
Hoàn thiện công tác quản lý thu ngân sách Nhà nước của thành phố Hội An, tỉnh Quảng Nam
Trong những năm qua, cùng với sự phát triển của đất nước, thành phố Hội An, tỉnh Quảng Nam đã đạt những thành tựu to lớn về KT-XH; cân đối ngân sách thành phố ngày càng vững chắc, nguồn thu ngân sách ngày càng tăng; không những đảm bảo được những yêu cầu chi thiết yếu của bộ máy quản lý Nhà nước; sự nghiệp kinh tế, văn hóa – xã hội, an ninh – quốc phòng mà còn dành phần đáng kể cho đầu tư phát triển. Cụ thể là, thực hiện Luật Ngân sách, nguồn thu ngân sách thành phố tăng cao với tốc độ tăng bình quân từ 25% -30%, nhất là các khoản thu từ thuế, tiền sử dụng đất, từ đó có nguồn lực tài chính đảm bảo thiết yếu cho nhu cầu chi của bộ máy quản lý hành chính, an ninh quốc phòng và chi đầu tư phát triển. Tuy nhiên, thực trạng hiện nay công tác quản lý thu NSNN của thành phố vẫn còn nhiều hạn chế. Thu ngân sách vẫn chưa bao quát được các nguồn thu trên địa bàn, vẫn còn tình trạng thất thu, nguồn thu ngân sách còn hạn chế… Tăng cường quản lý thu NSNN nhằm tạo nguồn lực tài chính mạnh mẽ, quản lý thu ngân sách có hiệu quả chính là yếu tố có tính quyết đinh để thắng lợi nhiệm vụ phát triển KT-XH của thành phố. Xuất phát từ yêu cầu thực tiễn đó, tác giả đã chọn để tài “Hoàn thiện công tác quản lý thu ngân sách Nhà nước của thành phố Hội An, tỉnh Quảng Nam” làm luận văn thạc sỹ.
2. Mục tiêu nghiên cứu
Trên cơ sở những vấn đề lý luận cơ bản về quản lý thu NSNN, luận văn đi sâu phân tích, đánh giá thực trạng và những tồn tại trong công tác quản lý thu NSNN tại thành phố Hội An, tỉnh Quảng Nam trong thời gian qua, từ đó rút ra những nguyên nhân và đề xuất các giải pháp, nhằm hoàn thiện công tác quản lý thu NSNN tại KBNN thành phố Hội An, tỉnh Quảng Nam.
– Trình bày một số vấn đề về lý luận cơ bản cũng như thực tiễn về quản lý thu ngân sách nhà nước của TP Hội An trong thời gian qua.
– Phân tích, đánh giá thực trạng công tác quản lý thu ngân sách TP Hội An
– Đề xuất một số giải pháp, kiến nghị nhằm bảo đảm thu ngân sách Nhà nước một cách đúng, hợp pháp, đầy đủ, hiệu quả, phù hợp với quy định của Luật ngân sách Nhà nước, góp phần hoàn thiện công tác quản lý thu ngân sách tại TP Hội An, tỉnh Quảng Nam.
3. Đối tượng nghiên cứu và phạm vi nghiên cứu
– Đối tượng nghiên cứu: Công tác quản lý thu ngân sách trên địa bàn thành phố Hội An, tỉnh Quảng Nam.
– Phạm vi nghiên cứu
Nghiên cứu công tác quản lý thu ngân sách TP Hội An trong giai đoạn 2018-2020; phân tích, đánh giá thực trạng và đề ra các giải pháp nhằm hoàn thiện công tác quản lý thu ngân sách trên địa bàn thành phố trong thời gian đến.
Đề tài sử dụng phương pháp thống kê, tổng hợp và phân tích, đối chiếu, so sánh, khảo sát kinh nghiệm thực tế… để phân tích thực trạng và qua đó đưa ra các giải pháp hoàn thiện phù hợp.
5. Tổng quan tài liệu nghiên cứu
Ngoài phần mở đầu, kết luận và tài liệu tham khảo, đề tài được trình bày theo 03 chương như sau:
– Chương 1: Cơ sở lý luận về quản lý thu ngân sách Nhà nước.
– Chương 2: Thực trạng quản lý thu ngân sách Nhà nước của thành phố Hội An, tỉnh Quảng Nam.
– Chương 3: Giải pháp hoàn thiện công tác quản lý thu ngân sách Nhà nước của thành phố Hội An, tỉnh Quảng Nam.
========= ??✰?? =========
CƠ SỞ LÝ LUẬN VỀ QUẢN LÝ THU NGÂN SÁCH
NHÀ NƯỚC
1.1. Thu ngân sách Nhà nước và vai trò của ngân sách Nhà nước trong quá trình phát triển kinh tế -xã hội
1.1.1. Khái niệm ngân sách, thu ngân sách và quản lý thu ngân sách nhà nước
1.1.1.1. Khái niệm ngân sách Nhà nước
Theo Luật Ngân sách Nhà nước được Quốc hội nước Cộng hòa xã hội chủ nghĩa Việt Nam khóa XIII, kỳ họp thứ 9 thông qua ngày 25 tháng 6 năm 2015 và có hiệu lực thi hành từ năm 2017 thì Ngân sách Nhà nước được quy định như sau: “Ngân sách là toàn bộ các khoản thu, chi của Nhà nước được dự toán và thực hiện trong một khoảng thời gian nhất định do cơ quan nhà nước có thẩm quyền quyết định để bảo đảm thực hiện các chức năng, nhiệm vụ của Nhà nước” [3].
1.1.1.2. Khái niệm thu ngân sách nhà nước
Thu ngân sách nhà nước bao gồm: [3]
a) Toàn bộ các khoản thu từ thuế, lệ phí;
b) Toàn bộ các khoản phí thu từ các hoạt động dịch vụ do cơ quan nhà nước thực hiện, trường hợp được khoán chi phí hoạt động thì được khấu trừ; các khoản phí thu từ các hoạt động dịch vụ do đơn vị sự nghiệp công lập và doanh nghiệp nhà nước thực hiện nộp ngân sách nhà nước theo quy định của pháp luật;
c) Các khoản viện trợ không hoàn lại của Chính phủ các nước, các tổ chức, cá nhân ở ngoài nước cho Chính phủ Việt Nam và chính quyền địa phương;
d) Các khoản thu khác theo quy định của pháp luật.
1.1.1.3. Khái niệm quản lý thu ngân sách Nhà nước
Quản lý thu NSNN là quá trình nhà nước sử dụng hệ thống các công cụ chính sách, pháp luật để tiến hành quản lý thu thuế và các khoản thu ngoài thuế vào NSNN nhằm đảm bảo tính công bằng khuyến khích sản xuất kinh doanh phát triển, cụ thể:
1.1.2. Vai trò của thu ngân sách nhà nước và quản lý thu ngân sách Nhà nước trong quá trình phát triển kinh tế -xã hội
1.1.2.1. Vai trò của thu ngân sách nhà nước
Vai trò của thu ngân sách nhà nước được xem xét trên hai khía cạnh:
– Thu ngân sách nhà nước là để đảm bảo duy trì sự tồn tại và hoạt động của bộ máy nhà nước.
– Vai trò trong hệ thống tài chính và thực hiện các mục tiêu kinh tế vĩ mô.
1.1.2.2. Vai trò quản lý thu ngân sách nhà nước
– Là công cụ quản lý của Nhà nước để kiểm soát, điều tiết các hoạt động sản xuất kinh doanh của mọi thành phần kinh tế, kiểm soát thu nhập của mọi tầng lớp dân cư trong xã hội nhằm động viên sự đóng góp đảm bảo công bằng, hợp lý.
1.1.2.3 Các khoản thu ngân sách Nhà nước tại địa phương
1.2 Nội dung công tác quản lý thu NSNN của địa phương
1.2.1. Công tác lập kế hoạch thu NSNN
1.2.2. Tổ chức thực hiện thu ngân sách
1.2.2.1. Nội dung thực hiện thu NSNN
1.2.2.2 Các hình thức thu NSNN
1.2.2.3. Hoàn trả các khoản thu NSNN
- Các trường hợp được hoàn trả
- Quy trình, thủ tục hoàn trả
- Hoàn trả các khoản thu do cơ quan Thuế, Hải quan quản lý:
- Hoàn trả các khoản thu không do cơ quan Thuế, Hải quan quản lý:
- Quy trình xử lý, hạch toán của KBNN:
1.2.2.4. Kiểm tra, đối chiếu và xử lý
1.2.2.5. Hạch toán kế toán, báo cáo, quyết toán thu NSNN
1.2.3. Kiểm tra thực hiện kế hoạch và thực hiện điều chỉnh kế hoạch
1.2.3.1. Kiểm tra thực hiện kế hoạch thu NSNN
1.2.3.2. Thực hiện điều chỉnh kế hoạch thu NSNN
1.3. Các tiêu chí đánh giá công tác quản lý thu NSNN của địa phương
1.3.1. Chỉ tiêu thu đúng và thu đủ các khoản thu NSNN
1.3.2 Chỉ tiêu thu NSNN đúng thời gian
1.3.3 Tuân thủ hoạch toán theo quy định của nhà nước
1.4. Kinh nghiệm về quản lý thu ngân sách Nhà nước ở một số địa phương
1.4.1. Kinh nghiệm quản lý thu ngân sách của UBND quận Cẩm Lệ, thành phố Đà Nẵng
1.4.2. Kinh nghiệm quản lý thu ngân sách của UBND quận Thanh Khê, thành phố Đà Nẵng
1.4.3. Bài học kinh nghiệm có thể vận dụng cho thành phố Hội An, tỉnh Quảng Nam
THỰC TRẠNG QUẢN LÝ THU NGÂN SÁCH NHÀ NƯỚC
CỦA THÀNH PHỐ HỘI AN, TỈNH QUẢNG NAM
2.1. Khát quát về thành phố Hội an
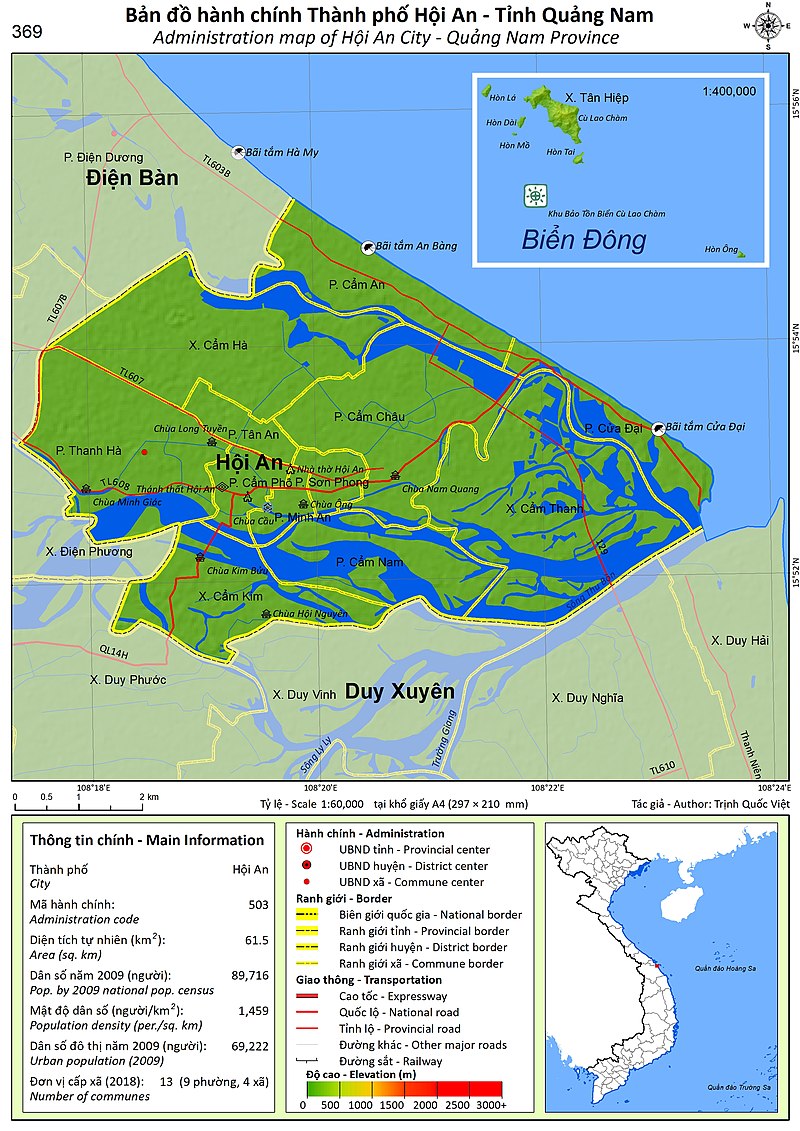
Hình 2.1 Bản đồ hành chính thành phố Hội An, tỉnh Quảng Nam
(Nguồn: Phòng Văn hóa và Thông tin Hội An)
2.1.1. Lịch sử hình thành và phát triển
2.1.2. Tình hình kinh tế – xã hội
2.1.2.1 Điều kiện kinh tế
Hiện nay, cơ cấu kinh tế ngành dịch vụ – du lịch – thương mại chiếm 72%; công nghiệp – xây dựng 22,5%; nông nghiệp 5,5%. Tổng giá trị ngành dịch vụ – du lịch – thương mại đạt hơn 2.313 tỷ đồng; công nghiệp – xây dựng 2.260 tỷ đồng; nông nghiệp 615 tỷ đồng.
2.1.2.2 Văn hoá – xã hội
Bảng 2.1 Các đơn vị hành chính của thành phố Hội An
| Xã/ Phường | Địa chỉ | Diện tích (km2) | Dân số (người) |
| Phường Minh An | 100 Trần Phú | 0,650 | 6.509 |
| Phường Tân An | 544 Hai Bà Trưng | 1.394 | 9.386 |
| Phường Cẩm Phô | 82 Trần Hưng Đạo | 1.180 | 10.052 |
| Phường Thanh Hà | Khối 6- Thanh Hà | 6.406 | 11.495 |
| Phường Cẩm Châu | 456 Cửa Đại | 5.704 | 10.644 |
| Phường Sơn Phong | Khối Phong Thiện – Sơn Phong | 0.744 | 4.495 |
| Phường Cửa Đại | Phước Trạch- Cửa Đại | 0.156 | 5.559 |
| Phường Cẩm An | Tân Thành- Cẩm An | 3.148 | 5.500 |
| Phường Cẩm Nam | Trung Châu- Cẩm Nam | 4.549 | 6.282 |
| Xã Cẩm Hà | Thôn Trảng Kèo- Cẩm Hà | 6.132 | 7.089 |
| Xã Cẩm Kim | thôn Trung Châu- Cẩm Kim | 4.204 | 4.017 |
| Xã Cẩm Thanh | thôn 6- Cẩm Thanh | 8.954 | 7.529 |
| Xã Tân Hiệp | thôn Bãi Làng- Tân Hiệp | 15.491 | 2.413 |
(Nguồn: Phòng Văn hóa và Thông tin Hội An)
2.1.3 Cơ cấu tổ chức bộ máy quản lý của UBND thành phố Hội An, tỉnh Quảng Nam
2.1.3.1 Sơ đồ cơ cấu tổ chức bộ máy quản lý
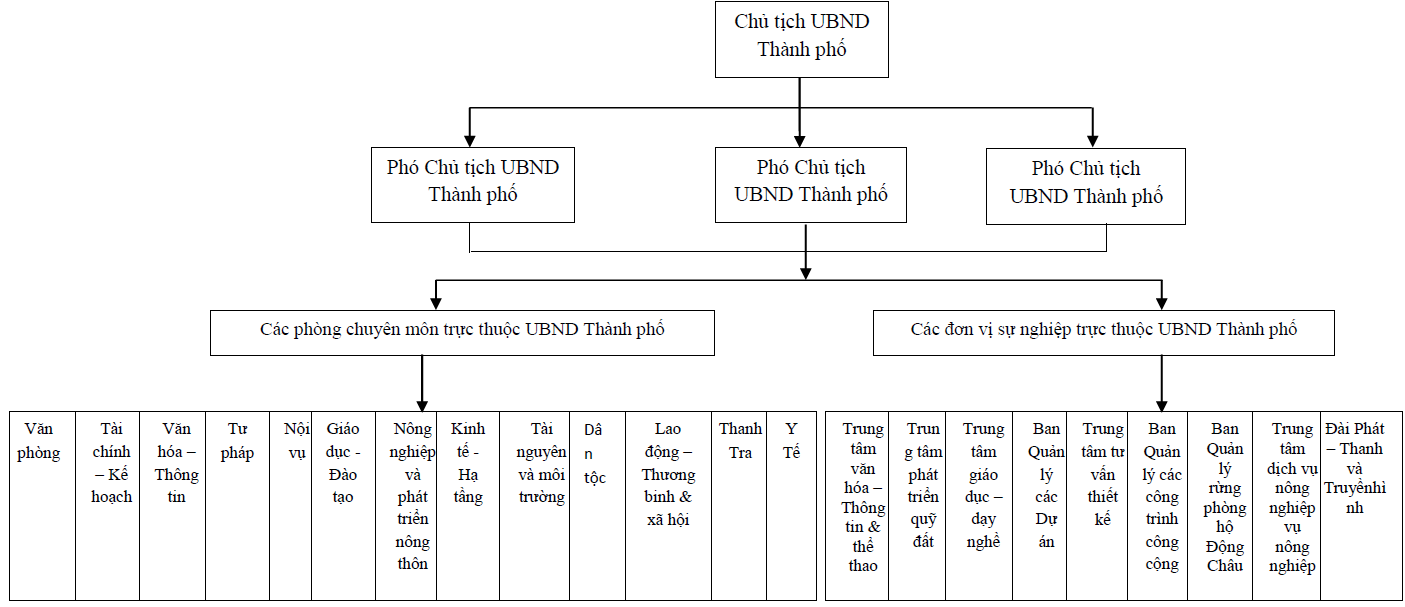
(Nguồn: phòng Nội vụ Tp. Hội An)
Hình 2.2. Sơ đồ cơ cấu tổ chức bộ máy quản lý thành phố Hội An

2.1.3.2 Chức năng nhiệm vụ của các đơn vị
2.2. Thực trạng công tác quản lý thu ngân sách Nhà nước của thành phố Hội An, tỉnh Quảng Nam
2.2.1. Hoạt động thu NSNN tại thành phố Hội An, tỉnh Quảng Nam
2.2.1.1. Nhiệm vụ được giao trong công tác thu NSNN
2.2.1.1 Thu thuế
Thực hiện chỉ đạo Cục Thuế, Chi cục Thuế đã giao chỉ tiêu giảm nợ thuế 02 tháng cuối năm 2019 cụ thể cho từng Đội Thuế, địa bàn thu, CBCC phụ trách và Lãnh đạo phụ trách các Đội Thuế liên quan.
Năm 2019 đã cưỡng chế 65 trường họp, với tổng số tiền là 7.653,15 triệu đồng, số thuế thu được 3.204,4 triệu đông; Thông báo hóa đơn không còn giá trị sử dụng 19 trường hợp, với tổng số tiền là 4.445,49 triệu đồng, số thuế thu được 1.076,38 triệu đồng; Đe nghị thu hồi giấy chứng nhận đăng ký kinh doanh, giấy chứng nhận đăng ký doanh nghiệp 6 trường hợp, với tổng số tiền là 154 triệu đồng.
2.2.1.2. Thu phí, lệ phí
Bảng 2.2 Tình hình thu phí năm 2020 của TP Hội An
Đơn vị tính: tỷ đồng
| TT | Các loại phí | Dự | Thực hiện | Tỷ lệ % TH/DT |
| 1 | Phí tham quan phố cổ | 201,100 | 206,964 | 102,92 |
| 2 | Phí tham quan CLC | 13,000 | 14,375 | 110,58 |
| 3 | Phí tham quan khu di tích rừng dừa Cẩm thanh. | 9,000 | 13,463 | 149,59 |
(Nguồn: trích số liệu dự toán và báo cáo thu NSNN của Tp.Hội An)
2.2.1.3. Thu khác
Trong quá trình thực hiện nhiệm vụ quản lý thu NSNN trên địa bàn, ngoài việc thu phí, lệ phí, thành phố còn thu các khoản tiền cho thuê mặt đất, mặt nước, thu cho thuê nhà thuộc sở hữu nhà nước, thu hoa lợi công sản.
Bảng 2.3 Các khoản thu khác 2018 – 2020
| TT | Nguồn thu | Dự toán 2018 | Thực hiện 2018 | Dự toán 2019 | Thực hiện 2019 | Dự toán 2020 | Thực hiện 2020 |
|---|---|---|---|---|---|---|---|
| 1 | Thu tiền cho thuê mặt đất, mặt nước | 1,200 | 3,304 | 5.000 | 4.758 | 5.500 | 4.235 |
| 2 | Thu tiền cho thuê nhà thuộc sở hữu nhà nước | 3,800 | 5,440 | 5.000 | 5.204 | 4.500 | 4.420 |
| 3 | Các khoản thu khác ngân sách xã phường | 0 | 0 | ||||
| 4 | Thu khác ngân sách | 48,850 | 41,366 | 36.085 | 47.178 | 38.000 | 37.225 |
| Trong đó: | |||||||
| Lợi nhuận sau thuế từ Yến | 25,000 | 14,415 | |||||
| Thu khác | |||||||
| Thu từ quỹ đất công ích và thu hoa lợi công sản khác | 0 | 1,451 | 2.300 | 241 | 2.100 | 302 | |
| Các khoản đóng góp CSHT và đóng góp khác | 0 | 19,639 | 5.000 | 10.161 | 4.500 | 8.325 |
(Nguồn: trích số liệu dự toán và báo cáo thu NSNN của Tp.Hội An)
2.2.1.2. Phân tích thực hiện nhiệm vụ thu NSNN theo dự toán được giao
Bảng 2.4 Thu ngân sách Nhà nước năm 2020 của Tp.Hội An
ĐVT: triệu đồng
| TT | Nguồn thu | Dự toán HĐND giao | Thực hiện | Tỷ lệ đạt so với dự toán (%) |
| Tổng thu | 627.485 | 695.025 | 110,76 | |
| 1 | Thu lệ phí trước bạ | 84.000 | 97.618 | 116,21 |
| 2 | Thuế sử dụng đất phi nông nghiệp | 2.600 | 2.834 | 109,00 |
| 3 | Thuế CTN ngoài quốc doanh | 166.000 | 168.104 | 101,27 |
| 4 | Thuế thu nhập cá nhân | 90.000 | 113.380 | 125,98 |
| 5 | Thu tiền cho thuê nhà thuộc sở hữu nhà nước | 5.000 | 5.204 | 104,07 |
| 6 | Thu phí, lệ phí | 231.500 | 245.545 | 106,07 |
| Trong đó: Phí tham quan phố cổ | 201.100 | 206.964 | 102,92 | |
| phí tham quan CLC | 13.000 | 14.375 | 110,58 | |
| Phí tham quan khu di tích rừng dừa Cẩm thanh. | 9.000 | 13.463 | 149,59 | |
| 7 | Thu khác ngân sách | 36.085 | 47.178 | 130,74 |
| 8 | Thu tiền cho thuê mặt đất, mặt nước | 5.000 | 4.758 | 95,16 |
| 9 | Thu từ quỹ đất công ích, thu hoa lợi và công sản khác | 2.300 | 241 | 10,47 |
| 10 | Thu đóng góp CSHT và đóng góp khác | 5.000 | 10.161 | 203,22 |
(Nguồn: Báo cáo quyết toán thu, chi ngân sách năm 2019 của UBND TP. Hội An)
Bảng 2.5 Tình hình thực hiện Dự toán thu trên địa bàn TP Hội An 2018-2020
ĐVT: Triệu đồng
| TT | Nguồn thu | Dự toán 2018 Tỉnh giao | Thực hiện 2018 | Dự toán 2019 Tỉnh giao | Thực hiện 2019 | Dự toán 2020 Tỉnh giao | Thực hiện 2020 |
|---|---|---|---|---|---|---|---|
| Tổng thu | 491.300 | 522.052 | 549,350 | 563,208 | 627.485 | 695.025 | |
| 1 | Thu từ các DN nhà nước | 0 | 1.358 | 0 | 3,408 | – | – |
| 2 | Thu thuế CTN ngoài quốc doanh | 153.000 | 152.509 | 155,000 | 135,940 | 166.000 | 168.104 |
| 3 | Thu lệ phí trước bạ | 60.000 | 53.768 | 62,000 | 71,406 | 84.000 | 97.618 |
| 4 | Thuế sử dụng đất phí nông nghiệp | 2.000 | 2.171 | 2,500 | 2,691 | 2.600 | 2.834 |
| Thuế sử dụng đất nông nghiệp | – | – | – | – | – | – | |
| 5 | Thu phí, lệ phí | 154.000 | 180.759 | 224,000 | 225,600 | 231.500 | 245.545 |
| Trong đó: | |||||||
| – | Phí tham quan phố cổ | 135.000 | 158.667 | 193,000 | 192,882 | 201.100 | 206.964 |
| – | Phí tham quan Cù Lao Chàm | 11.000 | 12.721 | 12,000 | 13,584 | 13.000 | 14.375 |
| – | Phí tham quan rừng dừa bảy mẫu Cẩm Thanh | 435.150 | 6,000 | 9,379 | 9.000 | 13.463 | |
| 6 | Thu tiền cho thuê mặt đất, mặt nước | 1.100 | 1.218 | 1,200 | 3,304 | 5.000 | 4.758 |
| 7 | Thu tiền cho thuê nhà thuộc sở hữu nhà nước | 10.000 | 7.606 | 3,800 | 5,440 | 5.000 | 5.204 |
| 8 | Thuế thu nhập cá nhân | 45.000 | 43.814 | 52,000 | 52,961 | 90.000 | 113.380 |
| 9 | Các khoản thu khác ngân sách xã phường | 12.400 | 24.489 | 0 | 0 | ||
| 10 | Thu khác ngân sách | 45.500 | 46.037 | 48,850 | 41,366 | 36.085 | 47.178 |
| Trong đó: | |||||||
| Lợi nhuận sau thuế từ Yến | 35.000 | 7.150 | 25,000 | 14,415 | |||
| Thu khác | 8.300 | 8.323 | |||||
| 111 | Thu từ quỹ đất công ích và thu hoa lợi công sản khác | 0 | 1,451 | 2.300 | 241 | ||
| 12 | Các khoản đóng góp CSHT và đóng góp khác | 10.500 | 38.887 | 0 | 19,639 | 5.000 | 10.161 |
(Nguồn: trích số liệu dự toán và báo cáo thu NSNN của Tp.Hội An)
Tóm lại, qua phân tích về nhiệm vụ được giao thực hiện trong công tác thu NSNN thông qua phân tích, so sánh số liệu thực hiện với kế hoạch thu NSNN giai đoạn 2018 -2020 nhận thấy: về tổng số thu NSNN đều đạt và vượt kế hoạch hàng năm, điều này thể hiện nguồn thu NSNN của thành phố Hội An là ổn định và đảm bảo, công tác tổ chức thu NSNN có sự phối kết hợp, trao đổi thông tin tốt giữa cơ quan tài chính – KBNN – các cơ quan thu.
2.2.2 Đánh giá công tác thu NSNN thành phố Hội An
2.2.2.1 Chỉ tiêu thu đúng, thu đủ
Bảng 2.6 Tình hình thực hiện Dự toán thu trên địa bàn TP Hội An 2018-2020
ĐVT: Triệu đồng
| TT | Nguồn thu | Dự toán 2018 Tỉnh giao | Thực hiện 2018 | Dự toán 2019 Tỉnh giao | Thực hiện 2019 | Dự toán 2020 Tỉnh giao | Thực hiện 2020 |
|---|---|---|---|---|---|---|---|
| Tổng thu | 233.131 | 254.069 | 270.722 | 341.741 | 378.070 | 463.603 | |
| 1 | Thu từ DN nhà nước | 56.972 | 50.861 | 51,670 | 51,585 | 54.530 | 54.378 |
| 2 | Thu từ DN có vốn đầu tư nước ngoài | 41.000 | 44.168 | 51,178 | 53,037 | 56.830 | 67.310 |
| 3 | Thu từ các DN ngoài quốc doanh | 111.759 | 119.954 | 129,864 | 183,755 | 159.360 | 204.530 |
| 4 | Thuế thu nhập cá nhân | 13.500 | 24.434 | 25,000 | 35,616 | 35.900 | 44.916 |
| 5 | Thu tiền cho thuê mặt đất, mặt nước | 7.000 | 11.611 | 8,710 | 12,938 | 67.700 | 80.162 |
| 6 | Thu phí và lệ phí | 900 | 1.105 | 1,300 | 884 | 750 | 881 |
| 7 | Thu cấp quyền khai thác khoáng sản | – | – | 441 | – | – | |
| 8 | Thu khác ngân sách | 2.000 | 1.936 | 3,000 | 3,485 | 3.000 | 11,425 |
(Nguồn: trích số liệu dự toán và báo cáo thu NSNN của Tp.Hội An)
2.2.2.2 Chỉ tiêu thu kịp thời
Thu kịp thời về mặt thời gian, xử lý nhanh các khoản tiền nộp vào NSNN. Tổ chức các điểm thu thuận lợi, an toàn, niêm yết công khai thủ tục quy trình, hướn dẫn chu đáo, tạo điều kiện để người nộp tiền nộp nhanh, kịp thời các khoản thu vào NSNN. Cùng với việc triển khai thục hiện chương trình, thành phố Hội An đã bố trí sắp xếp lại đội ngũ để thực hiện tốt chương trình nhằm thực hiện tốt việc tập trung và phản ánh đầy đủ, kịp thời các khoản thu vào NSNN.
Bảng 2.7 Tổng hợp số liệu thu NSNN 2018 – 2020 theo cấp NSNN
Đơn vị tính: triệu đồng
| STT | CHỈ TIÊU | NĂM 2018 | NĂM 2019 | NĂM 2020 |
| 1 | NS trung ương được hưởng | 482.813 | 7.478.890 | 9.986.731 |
| 2 | NS tỉnh được hưởng | 1.844.588 | 3.334.179 | 3.286.227 |
| 3 | NS thành phố được hưởng | 444.763 | 707.024 | 953.371 |
| 4 | NS xã phường được hưởng | 37.980 | 55.827 | 107.898 |
| TỔNG CỘNG | 2.895.934 | 11.575.920 | 14.334.227 |
(Nguồn: báo cáo thu NSNN TP Hội An 2018 – 2020)
2.2.2.3 Chỉ tiêu chấp hành pháp luật và chế độ chính sách
Từ năm 2018 tỉnh Quảng Nam trong đó có hành phố Hội An thực hiện triển khai chương trình Hệ thống Thông tin Quản lý Ngân sách, mục tiêu của TABMIS là: Hiện đại hoá công tác quản lý ngân sách nhà nước từ khâu lập kế hoạch, thực hiện ngân sách, báo cáo ngân sách và tăng cường trách nhiệm ngân sách của Bộ Tài chính.; nâng cao tính minh bạch trong quản lý tài chính công; hạn chế tiêu cực trong việc sử dụng ngân sách; đảm bảo an ninh tài chính trong quá trình phát triển và hội nhập của quốc gia.
2.2.3 Công tác lập kế hoạch thu ngân sách
Bảng 2.8 Kế hoạch thu NSNN của Tp.Hội An năm 2020
ĐVT: triệu đồng
| TT | Nguồn thu | Dự toán Tỉnh giao | thực hiện | Tỷ lệ đạt so với dự toán (%) |
| Tổng thu | 378.070 | 463.603 | 122,62 | |
| 1 | Thu từ DNNN | 54.530 | 54.378 | 99,72 |
| 2 | Thu từ DN có vốn đầu tư nước ngoài | 56.830 | 67.310 | 118,44 |
| 3 | Thu từ các DN ngoài quốc doanh | 159.360 | 204.530 | 128,34 |
| 4 | Thuế thu nhập cá nhân | 35.900 | 44.916 | 125,11 |
| 5 | Thu tiền cho thuê mặt đất, mặt nước | 67.700 | 80.162 | 118,41 |
| 6 | Thu khác ngân sách | 3.000 | 11,425 | 380,85 |
| 7 | Thu phí, lệ phí | 750 | 881 | 117,44 |
(Nguồn: Báo cáo quyết toán thu, chi ngân sách năm 2019 của UBND TP. Hội An)
2.2.4 Công tác tổ chức thu ngân sách
2.2.4.1 Các hoạt động trong tổ chức thu
– Trên cơ sở kế hoạch thu do cơ quan tài chính và cơ quan thu gửi đến, KBNN tổ chức các điểm thu, bảo đảm thu nhanh, an toàn, thuận tiện cho người nộp thuế, thực hiện in và quản lý chứng từ thu qua KBNN theo đúng quy định.
– Việc tập trung các khoản thu NSNN và phân chia các khoản thu theo đúng tỷ lệ phần trăm (%) đối với từng khoản thu cho ngân sách các cấp theo quy định của Luật NSNN và các văn bản hướng dẫn thi hành Luật được thực hiện tương đối tốt.
– Phối hợp đối chiếu số liệu thu NSNN với các cơ quan thu và cơ quan tài chính bảo đảm chính xác, đầy đủ, kịp thời.
Công tác này hiện nay đang có những bất cập: đó là việc xử lý các khoản tạm thu chưa đưa vào cân đối NS còn chậm do việc liên hệ để thực hiện điều chỉnh khoản thu vào NS giữa KBNN – cơ quan thu – người nộp thuế chưa kịp thời, mất thời gian và nhiều thủ tục.
2.2.4.2. Thực hiện các quy trình thu
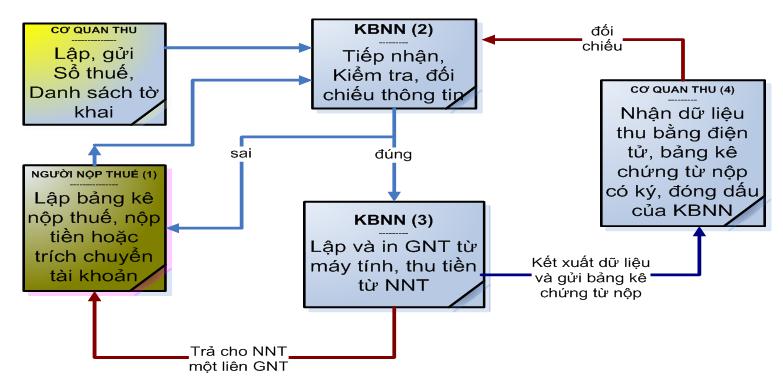
Hình 2.3 – Quy trình thu thuế bằng giấy nộp tiền tại KBNN
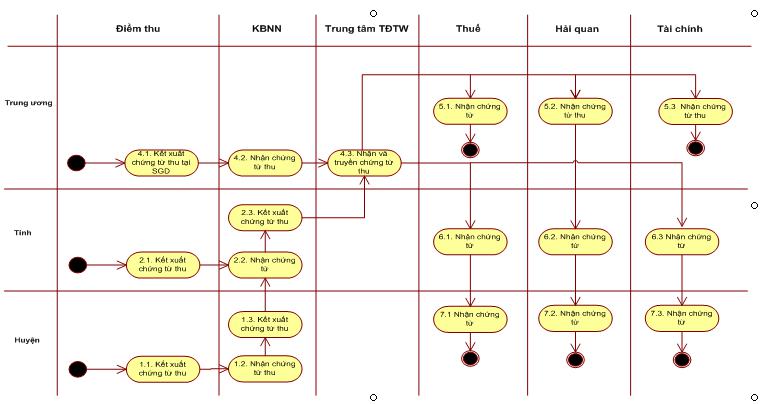
Hình 2.4 – Quy trình trao đổi số thuế đã thu
Đối với ngân hàng được KBNN ủy nhiệm thu NS bằng tiền mặt và bằng chuyển khoản, khi đó điểm thu của ngân hàng đóng vai trò như là một điểm thu của KBNN; việc thỏa thuận ủy nhiệm thu giữa KBNN và NHTM luôn đảm bảo các giao dịch viên của ngân hàng thực hiện các quy trình nghiệp vụ như một KTV của Kho bạc.
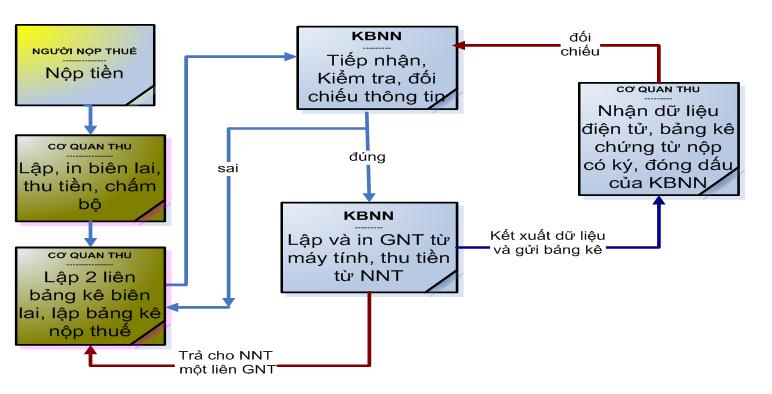
Hình 2.5 – Quy trình tổng thể thu thuế tại cơ quan thu
2.2.5 Công tác kiểm tra đánh giá điều chỉnh thu ngân sách
2.2.5.1. Công tác kiểm tra đánh giá điều chỉnh kế hoạch
Việc phối hợp giữa cơ quan thu, cơ quan tài chính và KBNN trong công tác kiểm tra, đánh giá kế hoạch thu theo quý và theo năm mang lại những hiệu quả rất tốt, giúp điều chỉnh kịp thời kế hoạch thu và những tồn tại đưa công tác quản lý thu NSNN qua KBNN trên địa bàn ngày càng tốt hơn.
2.2.5.2.Công tác kiểm tra đánh giá điều chỉnh số liệu
Hàng ngày, cơ quan thu và KBNN có trách nhiệm phối hợp kiểm tra, đối chiếu số thu nộp NSNN đảm bảo chính xác, đầy đủ, kịp thời.
Việc phối hợp điều chỉnh kịp thời số liệu thu NS giúp cho việc điều tiết, phân chia các khoản thu cho các cấp NS được đầy đủ và chính xác.
2.3. Đánh giá chung
2.3.1. Thành tựu đạt được
– Xác định được nội dung thu, tổng số để phấn đấu thu.
– Định lượng được khối lương công việc để thực hiện, làm giảm áp lực trong thực hiện.
– Chủ động được trong việc xây dựng kế hoạch sử dụng số thu được.
– Có sự phối hợp để thực hiện kế hoạch thu NSNN đúng tiến độ.
– Tập trung nhanh, kịp thời các nguồn thu cho quỹ ngân sách.
– Đảm bảo sự shân chia số thu cho các cấp ngân sách được hưởng.
– Đảm bảo quy trình đối chiếu, truyền liệu về số dùng chung đã nộp, còn nợ, từ đó đôn đốc các khoản chưa nộp.
– Kế hoạch thu bám sát với thực tế hơn.
– Các số liệu chính xác hơn.
– Chủ động hơn trong việc tổ chức thu ngân sách.
2.3.2. Những tồn tại và nguyên nhân
2.3.2.1 Những tồn tại
Bên cạnh những kết quả đạt được, quản lý thu NSNN của Tp.Hội An, tỉnh Quảng Nam trong thời gian qua còn có nhiều hạn chế cụ thể đó là:
– Chưa sát với thực tế nên khi thực hiện có sự chênh lệch tương đối lớn.
– Không đánh giá hết những yếu tố. tác động khi xây dựng kế hoach năm.
– Quá trình thực hiện chưa bám sát kế hoạch.
– Việc hạch toán, phân chia tỷ lệ % còn phiều phức tạp.
– Trình độ chuyên môn của người làm công tác thu còn hạn chế.
– Truyền nhận thông tin còn chậm, có nhiều lỗi – Cơ sở dữ liệu dùng chung, thông tin còn thiếu, sai lệch.
– Sự phối hợp giữa các cơ quan liên quan chưa nhịp nhàng.
– Việc xác nhận một số nội dung thu theo quy định chưa hợp lý.
– Quy trình điều chỉnh còn phức tạp.
– Các nội dung phải điều chỉnh đươc phát hiện chậm.
2.3.2.2 Nguyên nhân
– Việc tổng hợp nguồn thu trên địa bàn chưa đầy đủ.
– Có biến động lớn về phát triển kinh tế, thay đổi về chính sách.
– Việc thực hiên kế hoach thiếu tính ràng buộc.
– Sự phối hợp thực hiện chưa tốt.
– Quy định về tỷ lệ phân chia có quá nhiều chỉ tiêu.
– Các chương trình quản lý thu và hạch toán theo dõi chưa đồng bộ.
– Cán bộ làm công tác thu it kinh nghiệm, thường xuyên có sự thay đổi.
– Trang thiết bị phục vụ chưa đáp ứng được yêu cầu.
– Cập nhật dữ liệu không kịp thời vào cơ sử dữ liệu.
– Một số quy định về pháp lý chưa chặt chẽ.
– Sự phối hợp kiểm tra để điều chỉnh kế hoạch còn chậm.
GIẢI PHÁP HOÀN THIỆN CÔNG TÁC QUẢN LÝ THU NGÂN SÁCH NHÀ NƯỚC CỦA THÀNH PHỐ HỘI AN, TỈNH QUẢNG NAM
3.1. Những căn cứ để xây dựng giải pháp
3.1.1 Mục tiêu, nhiệm vụ chủ yếu phát triển kinh tế xã hội TP Hội An
3.1.2. Các chỉ tiêu phát triển thành phố Hội An đến năm 2025, tầm nhìn 2030.
- Nghị quyết Đại hội Đảng bộ TP Hội An lần thứ XVIII, nhiệm kỳ 2020-2025 xác định các chỉ tiêu phát triển đến năm 2025, tầm nhìn 2030
- Các nhóm nhiệm vụ chủ yếu
3.1.3. Mục tiêu của công tác quản lý thu NSNN trong thời gian tới
3.2. Giải pháp hoàn thiện công tác quản lý thu ngân sách của thành phố Hội An, tỉnh Quảng Nam
3.2.1 Hoàn thiện công tác lập kế hoạch thu ngân sách
3.2.2 Hoàn thiện công tác tổ chức thu ngân sách
3.2.2.1 Đẩy mạnh công tác phối hợp giữa các cơ quan
3.2.2.2. Nâng cao chất lượng đội ngũ chuyên viên làm công tác thu NSNN
3.2.2.3 Tăng cường thẩm quyền của các cấp cơ sở trong khai thác chương trình ứng dụng
3.2.3 Hoàn thiện công tác kiểm tra đánh giá điều chỉnh thu ngân sách
3.3.1. Đối với Chính phủ, Bộ Tài chính, Tổng cục thuế
3.3.2. Đối với Tỉnh ủy, UBND tỉnh Quảng Nam
KẾT LUẬN
Đề tài “Hoàn thiện công tác quản lý thu ngân sách Nhà nước của thành phố Hội An, tỉnh Quảng Nam” đã tập trung làm rõ những nội dung cơ bản và ý nghĩa công tác quản lý thu ngân sách Nhà nước thành phố Hội An trong những năm qua, qua đó thấy được những tồn tại và đưa ra các đề xuất giải pháp nhằm hoàn thiện công tác quản lý thu Ngân sách Nhà nước thành phố Hội An tỉnh Quảng Nam góp phần tham gia xây dựng chính quyền hiện đại, hoạt động an toàn, hiệu quả, phát triển ổn định vững chắc.
Đề tài đã luận giải những vấn đề có tính cơ bản về vấn đề này từ đó phát hiện nguyên nhân khách quan và chủ quan về yếu kém của công tác nói trên để làm cơ sỏ đề ra các giải pháp có tính thực thi. Để thực hiện các biện pháp hoàn thiện công tác quản lý thu ngân sách có hiệu quả đòi hỏi phải thực hiện tổng hơp các giải pháp ở tầm vĩ mô và vi mô. Sự lãnh đạo chỉ đạo của UBND thành phố, các ngành chức năng, các tổ chức chính trị xã hội từ thành phố cho đến xã phường cần phải quan tâm đúng mức công tác này coi công tác này là trách nhiệm, là nhiệm vụ trọng tâm của mình chứ không riêng gì các cơ quan tài chính.
Tuy nhiên, thời gian nghiên cứu có hạn nên luận văn chưa nghiên cứu chuyên sâu vào giải pháp cụ thể để hoàn thiện công tác quản lý thu ngân sách Nhà nước của thành phố Hội An, tỉnh Quảng Nam. Đây cũng là hướng mà tác giả sẽ thực hiện các chuyên đề nghiên cứu trong thời gian tới.
Tác giả luận văn rất mong nhận được sự góp ý của các thầy cô giáo, các nhà khoa học, các nhà quản lý và các bạn đồng nghiệp để luận văn tiếp tục được hoàn thiện và có kết quả cao hơn cả về mặt lý luận và thực tiễn.
Tác giả xin chân thành cám ơn quý thầy cô của Trường Đại học Duy Tân, lãnh đạo UBND và tập thể cán bộ Phòng Tài chính – Kế hoạch, Chi cục thuế TP Hội An, đặc biệt là PGS. TS Lê Đức Toàn đã tận tình chỉ dẫn và tạo mọi điều kiện trong suốt thời gian nghiên cứu hoàn thành luận văn này./.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\LUAN VAN DUY TAN\LUAN VAN DUY TAN\NGUYEN VAN TU\SAU BAO VE


