
CHƯƠNG 1 : GIỚI THIỆU CHUNG VỀ CÔNG TY TNHH ĐẦU TƯ CÔNG NGHỆ NG
1.1 QUÁ TRÌNH HÌNH THÀNH VÀ PHÁT TRIỂN CỦA CÔNG TY TNHH ĐẦU TƯ CÔNG NGHỆ NG:
- Tên công ty: CÔNG TY TNHH ĐẦU TƯ CÔNG NGHỆ NG.
- Tên công ty bằng tiếng Anh: NG TECHNOLOGY INVESTMENT COMPANY LIMITED.
- Tên viết tắt: NG TECH CO.,LTD.
- Trụ sở chính: Số 67 Trần Hưng Đạo, Phường Mỹ Bình, Thành phố Long Xuyên, tỉnh An Giang.
- Người đại diện: Phạm Tuấn Anh.
- Điện thoại: 0763952299
- Ngày hoạt động: 21/08/2015
- Loại hình DN: Công ty trách nhiệm hữu hạn ngoài NN
- Mã số thuế: 1601981038
- Vốn điều lệ: 15.000.000.000 đồng
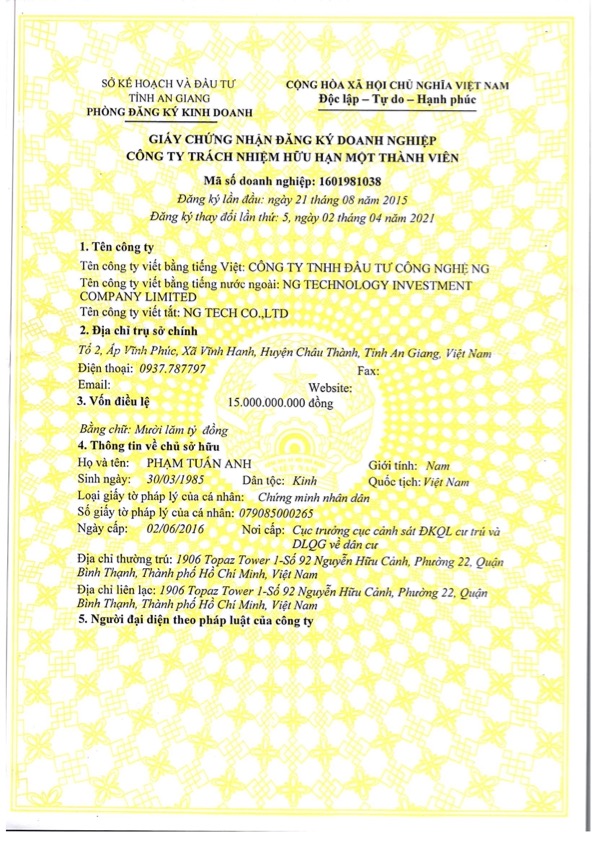
Hình 1.1. Giấy chứng nhận đăng ký doanh nghiệp

Hình 1.2. Giấy chứng nhận đăng ký doanh nghiệp
Logo công ty

Cho đến nay, Công Ty đã phát triển được 3 nhà máy nước ở An Giang.
- Nhà máy nước Mỹ Hội Đông: Nhà máy nước Mỹ Hội Đông đi vào hoạt động ngày 18/4/2017 – với quy mô dự án 2.400m2 diện tích đất và công suất 5.000m3/ ngày đêm. Tổng vốn đầu tư : 21.000.000.000 đồng
- Địa điểm nhà máy: ấp Mỹ Phước, xã Mỹ Hội Đông, huyện Chợ Mới, tỉnh An Giang.

Hình 1.3. Nhà máy nước Mỹ Hội Đông
(Nguồn: Tác giả tự tổng hợp)
- Nhà máy nước Vĩnh Hanh: Nhà máy nước Vĩnh Hanh đi vào hoạt động ngày 08/04/2016 – với quy mô xây dựng 2.470m2, công suất 2000m3/ngày. Tổng vốn đầu tư: 12.000.000.000 đồng.
- Địa điểm nhà máy: tại thửa đất số 09, Ấp Vĩnh Phúc, xã Vĩnh Hanh, huyện Châu Thành, tỉnh An Giang.

Hình 1.4. Nhà máy nước Vĩnh Hanh
(Nguồn: Tác giả tự tổng hợp)
- Nhà máy nước Long Giang: Nhà máy nước Long Giang đi vào hoạt động ngày 14/02/2022 – với quy mô 1.856,8m2, công suất 5.000m3/ngày đêm. Tổng vốn đầu tư: 14.500.000.000 đồng.
- Địa điểm nhà máy: tại Ấp Long Phú, xã Long Giang, huyện Chợ Mới, tỉnh An Giang.

Hình 1.5. Nhà máy nước Long Giang
- Công ty TNHH Đầu tư Công nghệ NG được thành lập ngày 21 tháng 08 năm 2015 theo Giấy chứng nhận đăng ký doanh nghiệp số 1601981038 do Sở Kế Hoạch và Đầu tư tỉnh An Giang cấp.
- Nhận thức được nhu cầu sử dụng nước sạch cho sinh hoạt và cho các hoạt động kinh doanh của người dân ở trên địa bàn xã Vĩnh Hanh. Mục đích xây dựng nhà máy nước ban đầu của Công Ty là do trạm cấp nước của xã Vĩnh Hanh đã quá công suất, không cung cấp đủ lưu lượng và áp lực cần thiết dẫn đến tình trạng thiếu nước sạch cho các hộ dân. Nên việc đầu tư xây dựng nhà máy xử lý nước sạch là cần thiết, mang lại hiệu quả kinh tế xã hội cho xã Vĩnh Hanh cũng như huyện Châu Thành.
- Hiện tại, Công Ty đã phát triển được 3 nhà máy tại An Giang bao gồm nhà máy nước Vĩnh Hanh, nhà máy nước Mỹ Hội Đông và nhà máy nước Long Giang để tiếp tục xử lý nước thô và cung cấp nước sạch cho người dân xung quanh và những vùng lân cận huyện Châu Thành. Ngoài ra, Công Ty còn đầu tư vào dự án Môi trường sạch.
BẢNG 1.1 Các ngành nghề kinh doanh doanh nghiệp.
| STT | Tên ngành | Mã ngành |
| 1 | Gia công cơ khí; xử lý và tráng phủ kim loại Chi tiết: Gia công, sửa chữa cửa sắt, nhôm, kính | 2595 |
| 2 | Sản xuất linh kiện điện tử Chi tiết: Sản xuất, gia công, lắp đặt, bảo trì thiết bị linh kiện điện tử | 2610 |
| 3 | Sản xuất máy vi tính và thiết bị ngoại vi của máy vi tính Chi tiết: Sản xuất, gia công, lắp đặt, bảo trì máy vi tính và thiết bị ngoại vi của máy vi tính | 2620 |
| 4 | Sản xuất thiết bị đo lường, kiểm tra, định hướng và điều khiển | 2651 |
| 5 | Sản xuất đồng hồ | 2652 |
| 6 | Sản xuất mô tơ, máy phát, biến thế điện, thiết bị phân phối và điều khiển điện | 2710 |
| 7 | Sản xuất động cơ, tua bin (trừ động cơ máy bay, ô tô, mô tô và xe máy) | 2811 |
| 8 | Sản xuất máy bơm, máy nén, vòi và van khác | 2813 |
| 9 | Sản xuất bi, bánh răng, hộp số, các bộ phận điều khiển và truyền chuyển động | 2814 |
| 10 | Sản xuất máy thông dụng khác | 2819 |
| 11 | Sản xuất đồ kim hoàn và chi tiết liên quan Chi tiết: Gia công vàng, bạc, đá quý, hàng trang sức – mỹ nghệ | 3211 |
| 12 | Sản xuất khác chưa được phân vào đâu Chi tiết: sản xuất vật tư, thiết bị, máy móc phục vụ ngành điện, môi trường. Sản xuất nhiên liệu tái tạo (tái sinh) từ phụ phẩm nông nghiệp, lâm nghiệp (không hoạt động tại trụ sở) | 3290 |
| 13 | Sửa chữa máy móc, thiết bị chi tiết: sửa chữa, bảo trì máy nước nóng sử dụng năng lượng mặt trời (trừ gia công cơ khí, tái chế phế thải, xi mạ điện) | 3312 |
| 14 | Truyền tải và phân phối điện Chi tiết: – Bán điện cho người sử dụng; – Hoạt động của các trung gian hoặc đại lý điện mà sắp xếp việc mua bán điện thông qua hệ thống phân phối thực hiện bởi người khác | 3512 |
| 15 | Lắp đặt hệ thống cấp, thoát nước, lò sưởi và điều hoà không khí Chi tiết: Cho thuê máy móc, thiết bị ngành điện – ngành nước – ngành xây dựng | 4322 |
| 16 | Lắp đặt hệ thống xây dựng khác Chi tiết: Lắp đặt thi công điện năng lượng mặt trời và điện gió (không gia công cơ khí, tái chế phế thải, xi, mạ điện tại trụ sở) | 4329 |
| 17 | Đại lý, môi giới, đấu giá Chi tiết: Đại lý ký gửi mua bán hàng hóa | 4610 |
| 18 | Bán buôn máy móc, thiết bị và phụ tùng máy khác Chi tiết: Bán buôn máy móc, thiết bị và phụ tùng máy văn phòng (trừ máy vi tính và thiết bị ngoại vi) Chi tiết: Bán buôn máy móc, thiết bị,phụ tùng ngành nước – ngành điện – ngành xây dựng Chi tiết: Bán buôn thiết bị và dụng cụ đo lường Chi tiết: – Bán buôn máy móc, thiết bị sử dụng năng lượng mặt trời, hệ thống điện mặt trời, Pin năng lượng mặt trời, hệ thống điện gió – Bán buôn thiết bị y tế – Bán buôn máy móc, thiết bị và phụ tùng phục vụ cho ngành y tế, bệnh viện. Bán buôn máy móc, thiết bị và phụ tùng phục vụ cho ngành công – nông nghiệp, ngành văn phòng – trường học. Bán buôn máy móc, thiết bị phòng thí nghiệm – khoa học kỹ thuật | 4659 |
| 19 | Bán buôn kim loại và quặng kim loại Chi tiết: Bán buôn sắt, thép | 4662 |
| 20 | Hoạt động dịch vụ hỗ trợ khác liên quan đến vận tải Chi tiết: Dịch vụ giao nhận | 5229 |
| 21 | Hoạt động kiến trúc và tư vấn kỹ thuật có liên quan Chi tiết: Dịch vụ tư vấn cho các dự án liên quan đến kỹ thuật dân dụng, kỹ thuật đường ống. Tư vấn xây dựng | 7110 |
| 22 | Cho thuê xe có động cơ | 7710 |
Là công ty có tư cách pháp nhân, hạch toán độc lập và có con dấu riêng được sử dụng trong hoạt động kinh doanh. Quy mô hoạt động của công ty là công ty vừa và nhỏ, cơ cấu tổ chức gọn nhẹ nhưng rất chặt chẽ và hiệu quả.
Là công ty có tư cách pháp nhân, hạch toán độc lập và có con dấu riêng được sử dụng trong hoạt động kinh doanh. Quy mô hoạt động của công ty là công ty vừa và nhỏ, cơ cấu tổ chức gọn nhẹ nhưng rất chặt chẽ và hiệu quả.
– Chức năng chính của Công Ty TNHH Đầu tư Công Nghệ NG là xử lý nước thô và cung cấp nước sạch. Chính vì thế, Công Ty đã phát triển thương hiệu bằng việc mở rộng đầu tư 3 nhà máy ở An Giang, điều này đã làm tăng độ nhận diện của công ty.
– Việc hạch toán các nghiệp vụ kế toán tại công ty thì dựa theo chuẩn mực và chế độ kế toán hiện hành.
– Các chính sách, hoạt động tuyển dụng nhân viên đều dựa trên Luật lao động, Luật doanh nghiệp.
– Cung cấp nước sạch cho hoạt động sinh hoạt và hoạt động kinh doanh của các hộ dân, tìm kiếm doanh thu và lợi nhuận.
– Kinh doanh đúng ngành nghề quy định và mục đích kinh doanh.
– Tuân thủ các quy định của pháp luật, thực hiện đầy đủ các nghĩa vụ pháp lý về kinh tế và các chính sách đối với Nhà nước.
– Thực hiện đúng hợp đồng lao động và ký hợp đồng lao động với người lao động, chính sách lương, thưởng, nghỉ phép, đào tạo nhân viên tương lai.
1.1. Sơ đồ bộ máy quản lí của Công Ty
( Nguồn: Tác giả tự tổng hợp )
Còn ở nhà máy sẽ có Quản đốc và 12 nhân viên thay phiên vận hành 3 nhà máy cấp nước sạch.
Là người đại diện theo pháp luật của công ty, chịu trách nhiệm trước pháp luật và trước Sở Kế hoạch và Xây dựng Thành phố Hồ Chí Minh về mọi hoạt động của công ty. Giám đốc có quyền điều hành cao nhất và phụ trách mọi hoạt động của công ty, quan hệ giao dịch với khách hàng, tìm kiếm đối tác và ký kết các hợp đồng kinh tế.
- Phó giám đốc:
Với tư cách là thành viên công ty, thay mặt Giám đốc điều hành mọi hoạt động thường ngày của công ty khi Giám đốc vắng mặt. Phó giám đốc cũng chịu trách nhiệm trước pháp luật về hoạt động của công ty. Mọi văn bản, quyết định, tài liệu phải trình Phó giám đốc phê duyệt trước khi thực hiện nếu thuộc các vấn đề hoạt động hàng ngày của công ty khi Giám đốc vắng mặt và ủy quyền lại cho Phó giám đốc.
- Kế toán:
Kế toán viên có nhiệm vụ thực hiện công tác thu thập chứng từ kế toán, xác minh thu nhập và chi phí, tổng hợp và lập báo cáo tài chính, kiểm soát kế toán trên phần mềm CNS và Excel và bảo quản chứng từ kế toán của công ty theo đúng quy định của nhà nước.
Lập sổ sách kế toán, lập báo cáo thuế hàng tháng, báo cáo tài chính, báo cáo kế toán về tình hình thu chi và tình hình tài chính của công ty cho ban giám đốc.
- Kỹ sư điện:
Tổ chức nhân lực cho bộ phận kỹ thuật điện đảm nhận từng nhóm nhiệm vụ dự án cụ thể. Quản lý, giám sát thi công toàn bộ hệ thống điện của công ty. Theo dõi và báo cáo thường xuyên tiến độ thực hiện dự án điện với cấp trên.
Giám sát chất lượng dự án, xử lý kịp thời các vấn đề phát sinh hoặc báo cáo cấp trên để chỉ đạo quản lý. Lập hồ sơ nghiệm thu và bản vẽ hoàn công các công trình điện với cơ quan nhà nước.
Hệ thống kế toán của công ty hiện nay được tổ chức theo hình thức tập trung. Mọi công việc kế toán từ xử lý chứng từ đến báo cáo kế toán tổng hợp đều tập trung tại bộ phận kế toán của công ty. Tại công ty, bộ phận kế toán được tổ chức và phân công phụ trách nhiều lĩnh vực, xử lý số liệu và lập các báo cáo đầy đủ, chính xác. Có mối quan hệ chặt chẽ với các bộ phận khác trong hoạt động chung của toàn công ty.
Cơ cấu bộ máy kế toán của Công ty NG gồm hai bộ phận : Đứng đầu là kế toán trưởng, tiếp theo là kế toán tổng hợp.
- Kế toán trưởng:
Là người chịu trách nhiệm chung và trực tiếp tổ chức nhân sự và phân công nhân sự cho bộ phận kế toán. Có mối quan hệ tốt với các phòng ban, đơn vị nội bộ công ty và cơ quan bên ngoài trong lĩnh vực tài chính kế toán.
Chỉ đạo các hoạt động tài chính kế toán, phê duyệt chứng từ thu chi trong công tác khai thác khoáng sản và đề xuất, đề bạt, tăng lương, khen thưởng, kỷ luật nhân viên phòng kế toán.
- Kế toán tổng hợp:
Là người trực tiếp chịu trách nhiệm về kế toán tổng hợp, hỗ trợ kế toán trưởng trong việc quản lý hệ thống kế toán của công ty.
Thu hồi chi phí, xác định thu nhập, hạch toán lãi lỗ, lập báo cáo tài chính, khai thuế. Kiểm tra, phát hiện sai sót trong kế toán tổng hợp, kế toán chi tiết và đưa ra giải pháp xử lý cho kế toán. Xác minh, giám sát và hạch toán các khoản thu chi quỹ kho bạc theo quy định của nhà nước và theo quy định của pháp luật.
Hiện tại, công ty TNHH Đầu tư Công Nghệ NG đang áp dụng hình thức ghi sổ kế toán trên máy tính ( Phần mềm kế toán CNS).
- Hệ thống các loại sổ được sử dụng tại công ty gồm:
- Sổ nhật ký chung.
- Sổ cái tài khoản.
- Sổ chi tiết tài khoản.
- Sổ quỹ tiền mặt.
- Sổ tiền gửi ngân hàng.
- Sổ công nợ.
- Bảng khấu hao tài sản cố định.

Sơ đồ 1.2. Trình tự kế toán theo hình thức kế toán trên máy tính
(Nguồn: Tác giả tự tổng hợp)
- Mô tả quy trình:
– Kế toán căn cứ vào chứng từ kế toán hoặc bảng tổng hợp kế toán cùng loại đã kiểm tra, được dùng làm căn cứ để ghi sổ, xác định tài khoản ghi nợ, tài khoản ghi có để nhập dữ liệu vào phần mềm kế toán theo phần mềm được thiết lập sẵn. Sau đó, các thông tin sẽ tự động nhập vào sổ kế toán tổng hợp như sổ nhật ký, sổ cái, sổ chi tiết và các thẻ kế toán chi tiết liên quan.
– Đến cuối tháng, kế toán thực hiện các thao tác khóa sổ và lập báo cáo tài chính.Việc đối chiếu giữa số liệu tổng hợp với số liệu chi tiết được thực hiện tự động và luôn đảm bảo chính xác, trung thực theo thông tin đã được nhập trong kỳ.
– Kế toán có thể kiểm tra đối chiếu số liệu giữa sổ kế toán với báo cáo tài chính. Sau khi kiểm tra đầy đủ, in báo cáo tài chính.
– Cuối năm, sổ kế toán tổng hợp và sổ kế toán chi tiết được in ra giấy, thực hiện các thủ tục pháp lý theo quy định về sổ kế toán thủ công.

Hình 1. 1 Giao diện phần mềm kế toán CNS
(Nguồn: Tác giả tự tổng hợp)
– Chế độ kế toán áp dụng: theo Thông tư 133/2016/TT-BTC của Bộ tài chính có hiệu lực từ ngày 01/01/2017.
– Đơn vị tiền tệ: Đồng Việt Nam (Kí hiệu: VNĐ).
– Niên độ kế toán: Được xác định theo năm tài chính bắt đầu từ ngày 01/01/N và kết thúc vào ngày 31/12/N hàng năm trùng với năm dương lịch.
– Phương pháp khấu hao TSCĐ: phương phát khấu hao đường thẳng.
– Phương pháp xuất kho: phương pháp bình quân cuối kỳ
– Phương pháp tính Thuế GTGT: Công ty áp dụng phương pháp tính thuế GTGT theo phương pháp khấu trừ.
– Phương pháp ghi nhận hàng tồn kho: Phương pháp kiểm kê định kỳ.
– Báo cáo kế toán: Sử dụng các loại bảng cân đối kế toán, báo cáo kết quả hoạt động kinh doanh, thuyết minh báo cáo tài chính, báo cáo lưu chuyển tiền tệ.
– Chứng từ sử dụng: Theo thông tư 133/2016/TT-BTC của Bộ Tài Chính.
– Tài khoản sử dụng: Theo thông tư 133/2016/TT-BTC của Bộ Tài Chính.
CHƯƠNG 2: CƠ SỞ LÝ LUẬN VỀ KẾ TOÁN DOANH THU, CHI PHÍ VÀ XÁC ĐỊNH KẾT QUẢ KINH DOANH
2.1. Những vấn đề chung về kế toán doanh thu, chi phí và xác định kết quả kinh doanh
2.1.1. Khái niệm
2.1.1.1. Doanh thu
Theo Điều 3 Chuẩn mực kế toán Việt Nam số 14 “Doanh thu và thu nhập khác” ban hành trong hệ thống chuẩn mực kế toán Việt Nam, doanh thu được hiểu là “Tổng giá trị các lợi ích kinh tế doanh nghiệp thu được trong kì kế toán, phát sinh từ các hoạt động sản xuất kinh doanh thông thường của doanh nghiệp, góp phần làm tăng vốn chủ sở hữu”.
Doanh thu của các doanh nghiệp bao gồm doanh thu bán hàng và cung cấp dịch vụ, doanh thu hoạt động tài chính và doanh thu khác.
2.1.1.2. Chi phí
Theo điều 82 Thông tư 200/2014/TT-BTC “Nguyên tắc kế toán các khoản chi phí”. Chi phí là các khoản làm giảm lợi ích kinh tế, các khoản chi phục vụ hoạt động sản xuất kinh doanh, cho các hoạt động khác được ghi nhận tại thời điểm phát sinh hoặc có khả năng tương đối chắc chắn sẽ phát sinh trong tương lai không phân biệt đã chi tiền hay chưa.
2.1.1.3. Xác định kết quả kinh doanh
Theo Khoản 1 Điều 96 Thông tư 200/2014/TT-BTC, kết quả hoạt động kinh doanh của doanh nghiệp bao gồm: Kết quả hoạt động sản xuất, kinh doanh; kết qua hoạt động tài chính và kết quả hoạt động khác.
Kết quả hoạt động sản xuất kinh doanh: là số chênh lệch giữa doanh thu thuần và giá vốn hàng bán (bao gồn sản phẩm, hàng hóa, bất động sản đầu tu và dịch vụ, giá thành sản xuất của sản phầm xây lắp, chi phí liên quan đến hoạt động kinh doanh bất động sản đầu tư như: chi phí khấu hao, chi phí sửa chữa, nâng cấp,…), chi phí bán hàng và chi phí quản lý doanh nghiệp. Kết quả hoạt động tài chính: là số chênh lệch giữa thu nhập của hoạt động tài chính và chi phí hoạt động tài chính.
Kết quả hoạt động khác: là số chênh lệch giữa thu nhập khác và chi phí khác và chi phí thuế thu nhập doanh nghiệp.
2.1.2. Các nguyên tắc kế toán ảnh hưởng đến việc ghi nhận doanh thu, chi phí và xác định kết quả kinh doanh:
Theo chuẩn mực kế toán số 01 – Chuẩn mực chung, các nguyên tắc kế toán bao gồm:
- Nguyên tắc cơ sở dồn tích:
Nguyên tắc này được phát biểu như sau: Mọi nghiệp vụ kinh tế, tài chính của doanh nghiệp liên quan đến tài sản, nợ phải trả, nguồn vốn chủ sở hữu, doanh thu, chi phí phải được ghi sổ kế toán vào thời điểm phát sinh, không căn cứ vào thời điểm thực tế thu hoặc thực tế chi tiền hoặc tương đương tiền. Báo cáo tài chính lập trên cơ sở dồn tích phản ảnh tình hình tài chính của doanh nghiệp trong quá khứ, hiện tại và tương lai.
- Nguyên tắc hoạt động liên tục:
Báo cáo tài chính phải được lập trên cơ sở giả định là doanh nghiệp đang hoạt động liên tục và sẽ tiếp tục hoạt động kinh doanh bình thường trong tương lai gần, nghĩa là doanh nghiệp không có ý định cũng như không buộc phải ngừng hoạt động hoặc phải thu hẹp đáng kể quy mô hoạt động của mình. Trường hợp thực tế khác với giả định hoạt động liên tục thì báo cáo tài chính phải lập trên một cơ sở khác và phải giải thích cơ sở đã sử dụng để lập báo cáo tài chính.
- Nguyên tắc giá gốc:
Tài sản phải được ghi nhận theo giá gốc. Giá gốc của tài sản được tính theo số tiền hoặc khoản tương đương tiền đã trả, phải trả hoặc tính theo giá trị hợp lý của tài sản đó vào thời điểm tài sản được ghi nhận. Giá gốc của tài sản không được thay đổi trừ khi có quy định khác trong chuẩn mực kế toán cụ thể.
- Nguyên tắc phù hợp:
Việc ghi nhận doanh thu và chi phí phải phù hợp với nhau. Khi ghi nhận một khoản doanh thu thì phải ghi nhận một khoản chi phí tương ứng có liên quan đến việc tạo ra doanh thu đó. Chi phí tương ứng với doanh thu gồm chi phí của kỳ tạo ra
doanh thu và chi phí của các kỳ trước hoặc chi phí phải trả nhưng liên quan đến doanh thu của kỳ đó.
- Nguyên tắc nhất quán:
Các chính sách và phương pháp kế toán doanh nghiệp đã chọn phải được áp dụng thống nhất ít nhất trong một kỳ kế toán năm. Trường hợp có thay đổi chính sách và phương pháp kế toán đã chọn thì phải giải trình lý do và ảnh hưởng của sự thay đổi đó trong phần thuyết minh báo cáo tài chính.
- Nguyên tắc thận trọng:
-Thận trọng là việc xem xét, cân nhắc, phán đoán cần thiết để lập các ước tính kế toán trong các điều kiện không chắc chắn. Như vậy, nguyên tắc thận trọng đòi hỏi:
- Phải lập các khoản dự phòng nhưng không lập quá lớn.
- Không đánh giá cao hơn giá trị của các tài sản và các khoản thu nhập.
- Không đánh giá thấp hơn giá trị các khoản nợ phải trả và chi phí.
- Doanh thu và thu nhập được ghi nhận khi có bằng chứng chắc chắn về khả năng thu được lợi ích kinh tế, còn chi phí phải được ghi nhận khi có bằng chứng về khả năng phát sinh chi phí.
- Nguyên tắc trọng yếu:
Thông tin được coi là trọng yếu trong trường hợp nếu thiếu thông tin hoặc thiếu chính xác của thông tin đó có thể làm sai lệch đáng kể báo cáo tài chính, làm ảnh hưởng đến quyết định kinh tế của người sử dụng báo cáo tài chính. Tính trọng yếu phụ thuộc vào độ lớn và tính chất của thông tin hoặc các sai sót được đánh giá trong hoàn cảnh cụ thể. Tính trọng yếu của thông tin phải được xem xét trên cả phương diện định lượng và định tính.
Dựa vào 07 nguyên tắc kế toán trên, để ghi nhận doanh thu bán hàng cần thỏa mãn những điều kiện sau:
- Doanh nghiệp đã chuyển giao phần lớn rủi ro và lợi ích gắn liền với quyền sở hữu sản phẩm, hàng hóa cho người mua;
- Doanh nghiệp không còn nắm giữ quyền quản lý hàng hóa như người sở hữu hoặc quyền kiểm soát hàng hóa;
- Doanh thu được xác định tương đối chắc chắn. Khi hợp đồng quy định người mua được quyền trả lại sản phẩm, hàng hóa, đã mua theo những điều kiện cụ thể, doanh nghiệp chỉ được ghi nhận doanh thu khi những điều kiện cụ thể đó không còn tồn tại và người mua không được quyền trả lại sản phẩm, hàng hoá (trừ trường hợp khách hàng có quyền trả lại hàng hóa dưới hình thức đổi lại để lấy hàng hóa, dịch vụ khác);
- Doanh nghiệp đã hoặc sẽ thu được lợi ích kinh tế từ giao dịch bán hàng; – Xác định được các chi phí liên quan đến giao dịch bán hàng.
Bên cạnh điều kiện để ghi nhận doanh thu bán hàng thì điều kiện để ghi nhận chi phí là:
- Sự giảm bớt lợi ích kinh tế trong tương lai có liên quan đến giảm giá trị tài sản hoặc tăng nợ phải trả;
- Mức giảm đó phải được xác định một cách đáng tin cậy;
- Mức chi phí đó phải đảm bảo nguyên tắc phù hợp với thu nhập.
2.1.3. Nhiệm vụ của kế toán
Nhằm phát huy vai trò của kế toán doanh thu, chi phí và xác định kết quả kinh doanh, cần thực hiện tốt những nhiệm vụ sau:
Phản ánh và giám đốc đầy đủ, kịp thời, chi tiết khối lượng sản phẩm. dịch vụ tiêu thụ. Tính toán đúng đắn giá vốn của và dịch vụ đã cung cấp, chi phí bán hàng, chi phí quản lý DN và các chi phí khác… nhằm xác định kết quả kinh doanh.
Phản ánh kịp thời doanh thu bán hàng, doanh thu hoạt động tài chính và thu nhập khác để xác định kết quả kinh doanh; đôn đốc, kiểm tra, đảm bảo thu đủ và kịp thời tiền bán hàng, tránh bị chiếm dụng vốn bất hợp lý.
Vận dụng hệ thống chứng từ, tài khoản, sổ sách và các báo cáo kế toán phù hợp để phản ánh tình hình hiện có và sự biến động của sản phẩm; tình hình bán hàng và xác định kết quả kinh doanh của doanh nghiệp.
Kiểm tra giám sát tình hình quản lý sản phẩm trong kho về số lượng, chất lượng, giá trị; tình hình thực hiện chỉ tiêu kế hoạch bán hàng, doanh thu bán hàng của đơn vị, tình hình thanh toán tiền hàng, nộp thuế với Nhà nước.
Cung cấp thông tin chính xác trung thực, lập quyết toán đầy đủ kịp thời để đánh giá đúng hiệu quả kinh doanh cũng như thực hiện nghĩa vụ với Nhà nước.
2.2 KẾ TOÁN DOANH THU BÁN HÀNG VÀ DOANH THU CUNG CẤP DỊCH VỤ
2.2.1. Kế toán doanh thu bán hàng
2.2.1.1. Khái niệm
Doanh thu bán hàng và cung cấp dịch vụ là tổng giá trị số tiền thu được do các giao dịch và nghiệp vụ phát sinh từ việc bán hàng hóa, sản phẩm, cung cấp dịch vụ,… cho khách hàng mang lại, bao gồm các khoản phụ thu và thu thêm ngoài giá (nếu có).
2.2.1.2. Điều kiện và nguyên tắc ghi nhận doanh thu
- Điều kiện ghi nhận doanh thu:
Theo chuẩn mực 14 – chuẩn mực kế toán Việt Nam thì doanh thu bán hàng chỉ được ghi nhận khi thoả mãn đồng thời điều kiện:
- DN chuyển giao phần lớn rủi ro và lợi ích gắn liền với quyền sở hữu sản phầm hoặc hàng hoá cho người mua.
- DN không còn nắm giữ quyền quản lý hàng hoá như người sở hữu hàng hoá
hoặc kiểm soát hàng hoá.
- Doanh thu được xác định tương đối chắc chắn.
- DN đã thu được hoặc sẽ thu được lợi ích kinh tế từ giao dịch bán hàng.
- Xác định được chi phí liên quan đến giao dịch bán hàng. Nguyên tắc kế toán về ghi nhận doanh thu
- Thông tư 200/2014/TT-BTC tại Điều 78 quy định về nguyên tắc kế toán tài khoản 511 – Doanh thu bán hàng và cung cấp dịch vụ.
- Doanh thu là lợi ích kinh tế thu được làm tăng vốn chủ sở hữu của doanh nghiệp ngoại trừ phần đóng góp thêm của các cổ đông. Doanh thu được ghi nhận tại thời điểm giao dịch phát sinh, khi chắc chắn thu được lợi ích kinh tế, được xác định theo giá trị hợp lý của các khoản được quyền nhận, không phân biệt đã thu tiền hay sẽ thu được tiền.
- Doanh thu và chi phí tạo ra khoản doanh thu đó phải được ghi nhận đồng thời theo nguyên tắc phù hợp. Tuy nhiên trong một số trường hợp, nguyên tắc phù hợp có thể xung đột với nguyên tắc thận trọng trong kế toán, thì kế toán phải căn cứ vào chất bản chất và các Chuẩn mực kế toán để phản ánh giao dịch một cách trung thực, hợp lý.
- Doanh thu, lãi hoặc lỗ chỉ được coi là chưa thực hiện nếu doanh nghiệp còn có trách nhiệm thực hiện các nghĩa vụ trong tương lai (trừ nghĩa vụ bảo hành thông thường) và chưa chắc chắn thu được lợi ích kinh tế. Việc phân loại các khoản lãi, lỗ là thực hiện hoặc chưa thực hiện không phụ thuộc vào việc đã phát sinh dòng tiền hay chưa.
- Doanh thu không bao gồm các khoản thu hộ bên thứ ba.
- Thời điểm, căn cứ để ghi nhận doanh thu kế toán và doanh thu tính thuế có thể khác nhau tùy vào từng tình huống cụ thể. Doanh thu tính thuế chỉ được sử dụng để xác định số thuế phải nộp theo luật định; Doanh thu ghi nhận trên sổ kế toán để lập Báo cáo tài chính phải tuân thủ các nguyên tắc kế toán và tùy theo từng trường hợp không nhất thiết phải bằng số đã ghi trên hóa đơn bán hàng.
- Khi luân chuyển sản phẩm, hàng hóa, dịch vụ giữa các đơn vị hạch toán phụ thuộc trong nội bộ doanh nghiệp, tùy theo đặc điểm hoạt động, phân cấp quản lý
của từng đơn vị, doanh nghiệp có thể quyết định việc ghi nhận doanh thu tại các đơn vị nếu có sự gia tăng trong giá trị sản phẩm, hàng hóa giữa các khâu mà không phụ thuộc vào chứng từ kèm theo (xuất hóa đơn hay chứng từ nội bộ). Khi lập báo cáo tài chính tổng hợp, tất cả các khoản doanh thu giữa các đơn vị trong nội bộ doanh nghiệp đều phải được loại trừ.
- Doanh thu được ghi nhận chỉ bao gồm doanh thu của kỳ báo cáo. Các tài khoản phản ánh doanh thu không có số dư, cuối kỳ kế toán phải kết chuyển doanh thu để xác định kết quả kinh doanh.
2.2.1.3. Phương thức bán hàng:
Phương thức bán hàng trực tiếp Là phương thức giao hàng cho người mua trực tiếp tại kho (hay tại phân xưởng không qua kho) của Doanh nghiệp. Người mua thanh toán ngay hay chấp nhận thanh toán số hàng mà người bán đã giao. Số hàng khi bàn giao cho khách hàng được coi là tiêu thụ.
Phương thức gửi hàng đi bán Là phương thức mà bên bán chuyển hàng cho bên mua theo địa điểm ghi trong Hợp đồng. Số hàng chuyển đi này vẫn thuộc quyền sở hữu của bên bán. Khi được bên mua thanh toán hoặc chấp nhận thanh toán về số hàng chuyển giao (một phần hay toàn bộ) thì số hàng bên mua chấp nhận này được coi là tiêu thụ.
Phương thức hàng đổi hàng Là phương thức xuất sản phẩm, hàng hoá thuộc đối tượng chịu thuếgiá trị gia tăng theo phương pháp khấu trừ đổi lấy vật tư, hàng hoá, TSCĐ không tương tự để sử dụng cho sản xuất, kinh doanh hàng hoá, dịch vụ thuộc đối tượng chịu thuế giá trị gia tăng tính theo phương pháp khấu trừ, kế toán phản ánh doanh thu bán hàng để đổi lấy vật tư, hàng hoá, TSCĐ khác theo giá bán chưa có thuế giá trị gia tăng.
Phương pháp bán hàng đại lý, ký gửi Là phương thức mà bên chủ hàng (gọi là bên giao đại lý) xuất hàng giao cho bên nhận đại lý, ký gửi (gọi là bên đại lý) để bán. Bên đại lý sẽ được hưởng thù lao đại lý dưới hình thức hoa hồng hoặc chênh lệch giá.
2.2.1.4. Chứng từ sử dụng:
Các loại chứng từ được sử dụng cho tài khoản doanh thu bán hàng và cung cấp dịch vụ gồm:
- Hóa đơn GTGT hoặc hoá đơn bán hàng.
- Hợp đồng kinh tế.
2.2.1.5. Tài khoản sử dụng
Theo thông tư 200/ 2014/TT-BTC doanh thu bán hàng được hạch toán vào tài khoản loại 5: Tài khoản 511 “ Doanh thu án hàng và cung cấp dịch vụ”.
Tài khoản 511 có tài khoản cấp 2:
- Tài khoản 5111: Doanh thu bán hàng hóa
- Tài khoản 5112: Doanh thu bán các thành phẩm
- Tài khoản 5113: Doanh thu cung cấp dịch vụ
- Tài khoản 5114: Doanh thu cung cấp dịch vụ
- Tài khoản 5117: Doanh thu kinh doanh bất động sản đầu tư – Tài khoản 5118: Doanh thu khác.
- Kết cấu tài khoản:
Tài khoản 511 – Doanh thu bán hàng và cung cấp dịch vụ dùng để phản ảnh doanh thu của lượng sản phẩm, hàng hóa, dịch vụ đã cung cấp được xác định là đã bán trong kỳ không
Phân biệt doanh thu đã thu tiền hay sẽ thu được tiền.
Tài khoản 511- “Doanh thu bán hàng và cung cấp dịch vụ”
|
|
- Tài khoản 511 không có số dư cuối kỳ
2.2.1.6. Trình tự hạch toán
(1) Trường hợp bán hàng trực tiếp cho khách hàng:
- Đối với sản phẩm, hàng hóa, dịch vụ, hàng hóa, dịch vụ, bất động sản đầu tư thuộc đối tượng chịu thuế GTGT, thuế TTĐB, thuế XK, thuế BVMT, kế toán phản ánh doanh thu bán hàng và cung cấp dịch vụ theo giá bán chưa có thuế, các khoản thuế gián thu phải nộp được tách riêng ngay khi ghi nhận doanh thu, ghi:
Nợ TK 111, 112, 131, … (tổng thanh toán)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ (giá chưa thuế)
Có TK 333 – Thuế và các khoản phải nộp nhà nước.
- Trường hợp không tách được ngay thuế phải nộp kế toán ghi nhận doanh thu bao gồm thuế phải nộp. Định kỳ kế toán xác định nghĩa vụ thuế phải nộp và ghi giảm doanh thu, ghi:
Nợ TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
Có TK 333 – Thuế và các khoản phải nộp nhà nước
- Khi cho thuê hoạt động TSCĐ và cho thuê hoạt động bất động sản đầu tư, kế toán phản ánh doanh thu phải phù hợp với dịch vụ cho thuê hoạt động TSCĐ và cho thuê hoạt động BĐS đầu tư đã hoàn thành từng kỳ. Khi phát hành hóa đơn thanh toán tiền thuê hoạt động TSCĐ và cho thuê hoạt động BĐS đầu tư, ghi:
Nợ TK 131 – Phải thu của khách hàng (nếu chưa nhận được tiền)
Nợ TK 111, 112 (nếu thu được tiền ngay)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ Có TK 3331 – Thuế GTGT phải nộp.
Sơ đồ hạch toán:

(Nguồn: Thông tư 200/2014/TT-BTC)
Sơ đồ 2.1 Hạch toán doanh thu bán hàng và cung cấp dịch vụ
2.2.2. Kế toán các khoản giảm trừ doanh thu bán hàng
2.2.2.1. Khái niệm:
- Theo chuẩn mực kế toán Việt Nam (VAS) số 14 “Doanh thu và thu nhập khác”. Các khoản giảm trừ doanh thu là những khoản phát sinh được điều chỉnh làm giảm doanh thu bán hàng hóa, sản phẩm và cung cấp dịch vụ của doanh nghiệp trong kỳ kế toán bao gồm: chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại.
- Chiết khấu thương mại: Là khoản tiền chênh lệch giá bán nhỏ hơn giá niêm yết DN đã giảm trừ cho người mua hàng do việc KH đã mua sản phẩm hàng hóa,
dịch vụ với khối lượng lớn theo thỏa thuận về chiết khấu thương mại đã ghi trên hợp đồng kinh tế mua bán hoặc các cam kết mua bán hàng hóa, dịch vụ.
- Hàng bán bị trả lại: Chính là số sản phẩm, hàng hóa, dịch vụ đã tiêu thụ nhưng bị khách hàng trả lại do các nguyên nhân sau: Vi phạm hợp đồng kinh tế, hàng kém chất lượng, không đúng chủng loại, qui cách.
- Giảm giá hàng bán: Là khoản tiền được người bán chấp nhận một cách đặc biệt trên giá đã thỏa thuận vì một số nguyên nhân như hàng kém phẩm chất hay không đúng quy cách theo qui định trong hợp đồng kinh tế.
2.2.2.2. Nguyên tắc hạch toán:
Đối với chiết khấu thương mại:
- Chỉ hạch toán vào tài khoản này khoản chiết khấu thương mại người mua được hưởng đã thực hiện trong kỳ theo đúng chính sách chiết khấu thương mại của doanh nghiệp đã quy định.
- Phải theo dõi chi tiết chiết khấu thương mại đã thực hiện cho từng khách hàng và từng loại hàng hóa như: sản phẩm, hàng hóa, cung cấp dịch vụ…
- Trong kỳ hạch toán, chiết khấu thương mại phát sinh thực tế được phản ánh vào bên Nợ TK 5211. Cuối kỳ hạch toán, khoản chiết khấu thương mại này được kết chuyển sang TK 511 để xác định doanh thu thuần của khối lượng sản phẩm, hàng hóa, dịch vụ thực tế thực hiện trong kỳ kế toán.
Đối với hàng bán bị trả lại:
- Chỉ hạch toán vào tài khoản này trị giá của số hàng bán bị trả lại tính thuế theo đúng đơn hàng bán ghi trên hóa đơn và số lượng hàng bị trả lại.
- Các chi phí khác phát sinh liên quan đến việc hàng bán bị trả lại này mà doanh nghiệp phải chi phản ánh vào TK 641 – Chi phí bán hàng.
- Phải theo dõi chi tiết hàng bán bị trả lại theo từng khách hàng và từng loại hàng hóa như sản phẩm, hàng hóa, cung cấp dịch vụ
- Trong kỳ hạch toán, hàng bán bị trả lại phát sinh thực tế được phản ánh vào bên Nợ TK 5212. Cuối kỳ hạch toán, khoản chiết khấu thương mại này được kết chuyển sang TK 511 để xác định doanh thu thuần của khối lượng sản phẩm, hàng hóa, dịch vụ thực tế thực hiện trong kỳ kế toán.
Đối với giảm giá hàng bán:
- Chỉ hạch toán vào các tài khoản này các khoản giảm trừ do việc chấp thuận giảm giá ngoài hóa đơn, tức là sau khi đã phát hành hóa đơn.
- Phải theo dõi chi khoản giảm giá bán hàng theo từng khách hàng và từng loại hàng hóa như sản phẩm, hàng hóa, cung cấp dịch vụ.
- Trong kỳ hạch toán, khoản giảm giá hàng bán phát sinh thực tế được phản ánh vào bên Nợ TK 5213. Cuối kỳ hạch toán, khoản chiết khấu thương mại này được kết chuyển sang TK 511 để xác định doanh thu thuần của khối lượng sản phẩm, hàng hóa, dịch vụ thực tế thực hiện trong kỳ kế toán.
2.2.2.3. Chứng từ sử dụng
Đối với chiết khấu thương mại – Hoá đơn GTGT:
- Phiếu kế toán hoạch toán doanh thu chưa chiết khấu.
- Phiếu kế toán hoạch toán chiết khấu thương mại
Đối với hàng bán bị trả lại:
- Hoá đơn GTGT.
- Biên bản trả hàng.
- Phiếu nhập kho.
- Biên bản thoả thuận trả hàng giữa hai bên.
Đối với giảm giá hàng bán:
- Phiếu giảm giá.
- Biên bản điều chỉnh giá.
- Hoá đơn GTGT
2.2.2.4. Tài khoản sử dụng:
Theo Thông tư 200/ 2014/TT-BTC các khoản giảm trừ doanh thu được hạch toán vào tài khoản loại 5:
Tài khoản 521 – Các khoản giảm trừ doanh thu dùng để phản ảnh các khoản phát sinh làm giảm doanh thu bán hàng hóa và cung cấp dịch vụ.
Tài khoản 521 “Các khoản giảm trừ doanh thu” có tài khoản cấp 2:
- Tài khoản 5211: Chiết khấu thương mại
- Tài khoản 5212: Hàng bán bị trả lại
- Tài khoản 5213: Giảm giá hàng bán
Kết cấu tài khoản 521:
TK 521 – Các khoản giảm trừ doanh thu
|
|
| Tổng phát sinh bên Nợ | Tổng phát sinh bên Có |
- Tài khoản 521 không có số dư cuối kỳ.
2.2.2.5. Trình tự hạch toán:
(1) Phản ánh số tiền chiết khấu thương mại, giảm giá hàng bán thực tế phát
sinh trong kỳ, ghi:
Trường hợp sản phẩm, hàng hóa đã bán phải giảm giá, chiết khấu thương mại cho người mua thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ, và doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ, ghi:
Nợ TK 521 – Các khoản giảm trừ doanh thu
Nợ TK 3331 – Thuế GTGT phải nộp (thuế GTGT đầu ra được giảm)
Có các TK 111, 112, 131, …
Trường hợp sản phẩm, hàng hóa đã bán phải giảm giá, chiết khấu thương mại cho người mua không thuộc đối tượng chịu thuế GTGT tính theo phương pháp trực tiếp thì khoản giảm giá hàng bán cho người mua, ghi:
Nợ TK 521 – Các khoản giảm trừ doanh thu
Có TK 111, 112, 131, …
(2) Kế toán hàng bán bị trả lại
Khi doanh nghiệp nhận lại sản phẩm, hàng hóa bị trả lại, kế toán phản ánh giá vốn của hàng bán bị trả lại:
+ Trường hợp doanh nghiệp hạch toán hàng tồn kho theo phương pháp kê khai thường xuyên, ghi:
Nợ TK 154- Chi phí sản xuất, kinh doanh dở dang
Nợ TK 155 – Thành phẩm
Nợ TK 156 – Hàng hóa
Có TK 632 – Giá vốn hàng bán
+ Trường hợp doanh nghiệp hạch toán hàng tồn kho theo phương pháp kiểm kê định kỳ, ghi:
Nợ TK 611 – Mua hàng
Nợ TK 631 – Giá thành sản xuất
Có TK 632 – Giá vốn hàng bán.
Thanh toán với người mua hàng về số tiền của hàng bán bị trả lại:
+ Đối với sản phẩm, hàng hóa thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ và doanh nghiệp nộp thuế GTGT tính theo phương pháp khấu trừ, ghi:
Nợ TK 5213 – Hàng bán bị trả trả lại
Nợ TK 3331 – Thuế GTGT phải nộp
Có các TK 111, 112, 131, …
+ Đối với sản phẩm, hàng hóa không thuộc đối tượng chịu thuế GTGT hoặc thuộc đối tượng chịu thuế GTGT tính theo phương pháp trực tiếp, số tiền thanh toán với người mua về hàng bán bị trả lại, ghi:
Nợ TK 5213 – Hàng bán bị trả lại
Có các TK 111, 112, 131, …
Các chi phí phát sinh liên quan đến hàng bán bị trả lại (nếu có), ghi:
Nợ TK 641 – Chi phí bán hàng
Có TK 111, 112, 131, …
(3) Cuối kỳ kế toán, kết chuyển tổng số giảm trừ doanh thu phát sinh trong kỳ sang tài khoản 511 “ Doanh thu bán hàng và cung cấp dịch vụ”:
Nợ TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
Có TK 521 – Các khoản giảm trừ doanh thu.

Sơ đồ 2.2 Hạch toán các khoản giảm trừ doanh thu
2.2.3. Kế toán doanh thu hoạt động tài chính
2.2.3.1 Khái niệm:
Doanh thu hoạt động tài chính là những doanh thu, lãi liên quan đến hoạt động tài chính, hoạt động kinh doanh về vốn khác của doanh nghiệp : Thu lãi, thu nhập từ hoạt động cho thuê tài sản, thu nhập về hoạt động đầu tư, mua bán chứng khoán thu từ cổ tức lợi nhuận được chia…
2.2.3.2 Chứng từ sử dụng:
– Phiếu tính lãi
– Chứng từ liên quan đến việc chia cổ tức, lợi nhuận.
– Sổ nhật ký chung, sổ cái, sổ chi tiết.
– Phiếu thu.
– Hóa đơn GTGT.
– Giấy báo có.
2.2.3.3. Nguyên tắc kế toán:
Doanh thu hoạt động tài chính được phản ánh trên TK 515 bao gồm các khoản doanh thu tiền lãi, tiền bản quyền, cổ tức, lợi nhuận được chia… được thực hiện trong kỳ, không phân biệt các khoản doanh thu đó thực đã thu được tiền hay sẽ thu được.
2.2.3.4. Tài khoản sử dụng:
Theo Thông tư 200/ 2014/TT-BTC của Bộ Tài Chính kế toán doanh thu tài chính sử dụng tài khoản 515 – “ Doanh thu hoạt động tài chính”
- Kết cấu tài khoản 515:
Tài khoản 515 – “Doanh thu hoạt động tài chính”
| – Số thuế GTGT phải nộp tính theo phương pháp trực tiếp nếu có. – Kết chuyển doanh thu hoạt động tài chính thuần sang tài khoản 911- “ xác định kết quả kinh doanh”. | – Các khoản doanh thu hoạt động tài chính phát sinh trong kỳ |
| Tổng phát sinh nợ | Tổng phát sinh có |
- Tài khoản 515 không có số dư cuối kỳ
2.2.3.5. Trình tự hạch toán
(1) Phản ánh doanh thu, cổ tức lợi nhuận được chia bằng tiền phát sinh trong kỳ từ hoạt động góp vốn đầu tư:
Khi nhận được thông báo về quyền nhận cổ tức, lợi nhuận từ hoạt động đầu tư:
Nợ TK 138 – Phải thu khác
Có TK 515 – Doanh thu hoạt động tài chính
(2) Định kỳ, khi có bằng chứng chắc chắn thu được lãi khoản cho vay, lãi tiền gửi, lãi trả chậm, trả góp, ghi:
Nợ TK 138 – Phải thu khác
Nợ TK 121, 128 (nếu lãi cho vay định kỳ được nhập vào gốc)
Có TK 515 – Doanh thu hoạt động tài chính
(3) Khi nhượng bán hoặc thu hồi khoản đầu tư tài chính, ghi:
Nợ các TK 111, 112, 131…
Nợ TK 635 – Chi phí tài chính (nếu bán bị lỗ)
Có các TK 121, 221,222, 228
Có TK 515 – Doanh thu hoạt động tài chính
(4) Kế toán bán ngoại tệ, ghi:
Nợ TK 1111,1121 (tỷ giá thực tế)
Nợ TK 635 – Chi phí tài chính (chênh lệch giữa tỷ giá thực tế bấn nhỏ hơn giá trị sổ sách)
Có TK 1112, 1122 (theo tỷ giá trên sổ sách kế toán)
Có TK 515 – Doanh thu hoạt động tài chính (chênh lệch giữa tỷ giá thực tế bán lớn hơn giá trị sổ sách)
(5) Khi xử lý chênh lệch tỷ giá hối đoái, do đánh giá lại số dư các khoản mục tiền tệ có gốc ngoại tệ, kế toán kết chuyển toàn bộ khoản lãi chênh lệch tỷ giá hối đoái đánh giá lại, ghi:
Nợ TK 413 – Chênh lệch tỷ giá hối đoái
Có TK 515 – Doanh thu hoạt động tài chính
(6) Cuối kỳ kế toán, kết chuyển doanh thu hoạt động tài chính để xác định kết quả kinh doanh, ghi:
Nợ TK 515- Doanh thu hoạt động tài chính
Có TK 911 – Xác định kết quả kinh doanh.

Sơ đồ 2.3. Sơ đồ hạch toán doanh thu tài chính
( Nguồn: Thông tư 200/2014/TT-BC)
2.2.4 Kế toán thu nhập khác:
2.2.4.1. Khái niệm:
Thu nhập khác là những khoản thu các khoản thu nhập khác ngoài hoạt động sản xuất, kinh doanh của doanh nghiệp. Những khoản này doanh nghiệp không tính trước và mang tính không thường xuyên. Cụ thể bao gồm:
- Thu nhập từ nhượng bán, thanh lý TSCĐ.
- Thu tiền được phạt do khách hàng vi phạm hợp đồng.
- Thu các khoản nợ khó đòi đã xử lý xóa sổ.
- Các khoản thuế được ngân sách Nhà nước hoàn lại.
- Thu các khoản nợ phải trả không xác định được chủ.
- Các khoản tiền thưởng của khách hàng liên quan đến tiêu thụ hàng hóa, sản phẩm, dịch vụ không tính trong doanh thu (nếu có).
- Thu nhập quà biếu, quà tặng bằng tiền, hiện vật của các tổ chức, cá nhân tặng cho doanh nghiệp.
- Các khoản thu nhập kinh doanh của những năm trước bị bỏ sót hay quên ghi sổ kế toán, năm nay mới phát hiện ra,…
Theo Điều 93 Thông tư 200/2014/TT-BTC thu nhập khác được ghi nhận khi:
- Nhận được khoản tiền phạt vi phạm hợp đồng, nợ khó khó đòi,…và có đầy đủ các chứng từ liên quan như bản hợp đồng kinh tế, hóa đơn GTGT đầu ra, giấy báo
Có,…
- Theo nguyên tắc phù hợp.
- Tính vào thuế TNDN phải nộp.
2.2.4.2. Chứng từ sử dụng
Các loại chứng từ được sử dụng cho tài khoản thu nhập khác gồm:
- Hóa đơn GTGT hoặc hóa đơn bán hàng. – Phiếu thu.
- Giấy báo Có.
- Biên bản thanh lý tài sản cố định.
- Biên bản nhượng bán tài sản cố định.
2.2.4.3. Nguyên tắc kế toán
Các khoản thu nhập khác được phản ánh vào tài khoản này bao gồm thu nhập từ nhượng bán, thanh lý TSCĐ; thu được phạt do khách hàng vi phạm hợp đồng, thu các khoản nợ khó đòi đã xử lý; chênh lệch lãi do đánh giá lại vật tư, hàng hóa, TSCĐ đem đi góp vốn; thu nhập từ quà tặng, các khoản thu nhập khác.
2.2.4.4. Tài khoản sử dụng:
Tài khoản kế toán Thu nhập khác hoạch toán là TK 711-“ Thu nhập khác”
- Kết cấu tài khoản:
Tài khoản 711- “Thu nhập khác”
| -Số thuế GTGT phải nộp (nếu có) tính theo phương pháp trực tiếp đối với các khoản thu nhập khác (nếu có). -Cuối kỳ kết chuyển toàn bộ Thu nhập khác sang TK 911 “Xác định kết quả kinh doanh” | -Các khoản thu nhập khác phát sinh trong kỳ |
- Tài khoản 711 không có số dư cuối kỳ
2.8.4. Trình tự hạch toán:
(1) Kế toán thu nhập khác phát sinh từ việc nhượng bán, thanh lý TSCĐ:
– Phản ánh số thu nhập thanh lý, nhượng bán TSCĐ:
Nợ TK 111, 112, 131 (tổng thanh toán)
Có TK 711 – Thu nhập khác
Có TK 3331 – Thuế GTGT phải nộp (nếu có)
– Các chi phí phát sinh liên quan đến hoạt động thanh lý, nhượng bán TSCĐ, ghi: Nợ TK 811 – Chi phí khác
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có)
Có các TK 111, 112, 141, 331 (tổng thanh toán)
– Đồng thời ghi giảm nguyên giá TSCĐ thanh lý, nhượng bán, ghi:
Nợ TK 214 – Hao mòn TSCĐ
Nợ TK 811- Chi phí khác
Có TK 211 – TSCĐ hữu hình
(2) Các khoản nợ phải trả không xác định được chủ nợ, quyết định xóa và tính vào thu nhập khác, ghi:
Nợ TK 331 – Phải trả cho người bán
Nợ TK 338 – Phải trả, phải nộp khác
Có TK 711 – Thu nhập khác
(3) Cuối kỳ, kết chuyển các khoản thu nhập khác phát sinh trong kỳ vào TK 911” Xác định kết quả kinh doanh”, ghi:
Nợ TK 711 – Thu nhập khác
Có TK 911 – Xác định kết quả kinh doanh.

Sơ đồ 2.4. Hạch toán doanh thu kế toán thu nhập khác
( Nguồn: Thông tư 200/2014/TT-BTC)
2.3. KẾ TOÁN CHI PHÍ KINH DOANH
2.3.1 Kế toán giá vốn hàng bán:
2.3.1.1. Khái niệm
Theo điều 89 thông tư 200/2014/TT-BTC: giá vốn hàng bán là toàn bộ chi phí liên quan đến quá trình bán hàng bao gồm giá trị giá vốn hàng xuất bán, chi phí mua hàng phân bổ cho hàng bán trong kỳ. Việc xác định chính xác giá trị hàng bán là cơ sở tính kết quả hoạt động kinh doanh.
Ghi nhận giá vốn hàng bán phải tuân thủ theo nguyên tắc phù hợp, nguyên tắc nhất quán (trong việc tính giá vốn hàng bán).
Ghi nhận giá vốn hàng bán là ghi nhận một khoản chi phí hoạt động kinh doanh, do đó liên quan đến thuế TNDN, các chi phí hợp lý hợp lệ được quy định tại Luật thuế TNDN.
2.3.1.2. Chứng từ sử dụng
- Phiếu nhập kho, phiếu xuất kho.
- Bảng tổng hợp xuất, nhập tồn.
- Phiếu xuất kho kiêm vận chuyển nội bộ.
- Phiếu xuất kho hàng gửi bán đại lý. – Hóa đơn bán hàng, hóa đơn GTGT.
2.3.1.3. Phương pháp xác định giá vốn
Theo Thông tư 200/2014/TT/BTC ban hành ngày 22/12/2014 của Bộ Tài Chính quy định giá trị xuất kho của hàng hóa theo một trong 3 phương pháp sau:
- Phương pháp thực tế đích danh
- Phương pháp nhập trước, xuất trước (FIFO)
- Phương pháp bình quân gia quyền
Riêng đối với hàng hóa thì có thêm 1 phương pháp nữa là : phương pháp giá bán lẻ.
Phương pháp thực tế đích danh: Theo phương pháp này, giá thực tế vật tư xuất kho được tính trên cơ sở số lượng vật tư xuất kho và đơn giá thực tế nhập kho của chính lô vật tư xuất kho đó:
Trị giá thực tế = Số lượng vật tư x Đơn giá đích danh vật tư xuất kho
Phương pháp này thường được áp dụng cho các doanh nghiệp có ít loại mặt hàng hoặc mặt hàng ổn định và dễ nhận diện được, phương pháp này thì đơn giản,dễ tính, chi phí thực tế phù hợp với doanh thu thực tế, tuy nhiên chỉ phù hợp với đơn vị có giá trị hàng tồn kho lớn mang tính chất đơn chiếc và ổn định.
Phương pháp nhập trước xuất trước (FIFO): Phương pháp này được thực hiện trên giả định vật tư được nhập kho trước thì sẽ xuất trước và lấy giá thực tế của lần đó là giá vật tư xuất kho, vật tư còn tồn kho cuối kỳ được tính theo đơn giá những lần nhập kho sau cùng. Với phương pháp này, kế toán phải theo dõi được đơn giá thực tế và số lượng của từng lô hàng nhập kho. Sau đó, khi xuất kho căn cứ vào số lượng xuất tính ra giá thực tế:
Trị giá thực tế vật tư = Số lượng vật x Đơn giá thực tế vật tư xuất kho tư xuất kho của lô hàng nhập trước
Phương pháp này áp dụng cho tất cả các doanh nghiệp có thể quản lý được thời gian nhập của từng lô hàng cụ thể, tính ngay được giá vốn của lô hàng đi xuất,đảm bảo cung cấp kịp thời số liệu cho kế toán ghi chép và công tác quản lý, trị giá trong kho cũng sẽ sát với giá thị trường hơn. Tuy nhiên đối với doanh nghiệp có nhiều chủng loại mặt hàng, hoạt động xuất nhập liên tục áp dụng phương pháp này sẽ khiến cho chi phí hạch toán và khối lượng công việc nhiều.
Phương pháp bình quân gia quyền: Đây là phương pháp mà giá thực tế được tính trên cơ sở đơn giá thực tế bình quân của vật tư:
Giá thực tế vật = Số lượng vật tư xuất x Đơn giá bình quân tư xuất kho kho của vật tư
Vậy vấn đề khi doanh nghiệp áp dụng tính giá xuất kho của hàng tồn kho theo phương pháp bình quân gia quyền là tính đơn giá bình quân. Hiện nay, doanh nghiệp có thể sử dụng một trong số các loại đơn giá bình quân:
Đơn giá bình quân gia quyền cả kỳ dự trữ (đơn giá bình quân gia quyền cuối kỳ).
Giá trị thực tế hàng tồn đầu kỳ và nhập trong kỳ
Đơn giá bình quân =
Số lượng vật tư tồn đầu kỳ và nhập trong kỳ
Phương pháp này tính toán đơn giản, ít tốn công sức nhưng không cung cấp thông tin kịp thời, không biết ghi tồn kho tại từng thời điểm.
Đơn giá bình quân cuối kỳ trước (đơn giá bình quân đầu kỳ này): Trị giá thực tế vật tư xuất kho trong kỳ lấy theo đơn giá bình quân cuối kỳ trước/ đơn giá bình quân đầu kỳ này đã tính được làm cơ sở tính giá.
Giá gốc vật tư tồn kho đầu kỳ (hoặc cuối kỳ trước)
Giá đơn vị bình quân =
Lượng thực tế vật tư tồn kho đầu kỳ (hoặc cuối kỳ trước)
Phương pháp này đơn giản, dễ tính toán, đảm bảo tính kịp thời của số liệu kế toán nhưng giá trị xuất kho không phản ánh theo giá thị trường và không tính đến sự biến động của giá cả trong kỳ.
Đơn giá bình quân liên hoàn (sau mỗi lần nhập): Sau mỗi lần nhập, kế toán xác định đơn giá bình quân cho từng vật tư.
Trị giá thực tế vật tư tồn kho sau mỗi lần nhập
Đơn giá bình quân sau =
Số lượng thực tế vật tư tồn kho sau mỗi lần nhập
Phương pháp này vừa phản ánh được tình hình biến động của giá cả, vừa đảm bảo tính kịp thời của số liệu kế toán nhưng có nhược điểm là khối lượng tính toán lớn, tốn nhiều công sức.
Phương pháp giá bán lẻ: Phương pháp giá bán lẻ là khái niệm mới đối với hệ thống kế toán Việt Nam. Phương pháp này áp dụng cho các doanh nghiệp trong ngành bán lẻ với số lượng các mặt hàng lớn và lượng giao dịch nhiều (Điển hình là các siêu thị).
Để áp dụng được phương pháp này thì các chỉ tiêu giá trị hàng tồn kho được, ghi nhận theo giá gốc và giá bán lẻ.
Giá gốc là giá trị được ghi nhận theo chi phí nhập.
Giá bán lẻ = Giá gốc + Chi phí bán hàng + Chi phí quản lý + Chi phí.
tài chính + Lợi nhuận dự kiến.
F:\DỮ LIỆU MỚI CẦN ĐỔI TÊN VÀ ĐĂNG 2025\TÀI LIỆU 2024/ Khóa luận tốt nghiệp KẾ TOÁN
Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toánKhóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán Khóa luận tốt nghiệp kế toán


