
Quản trị quan hệ khách hàng cá nhân trong công tác huy động vốn tại ngân hàng TMCP Sài Gòn- Hà Nội CN Quảng Nam
Nguồn vốn lớn là điều kiện thuận lợi cho ngân hàng mở rộng quan hệ tín dụng với các thành phần kinh tế cả về quy mô, khối lượng, thời gian và thời hạn cho vay, giúp ngân hàng hoàn toàn tự quyết trong hoạt động kinh doanh của mình cũng như nắm bắt được các cơ hội kinh doanh.
Ngày nay, cạnh tranh giữa các ngân hàng không còn đơn thuần là cạnh tranh về lãi suất, thương hiệu, chất lượng dịch vụ mà còn cạnh tranh trong việc củng cố, duy trì mối quan hệ giữa khách hàng với ngân hàng. Ý thức được tầm quan trọng của các hoạt động hướng tới khách hàng, ngày càng có nhiều ngân hàng quan tâm hơn đến các ứng dụng quản trị quan hệ khách hàng (Customer relationship management – CRM). Đây là một giải pháp toàn diện nhằm thiết lập, duy trì và phát triển mối quan hệ khách hàng
Ngân hàng TMCP Sài Gòn- Hà Nội nói chung và ngân hàng TMCP Sài GÒn- Hà Nội CN Quảng Nam nói riêng với nguồn vốn huy động từ khách hàng cá nhân chiếm tỷ trọng khá cao trong tổng nguồn vốn huy động, thế nên để tồn tại và cạnh tranh trên thị trường bên cạnh việc phát triển sản phẩm dịch vụ phải duy trì mối quan hệ tốt với khách hàng hiện tại, phát triển khách hàng mới. Chính vì lẽ đó, tôi quyết định chọn đề tài : “Quản trị quan hệ khách hàng cá nhân trong công tác huy động vốn tại ngân hàng TMCP Sài Gòn- Hà Nội CN Quảng Nam”
- Mục tiêu nghiên cứu
Hệ thống hóa cơ sở lý luận quản trị quan hệ khách hàng- quản trị quan hệ khách hàng cá nhân trong công tác huy động vốn
Đánh giá thực trạng quản trị quan hệ khách hàng cá nhân trong công tác huy động vốn tại ngân hàng TMCP Sài Gòn- Hà Nội CN Quảng Nam
Đề xuất giải pháp hoàn thiện công tác quản trị quan hệ khách hàng trong công tác huy động vốn tại ngân hàng TMCP Sài Gòn- Hà Nội CN Quảng Nam
Đối tượng nghiên cứu
Đối tượng nghiên cứu là những vấn đề lý luận và thực tiễn liên quan đến quản trị khách hàng cá nhân trong công tác huy động vốn tại ngân hàng TMCP Sài Gòn- Hà Nội CN Quảng Nam
Phạm vi nghiên cứu
Nội dung: Đề tài nghiên cứu các vấn đề liên quan đến việc quản trị quan hệ khách hàng như các chính sách, thông tin cũng như mối quan hệ với khách hàng của chi nhánh trong thời gian qua
Không gian: Đề tài được thực hiện tại ngân hàng TMCP Sài Gòn- Hà Nội CN Quảng Nam
Phương pháp nghiên cứu tài liệu: Tham khảo các tài liệu về CRM từ sách báo, các tạp chí, mạng Internet,… , kế thừa các nghiên cứu liên quan và tổng hợp các lý luận cơ bản về quản trị quan hệ khách hàng
Phương pháp thu thập dữ liệu: thu thập dữ liệu thứ cấp từ các nguồn sẵn có tại ngân hàng.
Phương pháp điều tra, thống kê, phân tích.
Chương 1: Cơ sở lý luận về quản trị quan hệ khách hàng
Chương 2: Thực trạng quản trị quan hệ khách hàng cá nhân trong công tác huy động vốn tại ngân hàng TPCP Sài Gòn- Hà Nội CN Quảng Nam
Chương 3: Một số giải pháp quản trị quan hệ khách hàng cá nhân trong công tác huy động vốn tại ngân hàng TPCP Sài Gòn- Hà Nội CN Quảng Nam
CHƯƠNG 1
CƠ SỞ LÝ LUẬN VỀ QUẢN TRỊ QUAN HỆ KHÁCH HÀNG
Khách hàng của một tổ chức là một tập hợp những cá nhân, nhóm người, doanh nghiệp… có nhu cầu sử dụng sản phẩm của công ty và mong muốn được thỏa mãn nhu cầu đó.
Như vậy, đối với mỗi doanh nghiệp, trong kinh doanh luôn có hai loại khách hàng: khách hàng bên ngoài và khách hàng nội bộ.
- Khách hàng là cá nhân
Khách hàng cá nhân chỉ những người mua sắm và tiêu dùng những sản phẩm nhằm thỏa mãn nhu cầu của cá nhân.
- Khách hàng tổ chức
Khách hàng tổ chức là tổ chức mua hàng hoá và dịch vụ để sản xuất, để bán lại hay để phục vụ cho các nhu cầu hoạt động chung.
- Thứ nhất: Khách hàng chính là người tiêu thụ sản phẩm và dịch vụ của doanh nghiệp.
- Thứ hai: Khách hàng cũng chính là người tuyên truyền thông tin.
- Thứ ba: Khách hàng cũng giữ vai trò là “Người kêu gọi”.
Quản trị quan hệ khách hàng là một phương pháp nhằm thiết lập, duy trì và gia tăng các mối quan hệ với khách hàng và những đối tác khác để thu lợi do vậy mỗi bên đều đạt được mục tiêu của mình. Điều đó đạt được khi có sự trao đổi qua lại và đáp ứng đầy đủ các cam kết (Gronroos, C. (1994)).
“Giá trị dành cho khách hàng là sự chênh lệch giữa tổng giá trị khách hàng nhận được so với tổng chi phí của khách hàng. Tổng giá trị của khách hàng là toàn bộ những lợi ích mà khách hàng trông đợi ở một sản phẩm dịch vụ nhất định”
- Cung cấp cho khách hàng các dịch vụ tốt hơn
- Nâng cao hiệu quả của trung tâm hỗ trợ khách hàng
- Trợ giúp nhân viên bán hàng thực hiện đơn hàng một cách nhanh nhất
- Đơn giản hóa tiến trình tiếp thị và bán hàng
- Phát hiện các khách hàng mới
- Tăng doanh thu từ khách hàng
Mô hình IDIC đã được phát triển bởi Peppers và Rogers (2004) Theo mô hình IDIC, các công ty nên tiến hành bốn hoạt động để xây dựng mối quan hệ one-to-one gần hơn với khách hàng: Nhận diện khách hàng, Phân biệt khách hàng, Tương tác với khách hàng, và Cá biệt hóa khách hàng.
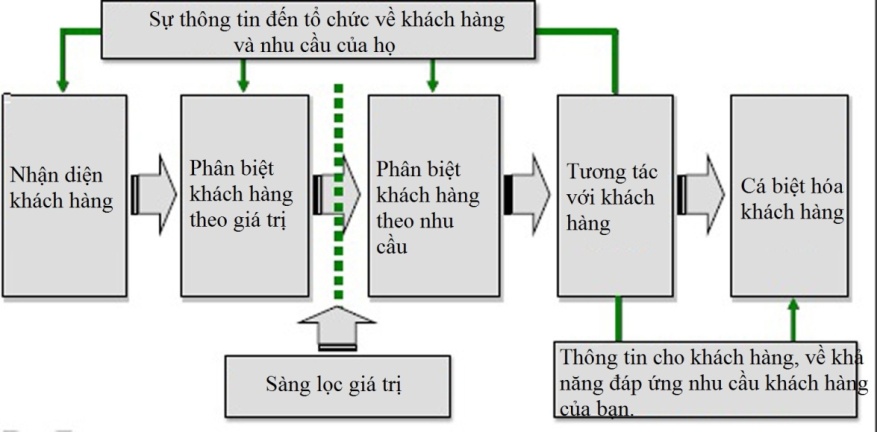
Hình 1.1. Mô hình IDIC ( Peppers và Rogers, 2004)
QCI là chuyên gia độc lập hỗ trợ các công ty thượng hạng trong việc quản lý KH. Chúng bao gồm cả lý thuyết chiến lược và những người thực hiện đầu tiên (Hewson và cộng sự, 2002). Mô hình QCI được mô tả như dưới đây.
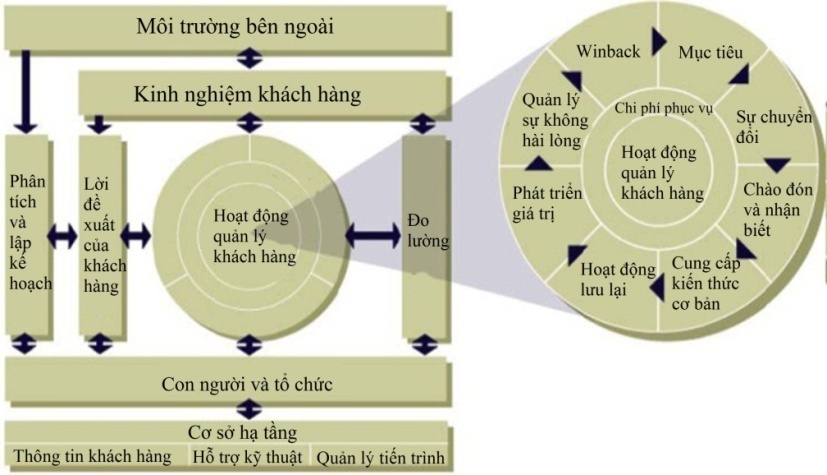
(Hewson và cộng sự, 2002)
Hình 1.2. Mô hình quản lý khách hàng QCI
Chuỗi giá trị CRM là một mô hình được phát triển bởi Francis Buttle. Theo Buttle (2004).Mục đích cơ bản của mô hình này là để đảm bảo rằng các công ty xây dựng các mối quan hệ đôi bên cùng có lợi lâu dài với KH có ý nghĩa chiến lược.
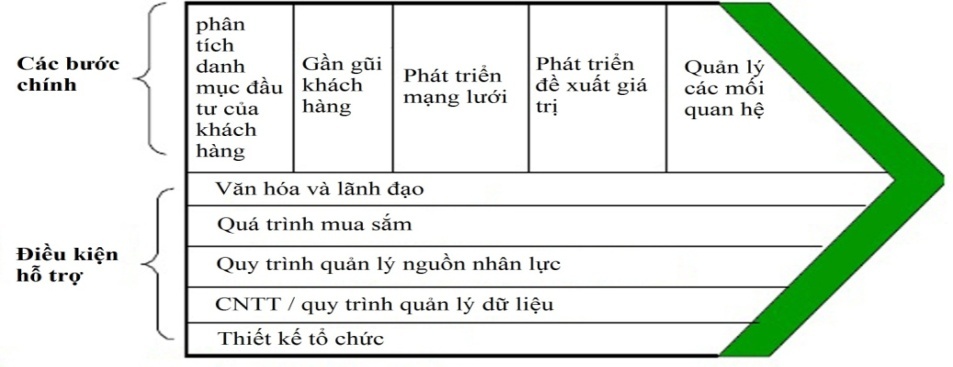
Hình 1.3. Các chuỗi giá trị CRM (Buttle, 2004)
Đây là một mô hình toàn diện được phát triển bởi Adrian Payne. Mô hình xác định năm tiến trình cốt lõi trong quản trị quan hệ khách hàng như tiến trình phát triển chiến lược, tiến trình tạo ra giá trị, tiến trình tích hợp đa kênh, tiến trình đánh giá hiệu suất và tiến trình quản lý thông tin. Chúng có thể được nhóm lại thành CRM chiến lược, CRM hoạt động và CRM phân tích.
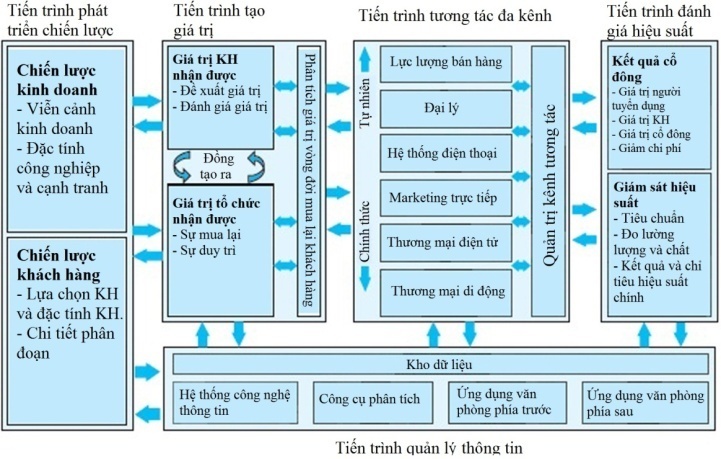
Hình 1.4. Mô hình chiến lược cho CRM (Payne, 2006).
Nội dung của cơ sở dữ liệu khách hàng
Một cơ sở dữ liệu có thể bao gồm những thông tin về
- Thông tin về khách hàng hiện tại và khách hàng tiềm năng
- Các cuộc giao dịch.
- Thông tin về phản hồi của khách hàng
- Thông tin về sản phẩm: đây là những thông tin về những sản phẩm đã được khuyến mãi theo cách thức nào, ở đâu, khi nào và những phản hồi thu nhận được từ khách hàng về sản phẩm.
- Thông tin mô tả: phân đoạn thị trường và những dữ liệu phân tích có liên quan..
Thu thập dữ liệu từ đâu?
- Theo cách truyền thống, lực lượng bán hàng
- Những dự án nghiên cứu thị trường cũng có thể góp phần xây dựng cơ sở dữ liệu khách hàng từ chính các khách hàng.
- Công nghệ thông tin
Ngoài ra còn có các công cụ marketing trực tiếp như: Direct mail, telemarkting và những tiếp xúc khác với khách hàng
Khách hàng thường được phân chia thành các nhóm như sau:
+ Những khách hàng có giá trị nhất (most valueable customers- MVCs)
+ Những khách hàng có khả năng tăng trưởng cao nhất (most groweable customers MGCs)
+ Below-zeros (BZs)
+ Những khách hàng cần dịch chuyển (Migrators)
Tương tác là sự hợp tác trong đó doanh nghiệp và khách hàng cùng tạo dựng một giao dịch có lợi cho cả hai phía và cho những giao dịch tiếp theo.
Tương tác có tính hai chiều đó là việc thu thập thông tin khách hàng và thu thập các phản hồi từ phía khách hàng. Mỗi khách hàng có một sự yêu thích khác nhau đối với các phương tiện tương tác, kênh truyền thông riêng có thể là email, web, điện thoại, đại diện bán hàng….
Cá biệt hóa là cung cấp chính xác những gì khách hàng đang thực sự cần nó. Đối với những sản phẩm tiêu chuẩn hóa có thể cá biệt hóa theo khách hàng bằng cách thay đổi sản phẩm, bổ sung các đặc điểm, kết nối các sản phẩm khác..

CHƯƠNG 2
THỰC TRẠNG CÔNG TÁC QUẢN TRỊ QUAN HỆ
KHÁCH HÀNG CÁ NHÂN TRONG CÔNG TÁC HUY ĐỘNG VỐN TẠI NH TMCP SÀI GÒN- HÀ NỘI CN QUẢNG NAM
Tên giao dịch: Saigon – Hanoi Joint-stock commercial banks
Năm thành lập: 1993
Trụ sở chính: Số 77 Trần Hưng Đạo – Hoàn Kiếm – Hà Nội ĐT: (04) 3942 3388 Fax: (04) 3941 0944
Vốn điều lệ: Gần 9,000 tỷ VNĐ.
Người đại diện theo pháp luật:Ông Nguyễn Văn Lê – Tổng GĐ
Lĩnh vực kinh doanh:
Ngân hàng được thành lập nhằm thực hiện các giao dịch ngân hàng bao gồm huy động và nhận tiền gửi ngắn hạn, trung và dài hạn từ các tổ chức và cá nhân; cho vay ngắn hạn,trung và dài hạn đối với các tổ chức và cá nhân; thực hiện các giao dịch ngoại tệ, các dịch vụ tài trợ thương mại quốc tế, chiết khấu thương phiếu, trái phiếu và các giấy tờ có giá khác; và các dịch vụ ngân hàng khác được NHNN cho phép.
Mạng lưới hoạt động: SHB có gần 400 điểm Giao dịch trên các tỉnh thành trong nước và 2 Chi nhánh Quốc tế tại Campuchia và Lào.
Tổng tài sản: Trên 143,000 tỷ VNĐ.
- Chức năng và nhiệm vụ của Chi nhánh
- Chức năng nhiệm vụ của các phòng ban tại Chi Nhánh
- Tổ chức bộ máy của chi nhánh
BAN GIÁM ĐỐC
PGD HỘI AN
PHÒNG HÀNH CHÍNH TỔNG HỢP
PHÒNG TÍN DỤNG
PHÒNG HÀNH CHÍNH KẾ TOÁN
PGD ĐIỆN BÀN
PHÒNG DỊCH VỤ KHÁCH HÀNG
TTQT
KS& HỖ TRỢ TD
TD DN
TD CÁ NHÂN
QUỸ
KSV
GDV
KẾ TOÁN
IT
Hình 2.1. Bộ máy tổ chức chi nhánh SHB Quảng Nam
- Các sản phẩm dịch vụ điển hình
– Cho vay: cho vay tiêu dùng, cho vay sản xuất kinh doanh…
– Dịch vụ thẻ, quản lý tài chính
– Chuyển tiền ra nước ngoài/về nước
– Kinh doanh ngoại tệ, thanh toán xuất nhập khẩu, Bảo lãnh
– Dịch vụ NH điện tử và các dịch vụ thanh toán tự động
- Tình hình hoạt động huy động vốn của chi nhánh từ năm 2012 đến nay
Bảng 2.1.Tình hình huy động vốn của chi nhánh
từ năm 2012 đến 2014
| Chỉ tiêu | Số tiền | Chênh lệch 2013/2012 | Chênh lệch 2014/2013 | ||
| Năm 2012 | Năm 2013 | Năm 2014 | |||
| 1.Tiền gửi KKH | 41,280,365,765 | 55,923,458,509 | 37,680,257,652 | 14,643,092,744 | -18,243,200,857 |
| +VND | 40,766,358,920 | 52,090,919,135 | 37,555,949,856 | 11,324,560,215 | -14,534,969,279 |
| +Ngoại tệ quy đổi | 514,006,845 | 3,832,539,374 | 124,307,796 | 3,318,532,529 | -3,708,231,578 |
| 2.Tiền gửi CKH TCKT | 50,345,298,657 | 55,588,084,697 | 92,179,490,273 | 5,242,786,040 | 36,591,405,576 |
| +VND | 50,345,298,657 | 55,588,084,697 | 92,179,490,273 | 5,242,786,040 | 36,591,405,576 |
| +Ngoại tệ quy đổi | 0 | 0 | 0 | 0 | 0 |
| 3.Tiền gửi tiết kiệm | 394,718,569,738 | 306,602,721,277 | 418,779,071,680 | -88,115,848,461 | 112,176,350,403 |
| +VND | 387,996,079,370 | 286,303,439,007 | 409,997,408,519 | -101,692,640,363 | 123,693,969,512 |
| +Ngoại tệ quy đổi | 6,722,490,368 | 20,299,282,270 | 8,781,663,161 | 13,576,791,902 | -11,517,619,109 |
| 4.Tiền gửi ký quỹ | 989,632,076 | 1,515,317,620 | 677,098,460 | 525,685,544 | -838,219,160 |
Thông tin cơ bản của khách hàng cá nhân được thu thập ngay từ lần đầu tiên bắt đầu giao dịch với ngân hàng. Một cá nhân hay tổ chức nào muốn sử dụng sản phẩm, dịch vụ của SHB đều phải nêu rõ thông tin cá nhân như họ tên, địa chỉ, số chứng minh nhân dân, điện thoại, và chữ ký của mỗi khách hàng trên tờ khai đăng ký mở cif và tài khoản
Mỗi khách hàng sẽ được cấp một mã số CIF ( customer information file) lưu trữ toàn bộ thông tin của mình. Số CIF là mã số duy nhất của mỗi khách hàng do hệ thống tự tạo ra gồm 10ký tự .
Ngân hàng SHB sử dụng các tiêu chí phân tích dữ liệu khách hàng cá nhân trên cơ sở dữ liệu huy động vốn bình quân của từng quý
- Trung bình tiền gửi tiết kiệm (TK) có kỳ hạn trong kỳ: 3 tháng liền kề liên tiếp (chỉ tính tiền gửi có kỳ hạn)
- Trung bình tiền gửi thanh toán (TT) trong kỳ: 3 tháng liền kề liên tiếp (chỉ tính tiền gửi không kỳ hạn)
`
Theo đó tiêu chí của SHB- CN Quảng Nam như sau
- Khách hàng cá nhân trong huy động vốn: Khách hàng đạt một trong các tiêu chí sau được xếp loại khách hàng
Bảng 2.2. Bảng xếp loại khách hàng
| KV | Tiêu chí | Khách hàng loại A | Khách hàng loại B | Khách hàng loại C | Khách hàng thông thường |
| Quảng Nam | Số dư tiền gửi có kỳ hạn bình quân 3 tháng liền kề (VND) | >3 tỷ | 2- <3 tỷ | 1<2 tỷ | < 1 tỷ |
| Số dư tiền gửi không kỳ hạn bình quân 3 tháng liền kề (VND) | >200 triệu | 100-<200triệu | 50- <100 triệu | <50 triệu |
- Lựa chọn khách hàng mục tiêu
Dựa vào số dư bình quân của nhóm đối tượng khách hàng, SHB lựa chọn cho mình khách hàng mục tiêu hay khách hàng VIP của SHB Quảng Nam là khách hàng loại A, B, C. Theo đó số lượng khách hàng VIP gồm:
Bảng 2.6. Số lượng khách hàng VIP của SHB Quảng Nam
| Số dư bình quân | PGD Hội An | PGD Điện Bàn | Chi nhánh | Tổng chi nhánh |
| Kh loại C | 49 | 22 | 81 | 152 |
| Kh loại B | 6 | 1 | 11 | 18 |
| Kh loại A | 4 | 2 | 9 | 15 |
Các công cụ tương tác hiện nay của SHB nói chung và SHB Quảng Nam nói riêng gồm :
– Tương tác trực tiếp với khách hàng tại ngân hàng
– Tương tác qua hệ thống tin nhắn tới điện thoại
– Điện thoại trực tiếp
– Qua thư, fax…
Chính sách chung để phục vụ khách hàng VIP
Cung cấp khách hàng về mặt thông tin
Hỗ trợ khách hàng về mặt thông tin
Thăm hỏi trực tiếp hoặc gián tiếp qua các phương tiện truyền thông như điện thoại, email, gửi thư… hoặc tặng quà cho khách hàng vào các dịp đặc biệt trong năm
Ưu đãi về lãi suất, giảm phí cho khách hàng
Ưu tiên trong giao dịch cho khách hàng
Để biết được khách hàng hài lòng những gì và không hài lòng những gì về ngân hàng, các nhân viên phòng dịch vụ khách hàng của chi nhánh đã phát ra 300 phiếu câu hỏi,trong đó nhóm khách hàng A, B, C do số lượng quá ít nên số lượng phiếu là 90, trong đó 15 phiếu khảo sát khách hàng loại A, 18 loại B và 97 loại C. Khách hàng thông thường là 170 phiếu. Qua điều tra đã thu được những kết quả thể hiện được phần nào đánh giá của khách hàng về mức độ phục vụ của ngân hàng
- NHỮNG HẠN CHẾ VÀ NGUYÊN NHÂN CỦA CHÍNH SÁCH QUẢN TRỊ QUAN HỆ KHÁCH HÀNG CÁ NHÂN TRONG CÔNG TÁC HUY ĐỘNG VỐN TẠI NGÂN HÀNG SHB QUẢNG NAM
- Những hạn chế
– Việc thu thập thông tin chưa hoàn toàn chính xác. Cơ sở dữ liệu khách hàng của Ngân hàng còn sơ sài và chung chung
– Phần đông khách hàng ( đặc biệt nhóm khách loại A, B, C) cho rằng họ không được nhận diện do đó họ không được hưởng những ưu tiên như ở nơi khách hàng thường xuyên giao dịch
– Xác định khách hàng mục tiêu chỉ dựa vào số dư bình quân mà bỏ qua một điểm rất quan trọng là “lòng trung thành” của khách hàng
– Kênh tương tác chủ yếu của SHB Quảng Nam với khách hàng tập trung tại 3 địa điểm: Tam Kỳ, Hội An, Điện Bàn chiếm tỷ lệ nhỏ so với địa bàn rộng lớn như tỉnh Quảng Nam.
– Công tác tư vấn, hỗ trợ khách hàng vẫn còn thụ động và ngắn hạn. Việc đánh giá chất lượng dịch vụ vẫn còn khá chủ quan…
- Nguyên nhân
Chưa có được một hệ thống CRM hoàn thiện.
Trình độ nhân sự trong CRM chưa chuyên nghiệp.
Công nghệ lưu trữ thông tin đơn giản, còn lại việc phân tích, đánh giá, phân loại và lựa chọn khách hàng chủ yếu được thực hiện bằng tay một cách thủ công và chưa thống nhất
Ngân hàng chưa tích hợp, liên kết được thông tin trong nội bộ, cụ thể chưa định danh được nhóm khách hàng (loại A,B,C, thông thường)
Ngoài ra cần kể đến một nguyên nhân nữa đó là ngân hàng chưa có một quy trình chăm sóc khách hàng cụ thể và thống nhất trên toàn hệ thống.
CHƯƠNG 3
MỘT SỐ GIẢI PHÁP QUẢN TRỊ QUAN HỆ KHÁCH HÀNG CÁ NHÂN TRONG CÔNG TÁC HUY ĐỘNG VỐN TẠI NGÂN HÀNG TMCP SÀI GÒN- HÀ NỘI CN QUẢNG NAM
3.1. CƠ SỞ ĐỀ XUẤT QUẢN TRỊ QUAN HỆ KHÁCH HÀNG TẠI SHB QUẢNG NAM
SHB phấn đấu đến năm 2015 trở thành Ngân hàng bán lẻ hiện đại, đa năng hàng đầu Việt Nam. Đến năm 2020 trở thành tập đoàn tài chính mạnh theo chuẩn quốc tế.
Cố gắng giữ vững thị phần của thị trường khách hàng mục tiêu của ngân hàng; Thu hút và tạo lập mối quan hệ bền vững với thị trường mới của ngân hàng; Phấn đấu thu hút 80-85% lượng khách cũ quay trở lại ngân hàng khi họ có nhu cầu.
3.2. MỘT SỐ GIẢI PHÁP QUẢN TRỊ QUAN QUAN HỆ KHÁCH HÀNG TẠI NGÂN HÀNG SHB QUẢNG NAM
Những thông tin cần phải thu thập nhằm xây dựng một cơ sở dữ liệu cho ngân hàng. Tất cả các dữ liệu này phải được cập nhật liên tục và phân tích
- Thu thập thông tin
- Cần mở thêm một số hình thức thu thập thông tin khác như E-mail, Fax, Internet, thông qua trang Web, điện thoại trực tiếp, thư … nhằm thu hút nhiều thông tin về khách hàng từ nhiều nguồn khác nhau.
- Tổ chức hội nghị khách hàng
- Nghiên cứu thị trường định kì để tìm hiểu nhu cầu và hành vi sử dụng sản phẩm, dịch vụ của khách hàng
- Lấy thông tin từ những kết quả thống kê
- Xây dựng chương trình câu lạc bộ hội viên ngân hàng ….
- Quản lý thông tin khách hàng
Sau khi thấu hiểu được thông tin về khách hàng, điều quan trọng là làm thông tin này ngày càng trở nên thiết thực bằng cách:
- Thông tin khách hàng thu thập từ nhiều nguồn khác nhau, phải đựơc tập hợp về thông qua trung tâm điện toán của ngân hàng.
- Kịp thời cung cấp cho nhân viên để nhân viên nắm rõ thông tin khách hàng khi làm việc với khách hàng, từ đó nâng cao quản lý khách hàng.
- Thông tin cũng phải được thường xuyên điều chỉnh kịp thời để loại bỏ thông tin cũ hoặc thông tin đã thay đổi.
- Quản lý khách hàng nên đề ra phương pháp và quy định cụ thể do một người phụ trách chuyên nghiệp, khống chế nghiêm ngặt việc mượn và sử dụng thông tin mật của khách hàng.
Xác định tiêu thức mới phân nhóm khách hàng để có một chế độ chăm sóc khách hàng kịp thời, thường xuyên, một tiêu thức mới đưa ra là dựa vào số dư bình quân và lợi nhuận khách hàng đem lại cho ngân hàng.
Cụ thể:
Nhân viên sẽ tiến hành chấm điểm khách hàng theo các tiêu chí để xác định hạng của khách hàng. Dựa vào đó để đưa ra các chiến lược chăm sóc phù hợp. Các chỉ tiêu được chấm điểm như sau:
Bảng 3.5. Điểm phân loại khách hàng theo số dư tiền gửi bình quân
| STT | Số dư tiền gửi có kỳ hạn bình quân 3 tháng liền kề | Điểm |
|---|---|---|
| 1 | > 3 tỷ | 100 |
| 2 | 1,5 tỷ – <3 tỷ | 80 |
| 3 | 800 triệu- < 1,5 tỷ | 60 |
| 4 | 400- < 800 triệu | 40 |
| 5 | 100-<400 triệu | 20 |
| 6 | <100 triệu | 0 |
| STT | Số dư tiền gửi không kỳ hạn bình quân 3 tháng liền kề | Điểm |
| 1 | > 200 triệu | 100 |
| 2 | 100- 200 triệu | 80 |
| 3 | 50-< 100 triệu | 60 |
| 4 | 30- <50 triệu | 40 |
| 5 | 10-<30 triệu | 20 |
| 6 | < 10 triệu | 0 |
- Phân loại dựa trên lợi nhuận khách hàng đem lại
Bảng 3.6. Điểm phân loại khách hàng theo lợi nhuận khách hàng đem lại
| STT | Lợi nhuận khách hàng đem lại (đồng/ quý) | Điểm |
| 1 | > 10.000.000 | 100 |
| 2 | 6.000.000- 10.000.000 | 80 |
| 3 | 3.000.000- < 6.000.000 | 60 |
| 4 | 2.000.000 -<3.000.000 | 40 |
| 5 | 1.000.000-<2.000.000 | 20 |
| 6 | <1.000.000 | 0 |
Bảng 3.7. Tỷ trọng điểm của từng chỉ tiêu đối với khách hàng
| STT | Tiêu chí | Tỷ trọng |
| 1 | Kết quả số dư bình quân | 60% |
| 2 | Lợi nhuận khách hàng đem lại | 40% |
Số điểm khách hàng= (kết quả số dư bình quân 3 tháng liền kề x 60%) + (lợi nhuận khách hàng đem lại x 40%)
Trong đó: kết quả số dư bình quân 3 tháng liền kề= số dư tiền gửi có kỳ hạn bình quân 3 tháng liền kề + số dư tiền gửi không kỳ hạn bình quân 3 tháng liền kề
Thông qua việc đánh giá và chấm điểm các chỉ tiêu, có thể xếp hạng khách hàng dựa trên tổng số điểm như sau:
Bảng 3.8. Bảng xếp hạng khách hàng cá nhân
| Hạng | Điểm | Đặc điểm |
|---|---|---|
| A | ≥ 90 | Là những khách hàng giao dịch lâu dài và mang lại lợi ích lớn cho Ngân hàng, thường xuyên sử dụng dịch vụ ngân hàng.Đây là mối quan hệ cần ưu ái và chăm sóc đặc biệt nhất |
| B | 70 ≤ Điểm < 90 | Là những khách hàng mang lại lợi ích tương đối lớn, khách hàng quan hệ tương đối ổn định. Đây là những mối quan hệ cần được gìn giữ , duy trì và cố gắng nâng lên hạng A |
| C | 50 ≤ Điểm < 70 | Là những khách hàng mang lại lợi ích tương đối thấp, có thể coi đây là những mối quan hệ cần được thúc đẩy tối đa. |
| KH thông thường | <50 | Là những khách hàng mang lại lợi ích thấp, hoặc khách hàng mới quan hệ với ngân hàng và có khả năng chuyển qua ngân hàng khác nếu có lợi. Không có chính sách cho nhóm khách hàng này |
Việc phân nhóm khách hàng được thực hiện đều đặn mỗi quý. Trước ngày 10 của tháng liền kề sau mỗi quý, IT hội sở thực hiện báo cáo và sẽ thông báo về các đơn vị kinh doanh biết những thay đổi về mặt con số của các khách hàng chẳng hạn số dư khách hàng sụt giảm, khách hàng không còn đáp ứng đủ tiêu chuẩn tối thiểu của khách hàng VIP hoặc có thể khách hàng tăng số dư và được thăng hạng vì đáp ứng được tiêu chí dành cho khách hàng VIP theo hạng mới cao hơn. Qua đó có thể có những chính sách chăm sóc kịp thời, đúng lúc, hợp lý
3.2.3. Tương tác với khách hàng
- Tương tác trực tiếp tại điểm giao dịch (chi nhánh, phòng giao dịch)
Cần đề xuất thêm một nhân viên tư vấn nắm rõ các sản phẩm, dịch vụ, tìm hiểu rõ nhu cầu khách hàng để phục vụ được tốt nhất
- Hỗ trợ qua điện thoại
Hiện nay hai số điện thoại hotline: 1800545422; 1800588856 được hoạt động 24/7 phục vụ khách hàng, cần lưu ý kiểm tra sản phẩm, dịch vụ của nhân viên tổng đài thường xuyên để tư vấn khách hàng hợp lý, hiệu quả nhất
a. Các hoạt động chung nhằm tăng cường mối quan hệ khách hàng
– Gửi thư ngỏ giới thiệu sản phẩm mới hoặc sắp có đợt khuyến mại mới đến địa chỉ email của tất cả khách hàng.
– Gửi lời chúc mừng bằng email hoặc tin nhắn điện thoại đến tất cả các khách hàng vào các dịp đặc biệt và nhân ngày kỷ niệm của khách hàng.
b. Các hoạt động nhằm tăng cường mối quan hệ khách hàng áp dụng cho từng nhóm khách hàng riêng biệt
Thực tế hiện nay, SHB đã thực hiện chính sách chăm sóc khách hàng cho nhóm khách hàng A, B, C, song do số lượng khách hàng VIP tại chi nhánh Quảng Nam còn khá ít, nhu cầu của họ lại thực tế hơn so với những ưu đãi mà SHB đưa ra
Với những khách hàng VIP, bên cạnh việc phát hành thẻ VIP của SHB, ngân hàng nên định danh thẳng trên corebanking để tiện cho việc theo dõi, tránh trường hợp khách hàng quên mang theo thẻ VIP…theo đó, khi gõ CIF hoặc tên khách hàng sẽ hiện ra khách hàng A,B,C hay thông thường trên màn hình intellect, giúp khách hàng có được những ưu tiên trong giao dịch
Chính sách chăm sóc khách hàng hiện nay được hội sở đề xuất, phân bổ và thống nhất chung cho toàn hệ thống, tuy nhiên chi nhánh cần có những đề xuất riêng thích hợp với từng vùng miền, địa phương..cụ thể cần cải thiện và thay đổi thêm một số mặt như sau:
- Khách hàng loại A:.
- Tiếp xúc thường xuyên với khách hàng
- Tổ chức các chương trình giao lưu gặp gỡ giữa lãnh đạo và nhân viên ngân hàng với khách hàng
- Hội nghị khách hàng là công việc mà hiện nay ngân hàng làm chưa tốt. Đây là hoạt động nhằm vinh danh những khách hàng lớn của ngân hàng. Để hoạt động này thêm hiệu quả ngân hàng thể kết hợp tổ chức giải đấu thể thao như bóng đá, cầu lông, bóng bàn .
- Cử nhân viên đến thăm hỏi nơi làm việc của khách hàng. Một lưu ý là đối với khách hàng loại A, lãnh đạo phòng sẽ trực tiếp hoặc phân công cho cán bộ có kinh nghiệm trên 3 năm thực hiện tất cả các nội dung chăm sóc khách hàng tại Phân loại A.
- Khách hàng loại B:
- Lãnh đạo phòng phân công cán bộ có kinh nghiệm trên 2 năm thực hiện tất cả các nội dung chăm sóc khách hàng thuộc phân loại B.
- Nắm bắt được sở thích của từng cá nhân (đây là nhiệm vụ của nhân viên giao dịch) để vào những dịp vui của họ có thể tặng những món quà phù hợp đảm bảo khách hàng sẽ nhớ và cảm kích đối với ngân hàng.
- Khách hàng loại C:
Lãnh đạo phòng phân công cán bộ có trên 1 năm kinh nghiệm làm việc thực hiện tất cả các nội dung chăm sóc khách hàng thuộc Phân loại C. Một nhân viên chăm sóc tối đa 10 khách hàng thuộc Phân loại C.
Việc phân công những cán bộ có kinh nghiệm, vững vàng nghiệp vụ chăm sóc khách hàng mục tiêu để tạo được tính chuyên nghiệp, sẵn sàng giải đáp những thắc mắc và hỗ trợ khách hàng một cách nhanh chóng.
3.2.5. Hoàn thiện công tác chăm sóc khách hàng theo tiến trình giao dịch
Hoạt động CSKH trước giao dịch đòi hỏi phải làm cho khách hàng thoải mái khi tiếp xúc với SHB, để có được điều này đòi hỏi nỗ lực rất lớn từ những nhân viên của SHB
- Dịch vụ khách hàng trong quá trình giao dịch
SHB cần phải tiếp cận được xu hướng mới, cải tổ lại hệ thống quầy giao dịch, cơ sở vật chất để khang trang, bắt mắt hơn, thường xuyên kiểm tra mặt tiền trước quầy giao dịch để biết được số lượng tờ gấp quảng cáo tương ứng với các chương trình đang hiện hành và loại bỏ những tờ gấp quảng cáo của các chương trình hết hiệu lực
SHB phải thường xuyên tổ chức các cuộc kiểm tra sát hạch văn bản, quy trình, nghiệp vụ, đồng thời tổ chức các cuộc thi tìm hiểu sản phẩm, dịch vụ của ngân hàng để các nhân viên có trách nhiệm nâng cao, trau dồi kỹ năng
Tổ chức phòng chờ cho khách hàng trước khi giao dịch, tăng cường tiện nghi phục vụ khách hàng như: Nước uống, báo chí, tivi, kẹo trong quá trình chờ.
- Dịch vụ khách hàng sau quá trình giao dịch
Cần chú ý đặc biệt đến khâu giải quyết khiếu nại, bồi hoàn
KẾT LUẬN
Khách hàng là điều kiện tiên quyết để ngân hàng tồn tại và phát triển. Một nghiên cứu cho thấy, chi phí trung bình để giữ một khách hàng chỉ bằng 1/10 chi phí kéo khách hàng đó trở lại.
Trước bối cảnh cạnh tranh gay gắt, các ngân hàng thương mại không những nâng cao chất lượng sản phẩm và dịch vụ, đề ra các chính sách khách hàng hợp lý, phong phú mà còn luôn có những chính sách ưu đãi đặc biệt nhằm giữ chân khách hàng của mình.
Thời gian qua, Ngân hàng SHB nói chung và SHB Quảng nam nói riêng cũng đã có được những thành công nhất định trong công tác quản trị quan hệ khách hàng. Tuy nhiên, do cán bộ nhân viên chưa hiểu rõ về CRM và việc thực hiện CRM cũng chưa theo đúng quy trình, chưa xây dựng được một chuẩn nhất định do đó vẫn còn xảy ra nhiều bất cập. Vì vậy, lãnh đạo và nhân viên cần chú trọng phát triển hệ thống CRM hơn nữa. Do giới hạn về thời gian và khuôn khổ luận văn tác giả chỉ đi sâu vào việc đề xuất các giải pháp CRM, các ý tưởng và hướng phát triển, đề tài chưa đi sâu hơn trong việc triển khai triệt để các đề xuất. Qua đó, tác giả hy vọng những giải pháp này sẽ giúp ích được phần nào trong việc cải thiện việc thực hiện CRM tại Ngân hàng SHB Quảng Nam trong tương lai.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\DAI HOC DA NANG\QUAN TRI KINH DOANH\NGUYEN THI NHO THI


