
Hoàn thiện công tác Quản trị QHKH tại Ngân hàng Nông nghiệp và Phát triển Nông thôn Chi nhánh tỉnh Kiên Giang
1. Tính cấp thiết của đề tài
Những năm gần đây, đất nước đang giai đoạn hội nhập, đổi mới và phát triển không ngừng. Trong xu hướng hội nhập toàn cầu, các ngân hàng Việt Nam đã có nhiều nổ lực để tự hoàn thiện mình về mọi mặt. Bên cạnh đó cũng có không ít NH mới xuất hiện, khách hàng có thể lựa chọn nhiều NH khác nhau. Do đó, cạnh tranh là vấn đề cấp thiết hơn bao giờhết. Lợi ích của việc giữ khách là rất lớn. Một khi DN hiểu rõ hơn về KH thì sẽ làm tăng cơ hội thâm nhập thị trường cũng như gia tăng phần đóng góp của KH vào lợi nhuận cũng như sự thành công chung của DN. Giá trị của KH mang lại cho DN không chỉ dừng lại ở lợi nhuận òng mà đó còn là kênh truyền thông hiệu quả nhất về thương hiệu của DN.
Cùng với sự phát triển chung của ngành ngân hàng, Ngân Hàng Nông Nghiệp và Phát Triển Nông Thôn Chi nhánh Tỉnh Kiên Giang (Agribank Chi nhánh tỉnh Kiên Giang) trực thuộc Ngân Hàng Nông Nghiệp và Phát Triển Nông Thôn Việt Nam (Agribank) đă có những bước chuyển mình mạnh mẽ, hướng đến hình ảnh một ngân hàng hiện đại, năng động, cố gắng trở thành ngân hàng bán lẻ hiện đại, đa năng hàng đầu tại Việt Nam & Khu vực góp phần vào sự phát triển chung của đất nước. Từ định hướng đó, với quan điểm “khách hàng là nguồn sống của ngân hàng”, Ngân Hàng Nông Nghiệp và Phát Triển Nông Thôn Chi nhánh Tỉnh Kiên Giang nói riêng và các Ngân Hàng Thương Mại trên địa bàn tỉnh Kiên Giang nói chung đă rất chú trọng đến việc tạo dựng mối quan hệ bền vững với các KH. Hệ thống ngân hàng đang từng bước hoàn thiện dịch vụ chăm sóc KH nhằm mục đích thu hút và giữ chân KH về phía mình. Tuy vậy, quá trình thực hiện còn có một số hạn chế và khó khăn nên chưa khai thác hết hiệu quả tiềm năng của khách hàng, chưa phát huy hết tiềm năng từ việc Quản trị Quan hệ khách hàng (QHKH).
Xuất phát từ thực tế trên, tôi đă rất quan tâm đến vấn đề: Quản trị QHKH tại các DN nói chung cũng như tại các Ngân hàng Việt Nam hiện nay nói riêng, tuy nhiên, nhận thấy bản thân còn nhiều hạn chế cũng như để tập trung đi sâu hơn vào một lĩnh vực cụ thể, tôi đă lựa chọn đề tài: “Hoàn thiện công tác Quản trị QHKH tại Ngân hàng Nông nghiệp và Phát triển Nông thôn Chi nhánh tỉnh Kiên Giang”
2. Mục tiêu nghiên cứu của đề tài
Mục tiêu nghiên cứu của đề này này gồm
-Hệ thống hóa lý luận về quản trị QHKH trong NHTM;
-Đánh giá thực trạng công tác quản trị khách hàng tại Ngân Hàng Nông Nghiệp và Phát triển Nông thôn chi nhánh Tỉnh Kiên Giang;
-Đề xuất các giải pháp nhằm hoàn thiện công tác quản trị khách hàng tại Hàng Nông Nghiệp và Phát triển Nông thôn chi nhánh Tỉnh Kiên Giang.
3. Đối tượng và phạm vi nghiên cứu
3.1. Đối tượng nghiên cứu
Luận văn tập trung nghiên cứu về quản trị QHKH, các giá trị KH của Agribank Chi nhánh tỉnh Kiên Giang.
3.2. Phạm vi nghiên cứu
Luận văn tập trung nghiên cứu những vấn đề thuộc lĩnh vực quản trị QHKH của Agribank Chi nhánh tỉnh Kiên Giang.
- Về Thời gian
Số liệu sử dụng phân tích đánh giá tình hình và thực trạng công tác Quản trị QHKH tại Ngân hàng Agribank Chi nhánh Kiên Giang từ 2016- 2020 và đề xuất giải pháp đến 2025.
4. Phương pháp nghiên cứu
Luận văn sử dụng phương pháp phân tích các số liệu thu thập được từ Agribank Chi nhánh tỉnh Kiên Giang.
Các phương pháp nghiên cứu gồm: phương pháp tiếp cận phân tích, phương pháp so sánh, định tính, định lượng và quy nạp để nghiên cứu.
5. Tổng quan đề tài nghiên cứu
6. Bố cục của đề tài
Chương 1: Cơ sở lý luận về Quản trị quan hệ khách hàng trong NHTM.
Chương 2: Thực trạng công tác Quản trị quan hệ khách hàng tại Ngân hàng Nông nghiệp và Phát triển Nông thôn chi nhánh tỉnh Kiên Giang.
Chương 3: Hoàn thiện Công tác Quản trị quan hệ khách hàng tại Ngân hàng Nông nghiệp và Phát triển Nông thôn chi nhánh tỉnh Kiên Giang.
CHƯƠNG 1
CƠ SỞ LÝ LUẬN VỀ QUẢN TRỊ QUAN HỆ KHÁCH HÀNG TRONG NGÂN HÀNG THƯƠNG MẠI
Cho đến thời điểm hiện nay có rất nhiều khái niệm về NHTM. Ở Mỹ NHTM là công ty kinh doanh tiền tệ, chuyên cung cấp dịch vụ tài chính và hoạt động trong ngành công nghiệp dịch vụ tài chính. Còn theo đạo luật ngân hàng của Pháp (1941) cũng đã định nghĩa: NHTM là những xí nghiệp hay cơ sở mà nghề nghiệp thường xuyên là nhận tiền bạc của công chúng dưới hình thức ký thác, hoặc dưới các hình thức khác và sử dụng tài nguyên đó cho ch nh họ trong các nghiệp vụ về chiết khấu, tín dụng và tài chính”.
Tại Việt Nam, NHTM là một tổ chức trung gian tài chính có vị trí quan trọng trong nền kinh tế quốc dân và hoạt động theo định chế trung gian mang t nh chất tổng hợp. Các nhà nghiên cứu ghi nhận rằng, NHTM hình thành trên cơ sở của sự phát triển sản xuất và trao đổi hàng hoá. Khi sản xuất phát triển thì nhu cầu trao đổi mở rộng sản xuất giữa các vùng lãnh thổ, giữa các quốc gia tăng lên, để khắc phục sự khác biệt về tiền tệ giữa các khu vực thì thì xuất hiện các thương gia làm nghề đổi tiền. Khi trao đổi hàng hoá phát triển quay trở lại kích thích sản xuất hàng hóa. Cùng với sự phát triển đó, các nghiệp vụ được phát triển dần như giữ tiền hộ, chi trả hộ… trên cơ sở đó thực hiện hoạt động tín dụng.
- Đặc điểm hoạt động kinh doanh của NHTM
- KHÁI QUÁT VỀ KHÁCH HÀNG VÀ QUẢN TRỊ QUAN HỆ KHÁCH HÀNG
- Khái niệm và phân loại khách hàng
KH của một tổ chức là một tập hợp những cá nhân, nhóm người, DN có nhu cầu sử dụng sản phẩm của công ty và mong muốn được thỏa mãn nhu cầu đó của mình.
1.2.1.3. Giá trị của việc giữ QHKH
Khái niệm Quản trị QHKH (Customer Relationship Managerment CRM) đã trở nên khá phổ biến, tuy nhiên vẫn luôn là một lĩnh vực mới mẻ và thu hút nhiều sự quan tâm nghiên cứu với nhiều hướng tiếp cận khác nhau. Cho đến nay, có rất nhiều quan niệm khác nhau về CRM. Có thể tập hợp thành ba hướng tiếp cận chính của CRM như sau:
Thứ nhất, CRM là một tiến trình
Thứ hai, CRM như một chiến lược
Thứ 3, Quan điểm tiếp cận tổng hợp CRM
CRM cho phép nhận dạng, thu hút và làm trung thành những KH tốt nhất nhằm đạt doanh số và lợi nhuận cao hơn. CRM phát triển và hoàn thiện các mối quan hệ với các KH qua việc gia tăng hoạt động kinh doanh với từng KH hiện tại của DN (cross-selling, up-selling). CRM đưa DN đến gần các KH hơn, để hiểu rõ hơn từng người, để chuyển giao giá trị lớn hơn cho từng người và làm cho từng người trở nên có giá trị hơn đối với DN. CRM liên quan đến việc đối xử với những KH khác nhau một cách khác nhau. CRM nhằm đạt đến những mục tiêu KH cụ thể thông qua những hành động hướng vào những KH cụ thể.
1.2.4. Mục tiêu của quản trị QHKH
Mục tiêu căn bản của CRM, cũng giống như hoạt động của bất kỳ DN nào, đó là gia tăng lợi nhuận. CRM giúp cho DN cung cấp dịch vụ tốt hơn cho KH nhằm đánh bại đối thủ cạnh tranh. CRM không chỉ cải thiện dịch vụ KH, hoạt động CRM tốt còn có khả năng giảm chi phí, giảm sự lãng phí, và làm giảm cả những sự than phiền của KH về sản phẩm dịch vụ của DN.
- NỘI DUNG QUẢN TRỊ QHKH
- Xây dựng cơ sở dữ liệu khách hàng
- Phân tích cơ sở dữ liệu KH
- Lựa chọn KH mục tiêu
- Các công cụ hướng đến KH mục tiêu
- Xây dựng chương trình với KH mục tiêu
- Đánh giá hiệu quả CRM
1.4. NHÂN TỐ TÁC ĐỘNG ĐẾN CÔNG TÁC QUẢN TRỊ QUAN HỆ KHÁCH HÀNG TẠI NGÂN HÀNG
1.4.1. Nhân tố bên trong
THỰC TRẠNG CÔNG TÁC QUẢN TRỊ QUAN HỆ KHÁCH HÀNG TẠI NGÂN HÀNG NÔNG NGHIỆP VÀ PHÁT TRIỂN NÔNG THÔN CHI NHÁNH TỈNH KIÊN GIANG
2.1.1. Quá trình hình thành và phát triển
Quá trình xây dựng và phát triển của Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) luôn gắn liền với sự chuyển đổi cơ chế chung của đất nước cũng như cơ chế tổ chức và hoạt động của ngành Ngân hàng. Có thể chia làm ba thời kỳ: Thời kỳ trước năm 1988, Ngân hàng Nông nghiệp Việt Nam là một bộ phận của Ngân hàng Nhà nước Việt Nam (NHNNVN), hoạt động hoàn toàn mang tính hành chính, bao cấp.
Thời kỳ 1988 – 1990, với Nghị định 53/HĐBT ngày 26/03/1988 của Hội đồng Bộ trưởng đã tách hệ thống Ngân hàng từ 1 cấp thành 2 cấp là Ngân hàng Nhà nước Việt Nam và các Ngân hàng chuyên doanh. Tuy nhiên, hoạt động Ngân hàng cũng còn mang nặng tính bao cấp, trên 80% vốn cho vay của Ngân hàng Nông nghiệp Việt Nam là vốn đi vay của Ngân hàng Nhà nước Việt Nam; đối tượng khách hàng vay vốn là các doanh nghiệp quốc doanh và hợp tác xã theo mô hình cũ.
Thời kỳ 1990 đến nay, cùng với sự ra đời của Pháp lệnh Ngân hàng, hợp tác xã tín dụng, các công ty tài chính và sau đó là Luật các tổ chức tín dụng và hàng loạt các Nghị định, quyết định của Chính phủ trong đó có quyết định công nhận Ngân hàng Nông nghiệp Việt Nam là doanh nghiệp Nhà nước hạng đặc biệt, là bước ngoặt quan trọng để Ngân hàng Nông nghiệp Việt Nam trở thành Ngân hàng thương mại có tư cách pháp nhân, hạch toán kinh tế độc lập, tự chịu trách nhiệm về tài chính.
Ngân hàng Nông nghiệp và Phát triển Nông thôn Chi nhánh tỉnh Kiên Giang là chi nhánh trực thuộc của Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam. Tổ chức tiền thân là Ngân hàng phát triển Nông nghiệp tỉnh Kiên Giang, được thành lập ngày 15/08/1988 theo quyết định số 31/NH-QĐ của Tổng giám đốc Ngân hàng Nông nghiệp Việt Nam trên cơ sở kế thừa đội ngũ nhân viên của Ngân hàng Nhà nước tỉnh Kiên Giang và Ngân hàng Đầu tư Xây dựng Tỉnh Kiên Giang.
Đến năm 1990, Chi nhánh Ngân hàng phát triển Nông nghiệp tỉnh Kiên Giang được đổi thành Ngân hàng Nông nghiệp và Phát triển Nông thôn Chi nhánh tỉnh Kiên Giang, theo quyết định số 603/NH-QĐ ngày 22/12/1990 của Ngân hàng Nông nghiệp và Phát triền Nông thôn Việt Nam, và đến nay là Ngân hàng Nông nghiệp và phát triển Nông thôn Chi nhánh tỉnh Kiên Giang.
2.1.2. Cơ cấu tổ chức quản lý
Ban Giám đốc, Phòng khách hàng Doanh Nghiệp; Phòng khách hàng hộ sản xuất và cá nhân; Phòng Kế hoạch tổng hợp; Phòng Kế toán và Ngân quỹ; Phòng Điện toán; Phòng kiểm tra kiểm soát nội bộ; Phòng Dịch vụ và Marketing; Phòng Tổng hợp;
Tóm lại: Cơ cấu tổ chức tại Agribank Chi nhánh Kiên Giang thực hiện đúng theo mô hình cơ cấu tổ chức của Ngân hàng Nông Nghiệp và Phát triển Nông thôn Việt Nam. Phát huy tốt vai trò điều tiết, cung ứng vốn cho các thành phần kinh tế đặc biệt là nông nghiệp, nông thôn của tỉnh. Trong những năm gần đây việc áp dụng công nghệ hiện đại vào trong việc giao dịch, cung cấp các sản phẩm dịch vụ tiện ích nhằm tạo lợi thế cạnh tranh nên cơ cấu tổ chức đã được dần thay đổi cho phù hợp với tình hình thực tế, đảm bảo cho sự phát triển bền vững của hệ thống Ngân hàng Nông nghiệp và Phát triển Nông thôn nói chung và Ngân hàng Nông nghiệp và Phát triển Nông thôn Chi nhánh Kiên Giang nói riêng.
2.1.3. Chức năng nhiệm vụ
Thực hiện một số lĩnh vực, nghiệp vụ kinh doanh theo quy định của pháp luật, NHNN và Agribank, cụ thể: Huy động vốn; Cấp tín dụng; Thanh toán khác. Thực hiện các nhiệm vụ khác do cấp có thẩm quyền Agribank giao.
2.1.4. Kết quả hoạt động kinh doanh 2014 – 2016
ĐVT: tỷ đồng; %
2.1.5. Đặc điểm khách hàng tiền gửi tại Agribank chi nhánh tỉnh Kiên Giang
Bảng 2.2 Cơ cấu huy động vốn dân cư giai đoạn 2014-2016
| Số TT | Các chỉ tiêu | 2014 | 2015 | 2016 | |||
| Số tiền | TT % | Số tiền | TT % | Số tiền | TT % | ||
| 1 | Nguồn vốn huy động | 4.538 | 100 | 5.276 | 100 | 6.110 | 100 |
| Trong đó: Tiền gửi dân cư | 3.751 | 83 | 4.312 | 82 | 5.134 | 84 | |
| Tiền gửi doanh nghiệp | 787 | 17 | 964 | 18 | 976 | 16 | |
| 1.1 | Nội tệ | 4.470 | 99 | 5.222 | 99 | 6.060 | 99,18 |
| Trong đó: Tiền gửi dân cư | 3.700 | 82 | 4.265 | 81 | 5.097 | 84,11 | |
| Tiền gửi doanh nghiệp | 770 | 17 | 957 | 18 | 963 | 15,89 | |
| 1.2 | Ngoại tệ quy đổi | 68 | 1 | 54 | 1 | 50 | 0,81 |
| Trong đó: Tiền gửi dân cư | 57 | 1 | 40 | 1 | 35 | 0,70 | |
| Tiền gửi doanh nghiệp | 11 | 0.24 | 14 | 0.27 | 15 | 0.30 | |
| 2 | Cơ cấu nguồn vốn huy động | ||||||
| 2.1 | Tiền gửi không kỳ hạn | 757 | 17 | 947 | 18 | 997 | 16,31 |
| 2.2 | Tiền gửi CKH dưới 12T | 2.181 | 48 | 2.357 | 45 | 2.486 | 42,33 |
| 2.3 | Tiền gửi CKH từ 12T trở lên | 1.600 | 35 | 1.922 | 36 | 2.527 | 41,36 |
2.1.6. Đặc điểm khách hàng vay vốn tại Ngân hàng Nông nghiệp và Phát triển nông thôn chi nhánh tỉnh Kiên Giang
Bảng 2.3. Dư nợ cho vay của Agribank Chi nhánh Kiên Giang 2014- 2016
| Stt | Các chỉ tiêu | 2013 | 2014 | 2015 | |||
| Số tiền | TT % | Số tiền | TL% | Số tiền | TT% | ||
| 1 | Tổng dư nợ | 8.130 | 100 | 8.876 | 100 | 10.023 | 100 |
| Phân theo loại tiền | |||||||
| 1.1 | Nội tệ | 7.949 | 97,8 | 8.863 | 99,9 | 9.949 | 99,9 |
| 1.2 | Ngoại tệ | 181 | 2,2 | 13 | 0,1 | 74 | 0,1 |
| Phân theo thời gian | |||||||
| 1.1 | Dư nợ ngắn hạn | 6.202 | 76,3 | 6.663 | 75,1 | 7.280 | 75,82 |
| 1.2 | Dư nợ trung hạn | 1.779 | 21,9 | 2.063 | 23,2 | 2.493 | 21,69 |
| 1.3 | Dư nợ dài hạn | 149 | 1,8 | 141 | 1,6 | 250 | 2,49 |
| Phân theo đối tượng | |||||||
| 1.1 | Hộ GĐ, cá nhân, tổ chức | 6.571 | 80,8 | 7.310 | 82,4 | 8.695 | 86,85 |
| 1.2 | Dư nợ cho vay NNNT | 7.328 | 90,1 | 7.735 | 87,1 | 8.214 | 82,04 |
| 1.3 | Dư nợ cho vay NT mới | 1.562 | 19,2 | 1.008 | 11,4 | 1.317 | 13,15 |
Nguồn: Phòng Kế hoạch nguồn vốn
2.2. THỰC TRẠNG CÔNG TÁC QUẢN TRỊ QUAN HỆ KHÁCH HÀNG TẠI NGÂN HÀNG NÔNG NGHIỆP VÀ PHÁT TRIỂN NÔNG THÔN – CHI NHÁNH TỈNH KIÊN GIANG
- Công tác xây dựng cơ sở dữ liệu khách hàng
- Lữu trữ thông tin, phân tích dữ liệu khách hàng
Bảng 2.4. Số lượng KH tại Agribank chi nhánh tỉnh Kiên Giang
| STT | CHỈ TIÊU | Năm 2014 | Năm 2015 | Năm 2016 |
| 1 | Tổng số khách hàng | 245.376 | 260.996 | 281.250 |
| 2 | Khách hàng vay | 124.350 | 127.140 | 130.000 |
| 3 | Khách hàng gửi | 106.270 | 115.700 | 128.012 |
| 4 | Khách hàng chuyển tiền | 8.454 | 10.230 | 13.116 |
| 5 | Khách hàng sử dụng dịch vụ khác | 6.302 | 7.926 | 10.122 |
Nguồn: Phòng Kế hoạch nguồn vốn
 2.3.1.1.Mô hình nghiên cứu đề xuất của đề tài
Bảng 2.10 : Bảng tổng hợp kết quả điều tra
| STT | Đặc điểm | Tần số | Tỷ lệ (%) |
| 1 2 3 4 5 6 | Phân theo giới tính Nam Nữ Tuổi 18 – 29 tuổi 30 – 39 tuổi 40 – 50 tuổi Tuổi khác Nghiề nghiệp Cán bộ công nhân viên Kinh doanh, buôn bán Học sinh, sinh viên Khác Sản phẩm dịch vụ đang sử dụng Sản phẩm tiền vay Sản phẩm tiền gửi Dịch vụ thanh toán Sản phẩm dịch vụ khá Mật độ giao dịch Hàng ngày Hàng tuần Hàng tháng Thỉnh thoảng Thời gian giao dịch với NH Dưới 1 năm 1 đến 3 năm 3 đến 5 năm Trên 5 năm | 112 138 155 32 45 18 18 132 55 45 122 65 48 15 25 112 88 25 75 137 25 13 | 45 55 62 13 18 7 7 53 22 18 49 26 19 6 10 45 35 10 30 55 10 5 |
Bảng 2.11:Phân tích nhân tố ma trận xoay
| Component | ||||
| 1 | 2 | 3 | 4 | |
| NLPV02 | ,738 | |||
| KNTD02 | ,721 | |||
| NLPV04 | ,645 | |||
| NLPV01 | ,612 | |||
| CSKH03 | ,743 | |||
| CSKH04 | ,708 | |||
| KNTD03 | ,629 | |||
| KNTD04 | ,541 | |||
| KNTD01 | ||||
| CSVC02 | ,883 | |||
| CSVC01 | ,879 | |||
| CSVC04 | ,628 | |||
| CSKH05 | ,791 | |||
| NLPV05 | ,509 | ,555 | ||
Sơ đồ 2.5. Mô Hình kết quả hồi quy
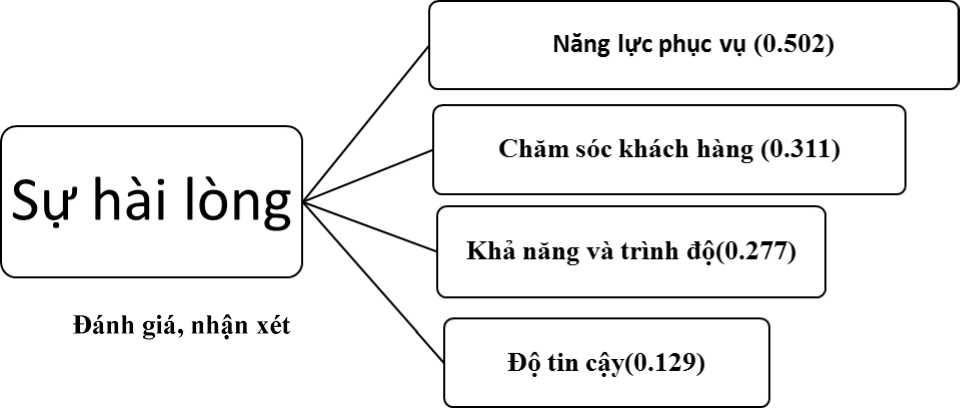
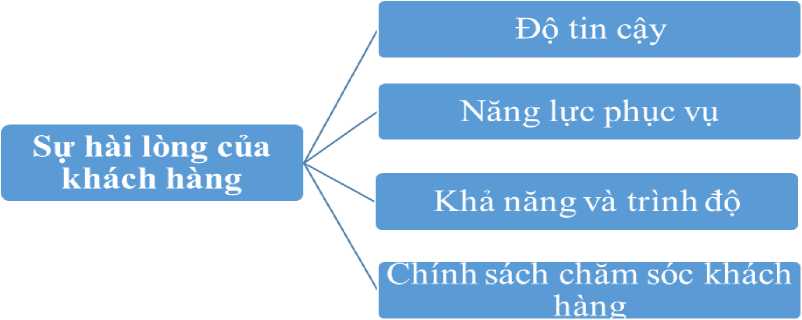
Những yếu tố ảnh hưởng đến sự hài lòng của KH sử dụng dịch vụ của ngân hàng Agribank chi nhánh tỉnh Kiên Giang bao gồm có yếu tố về năng lực phục vụ từ ngân hàng, sự CSKH của ngân hàng, khả năng và trình độ của nhân viên Agribank và cuối cùng là độ tin cậy của KH về dịch vụ của ngân hàng Nông Nghiệp và Phát triển nông thôn chi nhánh tỉnh Kiên Giang. Trong quá trình kiểm định mô hình, ta đã thấy rằng yếu tố về “Năng lực phục vụ” ảnh hưởng nhiều nhất đến sự hài lòng của KH, lần lượt tiếp theo là các yếu tố “Chăm sóc khách hàng“, “Khả năng và trình độ” và cuối cùng là “Độ tin cậy“. Từ khảo sát này, ta có thể xây dựng và tìm ra hướng phát huy những yếu tố nào quyết định nhiều đến sự hài lòng của khách hàng từ đó nâng cao chất lượng dịch vụ cho sản phẩm của ngân hàng Agribank chi nhánh tỉnh Kiên Giang nói riêng và ngân hàng Agribank nói chung.
2.3.2.1.Nguyên nhân
CHƯƠNG 3
HOÀN THIỆN CÔNG TÁC QUẢN TRỊ QUAN HỆ KHÁCH HÀNG TẠI NGÂN HÀNG NÔNG NGHIỆP VÀ PHÁT TRIỂN
NÔNG THÔN CHI NHÁNH TỈNH KIÊN GIANG
- MỤC TIÊU VÀ PHƯƠNG HƯỚNG PHÁT TRIỂN HOẠT ĐỘNG KINH DOANH TẠI NGÂN HÀNG NÔNG NGHIỆP VÀ PHÁT TRIỂN NÔNG THÔN CHI NHÁNH TỈNH KIÊN GIANG
3.1.1. Định hướng phát triển Ngân Hàng Nông nghiệp và Phát triển Nông thôn chi nhánh tỉnh Kiên Giang giai đoạn 2016 – 2020 và tầm nhìn đến 2025.
3.1.2. Mục tiêu và kế hoạch kinh doanh của Ngân Hàng Nông Nghiệp và Phát triển Nông thôn Chi nhánh tỉnh Kiên Giang trong giai đoạn 2016 – 2020 và tầm nhìn đến 2025.
- GIẢI PHÁP HOÀN THIỆN CÔNG TÁC QUẢN TRỊ QUAN HỆ KHÁCH HÀNG TẠI NGÂN HÀNG NÔNGHIỆP VÀ PHÁT TRIỂN NÔNG THÔN CHI NHÁNH TỈNH KIÊN GIANG
3.2.1. Xây dựng cơ sở dữ liệu khách hàng
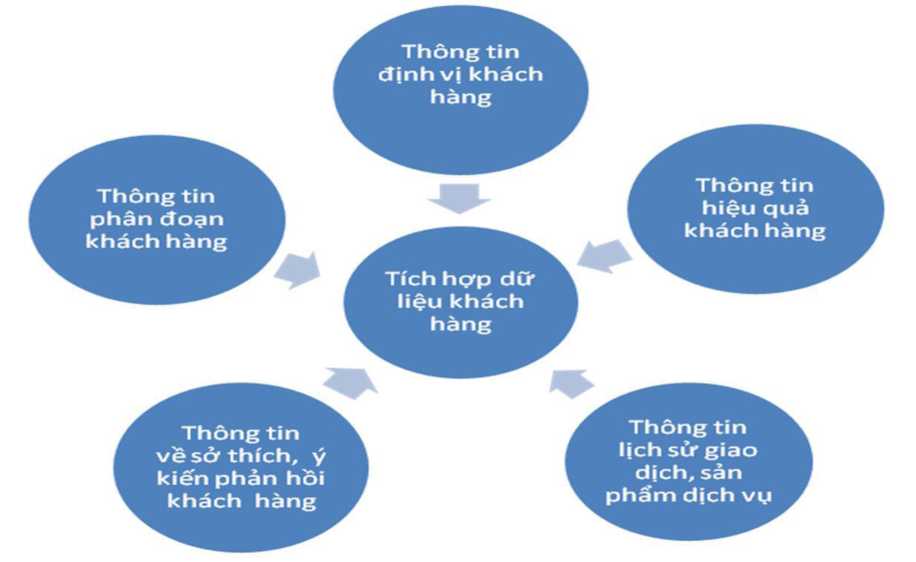
Sơ đồ 3.1. Modue tích hợp dữ liệu khách hàng
3.2.2. Phân tích CSDL khách hàng
Phân loại khách hàng
Nhóm khách hàng phiền toái nhất
Nhóm khách hàng dễ bị tổn thương nhất
Nhóm khách hàng triển vọng nhất
Nhóm khách hàng sinh lợi nhất
3.2.3.Lựa chọn KH mục tiêu
3.2.3.1.Xác định những KH sinh lợi nhất
3.2.3.2. Xác định những KH tiềm năng
3.2.3.3.Xác định những khách hàng có nguy cơ sẽ bỏ đi
3.2.4 Các công cụ hướng tới khách hàng mục tiêu
3.2.4.1.Hoạt động tương tác với KH
3.2.5. Xây dựng chương trình với khách hàng mục tiêu
3.2.5.1 Đối với khách hàng là cá nhân
3.2.5.2. Đối với khách hàng là tổ chức
3.2.6. Đánh giá hiệu quả CRM
3.2.6.1. Kiểm soát và xử lý những phàn nàn của khách hàng
3.2.6.2. Phân tích việc mất khách hàng
3.2.6.3. Hoàn thiện công tác đo lường sự hài lòng của khách hàng
3.2.6.4.Kiểm soát quá trình cung cấp dịch vụ
KẾT LUẬN
Như vậy, chúng ta có thể thấy, quản trị QHKH là một yêu cầu vô cùng cần thiết đối với ngành ngân hàng nói chung và Ngân hàng Nông Nghiệp và Phát triển nông thôn Chi nhánh tỉnh Kiên Giang nói riêng trong bối cảnh hội nhập kinh tế quốc tế với sự cạnh tranh gay gắt trên thị trường và nhu cầu ngày càng cao của KH. Kết quả của CRM chính là những lợi ích to lớn cho cả người cung cấp sản phẩm, dịch vụ và KH.
Trong suốt thời gian qua, không ai có thể phủ nhận được những nỗ lực to lớn, không ngừng của các ngân hàng Việt Nam cũng như Ngân hàng Nông Nghiệp và Phát triển Nông thôn chi nhánh tỉnh Kiên Giang trong việc thiết lập, duy trì và phát triển mối quan hệ với KH. Bước đầu, Agribank chi nhánh tỉnh Kiên Giang đã đạt được nhiều kết quả đáng khích lệ. Tuy nhiên vẫn còn tồn tại một số hạn chế. Do vậy, trong thời gian tới Agribank chi nhánh tỉnh Kiên Giang cần nỗ lực hơn nữa trong công tác quản trị QHKH, khắc phục những mặt yếu kém còn tồn tại để thoả mãn tốt hơn nhu cầu của KH hiện nay và gia tăng các tiện ích khác trong các dịch vụ của mình.
Tác giả xin chân thành cảm ơn sự hướng dẫn rất nhiệt tình của TS. Hồ Văn Nhàn. Bên cạnh đó tác giả xin bày tỏ lời cảm ơn đến các thầy, cô giáo, Ban Lãnh đạo, đồng ngiệp và anh chị tại Agribank Chi nhánh Kiên Giang đã tận tình giúp đỡ trong suốt quá trình làm luận văn. Mặc dù đã có nhiều cố gắng để có thể đạt được những kết quả nghiên cứu như đã trình bày. Tuy nhiên, do trình độ còn hạn chế nên luận văn không tránh khỏi những thiếu sót. Do vậy, rất mong nhận được những ý kiến đóng góp của các nhà khoa học và Qúy thầy cô để luận văn được hoàn thiện hơn.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\LUAN VAN DUY TAN\LUAN VAN DUY TAN\LOP KIEN GIANG\LE VAN TUAN


