
Hoàn thiện công tác quản trị quan hệ khách hàng tại Ngân hàng TNHH MTV PUBLIC VIỆT NAM – Chi nhánh Đà Nẵng
1. Tính cấp thiết của đề tài
Việc ngày càng nhiều qui định nhà nước được tinh gọn và những tiến bộ công nghệ đã tạo điều kiện cho ngành ngân hàng ngày càng phát triển. Đi cùng với sự phát triển, mức độ cạnh tranh trong ngành này đã trở nên gay gắt hơn so với các thập kỷ trước. Cuộc khủng hoảng tài chính toàn cầu năm 2008 đã ảnh hưởng đến ngành ngân hàng Việt Nam và làm cho việc kinh doanh ngày càng khó khăn, cụ thể là trong việc tìm kiếm khách hàng mới và giữ chân các khách hàng cũ. Chiến lược kinh doanh hướng đến khách hàng đang trở thành chiến lược quan trọng hàng đầu của các ngân hàng.
Chính vì vậy, cần thiết phải xây dựng một hệ thống quản trị quan hệ khách hàng nhằm tạo ra và duy trì các mối quan hệ bền vững với các nhóm khách hàng hiện có cũng như các nhóm khách hàng tiềm năng. Bằng cách này, ngân hàng sẽ thoả mãn tốt nhất các nhu cầu của các nhóm khách hàng và từ đó luôn gia tăng giá trị cung cấp cho khách hàng đồng thời đem lại lợi nhuận cho ngân hàng.
Ngân hàng TNHH MTV Public Việt Nam chi nhánh Đà Nẵng có tên cũ là PBVN Public Bank với gần 28 năm ( kể từ năm 1992) có mặt ở địa bàn thành phố đã tạo dựng được một hệ thống cơ sở dữ liệu khách hàng khá lớn với số lượng tài khoản của 1884 khách hàng cá nhân và 308 khách hàng pháp nhân. Tuy nhiên, vì những hạn chế về nguồn lực cũng như sự quan tâm chưa đúng mức của lãnh đạo mà công tác quản trị quan hệ khách hàng vẫn chưa đạt được hiệu quả như mong muốn. Cụ thể là việc khách hàng hiện hữu vẫn không được chăm sóc đúng mức; thể hiện ở số lượng tài khoản không hoạt động của các khách hàng hiện hữu vẫn còn rất nhiều ( 566 tài khoản cá nhân và 31 khách hàng pháp nhân), khách hàng mới thì không được giới thiệu và tiếp cận đầy đủ các sản phẩm của ngân hàng dẫn đến số lượng người biết đến ngân hàng còn rất hạn chế.
Xuất phát từ thực tế trên tác giả đã chọn đề tài: “Hoàn thiện công tác quản trị quan hệ khách hàng tại Ngân hàng TNHH MTV PUBLIC VIỆT NAM – Chi nhánh Đà Nẵng”
2. Mục tiêu nghiên cứu
– Hệ thống lại lý luận về quản trị quan hệ khách hàng, tiến trình xây dựng hệ thống quản trị quan hệ khách hàng tại các doanh nghiệp nói chung và tại ngân hàng nói riêng.
– Đánh giá thực trạng xây dựng hệ thống quản trị quan hệ khách hàng tại Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng để từ đó làm cho hệ thống quản trị quan hệ khách hàng tại Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng ngày càng hoàn chỉnh và hữu hiệu.
3. Đối tượng và phạm vi nghiên cứu
Luận văn chủ yếu tập trung nghiên cứu những vấn đề thuộc lĩnh vực quản trị quan hệ khách hàng của Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng.
– Phạm vi nghiên cứu:
+ Về nội dung: Đề tài tập trung nghiên cứu, phân tích thực trạng công tác quản trị quan hệ khách hàng tại Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng.
+ Về không gian: Luận văn tập trung nghiên cứu tại Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng.
+ Về thời gian: dữ liệu nghiên cứu được thu thập tại Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng giai đoạn từ năm 2016 đến năm 2018 và những khuyến nghị cho những năm đến.
4. Phương pháp nghiên cứu
Các phương pháp được sử dụng trong quá trình thực hiện đề tài gồm:
– Phương pháp thu thập và xử lý thông tin, dữ liệu: Tham khảo các giáo trình, sách, tài liệu, các luận văn thạc sĩ nghiên cứu khóa trước và thu thập số liệu thứ cấp như các báo cáo về công tác quản trị quan hệ khách hàng, báo cáo hoạt động kinh doanh về tăng trưởng huy động, dư nợ… tại Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng.
– Phương pháp tổng hợp: Xử lý và hệ thống hóa những thông tin, dữ liệu thu thập được, lập thành các bảng biểu để phân tích thực trạng.
– Phương pháp phân tích: Từ các dữ liệu đã được xử lý và hệ thống tiến hành xác định các chỉ số: số tuyệt đối, số tương đối, số bình quân. Tiếp đó, tiến hành so sánh các chỉ số theo thời gian, theo kế hoạch và theo mục tiêu để đưa ra được đánh giá thành công và hạn chế của công tác kiểm soát rủi ro tín dụng trong cho vay cá nhân kinh doanh tại Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng trong chương 2.
– Phương pháp điều tra, thống kê: Chọn mẫu 100 khách hàng doanh nghiệp và cá nhân đang giao dịch tại Ngân hàng Public Việt nam – Chi nhánh Đà Nẵng để phỏng vấn trực tiếp và xử lý bảng câu hỏi theo phương pháp thống kê.
– Phương pháp phân tích diễn giải: Phương pháp này được sử dụng xuyên suốt luận văn, thể hiện từ việc khái quát về công tác quản trị quan hệ khách hàng của NHTM trong chương 1 đến phân tích chi tiết công tác quản trị quan hệ khách hàng của Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng trong chương 2, từ đó đưa ra các nhận định và xác định các nguyên nhân, các nhân tố ảnh hưởng đến công tác quản trị quan hệ khách hàng tại Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng để đưa ra các khuyến nghị nhằm hoàn thiện trong chương 3.
5. Kết cấu luận văn
Ngoài phần mở đầu và phần kết luận, luận văn được chia thành 3 chương cụ thể như sau:
Chương 1: Lý luận cơ bản về quản trị quan hệ khách hàng của Ngân hàng thương mại.
Chương 2: Thực trạng về công tác quản trị quan hệ khách hàng tại Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng.
Chương 3: Khuyến nghị hoàn thiện công tác quản trị quan hệ khách hàng tại Ngân hàng TNHH MTV Public Việt Nam – CN Đà Nẵng.
6. Tổng quan tài liệu
LÝ LUẬN CƠ BẢN VỀ QUẢN TRỊ QUAN HỆ KHÁCH HÀNG CỦA NGÂN HÀNG THƯƠNG MẠI
1.1. QUẢN TRỊ QUAN HỆ KHÁCH HÀNG
1.1.1 Khái niệm và các quan điểm về Quản trị quan hệ khách hàng
a. Khái niệm quản trị quan hệ khách hàng
CRM là một quá trình bao quát để có được, giữ chân và tăng trưởng khách hàng. Nó bao gồm tất cả quản lý mối quan hệ trực tuyến và ngoại tuyến. CRM là quản trị quan hệ khách hàng, không phải chỉ là tiếp thị quan hệ khách hàng. Quản trị là một quan hệ rộng hơn tiếp thị vì nó bao gồm quản trị chiến lược, quản trị nhân sự, quản trị tiếp thị, quản trị bán hàng và quản trị nghiên cứu và phát triển. Do đó, CRM đòi hỏi cách tiếp cận ở cấp độ tổ chức và doanh nghiệp, với việc chọn khách hàng là trung tâm thay vì chỉ tập trung đến một chiến lược tiếp thị đơn giản.
b. Quan điểm về quản trị quan hệ khách hàng
Nhìn chung, các khái niệm về CRM được xác định theo ba quan điểm: (1) nhấn mạnh yếu tố công nghệ, (2) nhấn mạnh đến quy trình kinh doanh hay bán hàng và (3) coi CRM chính là chiến lược kinh doanh.
Quan điểm thứ ba, coi CRM như chiến lược kinh doanh là quan điểm toàn diện nhất. Theo quan điểm này, CRM là một chiến lược kinh doanh nhằm tối ưu hóa lợi nhuận, doanh thu và sự hài lòng của khách hàng (định nghĩa của Gartner); là một chiến lược tổng hợp với định hướng khách hàng nhằm nâng cao sức cạnh tranh của DN trên thị trường. Với quan điểm này, CRM thường được cấp lãnh đạo cao nhất của các DN quan tâm.
1.1.2. Mô hình IDIC trong hệ thống quản trị quan hệ khách hàng
Giao dịch
Mối quan hệ
Giao dịch
Mối quan hệ
Giao dịch
Mối quan hệ
Giao dịch
Mối quan hệ
Mô hình IDIC (Identify, Differentiate, Interact, Customize) là mô hình về thiết lập và quản trị quan hệ khách hàng thông qua bốn yếu tố. Những yếu tố này được xác định dựa trên sự cá biệt duy nhất cũng như đặc điểm lặp lại trong mối quan hệ giữa khách hàng với doanh nghiệp.
Nhìn chung, mô hình IDIC được chia thành 2 hoạt động lớn, đó là: Phân tích và Tác nghiệp. Trong đó, hai thành tố đầu tiên doanh nghiệp có thể thực hiện mà không cần tới sự tham gia của khách hàng (giai đoạn phân tích). Còn 2 yếu tố sau cần tới sự hỗ trợ của người dùng thì được gọi là giai đoạn tác nghiệp.[3]
Thông tin của tổ chức về khách hàng và nhu cầu khách hàng
I- Xác định khách hàng
Xác định khách hàng mục tiêu của doanh nghiệp là ai?
D-Tìm kiếm sự khác biệt giữa các khách hàng
D-Tìm kiếm sự khác biệt giữa các khách hàng
Phân biệt khách hàng dựa trên giá trị mang lại cho tổ chức
Phân biệt khách hàng dựa trên nhu cầu của khách hàng
I- Tương tác với khách hàng
Tương tác với khách hàng dựa trên giá trị và nhu cầu
C- Cá biệt hóa theo từng đơn vị khách hàng
Cá biệt hóa sản phẩm và dịch vụ theo nhu cầu khách hàng
Sàng lọc giá trị
Thông tin về khả năng thỏa mãn nhu cầu của khách hàng
Sơ đồ 1.1. Mô hình IDIC cho quản trị quan hệ khách hàng
a. Nhận diện khách hàng
c. Sự trao đổi, tương tác với KH:
1.1.3. Phân loại quản trị quan hệ khách hàng
1.2. QUẢN TRỊ QUAN HỆ KHÁCH HÀNG CỦA NGÂN HÀNG THƯƠNG MẠI
1.2.2. Khách hàng của ngân hàng thương mại
a. Khái niệm
Khách hàng của ngân hàng thương mại là một tập hợp những cá nhân, nhóm người, doanh nghiệp … Có nhu cầu sử dụng sản phẩm của ngân hàng và mong muốn được thỏa mãn nhu cầu đó của mình. Khách hàng tham gia vào cả quá trình cung cấp đầu vào như gửi tiết kiệm, mua kỳ phiếu….
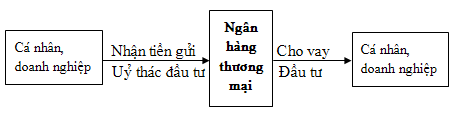
Sơ đồ 1.2. Khách hàng của Ngân hàng thương mại
b. Phân loại khách hàng của ngân hàng thương mại
Có thể phân loại khách hàng của các ngân hàng thương mại thành các nhóm như sau:
- Khách hàng thuộc nghiệp vụ huy động vốn của ngân hàng.
- Khách hàng thuộc nghiệp vụ cho vay của ngân hàng.
- Khách hàng thuộc nghiệp vụ có liên quan đến các dịch vụ tài chính tiền tệ, tài sản của ngân hàng.
c. Giá trị của khách hàng đối với ngân hàng thương mại
Giá trị khách hàng đối với ngân hàng thương mại là giá trị có thể đo bằng tiền hoặc là giá trị vô hình mà khách hàng đem lại cho ngân hàng.
Giá trị bằng tiền có thể tính toán được ngay tại thời điểm đánh giá hoặc trong quá khứ bằng cách tính toán lợi nhuận mà ngân hàng có được khi phục vụ khách hàng. Dựa trên số dư tiền vay, tiền gửi và phí dịch vụ hàng tháng mà ngân hàng thu được từ khách hàng, ngân hàng có thể tính toán được con một con số cụ thể.
Giá trị vô hình mà khách hàng mang lại cho ngân hàng có thể là tiềm năng sinh lợi của khách hàng trong tương lai, khi mà khách hàng càng làm ăn phát triển thì họ càng có nhu cầu để sử dụng dịch vụ của ngân hàng.

1.2.3. Tiến trình quản trị quan hệ khách hàng của Ngân hàng thương mại
Tiến trình CRM của NHTM có những bước sau:
* Xác định mục tiêu CRM
* Nghiên cứu thị trường
* Xác định khách hàng mục tiêu
* Xây dựng chương trình để củng cố và phát triển
* Xây dựng chương trình tương tác
* Đánh giá và hoàn thiện CRM
1.2.4. Các chỉ tiêu phản ánh hiệu quả của công tác quản trị quan hệ khách hàng của ngân hàng thương mại
a. Số lượng khách hàng tăng thêm
b. Số lượng khách hàng bỏ đi
c. Mức độ hài lòng của khách hàng
d. Mức độ tăng thêm trong quan hệ của khách hàng
e. Số lượng giao dịch bình quân một ngày
f. Tổng nguồn vốn huy động tăng, tổng dư nợ tín dụng tăng và mức tăng thêm trong giá trị của các nghiệp vụ khác
1.2.5 Các nhân tố ảnh hưởng đến công tác quản trị quan hệ khách hàng của Ngân hàng thương mại
a. Các nhân tố bên trong
b. Các nhân tố bên ngoài
CHƯƠNG 2
THỰC TRẠNG VỀ CÔNG TÁC QUẢN TRỊ QUAN HỆ KHÁCH HÀNG. TẠI NGÂN HÀNG TNHH MTV PUBLIC VIỆT NAM – CHI NHÁNH ĐÀ NẴNG
2.1. GIỚI THIỆU VỀ NGÂN HÀNG TNHH MTV PUBLIC VIỆT NAM – CHI NHÁNH ĐÀ NẴNG
2.1.5 Kết quả hoạt động từ năm 2016 đến năm 2018
a. Tình hình huy động vốn của chi nhánh qua 3 năm (2016-2018)
b. Tình hình cho vay vốn của chi nhánh qua 3 năm (2016-2018)
c. Kết quả hoạt động kinh doanh của chi nhánh qua 3 năm (2016-2018)
2.2. THỰC TRẠNG HOẠT ĐỘNG QUẢN TRỊ QUAN HỆ KHÁCH HÀNG TẠI NGÂN HÀNG TNHH MTV PUBLIC VIỆT NAM – CN ĐÀ NẴNG
2.2.1. Đặc điểm KH của Public Đà Nẵng
– Khách hàng doanh nghiệp: Là những tổ chức kinh tế Việt Nam, tổ chức kinh tế nước ngoài và tổ chức khác. KH doanh nghiệp tại PBVN DNG có quy mô chủ yếu là nhỏ và vừa trong các lĩnh vực sản xuất, kinh doanh và dịch vụ. Trong đó, KH doanh nghiệp phổ biến nhất tại PBVN Đà Nẵng là các công ty trách nhiệm hữu hạn, công ty cổ phần, doanh nghiệp tư nhân và đặc biệt các công ty nước ngoài hay là có vốn đầu tư nước ngoài.
– Khách hàng cá nhân: Bao gồm cả người Việt Nam và người nước ngoài. KH cá nhân là người nước ngoài có hợp đồng lao động và giấy phép lao động tại Việt Nam, người nước ngoài có nguồn tiền chuyển về Việt Nam hợp pháp. Với đặc thù là ngân hàng có mạng lưới rộng khắp ở Đông Nam Á, Hong Kong và vùng Srilanka, PBVN luôn là sự ưu tiên lựa chọn để làm việc đối với người ngoài (đặc biệt người Malay) ở Đà Nẵng vì ở địa phương mới chỉ có chi nhánh của hai ngân hàng nước ngoài đặt trụ sở là PBVN và HSBC VN.
– Khách hàng doanh nghiệp, phần lớn công ty chọn PBVN DNG để đăng ký vay vốn vì lãi suất cạnh tranh so với hầu hết ngân hàng trên địa bàn, những doanh nghiệp có nhà đầu tư từ nước ngoài (đặc biệt Malaysia) cũng chọn ngân hàng làm nơi gửi tiền và nguồn vốn chuyển từ nước mẹ sang.
Bộ máy tổ chức CRM của PBVN Đà Nẵng có những đặc điểm sau:
– Số lượng nhân viên và số lượng các phòng ban ít nên công tác CRM được thực hiện chưa hoàn chỉnh, còn nhiều thiếu sót.
– Vì số lượng nhân viên ít nên công việc của mỗi nhân viên nặng nề hơn, mỗi người vừa phải thực hiện nghiệp vụ của mình vừa phải kiêm nhiệm việc theo dõi và chăm sóc KH. Điều đó tạo ra áp lực cho nhân viên dẫn đến hiệu quả của công tác CRM không cao.
– Có sự linh hoạt trong việc điều chuyển nhân viên giữa các phòng tùy theo yêu cầu của tính chất công việc tại mỗi thời điểm hoặc điều chuyển công tác để học hỏi nghiệp vụ. Việc này tạo thuận lợi cho nhân viên trong việc theo dõi và chăm sóc khách hàng bởi khi họ hiểu đầy đủ về các dịch vụ sản phẩm ngân hàng, họ sẽ dễ dàng bắt được các nhu cầu của khách hàng và bán hàng thành công.
– Trách nhiệm của từng phòng đã được phân chia rõ ràng. Tuy nhiên trong những tình huống phức tạp liên quan đến nghiệp vụ của nhiều bộ phận thì KH vẫn bị khúc mắc và bối rối khi làm việc với ngân hàng.
– Có sự trao quyền và phân quyền trong bộ máy quản trị ở đơn vị cấp kinh doanh, khả năng phát huy sức mạnh tập thể luôn ở mức cao.
Phân quyền công tác quản trị quan hệ khách hàng ở chi nhánh
* Nhìn chung, công tác quản trị quan hệ khách hàng ở chi nhánh được giám đốc giao cho tất cả mọi nhân viên từ cấp cao đến cấp thấp đảm trách và đều phải có trách nhiệm thực hiện, báo cáo kết quả cho cấp quản lý trực tiếp. Tuy nhiên, các khách hàng chiến lược có giá trị sinh lời cao cho ngân hàng ( số lượng số dư tiền gửi và tiền vay lớn), các đối tác Malaysia chiến lược sẽ được các chuyên viên cao cấp phụ trách và báo cáo tình hình thực hiện CRM trực tiếp cho ban giám đốc.
Mô hình KAM và AMC Allorcation
KAM là chữ viết tắt của thuật ngữ Key Account Management (quản trị khách hàng trọng yếu). KAM ban đầu là một chiến lược được các nhà cung cấp hàng hóa/dịch vụ sử dụng để nhắm đến phục vụ khách hàng có tiềm năng cao với nhu cầu phức tạp bằng cách cung ứng cho họ những quan hệ, đối xử đặc biệt trong các lĩnh vực tiếp thị, quản lý và dịch vụ. Trong ngân hàng, những khách hàng chiến lược Key Account (KA) là những cá nhân, đơn vị có tiềm năng sử dụng đa dạng các dịch vụ ngân hàng. Ví dụ, đối với ngân hàng 100% vốn nước ngoài như Public Bank Việt Nam thì những khách hàng chiến lược chính là các công ty FDI từ nước mẹ như TCIE Viet Nam (KCN Hòa Khánh) hay Massda Land (KCN Vân Đồn),… Những công ty lớn này với dòng vốn hàng trăm tỷ sẽ duy trì một số dư huy động ổn định cho ngân hàng. Ngoài ra, việc thực hiện chi trả lương cho các chuyên gia nước ngoài hay các nhân viên người Việt Nam cũng đem lại cho ngân hàng nguồn khách hàng rất tốt. Đối với những khách hàng như vậy, ngân hàng cần sẽ gắn liền với một người quản lý được đặc trách phục vụ các KA. Giao dịch và xử lý với KA đòi hỏi phải có một sự quan tâm đặc biệt của các nhà quản lý chuyên trách và đôi khi phải được sự hỗ trợ ở cấp cao hơn. Dưới đây là một vài hệ thống khách hàng được phân cho các cán bộ chủ chốt ở chi nhánh.
| List of Accounts Allocation under Account Management | |||
| Branch : DANANG | |||
| Branch Manager Name : | |||
| No. | Customer Name | Date of Allocation | Allocation Reason |
| 1 | CONG TY TNHH MTV MODE HOTEL &REALTY | 15/4/2016 | Have close relationship with the company’s key person |
| 2 | D&N Food Processing Co. | 15/4/2016 | Have close relationship with the company’s key person |
| 3 | CONG TY CO PHAN THAI SON LAM | 15/4/2016 | Have close relationship with the company’s key person |
| 4 | CONG TY TNHH MAY MAC WHITEX VIETNAM | 15/4/2016 | Have close relationship with the company’s key person |
| 5 | CONG TY TNHH PHAT TRIEN DONG NAM A | 15/4/2016 | Have close relationship with the company’s key person |
| 6 | DUONG THI LUAT | 15/4/2016 | Individual FD customer invited to bank by BM |
| 7 | BUI THI THANH LAM | 15/4/2016 | Potential FD customer |
| 8 | DAO THI THANH PHUONG | 15/4/2016 | Potential FD customer |
| 9 | NGUYEN DINH THUAN | 18/12/2015 | FD customer – DGD of TCIE VIETNAM PTE LTD |
a. Nhận thức, sứ mệnh, mục tiêu
b. Thu nhập, xử lý thông tin khách hàng
Bảng 2.4. Thống kê số lượng khách hàng từ năm 2016-2018
| Phân loại KH | Năm 2016 | Năm 2017 | Năm 2018 | |||
| Số lượng | Tỷ lệ (%) | Số lượng | Tỷ lệ (%) | Số lượng | Tỷ lệ (%) | |
| Cá nhân | 655 | 62.38 | 722 | 64.93 | 901 | 70.89 |
| DN | 392 | 37.33 | 387 | 34.80 | 366 | 28.80 |
| TCTD | 3 | 0.29 | 3 | 0.27 | 4 | 0.31 |
| Tổng cộng | 1050 | 100 | 1112 | 100 | 1271 | 100 |
(Nguồn: Phòng Dịch vụ khách hàng)
Bảng 2.5. Phân loại khách hàng
| Phân loại | Tỷ lệ |
| Khách hàng truyền thống | 31% |
| Khách hàng chiến lược | 18% |
| Khách hàng bình thường | 51% |
| Tổng | 100% |
(Nguồn: Phòng Dịch vụ khách hàng)
Bảng 2.6. Lượng KH mục tiêu của Chi nhánh
| KH mục tiêu | Năm 2016 | Năm 2017 | Năm 2018 | |||
| Số lượng | Tỷ lệ (%) | Số lượng | Tỷ lệ (%) | Số lượng | Tỷ lệ (%) | |
| KH truyền thống | 462 | 60.87 | 472 | 60,98 | 517 | 60,82 |
| KH chiến lược | 297 | 39.13 | 302 | 39,02 | 333 | 39,18 |
| Tổng cộng | 759 | 100 | 774 | 100 | 850 | 100 |
(Nguồn: Phòng Dịch vụ khách hàng)
e. Các chính sách tương tác
* Các chính sách tương tác với khách hàng chung của ngân hàng
– Dịch vụ hỗ trợ khách hàng
– Thực hiện theo yêu cầu của khách hàng
* Các chính sách tương tác với khách hàng riêng
* Các chính sách tương tác khác:
f. Công tác phân tích đánh giá điều chỉnh hoạt động quản trị quan hệ khách hàng tại Ngân hàng TNHH MTV Public Việt Nam CN Đà Nẵng
* Xác định mục tiêu của CRM
* Nghiên cứu thị trường
* Xác định KH mục tiêu
* Đánh giá và hoàn thiện CRM
2.2.4 Kết quả công tác CRM tại Ngân hàng TNHH MTV Public Việt Nam – chi nhánh Đà Nẵng
a. Mức độ hài lòng của khách hàng
b. Số lượng khách hàng tăng thêm và số lượng khách hàng bỏ đi
c. Mức độ tăng thêm trong quan hệ của khách hàng
d. Số lượng giao dịch bình quân trong một ngày
e. Tổng nguồn vốn huy động, tổng dư nợ tín dụng và tổng doanh số thanh toán quốc tế
2.3. ĐÁNH GIÁ CÔNG TÁC CRM TẠI NGÂN HÀNG TNHH MTV PUBLIC VIỆT NAM – CHI NHÁNH ĐÀ NẴNG
2.3.1. Thành công của CRM
– Thứ nhất, cơ sở dữ liệu KH được lưu trữ đầy đủ, hệ thống bằng các phần mềm dễ dàng truy xuất và thống kê.
– Thứ hai, số lượng KH cá nhân của PBVN Đà Nẵng tăng qua các năm.
– Thứ ba, hoạt động tương tác với KH đã phân tích và tìm hiểu KH, đáp ứng yêu cầu của khách hàng với các điều kiện hiện tại của ngân hàng.
– Thứ tư, phân loại KH theo nhiều nhóm hợp lý và cũng cung cấp được nhu cầu về thông tin cần thiết cho các phòng ban.
– Thứ năm, cách tiếp cận KH tạo nguồn VHĐ từ nguồn tiền gửi kỳ hạn của dân cư, doanh nghiệp và từ nguồn tài khoản thẻ trên nhìn chung là phù hợp với tình hình hiện tại của PBVN Đà Nẵng.
– Thứ sáu, PBVN Đà Nẵng luôn chủ động trong khâu tìm kiếm thông tin về những DN kinh doanh tốt và cũng giành được những KH tốt mà nhiều NHTM rất khao khát có được.
– Thứ bảy, công tác phân tích đánh giá KH tín dụng mới rất hiệu quả nên tỷ lệ nợ xấu của PBVN DNG rất thấp qua các năm. Đồng thời, dư nợ tín dụng cũng tăng đều qua ba năm.
– Thứ tám, PBVN Đà Nẵng rất có uy tín, đội ngũ nhân viên khá nhiệt tình và vui vẻ với KH, nên số lượng KH muốn giao dịch với PBVN vẫn lớn tuy mang lưới phân bố còn hạn chế.
– Thứ chín, mức độ hài lòng của các KH hiện tại: qua điều tra ý kiến KH thì có 25% KH được điều tra đánh ở múc rất hài lòng, 54% ở mức hài lòng. Đây là một tín hiệu đáng mừng.
2.3.2. Những tồn tại và nguyên nhân
a. Những tồn tại
– Khâu thu thập và xử lý thông tin của KH chỉ dừng lại ở phân tích dữ liệu bên ngoài trên phần mềm SMART BANK chứ chưa dựa trên những ứng dụng công nghệ thông tin hiện đại, tiên tiến hơn.
Hiện nay, các NHTM khác đều đã ứng dụng các phần mềm tiên tiến, hiện đại để giúp cho hoạt động CRM của NH mình đạt được hiệu quả cao
– Về phân loại KH; việc phân loại KH theo các nhóm KH không phải dựa trên một phần mềm có sẵn. Muốn có được những nhóm KH đó thì nhân viên phòng Dịch vụ khách hàng phải tạo những báo cáo từ SMART BANK rồi từ đó tiến hành xuất file Excel để phân tích, tổng hợp những số liệu… Việc đó mất khá nhiều thời gian cho nhân viên, trong khi khối lượng công việc hàng ngày cũng khá lớn.
– Về dịch vụ hỗ trợ KH: chi nhánh chưa có bộ phận chuyên tư vấn KH nên khi KH muốn được tư vấn thì phải liên hệ trực tiếp với các bộ phận nghiệp vụ chuyên biệt.
– Về xây dựng quan hệ công chúng:
+ Trang web chung của PBVN còn khá sơ sài về cả hình thức lẫn nội dung nên số người truy cập vẫn chưa cao.
+ Công tác quảng bá thương hiệu trên các phương tiện thông tin đại chúng vẫn chưa đạt được một dấu ấn riêng cho mình. Hoạt động quản cáo khuếch trương cổ động chủ yếu là quảng cáo khuyến mãi chưa rầm rộ. Vì vậy, còn bộ phận khá lớn người dân chưa biết, chưa tiếp cận dịch vụ, sản phẩm ngân hàng.
– Về chính sách tương tác với KH cá biệt: Hiện nay, nhu cầu của KH rất đa dang và phong phú, nhưng PBVN Đà Nẵng chỉ tập trung cung cấp các sản phẩm, dịch vụ dựa trên điều kiện hiện có của NH và chưa có chiến lược rõ ràng tạo ra sự khác biệt đối với từng nhóm KH hay từng KH.
– Các sản phẩm và dịch vụ của PBVN DNG còn đơn điệu, chưa phong phú, thiếu tiện ích làm cho năng lực cạnh tranh không cao, cũng như khó phát triển nguồn thu dịch vụ và khách hàng mới.
– Công tác nghiên cứu và triển khai sản phẩm mới chưa có hiệu quả, chưa chú trọng phát triển, khai thác và phát triển các sản phẩm theo nhu cầu của nền kinh tế cũng như chưa khác thác hợp lý đối tượng khách hàng để có chính sách phù hợp.
b. Những nguyên nhân
– Thông tin về KH, NH chưa thu thập đầy đủ, phương pháp thu thập và xử lý thông tin chưa thực sự hiệu quả.
– Ngân hàng chưa mạnh dạn đầu tư về công nghệ thông tin,những phần mềm và ứng dụng hiện đại và tiên tiến nhất hiện nay để phục vụ cho nghiệp vụ của ngân hàng cũng như công tác CRM hiệu quả hơn.
– Quy mô hoạt động kinh doanh của PBVN Đà nẵng còn nhỏ, lực lượng nhân viên còn rất mỏng dẫn đến khối lượng công việc của mỗi người lại rất lớn. Nên NH vẫn chưa có được bộ phận chuyên trách về tư vấn KH, công tác chăm sóc KH khó đạt được hiệu quả cao.
– Chi phí giành cho quảng cáo còn hạn chế.
– Ngân hàng chưa có chiến lược CRM cụ thể mang tính khác biệt để tạo ra lợi thế cạnh tranh so với các ngân hàng khác
– Hoạt động kinh doanh của ngân hàng PBVN DNG còn phụ thuộc rất lớn còn Public Bank Berhad – ngân hàng mẹ ở Malaysia.
CHƯƠNG 3
HOÀN THIỆN CÔNG TÁC QUẢN TRỊ QUAN HỆ KHÁCH HÀNG TẠI NGÂN HÀNG TNHH MTV PUBLIC VIỆT NAM – CHI NHÁNH ĐÀ NẴNG
3.1. CHIẾN LƯỢC VÀ ĐỊNH HƯỚNG PHÁT TRIỂN CỦA NGÂN HÀNG TNHH MTV PUBLIC VIỆT NAM – CHI NHÁNH ĐÀ NẴNG
3.1.1. Dự báo về thị trường trong vòng hai năm tới
3.1.2. Mục tiêu phát triển của Ngân hàng TNHH MTV Public Việt Nam tới năm 2021
3.1.3. Mục tiêu và chính sách kinh doanh của Public Bank Đà Nẵng
3.1.4. Định hướng công tác quản trị quan hệ khách hàng của Public Bank Đà Nẵng.
3.2. GIẢI PHÁP HOÀN THIỆN CÔNG TÁC QUẢN TRỊ QUAN HỆ KHÁCH HÀNG TẠI NGÂN HÀNG TNHH MTV PUBLIC VIỆT NAM – CHI NHÁNH ĐÀ NẴNG
3.2.1 Xác định lại sứ mệnh và mục tiêu của quản trị quan hệ khách hàng
a. Sứ mệnh của quản trị quan hệ khách hàng
b. Mục tiêu của quản trị quan hệ khách hàng
3.2.2. Hoàn thiện tiến trình CRM tại Ngân hàng TNHH MTV Public Việt Nam – chi nhánh Đà Nẵng
a. Cơ sở dữ liệu khách hàng tại Public Bank Đà Nẵng
b. Phân loại khách hàng và xác định KH mục tiêu
3.2.3 Tăng cường hoạt động tương tác với khách hàng
3.2.4 Chú trọng cá nhân hóa khách hàng
a. Xây dựng các chương trình tạo giá trị khác biệt cho từng loại khách hàng
b. Hoàn thiện quy trình chăm sóc khách hàng
c. Định kỳ đánh giá công tác theo dõi và định lượng sự thỏa mãn của khách hàng
d. Giải pháp phục hồi mối quan hệ với khách hàng khi có sự sai sót
3.2.5. Giải pháp Ứng dụng Marketing mối quan hệ vào hệ thống CRM ở đơn vị
a. Lý thuyết về Marketing mối quan hệ
Marketing mối quan hệ là việc nhận diện, thiết lập, duy trì, củng cố và khi cần thiết có thể rời bỏ mối quan hệ với khách hàng và các bên liên quan khác để đạt được các mục tiêu và lợi ích lâu dài cho tất cả các bên.
b. Áp dụng lý thuyết về Marketing mối quan hệ vào CRM ở ngân hàng
Relationship marketing là một tiến trình liên tục để tạo dựng một lợi thế cạnh tranh. Bằng cách phân tích các thông tin chuyên sâu của khách hàng để xếp họ vào những phân khúc khác nhau. Từ đó, cung cấp cho họ thêm những sản phẩm và dịch vụ phù hợp cho mỗi phân khúc và duy trì mối quan hệ lâu dài với khách hàng.
Hệ thống core-banking của ngân hàng có thể lưu trữ thông tin khách hàng theo nhiều dạng và có thể sử dụng chúng để hạch toán các giao dịch, để kiểm soát thông tin khách hàng, để tự động hóa những việc văn phòng hằng ngày hay là để hỗ trợ quá trình ra quyết định. Core-banking đồng thời cũng cung cấp những thông tin tập trung vào việc quản lý kinh doanh, những mối quan hệ với nhà cung cấp, những hoạt động trực tuyến và CRM. CRM chính là một hệ thống như thế, có thể truy xuất ra hồ sơ khách hàng trong suốt thời gian quan hệ với ngân hàng trên các khía cạnh định lượng và định tính.
Trong hệ thống ngân hàng, chúng ta có thể tạo dựng một hồ sơ khách hàng định lượng tương tự như hệ thống chấm điểm tài chính, xây dựng trên các biến như là địa chỉ vùng miền, thu nhập, tuổi, lịch sử tín dụng. Ngoài ra, xét về lòng trung thành, hồ sơ định lượng chỉ cho thấy các sản phẩm ưa thích của khách hàng chứ chưa cho phân tích được sự gắn bó hay sự trung thành chọn lựa của khách hàng đối với ngân hàng. Do đó, cần phải tạo dựng thêm một hồ sơ khách hàng định tính, dựa trên tình trạng quan hệ xã hội, mức tiêu dùng, thói quen sử dụng thời gian rảnh, loại công việc, mức độ sử dụng các sản phẩm vay so với tiết kiệm, lòng tin và sự hài lòng đối với ngân hàng, cách khách hàng phản hồi trước những chiến dịch tiếp thị.
Một hệ thống quản trị quan hệ khách hàng như thế là một chuỗi liên tục các hành động dựa trên những dữ liệu về khách hàng của ngân hàng. Với hồ sơ khách hàng định lượng, những hồ sơ này đã có sẵn trong hệ thống dữ liệu của ngân hàng và nằm dưới dạng những hệ thống báo cáo. Tuy nhiên, cơ sở dữ liệu để xây dựng những hồ sơ định tính vẫn chưa được phát triển và chuyển sang việc marketing mối quan hệ mặc dù nó rất cần thiết để phát triển các sản phẩm và dịch vụ phù hợp cho khách hàng.
Để phát triển một hệ thống hồ sơ khách hàng như vậy, một số nhân tố cơ bản trong quan hệ giữa ngân hàng và khách hàng cần được điều tra, đánh giá. Ví dụ: Hồ sơ chấm điểm tài chính của có thể tạo ra các đặc điểm sau: Lịch sử thanh toán rõ ràng, thu nhập cao, có tiềm năng phát triển trong tương lai. Đồng thời, hồ sơ định tính có thể tạo ra các đặc tính sau: mức độ trẻ trung chuyên nghiệp, kiểu gia đình, mức độ năng động, mức độ không hài lòng với mối quan hệ với ngân hàng, số lượng ngân hàng đang giao dịch, có xu hướng tiết kiệm hay đầu tư. Khi phân tích hai hồ sơ, nhân viên ngân hàng có thể tìm ra những vấn đề khách hàng cần được thỏa mãn và đề xuất cho họ sử dụng những sản phẩm, dịch vụ ngân hàng phù hợp hơn với mục đích là đem khách hàng này về giao dịch với ngân hàng của mình (lấy được khách hàng từ những ngân hàng khác thành công).
Trong một chiến dịch phân tích khách hàng như thế, marketing mối quan hệ dòi hỏi sự phân tích sâu các nhân tố để cải thiện mối quan hệ với KH. Do đó, các khách hàng của ngân hàng phải được cho qua một phân tích định lượng sau khi đã được phân tích định tính. Xa hơn nữa, phòng phát triển sản phẩm của hộ sở có thể phát triển những gói sản phẩm và dịch vụ phù hợp với các nhu cầu mới của KH.
Bộ phẩn trung tâm trả lời KH và phòng dịch vụ khách hàng đóng vai trò chính trong việc thu thập thông tin từ khách hàng trong khi đó những phòng nghiệp vụ chính phụ trách việc sử dụng những thông tin đó để xây dựng kế hoạch làm việc. Hơn thế nữa bộ phần văn phòng có thể chọn những khách hàng liên quan cho mỗi chiến dịch để đạt hiệu quả cao nhất cho việc CRM.
* Hồ sơ định lượng của khách hàng
| Tên khách hàng | Trần Đình Lê Khánh |
| Tuổi | 31 tuổi |
| Địa chỉ | 33 Mai Am, Hải Châu, Đà Nẵng |
| Thu nhập | 20 triệu một năm theo kê khai của KH |
| Lịch sử tín dụng | Từng vay vốn ở ngân hàng Nông Nghiệp nhưng đã tất toán năm ngoái, lịch sử trả nợ tốt. |
Phân tích hồ sơ này, chúng ta có thể đưa ra một số nhận định sau:
1, Khách hàng đang ở độ tuổi thanh niên, là độ tuổi phải đưa ra những quyết định lớn như là xây dựng gia đình, phát triển sự nghiệp. Là thời điểm cần phải trang trải nhiều chi phí như là xây nhà, mua xe hay thậm chí là tự kinh doanh cho bản thân mình. Đây là khách hàng tiềm năng cho những khoản vay vốn từ ngân hàng khi mà chúng ta lại biết được KH có thu nhập ổn định và lịch sử tín dụng rất tốt.
2. Tuy nhiên, ở lứa tuổi này thì khách hàng thường không có xu hướng tiết kiệm nên đây không phải là mục tiêu giới thiệu các sản phẩm tiền gửi. Người trẻ họ có xu hướng tiêu dùng nhiều hơn và ưa thích khám phá những cái mới thể hiện wor việc thường xuyên đi du lịch.
* Hồ sơ định tính của khách hàng
| Tên khách hàng | Trần Đình Lê Khánh |
| Tình trạng quan hệ xã hội | Đã kết hôn |
| Nghề nghiệp | Bác sĩ bệnh viện phụ sản Nhi Đà Nẵng |
| Mức độ sử dụng sản phẩm NH | Ưu tiên sử dụng sản phẩm vay so với tiền gửi |
| Kiến thức về sản phẩm NH | Người trẻ năng động nên có nhiều kênh thông tin về sản phẩm ngân hàng |
| Thái độ đối với các chiến dịch tiếp thị từ NH | Quan tâm đến lãi suất nhiều hơn là những quà tặng KH trong mỗi chiến dịch tiếp thị |
Với các đặc điểm như trên, rõ ràng khách hàng này sẽ ưu tiên sử dụng sản phẩm vay vốn hơn là tiền gửi. Vì đặc tính khách hàng này quan tâm nhiều về lãi suất nên sản phẩm vay vốn với lãi suất thấp ( đang là thế mạnh của ngân hàng). Trong khi đó, vì sản phẩm tiền gửi của ngân hàng có lãi suất không cạnh tranh nên khách hàng sẽ không quan tâm lắm. Đặc biệt, ở những người trẻ, họ không mấy để ý đến những món quà đi kèm khi khách hàng sử dụng sản phẩm tiết kiệm. Ngoài ra, vì làm trong ngành y tế nên KH sẽ có ý thức cao về việc bảo vệ sức khỏe cho gia đình và bản thân, phù hợp để giới thiệu thêm sản phẩm bảo hiểm nhân thọ.
Trên đây là những sự phân tích cơ bản nhất về hồ sơ của khách hàng, từ đó ngân hàng sẽ đưa ra những phán đoán để phân loại khách hàng, tìm những sản phẩm phù hợp để giới thiệu, bắt đúng nhu cầu của họ.
a. Thiết lập Bộ phận chăm sóc khách hàng
b. Ứng dụng công nghệ thông tin trong CRM
3.3.1. Đối với Ngân hàng nhà nước
3.3.2. Đối với hội sở chính Ngân hàng TNHH MTV Public Bank Việt Nam
KẾT LUẬN
Khi mà các doanh nghiệp cung cấp dịch vụ cạnh tranh ngày càng gay gắt thì khách hàng là nhân tố quyết định sự tồn tại của doanh nghiệp. Chiến lược kinh doanh bằng khách hàng đang trở thành một chiến lược được nhiều đơn vị áp dụng. Gia tăng thêm lợi ích cho khách hàng cũ, thu hút khách hàng mới, củng cố đội ngũ nhân viên thực sự là một công cụ kinh doanh hữu hiệu với lượng chi phí chấp nhận được nhưng mang lại hiệu quả kinh doanh cao.
Và thực tế là, quản trị quan hệ khách hàng đã trở thành một chiến lược quản trị quan trọng trong các Ngân hàng hoạt động tại Việt Nam hiện nay. Đầu tư vào các mối quan hệ hiện hữu và tạo ra các mối quan hệ mới đã đem lại rất nhiều nguồn lợi cho ngân hàng. Việc quản lý các mối quan hệ KH không những chỉ để giữ chân KH mà nó còn tạo ra một lợi thế cạnh tranh của các doanh nghiệp.
Từ góc độ của các nhà quản trị, CRM có thể được coi như một “ công nghệ” giúp NH quản trị các mối quan hệ với KH hiệu quả và tiết kiệm thời gian, nhân lực. Còn với khách hàng hay thậm chí là nhân viên, CRM là một thứ gì đó phức tạp, hiện đại và đôi khi khó thực hiện. Do đó, Ngân hàng cần thống nhất quan điểm khi triển khai hệ thống CRM, nhấn mạnh công nghệ chỉ là yếu tố hỗ trợ, quan trọng là phải xây dựng một văn hóa cơ quan có tính định hướng thị trường, lấy khách hàng làm yếu tố trọng tâm và lấy yếu tố con người làm nền tảng cho sự phát triển của ngân hàng. Vì vậy, trong quá trình kinh doanh của mình, các NH phải tạo được niềm tin để giữ chân KH. Để làm được điều đó, chi nhánh PBVN Đà Nẵng đã không ngừng nghiên cứu, tim hiểu để việc quản trị quan hệ khách hàng ngày càng được hoàn thiện hơn.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\DAI HOC DA NANG\QUAN TRI KINH DOANH\TRINH XUAN TU


