
Phân tích rủi ro tín dụng tại Ngân hàng TMCP Công thương Việt Nam
Từ khi Việt Nam chính thức trở thành thành viên của WTO (năm 2007) đến nay, tiến trình chủ động, tích cực hội nhập kinh tế quốc tế của đất nước ngày càng sâu rộng, đạt được nhiều kết quả, khá toàn diện trên các lĩnh vực. Theo đó, hội nhập kinh tế quốc tế đã trở thành một trong những động lực quan trọng để phát triển kinh tế – xã hội.
Quá trình hội nhập kinh tế có những thuận lợi nhưng đồng thời cũng mang lại nhiều khó khăn, thách thức, trong đó, các ngân hàng thương mại (NHTM) Việt Nam luôn đối mặt với những cạnh tranh. Trong giai đoạn này, NHTM đã chú trọng mở rộng kinh doanh trên nhiều lĩnh vực và hoạt động tín dụng vẫn là lĩnh vực mang lại lợi nhuận lớn cho các ngân hàng thương mại Việt Nam (chiếm 80%-85% lợi nhuận). Tuy nhiên, hoạt động tín dụng luôn chứa đựng nhiều rủi ro và tổn thất tín dụng là tổn thất lớn nhất đối với hoạt động của NHTM.
Trong nền kinh tế cạnh tranh ngày nay, cấp tín dụng là một trong những sản phẩm cơ bản của ngân hàng. Mặt khác thị trường ngân hàng của Việt Nam đang ở giai đoạn tái cấu trúc lại ngành ngân hàng như sáp nhập, chuyển, tuyên bố phá sản… vì vậy, đây là một trong ba nhiệm vụ trọng tâm của tái cơ cấu kinh tế – một chủ trương lớn của Đảng và Nhà nước ta hiện nay. Cho nên sự ổn định, an toàn hệ thống các tổ chức tín dụng được giữ vững và cải thiện. Nguy cơ đổ vỡ hệ thống NHTM được đẩy lùi; sở hữu chéo trong hệ thống NHTM giảm, giúp các ngân hàng tăng sức cạnh tranh… Do đó các Ngân hàng đã nhận thức được tầm quan trọng của năng lực quản trị rủi ro đối với sự sống còn và phát triển của mình. Việc phân tích rủi ro tín dụng là một công tác hết sức cần thiết ngay lúc này đối với các NHTM bởi đặc trưng của hoạt động tín dụng chính là hoạt động mang lợi nhuận cao cho các ngân hàng nhưng lại tiềm ẩn rủi ro phức tạp và khó lường nhất.
Bên cạnh đó, việc kinh doanh của đa phần các ngân hàng thương mại hiện nay chủ yếu tập trung vào hoạt động tín dụng, nhưng chất lượng tín dụng vẫn chưa cao, việc phân tích rủi ro tín dụng vì thế gặp nhiều khó khăn, tỷ lệ nợ xấu, nợ quá hạn vẫn là một trong những vấn đề gây nhức nhối của nhà quản trị.
Phân tích rủi ro tín dụng vlà vấn đề khó khăn nhưng rất cấp thiết đối với ngân hàng thương mại Việt Nam. Ngân hàng hay một tổ chức tài chính muốn tồn tại lâu dài bắt buộc phải có hệ thống quản trị RRTD hữu hiệu, nó đóng vai trò sống còn đối với hoạt động ngân hàng.
Hệ thống quản trị RRTD của một ngân hàng thực hiện sứ mệnh đảm bảo cho ngân hàng luôn kiểm soát rủi ro ở mức độ hợp lý (mức rủi ro ngân hàng có thể chấp nhận) phù hợp với quy mô và chiến lược kinh doanh tín dụng của ngân hàng và đạt được lợi nhuận cao nhất.
VietinBank là một trong số 10 NHTM được lựa chọn để thí điểm theo lộ trình theo hai giai đoạn 2013 – 2015 và 2016 – 2018. Năm 2018, tỷ lệ nợ xấu của các NHTM làm thí điểm giảm rõ rệt so với cùng kỳ các năm trước – đây là kết quả cho hướng đi đúng đắn của NHNN. Trong đó, ngân hàng TMCP Công Thương Việt Nam (VietinBank) với tỷ lệ nợ xấu là 1,6% . Cuối năm 2020 tỷ lệ nợ xấu là 1% (năm 2019 là 1,2%).
Có rất nhiều vấn đề bất cập như: chính sách tín dụng, việc tuân thủ các quy trình của NHNN liên quan đến quản trị RRTD cần được thắt chặt, quy trình quản trị RRTD, đặc biệt là quy trình tác nghiệp tín dụng còn nhiều bất cập trong quá trình hoàn thiện hệ thống quản trị tín dụng (QTTD) .
Nhận thức được nguy cơ sụt giảm chất lượng tín dụng luôn tồn tại và có khả năng đe dọa đến sự phát triển bền vững của mình, Vietinbank Việt Nam luôn đi đầu trong việc cải cách toàn diện, nhất là trong việc phân tích rủi ro tín dụng. Và Ngân hàng TMCP Công thương Việt Nam – là một thuộc Ngân hàng TMCP Công thương Việt Nam hoạt động hiệu quả, thị phần cho vay chiếm hơn 12%/ tổng dư nợ cho vay trong tỉnh . VietinBank cũng thực hiện quy trình phân tích rủi ro tín dụng do Ngân hàng Công thương Việt Nam ban hành.
Mở rộng, phát triển hoạt động cho vay là được dự báo là việc làm đúng đắn và đảm bảo mang lại thu nhập cao cho ngân hàng song đây cũng là hoạt động tiềm ẩn rủi ro lớn có khả năng tác động và ảnh hưởng xấu đến ngân hàng nếu không được kiểm soát chặt chẽ. Với những đặc thù của hoạt động tín dụng KHCN, đặt ra bài toán phải kết hợp một cách chặt chẽ giữa việc vừa mở rộng, vừa phát triển, vừa đảm bảo chất lượng và việc quản trị rủi ro. Vậy nên việc mở rộng tín dụng chỉ thực sự mang lại hiệu quả nếu đi liền với nó là việc quản trị rủi ro.
Trong những năm qua, định hướng tín dụng của VietinBank nói chung và VietinBank nói riêng đang đẩy mạnh tăng trưởng tín dụng đối với phân khúc KHCN vì cho vay đối với KHCN ngoài việc mang lại thu nhập cho ngân hàng thông qua lãi suất cho vay, ngân hàng cũng thông qua hoạt động tín dụng đối với để phát triển, mở rộng thị phần hoạt động, được nhiều khách hàng biết đến. Tất cả các yếu tố đó góp phần nâng cao hiệu quả kinh doanh của ngân hàng. Thông qua tín dụng đối với , các nguồn lực tài chính được phân bổ một cách hiệu quả; ngân hàng hoạt động tốt hơn, người dân có vốn để đầu tư, sản xuất, kinh doanh… Điều đó góp phần ổn định và phát triển kinh tế – xã hội, giúp phân bổ vốn từ người có vốn sang người cần vốn. Tuy nhiên cho vay đối với của ngân hàng luôn đi với yếu tố rủi ro vì việc thẩm định và quyết định cho vay KHCN thường gặp nhiều khó khăn do vấn đề thông tin không đầy đủ, không rõ ràng, nguồn thông tin do chính khách hàng cung cấp rất khó xác định tính trung thực điều này ảnh hưởng đến chất lượng tín dụng của VietinBank. Vì vậy mặc dù công tác QTRR luôn được đặt làm trọng tâm nhưng nợ xấu vẫn luôn phát sinh, chất lượng tín dụng còn nhiều vấn đề bất ổn, đặc biệt là nợ xấu phát sinh đối với phân khúc KHCN. Để khắc phục điều này, Ban lãnh đạo tại cần nhận dạng, phân tích, đánh giá các yếu tố chủ yếu nào tác động đến RRTD để có biện pháp hạn chế, phòng ngừa rủi ro tín dụng tại . Và tại luận văn này tác giả sẽ đi sâu và tìm hiểu về QTRRTD cho KHCN. Tác giả đã mạnh dạn lựa chọn đề tài “Phân tích rủi ro tín dụng tại Ngân hàng TMCP Công thương Việt Nam, “.

2. Mục tiêu nghiên cứu
Một là: Nêu ra những vấn đề lý thuyết cơ bản của tín dụng, QTRRTD của các NHTM.
Hai là: Đánh giá thực trạng hoạt động tín dụng, hoạt động tín dụng đối với KHCN tại VietinBank trong các năm gần đây. Nêu ra các dấu hiệu nhận biết sớm nguy cơ tiềm ẩn, làm rõ các nhân tố gây ra rủi ro tín dụng của các NHTM Việt Nam nói chung và tại VietinBank nói riêng.
Ba là: Đề xuất một số giải pháp nhằm nâng cao công tác phân tích rủi ro tín dụng đối với KHCN tại VietinBank.
3. Đối tượng và phạm vi nghiên cứu
3.1. Đối tượng nghiên cứu
Nhận dạng, đo lường, phân tích các nhân tố gây ra rủi ro tín dụng và đề ra các giải pháp nhằm hạn chế, phòng ngừa rủi ro tín dụng trong hoạt động cho vay đối với của VietinBank .
3.2. Phạm vi nghiên cứu
Trên cơ sở nghiên cứu lý luận và thực tiễn các nhân tố dẫn đến rủi ro tín dụng, thực trạng phân tích rủi ro tín dụng tại VietinBank trong giai đoạn các năm 2018 – 2020, từ đó đưa ra các giải pháp nhằm nâng cao và hoàn thiện hiệu quả công tác phân tích rủi ro tín dụng tại VietinBank – CN .
– Phương pháp thống kê, so sánh, phân tích, tổng hợp số liệu nhằm làm sáng tỏ vấn đề QTRRTD trong hoạt động cho vay tại Vietinbank .
Để nghiên cứu này giải quyết tốt mục tiêu nghiên cứu, cần làm rõ những câu hỏi nghiên cứu sau:
(i) Rủi ro tín dụng là gì? Quản trị RRTD là gì? QTRRTD đối với KH cá nhận tại Ngân hàng thương mại?
(ii) Nghiên cứu và phân tích thực trạng và những nhân tố nào ảnh hưởng đến QTRRTD đối với KHCN tại VietinBank ?
(iii) Những hướng giải pháp nào nhằm hạn chế rủi ro tín dụng đối với cho VietinBank ?
6. Ý nghĩa của việc nghiên cứu
– Những vấn đề cơ bản về tín dụng cũng như những RRTD được hệ thống hóa rõ ràng như quy trình QTRRTD của hoạt động cho vay đối với của NHTM
– Tổng hợp, phân tích, đánh giá nhân tố gây ra rủi ro và thực trạng công tác QTRRTD trong cho vay tại VietinBank
– Đưa ra một số giải pháp và kiến nghị nhằm góp phần nâng cao hiệu quả công tác QTRRTD trong hoạt động cho vay trong bối cảnh và điều kiện đặc thù riêng tại VietinBank .
Kết quả nghiên cứu đề tài sẽ là tài liệu tham khảo giúp hoàn thiện công tác “Phân tích rủi ro tín dụng tại VietinBank – CN “. Bố cục thành 3 chương với nội dung chính như sau:
Chương 1: Cơ sở lý luận về QTRRTD trong cho vay trong ngân hàng thương mại
Chương 2: Thực trạng công tác QTRRTD trong hoạt động cho vay đối với tại VietinBank – CN
Chương 3: Giải pháp nâng cao hiệu quả công tác QTRRTD trong cho vay tại VietinBank – CN .
CƠ SỞ LÝ LUẬN VỀ QTRRTD TRONG CHO VAY KHCN
1.1. HOẠT ĐỘNG TÍN DỤNG CỦA NGÂN HÀNG THƯƠNG MẠI
Có rất nhiều quan điểm và định nghĩa khác nhau về Ngân hàng, theo (Rose, 2001): “Ngân hàng là loại hình tổ chức tài chính cung cấp một danh mục các dịch vụ tài chính đa dạng nhất – đặc biệt là tín dụng, tiết kiệm và dịch vụ thanh toán. Và cũng thực hiện nhiều chức năng tài chính nhất so với bất kỳ một tổ chức kinh doanh nào trong nền kinh tế”
Điều 4, Luật các tổ chức tín dụng số 47/2010/QH12 của Quốc hội khóa 12 nước CHXHCN Việt Nam thông qua ngày 16/6/2010, “Ngân hàng thương mại là loại hình ngân hàng được thực hiện toàn bộ hoạt động ngân hàng và các hoạt động kinh doanh khác theo quy định của Luật này nhằm mục tiêu lợi nhuận”.
Có nhiều loại tín dụng, như là tín dụng nhà nước, tín dụng doanh nghiệp, tín dụng cá nhân và tín dụng ngân hàng.
Nguyễn Văn Tiến (2010, tr. 350) đã đưa ra khái niệm: “Tín dụng ngân hàng là việc ngân hàng thỏa thuận để khách hàng sử dụng một tài sản (bằng tiền, tài sản thực hay uy tín) với nguyên tắc có hoàn trả bằng các nghiệp vụ cho vay, chiết khấu (tái chiết khấu), cho thuê tài chính, bảo lãnh ngân hàng và các nghiệp vụ khác”.
Tín dụng ngân hàng là quan hệ chuyển nhượng tài sản giữa ngân hàng với các chủ thể khác trong nền kinh tế mà ngân hàng giữ vai trò vừa là người đi vay và vừa là người cho vay. Tín dụng ngân hàng bao gồm các hình thức: cho vay, chiết khấu, bảo lãnh và cho thuê tài chính. Vì vậy, tín dụng là một khái niệm rộng hơn cho vay bởi nó bao hàm cả cho vay, tuy nhiên trong hoạt động tín dụng thì nghiệp vụ cho vay lại là nghiệp vụ quan trọng nhất, cơ bản nhất và chiếm tỷ trọng lớn ở hầu hết các NHTM. Do đó, thuật ngữ tín dụng và cho vay thường được dùng thay thế cho nhau.
Như vậy tín dụng là quan hệ vay mượn dựa trên nguyên tắc hoàn trả kèm theo lợi tức, nó để thoả mãn nhu cầu của cả 2 bên, do đó nó là một quan hệ bình đẳng, cả 2 bên cùng có lợi và mang tính thoả thuận lớn.
– Sử dụng vốn vay đúng mục đích đã thoả thuận trong hợp đồng tín dụng
– Hoàn trả nợ gốc và lãi vốn vay đúng thời hạn đã thoả thuận trong hợp đồng tín dụng.
– Ngân hàng chỉ xem xét và quyết định cấp tín dụng khi khách hàng có đủ các điều kiện sau:
+ Có năng lực pháp luật dân sự, năng lực hành vi dân sự và chịu trách nhiệm dân sự theo quy định của pháp luật, không bị mất hoặc hạn chế năng lực hành vi dân sự mà pháp luật đã quy định cụ thể;
+ Nhu cầu vay vốn sử dụng vào mục đích hợp pháp;
+ Có năng lực trả nợ;
+ Có dự án đầu tư, phương án sử dụng vốn khả thi;
+ Thực hiện các quy định về bảo đảm tiền vay theo đúng quy định của pháp luật.
Để phát triển và hạn chế rủi ro tín dụng, các ngân hàng luôn không ngừng đa dạng hoá các hình thức tín dụng, phù hợp với nhu cầu của khách hàng.
1.2. KHÁI QUÁT VỀ RỦI RO TÍN DỤNG
Theo Sauders (2007) định nghĩa: “Rủi ro tín dụng là khoản lỗ tiềm năng khi ngân hàng cấp tín dụng cho một khách hàng, nghĩa là luồng thu nhập dự tính mang lại từ khoản vay của ngân hàng không thể được thực hiện cả về số lượng và thời hạn”.
Theo Timothy W.Koch (2006) thì “Rủi ro tín dụng là sự thay đổi tiềm ẩn của thu nhập thuần và thị giá khi khách hàng không thanh toán hay thanh toán trễ hạn”.
Theo Thông tư số 02/2013/TT-NHNN của NHNN Việt Nam ngày 21 tháng 01 năm 2013 về việc “Quy định về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng, ngân hàng nước ngoài”, đề cập khái niệm “Rủi ro tín dụng trong hoạt động ngân hàng là tổn thất có khả năng xảy ra đối với nợ của tổ chức tín dụng, ngân hàng nước ngoài do khách hàng không thực hiện hoặc không có khả năng thực hiện một phần hoặc toàn bộ nghĩa vụ của mình theo cam kết.”
Rủi ro tín dụng theo định nghĩa của Uỷ ban Basle thuộc ngân hàng Thanh toán Quốc tế: “Rủi ro tín dụng là rủi ro phát sinh tổn thất kinh tế do khách hàng không thực hiện đầy đủ nghĩa vụ đã cam kết”.
Vậy nên: “Rủi ro tín dụng là khả năng (xác suất) xảy ra những thiệt hại về kinh tế mà NHTM phải gánh chịu do khách hàng được cấp tín dụng không thực hiện đúng nghĩa vụ đã cam kết với NH”.
Trong nội dung về quản trị rủi ro, Basel II cũng đề cập đến khái niệm tổn thất dự kiến (expected loss – EL) và tổn thất ngoài dự kiến (unexpected loss – UL). Theo đó, tổn thất dự kiến được coi là chi phí hoạt động kinh doanh của ngân hàng, nó thường được tính vào giá của khoản tín dụng và được bù đắp bằng nguồn dự phòng. Tổn thất ngoài dự kiến mới thực sự là rủi ro tín dụng, cần tính toán cụ thể để dự phòng về vốn tự có.
Rủi ro mang tính gián tiếp
Ngân hàng là một định chế tài chính trung gian, một tổ chức kinh doanh tiền tệ mà hoạt động chủ yếu là nhận tiền gửi của khách hàng với trách nhiệm hoàn trả và sử dụng tiền đó để cho vay. Trong quan hệ tín dụng, ngân hàng chuyển giao quyền sử dụng vốn cho khách hàng. RRTD xảy ra khi khách hàng gặp tổn thất và thất bại trong quá trình sử dụng vốn. Do đó, rủi ro trong hoạt động kinh doanh của khách hàng là nguyên nhân gián tiếp gây nên RRTD của ngân hàng.
Rủi ro có tính chất đa dạng và phức tạp
Sự đa dạng, phức tạp thể hiện ở nguyên nhân, hình thức và hậu quả của rủi ro tín dụng trong hoạt động cho vay. Do đó, cần chú ý đến mọi dấu hiệu để phòng ngừa rủi ro nhanh chóng và kịp thời.
Rủi ro mang tính tất yếu, luôn tồn tại và gắn liền với hoạt động tín dụng của ngân hàng thương mại
Tình trạng thông tin bất cân xứng làm cho ngân hàng không thể nắm bắt các dấu hiệu rủi ro một cách toàn diện. Do đó, tất cả các khoản vay nào cũng tồn tại những rủi ro tiềm ẩn. Vì thế, ngân hàng cần phải cân nhắc giữa lợi nhuận và mức rủi ro có thể chấp nhận được.
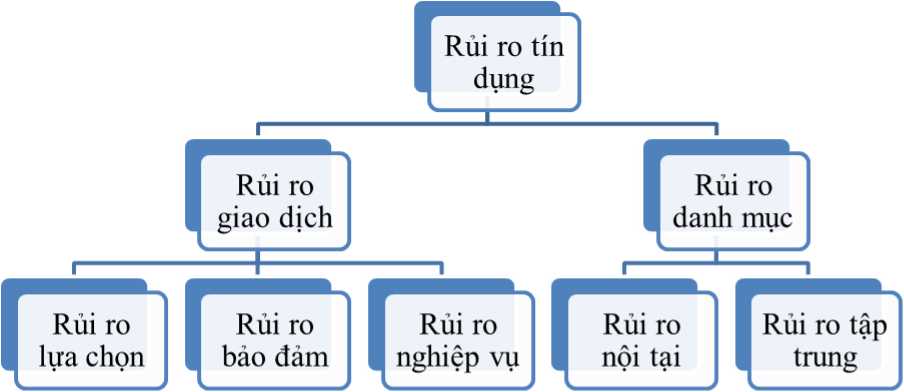
Căn cứ vào nguyên nhân phát sinh rủi ro, rủi ro tín dụng được phân chia như sau:
(Nguồn: Cẩm nang tín dụng Vietinbank)
Theo sơ đồ trên, rủi ro tín dụng được chia thành 2 loại là rủi ro giao dịch và rủi ro danh mục, trong đó:
– Rủi ro giao dịch: Là một hình thức của rủi ro tín dụng mà nguyên nhân là do những hạn chế trong quá trình giao dịch và xét duyệt cho vay, đánh giá khách hàng. Rủi ro giao dịch có 3 bộ phận chính là rủi ro lựa chọn, rủi ro bảo đảm và rủi ro nghiệp vụ.
– Rủi ro danh mục
Được chia thành 2 loại: Rủi ro nội tại và rủi ro tập trung.
Nếu phân loại theo tính khách quan, chủ quan của nguyên nhân gây ra rủi ro thì rủi ro tín dụng được phân loại thành rủi ro khách quan và rủi ro chủ quan. Rủi ro khách quan là rủi ro do những nguyên nhân khách quan như thiên tai, người vay chết, mất tích hay các biến động khác ngoài dự kiến làm thất thoát vốn vay trong khi người vay đã thực hiện đúng những quy định về cho vay. Rủi ro chủ quan do những nguyên nhân thuộc về chủ quan của người vay và người cho vay vì vô tình hay cố ý làm thất thoát vốn vay hoặc vì những lý do chủ quan khác.
Ngoài ra, còn có thể phân loại rủi ro tín dụng theo nhiều hình thức khác như phân loại căn cứ theo cơ cấu các loại hình rủi ro, theo đối tượng sử dụng vốn vay,…
- 1.2.3. Những căn cứ chủ yếu để xác định RRTD
Người ta thường dùng chỉ tiêu nợ quá hạn, nợ xấu và kết quả phân loại nợ…để đánh giá chất lượng tín dụng của ngân hàng.
Hệ số nợ quá hạn:
Nợ quá hạn là khoản vay của khách hàng mà một phần hoặc toàn bộ nợ gốc và/hoặc lãi đã quá hạn (Nợ nhóm 2, 3, 4 và 5).
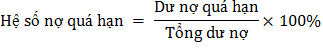
Tỷ lệ nợ quá hạn < 5%
Tỷ lệ nợ xấu:
Nợ xấu là những khoản tín dụng không hoàn trả đúng hạn, không được phép và không đủ tiêu chuẩn để được gia hạn nợ (Nợ nhóm 3, 4 và 5).
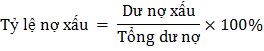
Theo Thông tư 02/2013/TT-NHNN ngày 21/01/2013 thì TCTD thực hiện phân loại nợ theo 5 nhóm sau:
– Nhóm 1 (Nợ đủ tiêu chuẩn) bao gồm:
+ Các khoản nợ trong hạn và được đánh giá là có tỷ lệ cao trong việc thu hồi đầy đủ cả gốc và lãi đúng hạn.
– Các khoản nợ quá hạn dưới 10 ngày và được đánh giá là có khả năng thu hồi đầy đủ gốc và lãi bị quá hạn và thu hồi đầy đủ gốc và lãi đúng thời hạn còn lại.
– Nhóm 2 (Nợ cần chú ý) bao gồm:
Các khoản nợ quá hạn từ 10 ngày đến 90 ngày, nợ điều chỉnh kỳ hạn trả nợ lần đầu.
– Nhóm 3 (Nợ dưới tiêu chuẩn) bao gồm:
+ Nợ quá hạn từ 91 ngày đến 180 ngày.
+ Nợ gia hạn lần đầu hoặc nợ được miễn hoặc giảm lãi do khách hàng không đủ khả năng trả lãi đầy đủ theo hợp đồng tín dụng.
– Nhóm 4 (Nợ nghi ngờ) bao gồm:
+ Nợ quá hạn từ 181 ngày đến 365 ngày.
+ Nợ cơ cấu lại thời hạn trả nợ lần đầu quá hạn dưới 90 ngày theo thời hạn trả nợ được cơ cấu lại lần đầu;
+ Các khoản nợ cơ cấu lại thời hạn trả nợ lần thứ hai;
+ Nợ phải thu hồi theo kết luận thanh tra nhưng đã quá thời hạn thu hồi đến 60 ngày mà vẫn chưa thu hồi được.
– Nhóm 5 (Nợ có khả năng mất vốn) bao gồm:
+ Nợ quá hạn trên 365 ngày.
+ Nợ cơ cấu lại thời hạn trả nợ lần đầu quá hạn từ 90 ngày trở lên theo thời hạn trả nợ được cơ cấu lại lần đầu;
+ Nợ cơ cấu lại thời hạn trả nợ lần thứ hai quá hạn theo thời hạn trả nợ được cơ cấu lại lần thứ hai;
+ Nợ cơ cấu lại thời hạn trả nợ lần thứ ba trở lên, kể cả chưa bị quá hạn hoặc đã quá hạn;
+ Nợ phải thu hồi theo kết luận thanh tra nhưng đã quá thời hạn thu hồi trên 60 ngày mà vẫn chưa thu hồi được;
+ Nợ của khách hàng là tổ chức tín dụng được NHNN công bố đặt vào tình trạng kiểm soát đặc biệt, ngân hàng nước ngoài bị phong tỏa vốn và tài sản;
a. Đối với hoạt động kinh doanh của ngân hàng:
Khi gặp rủi ro tín dụng, ngân hàng không thu hồi được vốn vay đã cấp và lãi cho vay nhưng vẫn phải trả vốn và lãi cho khoản tiền huy động khi đến hạn, điều này dẫn đến việc ngân hàng bị mất cân đối trong việc thu chi. Vòng quay của vốn tín dụng bị chậm lại làm cho việc kinh doanh không hiệu quả và có thể làm mất khả năng thanh khoản; làm ảnh hưởng đến uy tín của ngân hàng và làm mất niềm tin của những khách hàng gửi tiền gây ảnh hưởng và thiệt hại rất nghiêm trọng đến ngân hàng.
b. Đối với khách hàng:
Những khoản nợ do không trả gốc và lãi đúng hạn bị chuyển xuống nhóm nợ khác sẽ càng tăng thêm áp lực và gánh nặng cho người đi vay. Nếu RRTD xảy ra nhiều các ngân hàng sẽ thắt chặt quy trình tín dụng hơn, khiến cho thủ tục cấp vốn ngày một thêm phức tạp, tốn thời gian và khách hàng khó tiếp cận nguồn vốn hơn.
c. Đối với nền kinh tế – xã hội:
RRTD mở đầu cho chu kỳ lạm phát mới, làm trầm trọng thêm tình trạng thất nghiệp và các doanh nghiệp sẽ ngần ngại vay vốn để mở rộng sản xuất. RRTD còn gây tâm lý hoang mang cho quần chúng, khiến họ giảm lòng tin vào sự lành mạnh và vững chắc của hệ thống tài chính quốc gia, vào chính sách tiền tệ của nhà nước, dẫn đến quyết định tiêu dùng và tích lũy cho đầu tư không hiệu quả. Ngày nay, nền kinh tế mỗi quốc gia đều phụ thuộc vào nền kinh tế khu vực và thế giới. Vì vậy, chỉ cần hệ thống ngân hàng của một quốc gia gặp khó khăn cũng ảnh hưởng đến nền kinh tế toàn cầu.
1.3. PHÂN TÍCH RỦI RO TÍN DỤNG TRONG HOẠT ĐỘNG CHO VAY TẠI NGÂN HÀNG THƯƠNG MẠI
Theo quan điểm hiện đại, QTRRTD là quá trình xây dựng và thực thi các chiến lược, chính sách quản trị và kinh doanh tín dụng nhằm tối đa hoá lợi nhuận trong phạm vi mức rủi ro có thể chấp nhận. “Hiệu quả Phân tích rủi ro tín dụng là một bộ phận quan trọng trong cách tiếp cận rủi ro tổng thể và được coi là đóng vai trò cốt tử cho sự thành công của ngân hàng trong dài hạn” (Basel Committee on Banking Supervision, 2000).
Tóm lại, “Phân tích rủi ro tín dụng là quá trình các Ngân hàng tiến hành hoạch định, tổ chức triển khai thực hiện và giám sát kiểm tra toàn bộ hoạt động cấp tín dụng, nhằm tối đa hoá lợi nhuận của Ngân hàng với mức rủi ro có thể chấp nhận.”
F:\DỮ LIỆU MỚI CẦN ĐỔI TÊN VÀ ĐĂNG 2025\ĐÃ HOÀN THÀNH 2024\BÀI ĐẠI HỌC\KHO SỐ 1\Phân tích tình hình rủi ro tín dụng trong cho vay trung và dài hạn tại Ngân hàng TMCP phát triển nhà Đồng bằng sông Cửu Long chi nhánh Đắk Lắk\CHUYỂN VÙNG/ NGUYỄN HOÀI THU DUYÊN
Phân tích rủi ro tín dụng tại Ngân hàng TMCP Công thương Việt Nam Phân tích rủi ro tín dụng tại Ngân hàng TMCP Công thương Việt Nam Phân tích rủi ro tín dụng tại Ngân hàng TMCP Công thương Việt Nam


