
Nâng cao hiệu quả hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang
1. Tính cấp thiết của đề tài
Hệ thống các Quỹ đầu tư phát triển là tổ chức tài chính Nhà nước của địa phương; hoạt động theo mô hình ngân hàng chính sách, không vì mục tiêu lợi nhuận, thực hiện nhiệm vụ huy động vốn để cho vay đầu tư, đầu tư trực tiếp nhằm phát triển kết cấu hạ tầng kinh tế – xã hội tại địa phương. Thực hiện theo quy định tại Nghị định số 138/2007/NĐ-CP ngày 28 tháng 8 năm 2007; Nghị định số 37/2013/NĐ-CP ngày 22 tháng 4 năm 2013 sửa đổi bổ sung một số điều của Nghị định số 138/2007/NĐ-CP ngày 28 tháng 8 năm 2007 về tổ chức và hoạt động của Quỹ Đầu tư phát triển địa phương. Đây là kênh vốn mồi thu hút nguồn vốn giá rẻ cho vay lại với lãi suất thấp hơn so với các tổ chức tín dụng, đồng hành cùng doanh nghiệp đầu tư cơ sở vật chất, đổi mới công nghệ, nâng cao chất lượng hàng hóa, góp phần giảm chi phí đầu vào, tăng khả năng cạnh tranh, tiếp cận thị trường mới; góp phần cùng với địa phương đầu tư vào các lĩnh vực kết cấu hạ tầng kinh tế – xã hội.
Quỹ Đầu tư phát triển Kiên Giang thành lập năm 2010 theo Quyết định số 244/QĐ – UBND ngày 22/01/2010 của Chủ tịch UBND tỉnh Kiên Giang với chức năng cho vay đầu tư, bảo lãnh tín dụng cho các doanh nghiệp vừa và nhỏ vay vốn tại các tổ chức tín dụng, đầu tư trực tiếp dự án, góp vốn thành lập doanh nghiệp; Quỹ phát triển nhà, nhận nhiệm vụ ủy thác từ Quỹ phát triển đất; Được sự quan tâm lãnh đạo, chỉ đạo của UBND tỉnh, Hội đồng quản lý, trong những năm qua hoạt động của Quỹ Đầu tư phát triển Kiên Giang từng bước đi vào ổn định góp phần cùng với các doanh nghiệp đầu tư vào một số dự án về kết cấu hạ tầng kinh tế – xã hội tại địa phương, tạo ra việc làm cho người lao động. Tuy nhiên, do tình hình kinh tế trong nước vẫn còn nhiều khó khăn; thị trường tiêu thụ giảm sút gây sức ép cho sản xuất, kinh doanh của các doanh nghiệp nhất là các doanh nghiệp nhỏ và vừa, dẫn đến hoạt động kém hiệu quả hoặc bị thua lỗ, từ đó hoạt động bảo lãnh tín dụng; hoạt động cho
vay cũng bị ảnh hưởng gặp khó khăn, một số đơn vị không trả nợ đúng hạn phải chuyển nhóm nợ quá hạn; tỷ lệ nợ xấu ở mức cao, chất lượng hoạt động cho vay bị giảm.
Qua thực tế công tác, hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang còn nhiều tồn tại hạn chế như cơ chế chính sách, cơ cấu nguồn vốn, con người, . . . Vì lẻ đó, tôi chọn đề tài “Nâng cao hiệu quả hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang”, làm đề tài luận văn thạc sĩ, với hy vọng những giải pháp đề xuất sẽ góp phần nâng cao hơn nữa hiệu quả hoạt động của Quỹ Đầu tư phát triển Kiên Giang nói chung, nhất là hoạt động cho vay đầu tư nói riêng.
2. Mục tiêu nghiên cứu
Đề tài nghiên cứu hướng đến việc làm rõ những vấn đề sau:
- Phân tích thực trạng hiệu quả hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang.
- Đánh giá hiệu quả sử dụng vốn của các dự án được tài trợ vốn bởi Quỹ Đầu tư phát triển Kiên Giang.
- Đề xuất các giải pháp giúp nâng cao hiệu quả hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang.
- Đối tượng và phạm vi nghiên cứu
- Đối tượng nghiên cứu
Đối tượng nghiên cứu: Hoạt động cho vay Đầu tư tại Quỹ Đầu tư phát triển Kiên Giang.
3.2. Phạm vi nghiên cứu
Phạm vi nghiên cứu của đề tài: Hiệu quả hoạt động cho vay đầu tư của Quỹ Đầu tư phát triển Kiên Giang giai đoạn 2010 – 2015.
4. Phương pháp nghiên cứu
Với những mục tiêu đã đề ra, để đạt được mục đích nghiên cứu, luận văn sử dụng các phương pháp sau cho việc nghiên cứu:
- Phương pháp thu thập, xử lý số liệu:
- Thống kê, mô tả số liệu thứ cấp về hoạt động cho vay đầu tư của Quỹ Đầu tư phát triển Kiên Giang. Số liệu thứ cấp được thu thập từ các báo cáo thường niên, báo cáo kết quả hoạt động kinh doanh, từ các cơ quan thống kê,
báo chí.
- Tính toán nhóm chỉ số về hiệu quả cho vay đầu tư. – Phương pháp chuyên gia:
- Phỏng vấn và ghi nhận ý kiến của chủ đầu tư các dự án có vay vốn đầu tư về hiệu quả của việc sử dụng nguồn vốn (dự kiến tham vấn ý kiến của
38 chủ đầu tư dự án hiện có vay vốn để thực hiện dự án đầu tư).
- Điều tra chuyên gia về nguyên nhân của các yếu tố tác động đến hiệu quả của nguồn vốn cho vay đầu tư. Tham vấn ý kiến các cán bộ tín dụng tại Quỹ Đầu tư phát triển Kiên Giang và các tổ chức tài chính – tín dụng nói
chung.
Trên cơ sở các số liệu thực tế tổng hợp được, kết quả các mẫu điều tra nghiên cứu và ý kiến nhận định của các chuyên gia và cán bộ làm công tác tín dụng, tác giả tiến hành thống kê, đối chiếu, so sánh để phân tích và đánh giá thực trạng hiệu quả hoạt động cho vay đầu tư của Quỹ Đầu tư phát triển Kiên Giang. Từ đó tìm ra nguyên nhân và đề xuất các giải pháp nhằm hoàn thiện nghiệp vụ, quy trình và nâng cao hiệu quả hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang.
5. Bố cục luận văn
Ngoài phần mở đầu, phần kết luận và tài liệu tham khảo, luận văn được tác giả trình bày gồm 3 chương, với các nội dung như sau:
Phần mở đầu của luận văn sẽ giới thiệu tính cấp thiết của đề tài, mục đích nghiên cứu, đối tượng và phạm vi nghiên cứu, phương pháp nghiên cứu. Phần chính của Luận văn sẽ được kết cấu thành ba chương:
Chương 1: Cơ sở lý luận về hiệu quả hoạt động cho vay đầu tư tại các Quỹ Đầu tư phát triển.
Chương 2: Thực trạng hiệu quả hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang.
Chương 3: Giải pháp nâng cao hiệu quả hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang.
Do hạn chế về thời gian, kỹ năng nghiên cứu nên luận văn khó tránh khỏi những hạn chế nhất định, mong được sự góp ý của Quý Thầy Cô và những người quan tâm.
6. Tổng quan tài liệu nghiên cứu
Chương 1
CƠ SỞ LÝ LUẬN VỀ HIỆU QUẢ HOẠT ĐỘNG CHO VAY ĐẦU TƯ
TẠI CÁC QUỸ ĐẦU TƯ PHÁT TRIỂN
Chương 1 trình bày:
- Lý luận cơ bản về hiệu quả hoạt động cho vay đầu tư tại các Quỹ Đầu tư phát triển địa phương: khái niệm, các chỉ tiêu đánh giá (hiệu quả đối với nền kinh tế quốc dân, tổ chức tài trợ vốn, các dự án nhận vốn tài trợ); một số nhân tố ảnh hưởng đến hoạt động cho vay (về chính sách, môi trường pháp
lý, tổ chức thực hiện, về phía doanh nghiệp).
- Đánh giá chung về hiệu quả đối với cho vay đầu tư.
- Một số kinh nghiệm cho vay đầu tư tại các Quỹ Đầu tư phát triển ở một số địa phương: Khánh Hòa, Đà Nẵng, Tiền Giang.
1.1. Khái quát về hiệu quả cho vay đầu tư

1.1.1. Khái niệm
Hiệu quả là một phạm trù khoa học phản ánh quan hệ so sánh giữa kết quả và chi phí bỏ ra để đạt được nó. Hiệu quả được chia thành hiệu quả kinh tế và hiệu quả xã hội, trong đó hiệu quả kinh tế phản ánh mối quan hệ so sánh giữa các kết quả mà các chủ thể kinh tế thu được với các chi phí mà chủ thể kinh tế phải bỏ ra để được các kết quả đó.
Hiệu quả đầu tư dự án được phân tích trên hai mặt: hiệu quả kinh tế và hiệu quả xã hội.
- Hiệu quả kinh tế: biểu hiện ở mức độ thực hiện các mục tiêu kinh tế của vốn đầu tư nhằm chủ yếu thỏa mãn nhu cầu vật chất của xã hội, thể hiện qua các mặt: sự thay đổi khối lượng, chất lượng và cơ cấu sản phẩm; thay đổi cán cân thương mại; thay đổi chi phí sản xuất, lợi nhuận; chuyển dịch cơ cấu kinh tế,…Hiệu quả kinh tế có thể được đo lường một cách định tính hoặc định lượng, thông qua hệ thống các chỉ tiêu hiệu quả.
- Hiệu quả xã hội: thể hiện ở việc thực hiện các mục tiêu xã hội. Hiệu quả xã hội do hoạt động cho vay đầu tư của Nhà nước khó có thể lượng hóa
mà chủ yếu được đánh giá một cách định tính, bao gồm các nội dung: việc làm, thu nhập, công bằng xã hội, mức sống của người dân, khoa học công nghệ, tài nguyên, môi trường,…[21].
1.1.2. Các chỉ tiêu đánh giá hiệu quả: trên cả ba phương diện:
- Hiệu quả đối với nền kinh tế quốc dân.
- Hiệu quả hoạt động của tổ chức tài trợ nguồn vốn.
- Hiệu quả hoạt động của các dự án nhận nguồn tài trợ.
1.1.3. Nhân tố ảnh hưởng đến hiệu quả cho vay đầu tư của Nhà
nước
Hiệu quả cho vay đầu tư của Nhà nước chịu tác động bởi tổng thể các nhân tố: chính sách vĩ mô của Nhà nước và môi trường pháp lý, các nhân tố từ phía tổ chức thực hiện và các nhân tố từ phía doanh nghiệp [19].
Chính sách và môi
trường pháp lý
| Tác động | |
| tương hỗ | |
| Tổ chức thực hiện | Chủ đầu tư |
| (Quỹ Đầu tư phát triển địa | (Doanh nghiệp) |
| phương) |
Hình 1.1: Mô hình hệ tác động 1.2. Hiệu quả cho vay đầu tư [8]
Hoạt động cho vay đầu tư tại các Quỹ Đầu tư phát triển địa phương tập trung vào các lĩnh vực: kết cấu hạ tầng giao thông, năng lượng, môi trường, công nghiệp, công nghiệp phụ trợ; nông lâm ngư nghiệp và phát triển nông thôn; xã hội hóa hạ tầng xã hội; lĩnh vực đầu tư kết cấu hạ tầng kinh tế – xã
hội khác tại địa phương; Qua đó góp phần nhất định vào hiệu quả về mặt kinh tế, xã hội, về đơn vị tài trợ vốn, về đơn vị thực hiện dự án.
- Góp phần phát triển hệ thống kết cấu hạ tầng kinh tế – xã hội nhằm thúc đẩy kinh tế tăng trưởng nhanh và nâng cao đời sống vật chất, tinh thần của các tầng lớp dân cư.
- Thu hút nguồn vốn tư nhân đầu tư vào các dự án kết cấu hạ tầng cơ sở tại địa phương; giảm bớt áp lực cho ngân sách địa phương trong việc đầu tư vào các lĩnh vực cơ sở hạ tầng mà hiện nay thường do Nhà nước đứng ra thực hiện; Qua đó cho thấy nguồn vốn góp phần tích cực và hiệu quả như nguồn vốn mồi vào sự phát triển kinh tế xã hội của địa phương khi thu hút được sự tham gia của khu vực tư nhân cùng đầu tư vào lĩnh vực hạ tầng cơ sở của địa phương.
- Hỗ trợ cho nhiều doanh nghiệp vay vốn mở rộng đầu tư, đảm bảo tiến độ thi công cho các công trình trọng điểm, phát triển cơ sở hạ tầng, kinh tế –
xã hội tại các địa phương.
1.3. Kinh nghiệm cho vay đầu tư tại các Quỹ Đầu tư phát triển ở
một số địa phương (Khánh Hòa, Đà Nẵng, Tiền Giang)
Để thực hiện tốt vai trò của tổ chức tài chính nhà nước tại địa phương, các Quỹ đã xây dựng các giải pháp nhằm nâng cao hơn nữa hiệu quả hoạt động nói chung, nhất là hoạt động cho vay đầu tư nói riêng. [8]
Chương 2
THỰC TRẠNG HIỆU QUẢ HOẠT ĐỘNG CHO VAY ĐẦU TƯ
TẠI QUỸ ĐẦU TƯ PHÁT TRIỂN KIÊN GIANG
Chương 2 trình bày:
Giới thiệu sơ lược về tình hình hoạt động và đánh giá hiệu quả cho vay ĐTPT của Quỹ ĐTPT Kiên Giang giai đoạn 2010 – 2015, qua đó tổng hợp một số nguyên nhân cơ bản nhất dẫn đến những tồn tại trong hoạt động cho vay đầu tư tại Quỹ ĐTPT Kiên Giang. Qua đó đề ra các giải pháp khả thi nhằm nâng cao hiệu quả cho vay đầu tư tại Quỹ ĐTPT Kiên Giang.
- Nguyên nhân từ phía chính sách và môi trường triển khai.
- Nguyên nhân từ phía tổ chức thực hiện – Quỹ ĐTPT Kiên Giang.
- Nguyên nhân từ phía doanh nghiệp – chủ đầu tư dự án.
2.1. Khái quát về Quỹ Đầu tư phát triển Kiên Giang
Quỹ Đầu tư phát triển Kiên Giang thành lập năm 2010, là một tổ chức tài chính nhà nước; thực hiện chức năng đầu tư tài chính và đầu tư phát triển, cho vay dự án thuộc lĩnh vực kết cấu hạ tầng kinh tế – xã hội ưu tiên phát triển của tỉnh.
Ngoài ra, được UBND tỉnh giao thêm một số nhiệm vụ: Bảo lãnh cho các doanh nghiệp nhỏ và vừa trên địa bàn vay vốn tại các tổ chức tín dụng nhằm phát triển kinh tế, phát triển các ngành nghề và thu hút lao động, giải quyết việc làm cho xã hội; Phát triển các chương trình, dự án đầu tư nhà ở xã hội (Quỹ phát triển nhà); Nhận ủy thác hoạt động của Quỹ Phát triển đất; Nhận ủy thác vốn của các Quỹ ngoài ngân sách khác.
Cơ cấu tổ chức bộ máy gồm: Hội đồng quản lý Quỹ; Ban Kiểm soát; Bộ máy điều hành; 04 phòng nghiệp vụ.
Tổng số viên chức của Quỹ ĐTPT Kiên Giang hiện có là 28 người.
Vốn điều lệ: 350.659.485.024 đồng.
2.2.1. Chính sách cho vay hiện hành của Quỹ ĐTPT Kiên Giang
2.2.2. Quy trình cho vay hiện hành của Quỹ ĐTPT Kiên Giang
2.3. Thực trạng hiệu quả hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang
2.3.1. Tình hình huy động vốn
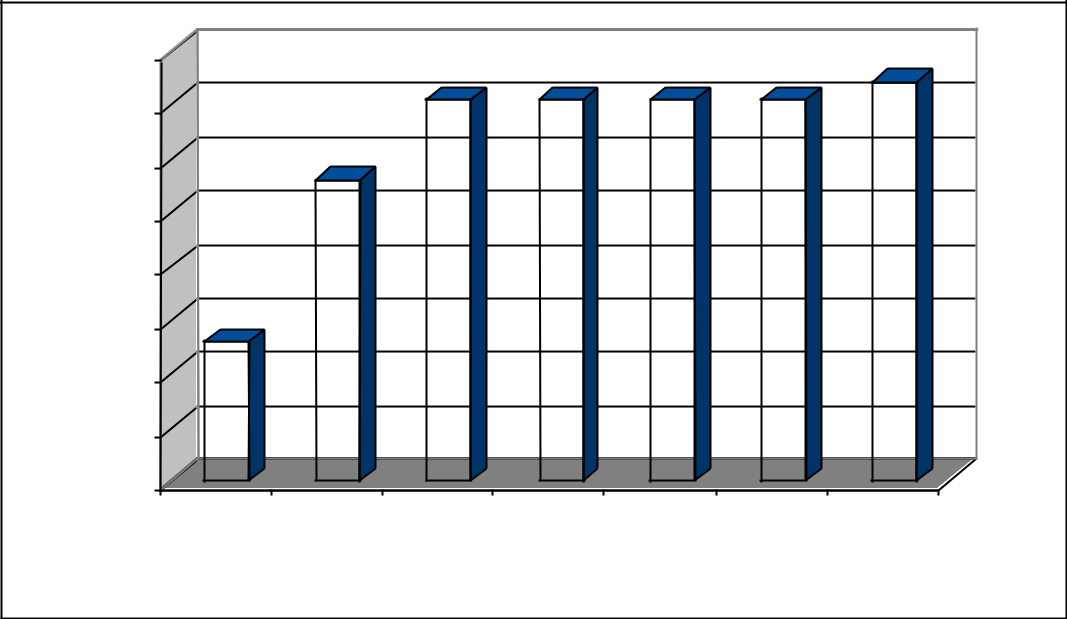
Bảng 2.1: Tình hình huy động vốn của Quỹ ĐTPT Kiên Giang
ĐVT: tỷ đồng
| CHỈ TIÊU | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | |
| 1. | Vốn ngân sách NN cấp | 112,862 | 254,846 | 319,293 | 326,534 | 326,669 | 320,568 | 347,300 |
| 2. | Vốn nhận LD liên kết | 6,770 | 6,807 | 7,200 | 10,570 | 13,940 | 17,310 | 3,625 |
| 3. | Vốn khác chủ sở hữu | 4,988 | 4,988 | 4,988 | 4,988 | 4,988 | 4,988 | 4,988 |
| 4. | Quỹ Đầu tư phát triển | 2,750 | 9,473 | 16,560 | 8,364 | 5,621 | 7,391 | 7,195 |
| 5. | Quỹ dự phòng tài chính | 2,855 | 4,161 | 6,655 | 5,324 | 4,659 | 5,657 | 8,846 |
| TỔNG CỘNG | 130,225 | 280,275 | 354,696 | 355,780 | 355,876 | 355,914 | 371,954 | |
| Nguồn: Báo cáo tình hình huy động vốn tại KGDIF | ||||||
| Biểu đồ 2.1: Tình hình huy động vốn giai đoạn 2010 – 2016 | ||||||
| (ĐVT: tỷ đồng) | ||||||
| 400 | 355 | 356 | 356 | 356 | 372 | |
| 350 | 280 | |||||
| 300 | ||||||
| 250 | ||||||
| 200 | ||||||
| 130 | ||||||
| 150 | ||||||
| 100 | ||||||
| 50 | ||||||
| 0 | ||||||
| năm | năm | năm | năm | năm | năm | năm |
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 |
| 2.3.2. Tình hình cho vay đầu tư | ||||||
Trong giai đoạn từ năm 2010 đến năm 2015 (do năm 2016 thực hiện lộ trình tái cơ cấu Quỹ, chỉ cho vay 2 dự án với số tiền 10.382 triệu đồng nên lấy
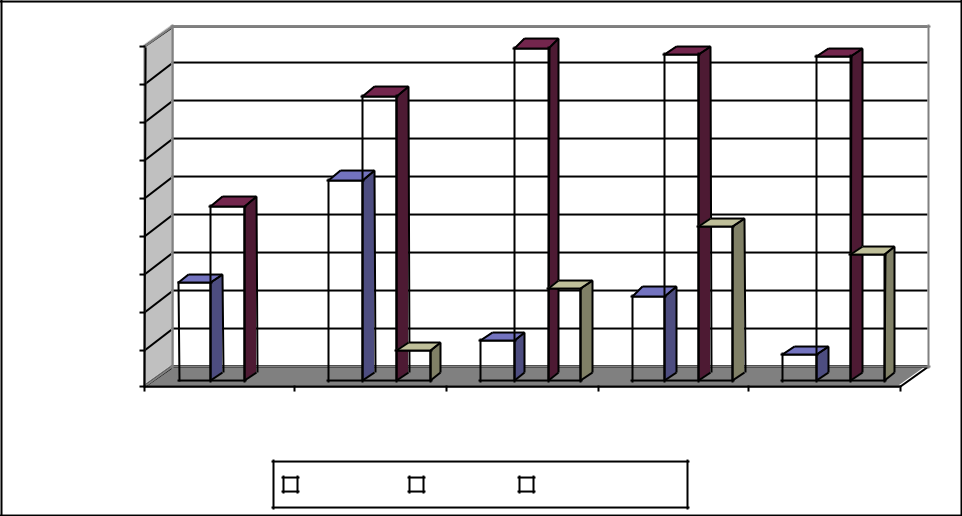
số liệu đến 2015 để đánh giá), thông qua hoạt động cho vay Quỹ ĐTPT Kiên Giang đã tài trợ vốn cho 38 dự án thuộc các lĩnh vực kinh tế – xã hội địa phương có yêu cầu phát triển … với tổng số vốn cho vay là 267.660 triệu đồng đã góp phần nhất định vào sự tăng trưởng chung của tỉnh; tăng cường cơ sở vật chất, kỹ thuật cho nền kinh tế với giá trị tài sản hơn 405 tỷ đồng; số lượng việc làm được tạo ra cao nhất là 2.520 việc làm ổn định/ năm. Bình quân số vốn để tạo ra một việc làm là 160 triệu đồng/ việc làm.
Bảng 2.2: Tình hình cho vay đầu tư giai đoạn 2011 – 2015
| Chỉ tiêu | Năm (ĐVT: triệu đồng) | ||||
| 2011 | 2012 | 2013 | 2014 | 2015 | |
| Cho vay | 51.623 | 106.400 | 21.133 | 44.912 | 13.495 |
| Thu nợ | 25.500 | 26.300 | 22.435 | 45.912 | 22.055 |
| Dư nợ | 92.823 | 150.960 | 176.381 | 172.584 | 171.434 |
| Nợ quá hạn | 16.188 | 48.914 | 81.388 | 66.783 | |
| Tỷ lệ nợ xấu | 10,7% | 27,7% | 47,2% | 39% | |
| Nguồn: Phòng Tín dụng – Đầu tư, KGDIF | |||||
| Biểu đồ 2.2: Tình hình cho vay đầu tư giai đoạn 2011 – 2015 | |||||
| ĐVT: tỷ đồng | |||||
| 180.000 | |||||
| 160.000 | |||||
| 140.000 | |||||
| 120.000 | |||||
| 100.000 | |||||
| 80.000 | |||||
| 60.000 | |||||
| 40.000 | |||||
| 20.000 | |||||
| 0 | |||||
| năm 2011 | năm 2012 | năm 2013 | năm 2014 | năm 2015 | |
| Cho vay | Dư nợ | Nợ quá hạn | |||
| 2.3.3. Tình hình bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa | |||||
vay vốn tại các ngân hàng thương mại
Trong thời gian qua, việc bảo lãnh tín dụng cho các doanh nghiệp nhỏ và vừa vay vốn tại các tổ chức tín dụng để đầu tư phát triển, sản xuất kinh doanh, giải quyết lao động, tạo việc làm cho hàng ngàn lao động, góp phần ổn định an ninh trật tự của địa phương; nhìn chung các doanh nghiệp làm ăn có hiệu quả, trả được nợ gốc và lãi vay cho ngân hàng.
Doanh số bảo lãnh tín dụng lũy kế đến 30/6/2016 là 643.012 triệu đồng, ngân hàng cho vay 716.160 triệu đồng đối với 243 doanh nghiệp; Đến nay dư nợ có bảo lãnh tại các ngân hàng thương mại chưa hết hạn bảo lãnh lũy kế từ năm 2009 đến nay là 113.190 triệu đồng trên tổng số vốn vay của các NHTM đã giải ngân là 118.414 triệu đồng; số đơn vị được bảo lãnh để vay vốn ngân hàng chưa hết hạn bảo lãnh là 42 đơn vị, trong đó có 2 hộ kinh doanh và 40 doanh nghiệp.
Bảng 2.5: Tình hình bảo lãnh tín dụng giai đoạn 2009 – 2014
| ĐV: Triệu đồng | ||||
| Năm | Số đơn vị | Ngân hàng cho vay | Số bảo lãnh | |
| Năm 2009 | 118 | 322.607 | 284.907 | |
| Năm 2010 | 88 | 226.124 | 214.605 | |
| Năm 2011 | 26 | 100.250 | 85.150 | |
| Năm 2012 | 08 | 40.179 | 34.050 | |
| Năm 2013 | 03 | 27.000 | 24.300 | |
| Năm 2014 | (không phát sinh hồ sơ bảo lãnh) | |||
| Cộng | 243 | 716.160 | 643.012 | |





Nguồn: Phòng Kế hoạch – Thẩm định, KGDIF
2.3.4. Kết quả hoạt động của Quỹ Đầu tư phát triển Kiên Giang từ năm 2010 đến 2016
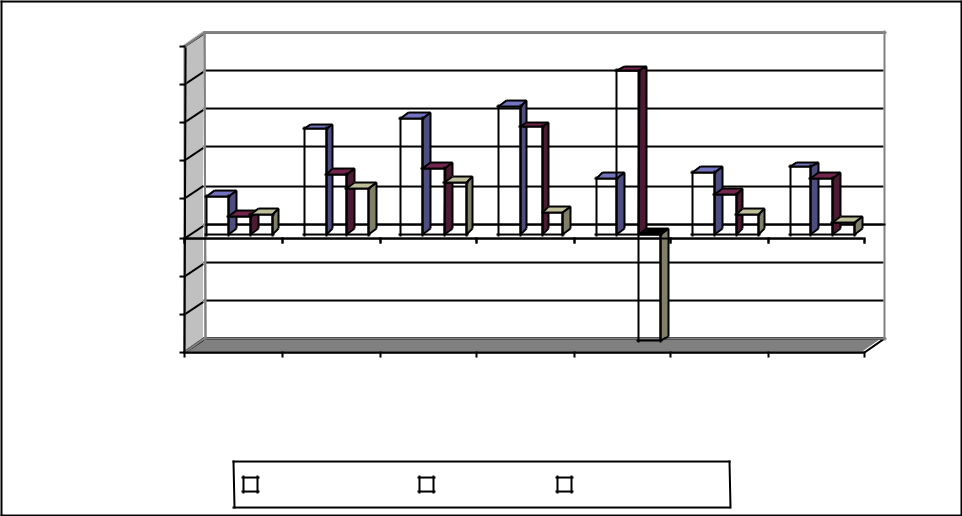
Kết quả tổng hợp dưới đây sẽ thể hiện rõ kết quả hoạt động kinh doanh của Quỹ ĐTPT Kiên Giang giai đoạn 2010 – 2016:
Bảng 2.7: Kết quả hoạt động kinh doanh giai đoạn 2010 – 2016
ĐVT: Triệu đồng
| Chỉ tiêu | Năm | Năm | Năm | Năm | Năm | Năm | Năm |
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | |
| – Doanh thu | 9.802 | 27.251 | 30.222 | 33.199 | 14.283 | 16.205 | 17.301 |
| – Chi phí | 4.663 | 15.334 | 16.971 | 27.819 | 42.397 | 10.108 | 14.280 |
| – Lợi nhuận | 5.139 | 11.917 | 13.251 | 5.380 | (28.114) | 5.195 | 3.021 |
| Tổng tài sản | 297.636 | 428.816 | 414.396 | 430.204 | 400.322 | 438.048 | 503.085 |
| Nguồn: Báo cáo TC – KGDIF | |||||||
| Biểu đồ 2.6: Kết quả hoạt động giai đoạn 2010 – 2016 | |||||||
| ĐVT: triệu đồng | |||||||
| 50.000 | |||||||
| 40.000 | |||||||
| 30.000 | |||||||
| 20.000 | |||||||
| 10.000 | |||||||
| 0 | |||||||
| -10.000 | |||||||
| -20.000 | |||||||
| -30.000 | |||||||
| Năm | Năm | Năm | Năm | Năm | Năm | Năm | |
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | |
| – Doanh thu | – Chi phí | – Lợi nhuận | |||||
| Bảng 2.8: Kết quả tái cơ cấu giai đoạn 2015 – 2016 (ĐVT: Triệu đồng) | |||||||
| Chỉ tiêu | Năm 2014 | Năm 2015 | Năm 2016 |
| Doanh thu | 14.283 | 16.205 | 17.301 |
| Chi phí hoạt động | 42.397 | 11.010 | 14.280 |
| Chênh lệch thu, chi | (28.114) | 5.195 | 3.021 |
| Các khoản giảm trừ chi phí | 902 | 9.007 | |
| Thu nhập khác | 61 | 66 | |
| Chênh lệch thu, chi trước thuế | 6.158 | 12.094 | |
| Bù lỗ | 6.158 | 12.094 | |
| Tiền lương BQ | 3,398 | 5,787 | 7,696 |
Nguồn: Phòng Kế hoạch – Thẩm định, KGDIF
2.4. Đánh giá hiệu quả hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang
2.4.1. Kết quả đạt được
2.4.1.1. Hiệu quả kinh tế
- Góp phần đáp ứng nhu cầu vốn cho nền kinh tế
Trong giai đoạn từ năm 2010 đến năm 2015, thông qua hoạt động cho vay đầu tư Quỹ ĐTPT Kiên Giang đã tài trợ vốn cho 38 dự án thuộc các lĩnh vực kinh tế – xã hội địa phương có yêu cầu phát triển … với tổng số vốn cho vay là 267.660 triệu đồng đã góp phần nhất định vào sự tăng trưởng chung của tỉnh; tăng cường cơ sở vật chất, kỹ thuật cho nền kinh tế với giá trị tài sản hơn 405 tỷ đồng; tạo được 2.520 việc làm cho người lao động, bình quân số vốn để tạo ra một việc làm là 160 triệu đồng/ việc làm.
Trong giai đoạn 2009 – 2015, thông qua hoạt động bảo lãnh, Quỹ ĐTPT Kiên Giang đã tạo “vốn mồi” góp phần huy động hàng trăm tỷ đồng của các TCTD trong nước vào các dự án ĐTPT, cụ thể là các Ngân hàng thương mại cho vay 243 đơn vị với dư nợ 716.160 triệu đồng với số vốn bảo lãnh là 643.012 triệu đồng.
- Tăng cường cơ sở vật chất, kỹ thuật cho nền kinh tế
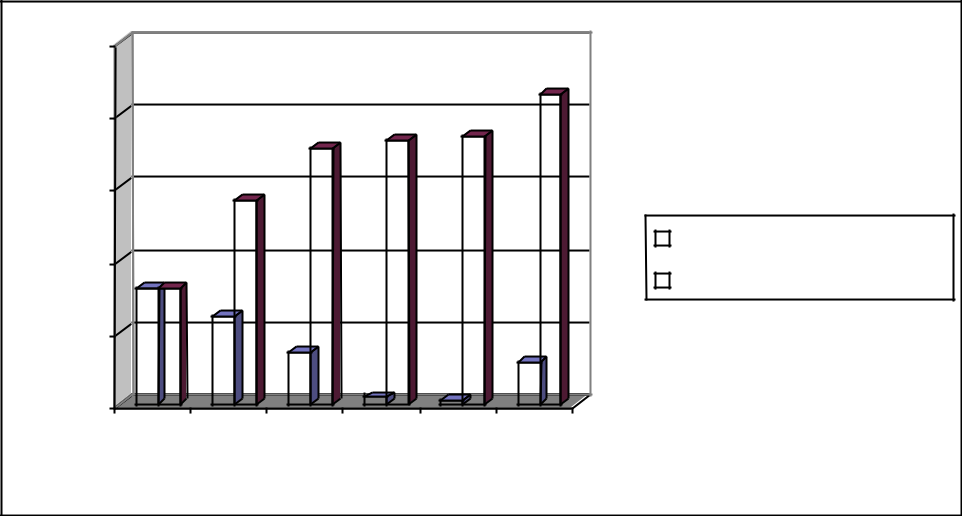
Bảng 2.9: Giá trị TSCĐ tăng thêm giai đoạn năm 2010 – 2015
ĐVT: tỷ đồng
| TT | Chỉ tiêu | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 |
| 1 | Giá trị TSCĐ tăng thêm thông | 80,5 | 60,7 | 36,13 | 4,91 | 2,89 | 28,57 |
| qua hoạt động cho vay đầu tư | |||||||
| 2 | Lũy kế giá trị TSCĐ tăng thêm | 80,5 | 141,2 | 177,33 | 182,24 | 185,13 | 213,7 |
Nguồn: Phòng Tín dụng – Đầu tư, KGDIF
| 14 | |||||
| Biểu đồ 2.7: Giá trị TSCĐ tăng thêm (ĐVT: tỷ đồng) | |||||
| 250 | |||||
| 200 | |||||
| 150 | |||||
| 100 | Giá trị TSCĐ tăng thêm | ||||
| Giá trị TSCĐ | |||||
| 50 | |||||
| 0 | |||||
| Năm Năm Năm Năm Năm Năm | |||||
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015 |
| – Nâng cao hiệu quả sản xuất kinh doanh của doanh nghiệp. | |||||
2.4.1.2. Hiệu quả xã hội
- Tạo việc làm cho người lao động.
- Một số dự án góp phần bảo vệ môi trường tự nhiên.
2.4.2. Hạn chế
2.4.2.1. Đối với sự phát triển của nền kinh tế
a. Thúc đẩy sự phát triển các ngành kinh tế tại địa phương còn thấp.
b. Xuất hiện những tác động tiêu cực đến sự phát triển cân bằng của thị trường tài chính.
c. Nhiều dự án chế biến, sản xuất tiểu thủ, công nghiệp có tác động xấu đối với môi trường (ví dụ: đối với lĩnh vực chế biến thủy, hải sản).
2.4.2.2. Đối với hoạt động của các doanh nghiệp
Bảng 2.10: Những khó khăn của Doanh nghiệp khi vận hành dự án
| STT | Chỉ tiêu | Tỷ lệ |
| 1 | Thiếu vốn lưu động đối ứng | 53% |
| 2 | Thiếu nguồn nguyên liệu đầu vào cho hoạt động SXKD | 13% |
| 3 | Thiếu thông tin về thị trường | 24% |
| 4 | Đầu ra của sản phẩm thiếu ổn định | 26% |
| 5 | Khó khăn khác: (sự can thiệp của chính quyền sở tại, hoạt | 8% |
| động cạnh tranh không lành mạnh,…) | ||
Khó khăn chủ yếu của DN khi tiếp cận nguồn vốn cho vay đầu tư tại
Quỹ ĐTPT Kiên Giang (so với các NHTM) thể hiện tại Bảng 2.11:
Bảng 2.11: Khó khăn của Doanh nghiệp khi vay vốn tại KGDIF
| Chỉ tiêu | Vay KGDIF | Vay NHTM |
| Tài chính của doanh nghiệp (khó đáp ứng) | 8% | 26% |
| Tài sản bảo đảm tiền vay (khó đáp ứng) | 0% | 66% |
| Lãi suất (quá cao) | 13% | 74% |
| Thời hạn được duyệt cho vay (quá ngắn) | 47% | 47% |
| Mức vốn vay không đáp ứng nhu cầu | 52% | 55% |
| Khác (vay ngoại tệ, dịch vụ kèm theo,…) | 3% | 26% |
2.4.2.3. Đối với hoạt động của Quỹ ĐTPT Kiên Giang
- Về rủi ro tín dụng
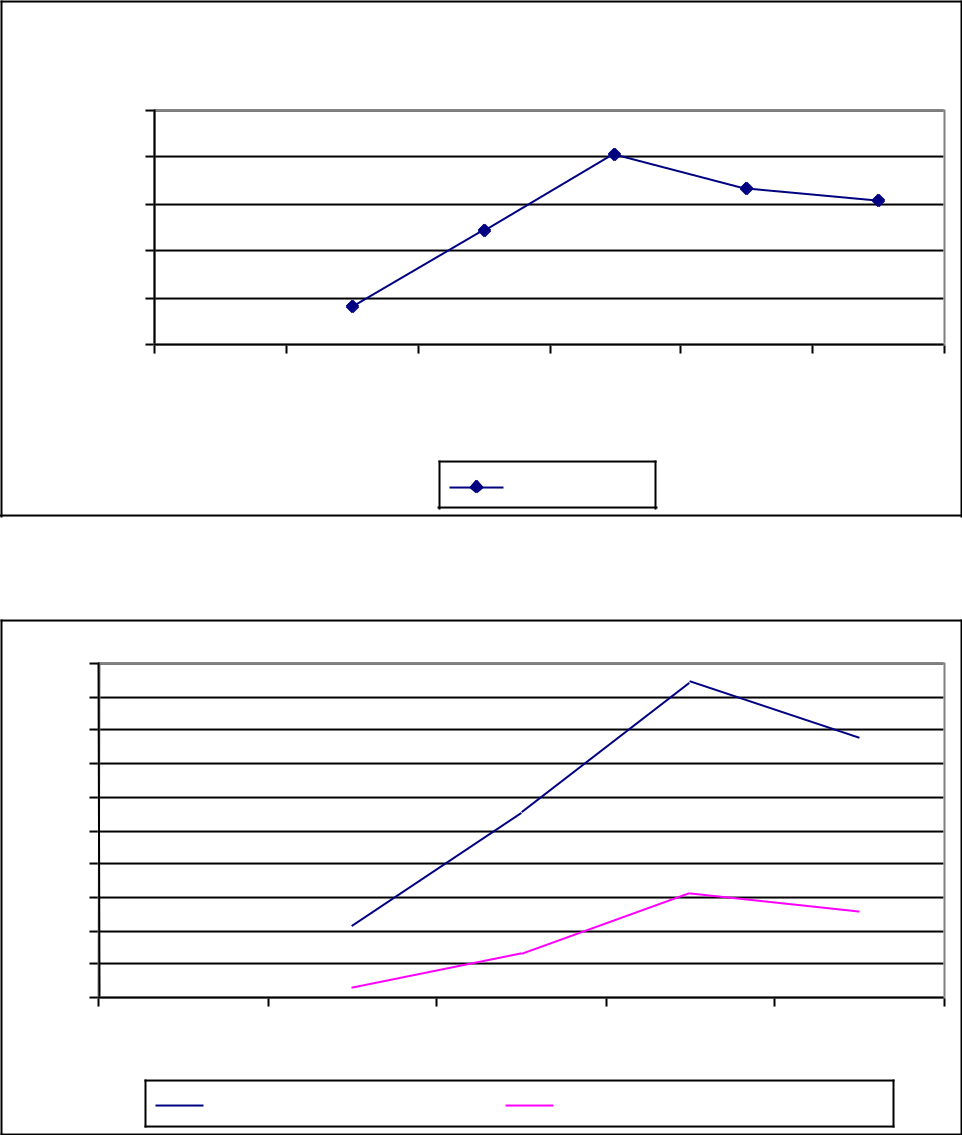
Bảng 2.12: Một số chỉ tiêu xem xét rủi ro cho vay
ĐVT: Triệu đồng
| TT | Chỉ tiêu | Năm | Năm | Năm | Năm | Năm |
| 2011 | 2012 | 2013 | 2014 | 2015 | ||
| 1 | Dư nợ | 92.823 | 150.960 | 176.381 | 172.584 | 171.434 |
| 2 | Vốn chủ sở hữu | 130.225 | 150.960 | 176.381 | 172.584 | 171.434 |
| 3 | Nợ quá hạn | 16.188 | 48.914 | 81.388 | 66.783 | |
| 4 | Trích lập DPRR | 5.352 | 23.095 | 54.920 | 45.934 | |
| 5 | Tỷ lệ nợ quá | 10,7% | 27,7% | 47,2% | 39% | |
| hạn/ dư nợ | ||||||
| 6 | Tỷ lệ trích lập | 1,51% | 6,49% | 15,43% | 12,91% | |
| DPRR/ VCSH | ||||||
Nguồn: Phòng Tín dụng – Đầu tư, KGDIF
| 16 | ||||
| Biểu đồ 2.8: Nợ quá hạn | ||||
| ĐVT: triệu đồng | ||||
| Nợ quá hạn | ||||
| 100.000 | ||||
| 80.000 | ||||
| 60.000 | ||||
| 40.000 | ||||
| 20.000 | ||||
| – | ||||
| Năm | Năm | Năm | Năm | Năm 2015 năm 2016 |
| 2011 | 2012 | 2013 | 2014 | |
| Nợ quá hạn | ||||
| Biểu đồ 2.9: Chỉ tiêu xem xét rủi ro tín dụng (đơn vị: %) | ||||
| 50% | |||||
| 45% | |||||
| 40% | |||||
| 35% | |||||
| 30% | |||||
| 25% | |||||
| 20% | |||||
| 15% | |||||
| 10% | |||||
| 5% | |||||
| 0% | |||||
| Năm 2011 | Năm 2012 | Năm 2013 | Năm 2014 | Năm 2015 | |
| Tỷ lệ nợ quá hạn/ dư nợ | Tỷ lệ trích lập DPRR/ VCSH | ||||
b. Về rủi ro thanh khoản
Xem xét một số chỉ tiêu về rủi ro thanh khoản của Quỹ ĐTPT Kiên Giang cho thấy rõ hơn tình hình huy động và sử dụng vốn trong hoạt động cho vay đầu tư, tình trạng rủi ro thanh khoản ngày càng cao, cơ cấu nguồn vốn không ổn định, thiếu yếu tố bền vững.
Bảng 2.13: Một số chỉ tiêu xem xét rủi ro thanh khoản (đơn vị: %)
| Chỉ tiêu | Năm 2011 | Năm 2012 | Năm 2013 | Năm 2014 | Năm 2015 |
| (%) | (%) | (%) | (%) | (%) | |
| Tỷ lệ cho vay/ | 12,0% | 25,7% | 4,9% | 11,2% | 3,1% |
| tổng tài sản | |||||
| TL nợ gốc quá hạn/ | 10,7% | 27,7% | 47,2% | 39% | |
| tổng dư nợ |
Nguồn: Phòng Tín dụng – Đầu tư, KGDIF c. Rủi ro tài chính ở mức cao
Hiệu quả tài chính của Quỹ Đầu tư phát triển Kiên Giang qua các năm được thể hiện như sau:
Bảng 2.14: Chỉ tiêu hiệu quả tài chính của KGDIF
| Chỉ tiêu | Năm | Năm | Năm | Năm | Năm | Năm |
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | |
| Tỷ lệ LN sau thuế trên | 3% | 3% | 3% | 1% | 1% | |
| vốn chủ sở hữu (ROE) | ||||||
| Tỷ lệ lợi nhuận sau thuế | 1,3% | 2,1% | 2,1% | 2,1% | 2,1% | 2,1% |
| trên tổng tài sản (ROA) | ||||||
| Tỷ lệ nợ quá hạn/dư nợ | 0,021 | 0,021 | 0,021 | 0,021 | 0,021 | 0,021 |
Nguồn: Phòng Tín dụng – Đầu tư, KGDIF
2.4.3. Nguyên nhân cho những tồn tại trong hoạt động cho vay đầu tư tại Quỹ ĐTPT Kiên Giang
2.4.3.1. Nguyên nhân từ phía chính sách và môi trường triển khai
2.4.3.2. Nguyên nhân từ Quỹ ĐTPT Kiên Giang
- Thời gian xét duyệt hồ sơ vay kéo dài
- Năng lực thẩm định dự án còn hạn chế
- Hoạt động giám sát vốn vay chưa chặt chẽ
- Hệ thống thông tin chưa được quan tâm kịp thời
- Sự phối hợp giữa Quỹ ĐTPT Kiên Giang với các cơ quan hữu quan chưa đồng bộ
f. Chất lượng nguồn nhân lực không đồng đều, nên chưa đáp ứng yêu cầu trong thực hiện nhiệm vụ
2.4.3.3. Nguyên nhân từ phía doanh nghiệp – chủ đầu tư dự án
- Trình độ kỹ thuật và quản trị doanh nghiệp còn hạn chế (do tập trung vào các đối tượng doanh nghiệp nhỏ và vừa)
- Tính tự chủ của doanh nghiệp còn thấp
Chương 3
GIẢI PHÁP NÂNG CAO HIỆU QUẢ CHO VAY ĐẦU TƯ
TẠI QUỸ ĐẦU TƯ PHÁT TRIỂN KIÊN GIANG
Chương 3 trình bày:
Hệ thống các nhóm giải pháp quan trọng cần được triển khai là:
- Hoàn thiện chính sách về cho vay đầu tư theo hướng lành mạnh và minh bạch hơn.
- Nâng cao năng lực huy động vốn và quản lý nguồn vốn trọng hoạt động cho vay.
- Chuẩn hóa các quy trình nghiệp vụ và kiểm soát chặt chẽ rủi ro cho vay nhằm nâng cao hiệu quả hoạt động và hạn chế đến mức thấp nhất các rủi ro có thể xảy ra.
- Tăng cường công tác đối ngoại; thực hiện có hiệu quả công tác đào tạo, bồi dưỡng và quản lý cán bộ.
- Hoàn thiện tổ chức bộ máy quản trị nội bộ; ứng dụng công nghệ thông tin nhằm hiện đại hóa các hoạt động.
- Một số kiến nghị đối với chính quyền địa phương và Bộ Tài chính về các cơ chế để áp dụng và thực hiện đồng bộ và nhất quán.
3.1. Mục tiêu và định hướng phát triển cho vay đầu tư của Quỹ Đầu tư phát triển
3.1.1 Mục tiêu phát triển KT-XH của Kiên Giang đến năm 2020
3.1.1.1. Mục tiêu phát triển
3.1.1.2. Định hướng phát triển các ngành và sản phẩm chủ lực
3.1.2 Định hướng phát triển Hệ thống Quỹ ĐTPT địa phương
3.1.2.1 Vị trí chiến lược của Quỹ Đầu tư phát triển địa phương
3.1.2.2. Định hướng phát triển mô hình Quỹ Đầu tư phát triển
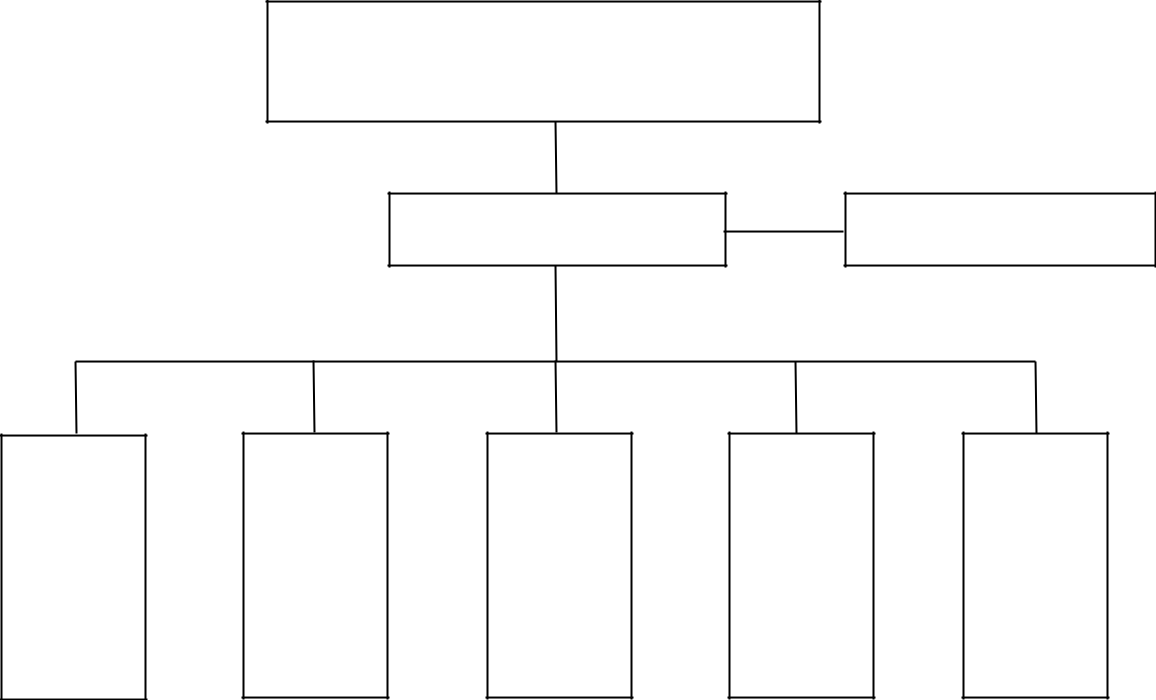
QUỸ ĐẦU TƯ PHÁT TRIỂN
(Tập đoàn đầu tư tài chính)
Đầu tư thị trường
Đầu tư chính sách
Công
ty tư
vấn
đầu tư
Công
ty
chứng
khoán
Công
ty CP
đầu tư
hạ
tầng
Công
ty CP
đầu tư
- tế,
giáo
dục
Công
ty CP
đầu tư
công
nghệ
Hình 3.1: Mô hình hoạt động của Quỹ ĐTPT
3.1.3 Định hướng phát triển của Quỹ ĐTPT Kiên Giang
3.1.3.1 Mục tiêu phát triển
3.1.3.2. Định hướng phát triển
a. Nâng cao hiệu quả huy động vốn
b. Nâng cao hiệu quả hoạt động của Quỹ ĐTPT Kiên Giang c. Củng cố, hoàn thiện bộ máy hoạt động, mô hình tổ chức
3.2 Giải pháp nâng cao hiệu quả cho vay đầu tư tại Quỹ ĐTPT
Kiên Giang
3.2.1. Về mặt cơ chế – chính sách
Tập trung vào các đối tượng hỗ trợ cho vay theo quy định (về đầu tư hạ tầng kinh tế xã hội, xã hội hóa trên các lĩnh vực); Lãi suất cho vay ưu đãi;
3.2.2. Đối với Quỹ ĐTPT Kiên Giang (có 9 giải pháp)
3.2.2.1. Chiến lược huy động và quản lý nguồn vốn
3.2.2.2. Chuẩn hóa các quy trình nghiệp vụ tín dụng
a. Công tác thẩm định dự án
b. Công tác giải ngân
c. Công tác giám sát vốn vay
d. Tài sản bảo đảm tiền vay
e. Công tác kiểm soát nội bộ
3.2.2.3. Xây dựng hệ thống kiểm soát rủi ro cho vay
a. Cải tiến phương pháp phân loại nợ
b. Dự phòng rủi ro tín dụng
c. Xây dựng cẩm nang nghiệp vụ
3.2.2.4. Tái cơ cấu nợ
3.2.2.5. Công tác đối ngoại
3.2.2.6. Tăng cường đào tạo, bồi dưỡng và quản lý cán bộ
3.2.2.7. Hiện đại hóa các hoạt động trên cơ sở ứng dụng công nghệ thông tin
3.2.2.8. Hoàn thiện tổ chức bộ máy quản trị nội bộ
3.2.2.9. Thực hiện lộ trình tái cơ cấu Quỹ đến năm 2020 theo phương án đã được UBND tỉnh phê duyệt
3.3 Kiến nghị
3.3.1. Đối với chính quyền địa phương
3.3.2. Đối với Bộ Tài chính
KẾT LUẬN
Hiệu quả hoạt động cho vay đầu tư nhà nước có liên quan đến nhiều chủ thể khác nhau. Với các cơ quan nhà nước, mục tiêu là đảm bảo sự phát triển ổn định và bền vững, thúc đẩy sự tăng trưởng kinh tế. Đối với Quỹ ĐTPT Kiên Giang, mục tiêu là phải đảm bảo sự an toàn và hiệu quả trong hoạt động cho vay, tự chủ về tài chính và tăng trưởng ổn định. Đối với các doanh nghiệp, mục tiêu là tìm kiếm lợi nhuận và gia tăng giá trị của doanh
nghiệp. Do vậy, hiệu quả hoạt động cho vay đầu tư nhà nước là tập hợp các lợi ích mang đến cho nền kinh tế và các chủ thể tham gia, bao gồm khía cạnh về KT –XH, hiệu quả hoạt động của Quỹ ĐTPT và hiệu quả đầu tư của dự án.
Trong 5 năm qua, hoạt động cho vay đầu tư tại Quỹ ĐTPT Kiên Giang đã gặt hái được nhiều thành công, góp phần quan trọng tăng cường cở sở vật chất và KT –XH, chuyển dịch cơ cấu kinh tế của tỉnh Kiên Giang theo hướng công nghiệp hóa – hiện đại hóa, tạo thêm nhiều việc làm, tăng thu cho ngân sách nhà nước trên địa bàn tỉnh Kiên Giang.
Nhiệm vụ trước mắt đặt ra cho Quỹ ĐTPT Kiên Giang là rất nặng nề với nhiều thách thức từ chính môi trường kinh tế trong nước. Việc hoàn thiện và phát triển hơn nữa hiệu quả hoạt động cho vay đầu tư của Quỹ ĐTPT Kiên Giang nói riêng và Hệ thống Quỹ ĐTPT địa phương nói chung là vấn đề cấp thiết trong giai đoạn hiện nay, đòi hỏi phải có những giải pháp thiết thực với những bước đi cụ thể, nhằm đẩy mạnh chất và lượng của hoạt động cho vay, tiếp tục góp phần đắc lực vào sự nghiệp phát triển kinh tế của tỉnh Kiên Giang và của cả nước nói chung.
Với đề tài: “Nâng cao hiệu quả hoạt động cho vay đầu tư tại Quỹ Đầu tư phát triển Kiên Giang”, tác giả đã phân tích, đánh giá, minh họa nhiều số liệu và đưa ra một số giải pháp nhằm góp phần ngân cao hiệu quả. Trong đó, một số giải pháp cốt lõi cần quan tâm thực hiện ngay như: (i) thực hiện ngay lộ trình tái cơ cấu hoạt động của Quỹ đến năm 2020 (ii) sử dụng các biện pháp tái cơ cấu nợ (iii) Hoàn thiện tổ chức bộ máy quản trị nội bộ, Nâng cao năng lực huy động vốn và quản lý nguồn vốn trong hoạt động cho vay, chuẩn hóa quy trình nội bộ.
Với hệ thống giải pháp đã đề xuất, tác giả hy vọng Quỹ đầu tư phát triển Kiên Giang sẽ hoàn thành được mục tiêu nhiệm vụ thời gian đến năm 2020 và đặc biệt sẽ nâng cao rõ rệt hiệu quả hoạt động cho vay đầu tư trong thời gian tới./.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\LUAN VAN DUY TAN\LUAN VAN DUY TAN\LOP KIEN GIANG\LUAN VAN DA NOP DUY TAN\R.LAM AN NINH


