
Mối quan hệ giữa hệ thống làm việc hiệu suất cao với kết quả kinh doanh: Nghiên cứu trường hợp các NH TMCP trên địa bàn TP HCM
CHƯƠNG 1: TỔNG QUAN VỀ NGHIÊN CỨU
1.1 Bối cảnh nghiên cứu
1.1.1. Bối cảnh thực tiễn
Ngành NH có vai trò quan trọng, dẫn dắt kinh tế Việt Nam. Năm 2022, tổng đóng góp hoạt động tài chính, NH và bảo hiểm vào GDP của Việt Nam là 452.546 tỷ đồng (chiếm 4,76% GDP). Tổng vốn huy động của toàn ngành NH đạt 11.819,5 nghìn tỷ. Trong đó, vốn huy động bằng VND đạt 10.785,7 nghìn tỷ, chiếm 91,3% tổng vốn huy động; Vốn huy động bằng ngoại tệ đạt 1.033,8 nghìn tỷ, chiếm 8,7% tổng vốn huy động (Tổng cục thống kê, 2022). NH được coi là huyết mạch của đất nước và là hoạt động trung gian gắn liền với sự vận động của toàn bộ nền kinh tế (Nguyễn Khánh Duyên, 2018).
Hiện nay, các NH TMCP trong nước không những cạnh tranh gay gắt với nhau mà còn cạnh tranh với các NH nước ngoài và công ty công nghệ tài chính (Fintech). Khi là thành viên của WTO vào năm 2007, Việt Nam đã từng bước mở cửa thị trường tài chính để các tổ chức quốc tế đầu tư vào nước ta. Điều này gây sức ép lên hệ thống các NH TMCP Việt Nam trong cuộc đua cạnh tranh khốc liệt với các tổ chức tài chính nước ngoài. Sự cạnh tranh khốc liệt này đã làm cho một số NH TMCP có kết quả kinh doanh (KQKD) thấp buộc phải cơ cấu lại. Để gia tăng KQKD cho các tổ chức tín dụng, ngày 08 tháng 06 năm 2022, Chính phủ đã phê duyệt Đề án “Cơ cấu lại hệ thống các tổ chức tín dụng gắn với xử lý nợ xấu giai đoạn 2021 – 2025”, nhằm hoàn thiện hoạt động NH, cơ cấu lại và xử lý nợ xấu, gia tăng sức mạnh tài chính, sức mạnh cạnh tranh, chất lượng tín dụng, kết quả hoạt động quản lý, điều hành…Việc tái cơ cấu các NH TMCP dẫn đến những xáo trộn trong đội ngũ nhân sự từ đó ảnh hưởng đến KQKD.
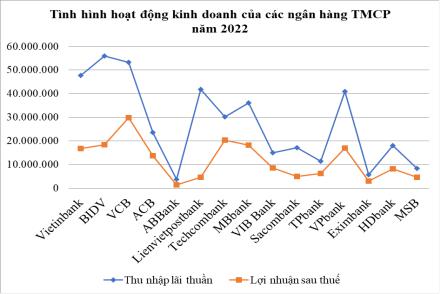
Hình 1.1: Tình hình kinh doanh các NH TMCP năm 2022
Nguồn: BCTC của các NH TMCP năm 2022 Kết quả kinh doanh của các NH TMCP chịu tác động bởi chất lượng NNL trong NH. Sau đại dịch Covid, KQKD của các DN dần hồi phục nhưng tình hình tài
chính của họ vẫn còn khó khăn nên ảnh hưởng đến việc trả nợ vay NH. Từ đó, KQKD của các NH TMCP cũng bị ảnh hưởng do tình hình nợ xấu của các doanh nghiệp vay NH. Tình hình kinh doanh các NH TMCP năm 2022 (chi tiết phụ lục 1 và hình 1.1), cho thấy ba NH có thu nhập lãi nhuần cao nhất là BIDV (56.069.684 triệu đồng), Vietcombank (53.246.478 triệu đồng) và Vietinbank (47.791.955 triệu đồng). Nhưng ba NH có lợi nhuận sau thuế cao nhất là Vietcombank (29.919.054 triệu đồng), Techcombank (20.436.426 triệu đồng) và BIDV (18.420.014 triệu đồng). Mặc dù các NH có thu nhập lãi thuần cao nhưng lợi nhuận sau thuế thấp chủ yếu vì các NH này phải trích dự phòng rủi ro từ hoạt động tín dụng của các khoản nợ quá hạn. Rủi ro tín dụng có nhiều nhân tố gây ra trong đó chất lượng NNL là nhân tố quan trọng gây ra rủi ro, cụ thể như nhân viên không tuân thủ đúng quy trình nghiệp vụ và chuyên môn của họ còn yếu kém.
Thành phố Hồ Chí Minh có nền kinh tế năng động và tập trung nhiều chi nhánh, PGD của các NH TMCP. Đến cuối năm 2020, TP.HCM đã có tổng số NH TMCP là 1.967 đơn vị với mạng lưới hoạt động phong phú và rộng khắp nhằm đảm bảo cung ứng dịch vụ NH đến tất cả người dân của TP. HCM (Nguyễn Hoàng Minh, 2021). TP.HCM đóng góp khoảng 15,5% GDP năm 2022 và khoảng 24,6% tổng thu ngân sách của cả nước năm 2021. (Tổng cục thống kê, 2021, 2022). TP.HCM là địa bàn có số lượng chi nhánh, PGD của các NH TMCP tương đối nhiều.
Sự quan trọng của ngành NH tại TP.HCM không thể phủ nhận đối với thành phố này. Huy động vốn và cho vay là hai chức năng cơ bản của các NH TMCP. Theo tổng cục thống kê, tổng vốn huy động trên địa bàn TP.HCM tính đến ngày 01/12/2022 đạt 3.249,8 nghìn tỷ đồng, chiếm 27,5% tổng vốn huy động cả nước. Trong đó, vốn huy động bằng VNĐ đạt 2.890,2 nghìn tỷ đồng, chiếm 24,5% tổng vốn huy động cả nước; Vốn huy động bằng ngoại tệ đạt 359,6 nghìn tỷ đồng, chiếm 3% tổng vốn huy động cả nước. Tổng dư nợ tín dụng ở TP.HCM tính đến ngày 01/12/2022 đạt 3.192,7 nghìn tỷ đồng, chiếm 26,8% tổng dư nợ tín dụng cả nước. Trong đó, dư nợ tín dụng bằng VND đạt 3.011,6 nghìn tỷ đồng, chiếm 25,3%; Dư nợ tín dụng bằng ngoại tệ đạt 181,1 nghìn tỷ đồng, chiếm 1,5% tổng dư nợ tín dụng cả nước. Vì vậy, các NH TMCP ở TP.HCM đã cung cấp lượng lớn vốn cho các DN trên địa bàn khi có nhu cầu vay vốn.
Nhân lực ngành NH ở TP.HCM đang khan hiếm NNL chất lượng cao. TP.HCM là địa phương có lao động được đào tạo cao nhưng vẫn thiếu NNL chất lượng cao gắn với kinh tế số cho ngành NH (Nguyễn Thị Cành, 2021). Ở TP.HCM, nhu cầu tuyển dụng chuyên gia về NH số, dữ liệu kinh doanh, cùng với yêu cầu hiểu biết về học máy (machine learning), lập trình tài chính (financial programming), trí tuệ nhân tạo… luôn tăng, như vị trí giám đốc tài chính (CFO), trưởng phòng quản lý giá thành với mức lương khá cao nhưng vẫn rất khó để tuyển dụng (Phan Anh, 2023).
Cách mạng công nghiệp 4.0 đòi hỏi nhân sự trong các NH TMCP ở TP.HCM phải có chất lượng cao. Các NH TMCP ở TP.HCM đang thực hiện chuyển đổi số mạnh mẽ sự thay đổi hành vi và sở thích của khách hàng, sự xuất hiện của các NH nước ngoài và thay đổi công nghệ. Các NH TMCP đang dần tiến đến NH số với các dịch vụ, sản phẩm được số hóa, ứng dụng công nghệ như AI, Blockchain… nhằm tối ưu các sản phẩm, dịch vụ (Triệu Thu Hương và Nguyễn Thị Yến, 2023). Tuy nhiên, khi NH TMCP triển khai NH số buộc nhân viên phải có những kỹ năng số cơ bản để hướng dẫn khách hàng các ứng dụng, sản phẩm đã số hóa….hay những công
việc phức tạp hơn như phân tích dữ liệu, thống kê, kiểm soát và bảo vệ dữ liệu,…Do đó, nhân viên các NH TMCP trong thời đại số không chỉ giỏi về chuyên môn, nghiệp vụ mà còn cần những kiến thức về chuyển đổi số nhằm thích nghi và vận hành các công nghệ mới như internet, Blockchain, Fintech,…Thêm vào đó, chất lượng NNL trong các NH vẫn có hạn chế nhất định. Theo Vụ Tổ chức cán bộ NHNN thì cán bộ chuyên môn cao của các NH TMCP vẫn còn hạn chế nên tác động đến KQKD và sự bền vững của NH như: Hoạt động điều hành NH hiện nay, hoạt động phân tích và thẩm định và quản trị rủi ro. Do đó, các NH TMCP nên đầu tư vào nhân viên để đáp ứng công nghệ mới từ đó nâng cao KQKD.
Chất lượng NNL không chỉ giúp các NH TMCP có lợi thế cạnh tranh mà còn giúp NH đạt được hiệu quả tài chính. Ngoài ra, khi thị trường cạnh tranh toàn cầu thì những lợi thế cạnh tranh về sản phẩm và công nghệ có thể bị bắt chước và nhân lực trở thành nguồn lực tạo ra lợi thế. NH là ngành dịch vụ và bản chất của dịch vụ là tính đồng thời vừa sản xuất vừa tiêu dùng dịch vụ, tính vô hình của các quy trình dịch vụ, kết quả và khách hàng trực tiếp tham gia vào việc tạo ra dịch vụ (Bowen và Schneider, 1988) nên rất khó kiểm soát được chất lượng dịch vụ (Schneider, White và Paul, 1998). Theo Hong và cộng sự (2013), Ostrom và cộng sự (2015), doanh nghiệp ngày càng quan tâm đến nhân viên vì họ là yếu tố giúp doanh nghiệp đạt hiệu quả tài chính. Để nhân viên có chất lượng cao, các NH phải thiết kế một hệ thống làm việc đảm bảo họ có kiến thức, kỹ năng và khả năng cũng như động lực để phục vụ khách hàng (Liao và cộng sự, 2009) và từ đó thuật ngữ “hệ thống làm việc
hiệu suất cao” ra đời và được sự quan tâm của nhiều nhà nghiên cứu. HTLVHSC là một nhóm các hoạt động NNL riêng biệt nhưng kết nối với nhau được thiết kế để nâng cao kỹ năng và nỗ lực cho nhân viên (Huselid, 1995; Takeuchi và cộng sự, 2007) để DN đạt được KQKD cao.

1.1.2. Bối cảnh lý thuyết
HTLVHSC được bắt nguồn từ lĩnh vực quản trị chiến lược nguồn nhân lực. Trong những năm 1980, các ngành công nghiệp khác nhau trên thế giới đã sử dụng hệ thống làm việc của họ để nâng cao hiệu quả lực lượng lao động. Nhật Bản dẫn đầu với hệ thống sản xuất tinh gọn. Thụy Điển với hệ thống kỹ thuật xã hội và Đức với nền sản xuất chất lượng đa dạng. Trong khi đó, Hoa Kỳ đã bị tụt hậu trong lĩnh vực này. Trong quyển sách về nơi làm việc mới ở Mỹ của Applebaum và Batt (1995) đã chỉ ra rằng Mỹ nên xây dựng lại hệ thống làm việc tiên tiến, có thể cạnh tranh trên thị trường toàn cầu. Từ đó bắt đầu cho sự phát triển của HTLVHSC.
Trước khi có sự xuất hiện của HTLVHSC, các lý thuyết tập trung chủ yếu vào liên hệ giữa QTNNL với hiệu suất của nhân viên và tổ chức. Nhiều nghiên cứu giai đoạn này đã giải thích về sự cần thiết của thực tiễn QTNNL có sự cam kết cao. Những thực tiễn này kết hợp với chiến lược để cải thiện KQKD của tổ chức. Trong giai đoạn này, nhiều nghiên cứu đã bổ sung thực tiễn QTNNL tích hợp bên trong và được gọi là thực tiễn làm việc cam kết cao.
Nghiên cứu của Huselid (1995) về thực tiễn NNL đã đưa ra một khuôn khổ tích cực về thực tiễn QTNNL thành các nhóm, điều chỉnh chúng cho tương thích với chiến lược của tổ chức và đưa ra khái niệm HTLVHSC. Đây là hệ thống với một nhóm các thực tiễn NNL kết nối với nhau và tương thích với chiến lược của DN (Huselid và Becker, 1995). Hiệu quả của việc kết hợp này sẽ thúc đẩy hiệu quả thực tiễn công việc và lực lượng lao động về kỹ năng, cam kết, năng suất nhằm đạt hiệu quả cao và có lợi thế cạnh tranh trong tổ chức.
Theo Evans và Davis (2015) thì HTLVHSC “là việc tích hợp một hệ thống các thực tiễn NNL nhất quán bên trong (sự liên kết các thực tiễn NNL) và nhất quán bên ngoài (mối quan hệ với chiến lược của DN). Ví dụ như tổ chức nên thiết lập hệ
thống thông tin liền mạch để chia sẻ sứ mệnh, tầm nhìn, văn hóa và chiến lược công ty với cơ chế phản hồi. Các thực tiễn NNL như chọn lựa ứng viên phù hợp với công việc, đánh giá kết quả công việc dựa vào mục tiêu tổ chức, trả lương dựa vào hiệu quả của nhân viên như có sự liên kết với tiền thưởng, phần thưởng, sự khuyến khích với hiệu quả công việc và việc đào tạo mở rộng các kỹ năng, kiến thức phù hợp để đảm bảo đầy đủ các kỹ năng nhằm duy trì NNL phù hợp với chiến lược. Những thực tiễn này nên bổ sung cho nhau. Các thực tiễn được điều chỉnh phù hợp để nâng cao KQKD của tổ chức và nhân viên.
Nhiều nghiên cứu đã tuyên bố rằng HTLVHSC được thiết kế bằng cách tích hợp khả năng – tăng cường thực tiễn (tức là đào tạo và phát triển, phản hồi hiệu suất, phát triển nghề nghiệp), động lực – tăng cường thực tiễn (tức là đảm bảo việc làm, phần thưởng) và cơ hội – tăng cường thực tiễn (tức là cơ hội làm việc, tham gia vào việc ra quyết định, tự chủ, môi trường cởi mở để thể hiện ý tưởng), nâng cao khả năng, động lực, cơ hội và KQKD (Appelbaum và cộng sự, 2001; Messersmith và cộng sự, 2011: Edgar và cộng sự, 2020).
Các nhà nghiên cứu gần đây đã tìm hiểu nhiều về HTLVHSC hay còn gọi là mô hình hiệu suất cao và đã phát triển chủ đề này thành chủ đề nổi bật trong nghiên cứu về QTNNL (Ramdani và cộng sự, 2014). Theo Pfeffer và cộng sự (1995) và Becker và Gerhart (1996) thì HTLVHSC có tác động đến KQKD. Tổng hợp các nghiên cứu tác động của HTLVHSC lên KQKD tương tự như tác động QTNNL lên KQKD có hai xu hướng nghiên cứu chủ yếu như sau:
Xu hướng thứ nhất: Nghiên cứu tác động trực tiếp của HTLVHSC lên KQKD và các yếu tố tác động lên mối quan hệ này. Nghiên cứu của MacDuffie (1995); Snell và Youndt (1995); Delaney và Huselid (1996); Youndt và cộng sự
(1996); Batt (2002) cho thấy khi nghiên cứu HTLVHSC ở khía cạnh riêng lẻ hay nhóm thì tất cả đều có quan hệ đến KQKD. Ngoài ra, các nghiên cứu này cho thấy HTLVHSC có ảnh hưởng đến KQKD ở nhiều ngành khác nhau. Ngoài ra, HTLVHSC được nhận thấy có ảnh hưởng đến kết quả ở cấp tổ chức chẳng hạn như KQKD (Huselid và Becker, 1995; Huselid, 1995; Becker và Huselid, 1998;
Appelbaum và cộng sự, 2001; Shin và Konrad, 2014); tỷ lệ doanh thu (Arthur, 1994), hiệu suất tài chính (Huselid, 1995; Shih và cộng sự, 2006), hiệu quả kinh tế (Tomer, 2001), hiệu quả công ty (Den Hartog và Verburg, 2004), năng suất lao động (Datta và cộng sự, 2005), tính linh hoạt trong nhân sự và tính khéo léo (Úbeda-García và cộng sự, 2018), vốn xã hội (Jiang và cộng sự, 2015), phân bổ sức khỏe và hiệu suất nhân sự (Van De Voorde và Beijer, 2015). Khi mối quan hệ giữa HTLVHSC và KQKD được xem xét ở góc độ dựa trên nguồn lực (RBV), HTLVHSC được coi là khoản đầu tư cho các tổ chức để tối đa hóa hiệu suất của họ. Đồng thời, HTLVHSC cũng nâng cao KQKD bằng cách tăng kỹ năng, kiến thức, động lực và trao quyền cho nhân viên.
Thời gian gần đây, Combs và cộng sự (2006), Jensen và cộng sự (2013), Tregaskis và cộng sự (2013) cho rằng có quan hệ giữa HTLVHSC và KQKD. Nghiên cứu của Combs và cộng sự (2006) đã phân tích tổng hợp 92 nghiên cứu và thấy rằng các nghiên cứu này đã thiết lập mối liên kết giữa HTLVHSC và hiệu quả đầu ra. Thêm vào đó, Tregaskis và cộng sự (2013) đã cho thấy HTLVHSC có liên quan đến việc ổn định và duy trì sự gia tăng năng suất và KQKD. Ngoài ra, các nhà lý thuyết dự phòng đã cố gắng chỉ ra làm thế nào một số thực tiễn nhân sự phù hợp với các chiến lược và cách thức hoạt động này liên quan đến KQKD (Gomez-Mejia và Balkin, 1992; Schuler và Jackson, 1987).
Nghiên cứu của Sun và cộng sự (2007) cho rằng quan hệ giữa hiệu quả dịch vụ và KQKD có thể phụ thuộc vào điều kiện môi trường hoặc bối cảnh của một tổ chức. Trong môi trường cạnh tranh, các công ty cố gắng bảo vệ thị phần của mình trước những đối thủ tham gia vào thị trường hoặc sự tụt hậu công nghệ bằng các hình thức đổi mới khác nhau, chẳng hạn như đổi mới hành chính và công nghệ (Damanpour và Gopalakrishnan, 2001). Ngoài ra, trong môi trường cạnh tranh, nguồn lực trở nên rất khan hiếm khi các công ty cạnh tranh về khách hàng và nguyên liệu đầu vào (bao gồm cả nguồn nhân lực).
Nghiên cứu của Daniel và Adegoke (2016) đã xem xét tác động của vốn nhân lực đến lợi thế đổi mới dịch vụ, KQKD và vai trò điều tiết của môi trường
kinh doanh. Kết quả cho thấy môi trường cạnh tranh có tác động lên quan hệ giữa lợi thế đổi mới dịch vụ và KQKD. Tuy nhiên, vai trò điều tiết của MTND lên quan hệ giữa HTLVHSC với khả năng dịch vụ và khả năng dịch vụ với KQKD chưa được đề cặp đến trong các nghiên cứu trước đây và sẽ khác nhau khi nghiên cứu trong ngành khác nhau.
Vì vậy, nghiên cứu vai trò điều tiết của môi MTND lên quan hệ giữa HTLVHSC với khả năng dịch vụ và khả năng dịch vụ với KQKD trong ngành NH là khoảng trống nghiên cứu và là việc làm mới.
Xu hướng thứ hai: Nghiên cứu tác động của HTLVHSC đến KQKD thông qua cơ chế trung gian. Gần đây, một loạt nghiên cứu như Aryee và cộng sự (2012); Jensen và cộng sự (2013); Chang (2015); Fu và cộng sự (2015); Do và cộng sự (2016); Agarwal và Farndale (2017); Korff và cộng sự (2017) đã phát triển và khám phá mối liên kết giữa HTLVHSC và KQKD thông qua cơ chế trung gian. Nghiên cứu của Van De Voorde và Beijer (2015) đã nghiên cứu trung gian thẩm quyền NNL trong quan hệ giữa HTLVHSC với hiệu quả của nhân viên trong công ty.
Thuyết trao đổi xã hội sử dụng ở cấp độ nhóm thể hiện quan hệ giữa HTLVHSC với hiệu suất của bộ phận (Messersmith và cộng sự, 2011). Takeuchi và cộng sự (2009) cho rằng hệ thống QTNNL ảnh hưởng đến hành vi và thái độ nhân viên thông qua một loạt các quá trình xã hội. Cơ chế xã hội trong HTLVHSC kết nối giữa tổ chức và nhân viên. Từ đó, nó thiết lập một môi trường xã hội cho phép nhân viên chia sẻ nhận thức và mối quan tâm của họ về tầm nhìn của tổ chức (Takeuchi và cộng sự, 2009). Phần thưởng phi vật chất như sự công nhận và giải thưởng làm phong phú thêm tính xã hội của nhân viên.
Thuyết AMO cũng là lý thuyết thường được dùng khi nghiên cứu về HTLVHSC. Thuyết này được sử dụng trong việc giải thích quan hệ của HTLVHSC với hiệu quả đổi mới (Chiang và cộng sự, 2015) và hiệu suất dịch vụ (Do và cộng sự, 2016). Thuyết AMO cũng được phát hiện là điểm nổi bật trong việc giải thích ảnh hưởng của HTLVHSC ở cấp độ tổ chức, chẳng hạn như KQKD của DN và cải thiện kết quả đầu ra của nhân viên (Boxall, 2003), cơ sở tương đối hiệu suất
(Takeuchi và cộng sự, 2007), hiệu quả trao đổi thông tin và sáng tạo (Chiang và cộng sự, 2015). HTLVHSC được thiết kế với khả năng, động lực và cơ hội tăng cường thực tiễn NNL thúc đẩy hiệu suất cá nhân (Edgar và cộng sự, 2020).
Ngoài ra, nhiều nghiên cứu đã đưa ra lý thuyết và các bằng chứng thực nghiệm về hiệu quả tích cực của thực tiễn QTNNL lên hiệu quả dịch vụ của nhân viên và tổ chức (như Batt, 2000; Bowen và Pugh, 2009; Zerbe và cộng sự, 1998). Tuy nhiên, tìm hiểu vai trò của thuyết AMO trong quan hệ giữa thực tiễn QTNNL với KQKD của tổ chức dịch vụ chưa được quan tâm nhiều.
Nghiên cứu của Boxall (2003), Chuang và Liao (2010), Zhang và Morris (2014), Do và cộng sự (2016) và Wang và Xu (2017) là số ít tác giả sử dụng cả ba thành phần của AMO trong một nghiên cứu. Wang và Xu (2017) xem xét đến cả ba thành phần của thuyết AMO làm trung gian giữa HTLVHSC với hiệu suất của nhân viên nhưng chưa xem xét đến KQKD. Do đó, nghiên cứu cả ba thành phần AMO làm trung gian giữa HTLVHSC với KQKD trong ngành NH là cần thiết.
Nghiên cứu của Chuang và Liao (2010), Agree và cộng sự (2012), Jiang và Liu (2015) đã nghiên cứu quan hệ giữa HTLVHSC và KQKD với biến trung gian là môi trường của tổ chức. Agree và cộng sự (2012) chỉ đề cập đến trung gian của môi trường trao quyền trong quan hệ giữa HTLVHSC với hiệu quả dịch vụ và hiệu quả thị trường ở cấp độ công ty và cá nhân. Jiang và cộng sự (2015) xem xét môi trường dịch vụ làm trung gian giữa HTLVHSC định hướng dịch vụ, lãnh đạo dịch vụ với hiệu quả dịch vụ và hiệu quả tài chính. Nhìn chung, cả ba nghiên cứu này mới chỉ xem xét đến thành phần môi trường dịch vụ (O) trong ba thành phần của AMO làm trung gian mà chưa xem xét đến thành phần khả năng dịch vụ (A) và định hướng dịch vụ (M). Vì vậy, hiện nay chưa tìm thấy nghiên cứu xem xét đồng thời cả ba thành phần A, M, O làm trung gian giữa HTLVHSC và KQKD.
Theo Chuang và Liao (2010) thì tương lai nên khám phá các cơ chế trung gian khác như xem xét trung gian của khả năng dịch vụ (A), định hướng dịch vụ (M), môi trường dịch vụ (O) để hiểu biết hoàn thiện hơn. Do đó, nghiên cứu trung
gian của cả ba thành phần A, M, O trong quan hệ giữa HTLVHSC với KQKD là việc cần thiết để lấp đầy khoảng trống nghiên cứu này.
Như vậy, việc kết hợp thuyết dự phòng, thuyết dựa vào nguồn lực, thuyết năng lực động và thuyết AMO thông qua trung gian AMO trong quan hệ giữa HTLVHSC với KQKD và vai trò điều tiết của MTND lên quan hệ giữa HTLVHSC với khả năng dịch vụ và khả năng dịch vụ với KQKD trong ngành NH vẫn còn là việc làm mới. Đồng thời, tác giả chưa tìm thấy nghiên cứu kết hợp tác động của biến trung gian và biến điều tiết. Do đó, tác giả chọn nghiên cứu đề tài: “Mối quan hệ giữa hệ thống làm việc hiệu suất cao với kết quả kinh doanh: Nghiên cứu trường hợp các NH TMCP trên địa bàn TP.HCM”.
1.1.3. Câu hỏi nghiên cứu
HTLVHSC tạo ra chất lượng dịch vụ là một hệ thống thực tiễn QTNNL được thiết kế để gia tăng khả năng, động lực và hiệu quả nhằm tạo ra chất lượng dịch vụ cao cho khách hàng bên ngoài (Pfeffer, 1998 và Zacharatos và cộng sự, 2005). Đầu tiên, thuyết AMO được đề xuất bởi Bailey (1993) cho rằng nhân viên cần có các kỹ năng và động lực phù hợp nên doanh nghiệp phải cung cấp cho họ các cơ hội để tham gia thực hiện công việc (Appelbaum và cộng sự, 2000). Vì vậy, nghiên cứu này là xem xét AMO làm trung gian giữa HTLVHSC với KQKD của NH. Do đó, câu hỏi đặt ra là:
Thứ nhất, AMO có làm trung gian giữa HTLVHSC với KQKD trong NH không?
Trong quá trình hội nhập quốc tế, các NH TMCP không những cạnh tranh gay gắt với nhau, mà còn với NH nước ngoài và công ty Fintech. Do đó, để nâng cao KQKD, các NH cần quan tâm đến cả yếu tố bên trong và môi trường kinh doanh cũng như xem xét ảnh hưởng của MTND đến KQKD. Theo thuyết dự phòng, thuyết năng lực động thì quan hệ giữa QTNNL với KQKD của tổ chức sẽ thay đổi tùy thuộc vào môi trường bên trong và bên ngoài. Vì vậy, việc tìm hiểu yếu tố MTND bên ngoài NH ảnh hưởng như thế nào lên các mối quan hệ giữa HTLVHSC với KQKD là cần thiết, cụ thể vai trò điều tiết của MTND lên các quan hệ giữa
HTLVHSC với khả năng dịch vụ và khả năng dịch vụ với KQKD. Do đó, câu hỏi được quan tâm là:
Thứ hai, môi trường năng động có ảnh hưởng lên quan hệ giữa HTLVHSC với khả năng dịch vụ và khả năng dịch vụ với KQKD hay không?
1.2. Mục tiêu nghiên cứu
1.2.1. Mục tiêu chung
Xây dựng mô hình nghiên cứu tổng hợp mối quan hệ HTLVHSC với KQKD thông qua biến trung gian AMO và biến điều tiết môi MTND.
1.2.2. Mục tiêu cụ thể
- Kiểm định thang đo các thành phần HTLVHSC, AMO, môi trường năng động và KQKD của các NH TMCP.
- Khám phá và đo lường quan hệ giữa HTLVHSC với ba thành phần AMO và ba thành phần AMO với KQKD.
- Phân tích vai trò trung gian của ba biến AMO trong quan hệ giữa HTLVHSC
với KQKD.
- Đánh giá vai trò biến điều tiết MTND đối với quan hệ giữa HTLVHSC với
khả năng dịch vụ và khả năng dịch vụ với KQKD.
1.3. Phương pháp nghiên cứu
Luận án kết hợp đồng thời nghiên cứu định tính và định lượng:
(1) Nghiên cứu định tính
Nghiên cứu định tính nhằm khám phá các thành phần của HTLVHSC và điều chỉnh thuật ngữ, nội dung các biến phù hợp với thực tiễn của ngành NH. Thông qua đó, tác giả có thể lượng hóa một số khái niệm trong luận án như: HTLVHSC, AMO, môi trường năng động và KQKD. Để thực hiện bước này, tác giả trực tiếp thảo luận nhóm với 9 CBQL đang làm việc ở các NH TMCP ở TP.HCM.
(2) Nghiên cứu định lượng
Nghiên cứu định lượng sơ bộ nhằm đánh giá liệu các thang đo được sử dụng trong luận án có đủ độ tin cậy hay không. Nghiên cứu này thực hiện bằng cách sử
dụng bảng câu hỏi khảo sát trên một mẫu có kích thước 300 đối với các CBQL đang công tác ở các NH TMCP khu vực TP.HCM theo phương pháp lấy mẫu thuận tiện.
Nghiên cứu định lượng chính thức thực hiện khảo sát CBQL đang làm việc tại các NH TMCP ở TP.HCM với kích cỡ mẫu khoảng 700 theo phương pháp lấy mẫu thuận tiện. Mục tiêu của nghiên cứu này là đánh giá mô hình nhằm kiểm định các giả thuyết.
1.4. Đối tượng và phạm vi nghiên cứu
1.4.1. Đối tượng nghiên cứu
Đơn vị phân tích: Hội sở, chi nhánh, PGD của các NH TMCP ở TP.HCM.
Đối tượng khảo sát của luận án là CBQL tại hội sở, chi nhánh, PGD (Gồm: Giám đốc, Phó Giám đốc, Trưởng phòng, Phó phòng, Kiểm soát viên) đang làm việc trong các NH TMCP ở TP.HCM do đây là đối tượng quản lý trực tiếp các NH TMCP nên có ảnh hưởng đến quá trình hoạt động và nâng cao KQKD.
1.4.2. Phạm vi nghiên cứu
Phạm vi nghiên cứu là hội sở, chi nhánh, PGD của các NH TMCP ở TP.HCM. Vì TP.HCM có nền kinh tế năng động và tập trung nhiều chi nhánh, PGD của các NH TMCP.
1.5. Ý nghĩa, đóng góp mới của nghiên cứu
Luận án nghiên cứu quan hệ giữa HTLVHSC với KQKD thông qua vai trò trung gian của AMO và điều tiết của MTND. Do đó, nghiên cứu này có ý nghĩa cả về mặt lý thuyết và thực tiễn cho các nhà lãnh đạo các NH TMCP, các nhà nghiên cứu cũng như những sinh viên, học viên nghiên cứu về HTLVHSC. Những đóng góp mới của nghiên cứu được thể hiện cụ thể như sau:
1.5.1. Về mặt lý thuyết
Luận án góp phần vào việc bổ sung các lý thuyết về HTLVHSC, thuyết dựa vào nguồn lực, thuyết năng lực động, thuyết dự phòng, thuyết AMO, KQKD, môi trường năng động trong ngữ cảnh ngành NH. Trước đây, các tác giả đã sử dụng nhiều lý thuyết nền khi nghiên cứu về QTNNL như thuyết nguồn nhân lực, thuyết năng lực động, thuyết AMO, thuyết trao quyền…nhưng chưa có nghiên cứu nào kết
hợp cả bốn thuyết này trong nghiên cứu của ngành NH. Vì vậy, nghiên cứu này đã kết hợp thuyết dự phòng, thuyết AMO và thuyết dựa vào nguồn lực, thuyết năng lực động để xem xét các yếu tố bên trong và bên ngoài NH ảnh hưởng đến quan hệ giữa HTLVHSC với KQKD. Hơn nữa, nghiên cứu cũng phân tích vai trò của 3 biến trung gian A, M, O trong quan hệ giữa HTLVHSC với KQKD của các NH TMCP. Đồng thời, nghiên cứu đã làm rõ sự đóng góp của MTND lên quan hệ giữa HTLVHSC với khả năng dịch vụ và khả năng dịch vụ với KQKD trong các NH thương mại cổ phần.
1.5.1. Về mặt thực tiễn
Luận án cung cấp tư liệu giúp các nhà quản trị trị thấy được mức độ ảnh hưởng của HTLVHSC đến KQKD để từ đó NH có các chương trình hành động và chiến lược QTNNL phù hợp. Ngoài ra, các hàm ý quản trị về xây dựng HTLVHSC được đề xuất để nâng cao KQKD. Kết quả cho thấy ba thành phần AMO làm trung gian toàn phần trong quan hệ giữa HTLVHSC với KQKD. Do đó, để nâng cao KQKD các NH TMCP cần đầu tư vào HTLVHSC nhằm nâng cao khả năng dịch vụ (A), định hướng dịch vụ (M), môi trường dịch vụ (O) cho nhân viên và mỗi thành phần này sẽ tạo ra giá trị cho nhân viên từ đó nâng cao KQKD. Đồng thời, KQKD của các NH TMCP cũng chịu ảnh hưởng của MTND. Vì vậy các lãnh đạo NH TMCP ngoài việc quan tâm đến môi trường bên trong còn phải quan tâm đến môi trường bên ngoài NH như MTND. Môi trường càng năng động thì các lãnh đạo NH cần thường xuyên nghiên cứu sản phẩm, quy trình mới, dịch vụ mới để nâng cao KQKD.
1.6. Kết cấu của luận án
Nghiên cứu được gồm 5 chương:
Chương 1: Tổng quan về nghiên cứu – Đánh giá thực tiễn hoạt động kinh doanh và nhân sự trong các NH TMCP ở TP.HCM. Sau đó, tác giả khái quát các nghiên cứu về quan hệ HTLVHSC với KQKD để tìm ra khe hỏng. Cuối cùng, trình bày mục tiêu, phương pháp, ý nghĩa và những đóng góp của nghiên cứu.
Chương 2: Cơ sở lý thuyết và mô hình nghiên cứu – Tổng quan những lý thuyết về HTLVHSC, thuyết dự phòng, thuyết dựa vào nguồn lực, thuyết năng lực động, thuyết AMO, môi trường năng động và KQKD từ đó xây dựng mô hình và đề xuất các giả thuyết.
Chương 3: Phương pháp nghiên cứu – Trình bày thiết kế và phương pháp nghiên cứu. Các giai đoạn nghiên cứu bao gồm: Nghiên cứu định tính thực hiện bằng hình thức thảo luận nhóm trực tiếp với CBQL trong các NH TMCP ở TP.HCM nhằm hiệu chỉnh các thuật ngữ trong thang đo cho phù hợp với ngành NH. Sau đó, tiến hành nghiên cứu sơ bộ để đánh giá Cronbach α và phân tích EFA. Cuối cùng, nghiên cứu chính thức tiến hành thu thập dữ liệu và sử dụng công cụ SMARTPLS để đánh giá mô hình. Tiếp theo là tiến hành kiểm định các giả thuyết.
Chương 4: Kết quả nghiên cứu – Tiến hành phân tích kết quả của nghiên cứu chính thức. Sau đó, đánh giá các giả thuyết và so sánh kết quả với các nghiên cứu trước.
Chương 5: Kết luận và hàm ý quản trị – Trình bày tóm tắt kết quả từ đó đề xuất các hàm ý quản trị cho các nhà quản trị NH TMCP. Sau đó, đưa ra các đóng góp, những hạn chế và đề xuất các hướng nghiên cứu tiếp theo.
TÓM TẮT CHƯƠNG 1
Chương 1 trình bày KQKD và thực tiễn NNL với bối cảnh nghiên cứu là quan hệ HTLVHSC với KQKD trong ngành dịch vụ, cụ thể là ngành NH ở TP.HCM. Tổng quan lý thuyết cho thấy: (1) Chưa tìm thấy có nghiên cứu về quan hệ giữa HTLVHSC với KQKD trong ngành NH; (2) Đa số các nghiên cứu chú trọng tác động trực tiếp của HTLVHSC lên KQKD và có một số ít các nghiên cứu bắt đầu quan tâm đến biến trung gian tuy nhiên chưa có nghiên cứu xem xét tổng hợp cả biến trung gian AMO và biến điều tiết trong quan hệ giữa HTLVHSC với KQKD. NH là ngành dịch vụ do đó nhân sự có vai trò rất quan trọng để tạo nên chất
lượng dịch vụ cao, mỗi NH nên căn cứ vào tình hình thực tiễn của mình để sử dụng nhân sự có hiệu quả nhất, góp phần gia tăng KQKD.
CHƯƠNG 2: CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Chương này trình bày cơ sở thuyết HTLVHSC, thuyết dựa vào nguồn lực, thuyết năng lực động, thuyết dự phòng, thuyết AMO, KQKD và môi trường năng động từ đó đề xuất mô hình, xem xét biến trung gian AMO và điều tiết MTND. Chương này cũng tổng hợp các nghiên cứu về tác động của HTLVHSC lên KQKD và các giả thuyết được đề xuất.
2.1 Lý thuyết nền
2.1.1 Thuyết dự phòng
Thuyết dự phòng của tổ chức là một thấu kính lý thuyết được sử dụng nhằm xem xét hiệu quả tổ chức thông qua sự phù hợp của các đặc điểm tổ chức như cấu trúc, các thành phần dự phòng phản ánh tình hình tổ chức (Burns và Stalker, 1961). Các thành phần dự phòng bao gồm môi trường (Burns và Stalker, 1961), quy mô tổ chức và chiến lược tổ chức. Đặc điểm của tổ chức phù hợp với các thành phần dự phòng sẽ dẫn đến nâng cao hiệu suất của tổ chức nên tổ chức luôn tìm cách để đạt được sự phù hợp này. Cũng vì lý do này, các tổ chức được khuyến khích nên tránh sự không thích nghi khi thay đổi sự dự phòng và tổ chức nên tìm cách áp dụng các đặc điểm mới của mình sao cho phù hợp với các cấp độ mới của sự dự phòng. Vì vậy, tổ chức dần hình thành sự dự phòng và đặc điểm của tổ chức cần phải phù hợp với sự dự phòng này để tránh sự sụt giảm về hiệu suất.
Các tổ chức đã dần định hình qua thời gian để phù hợp với thay đổi của yếu tố dự phòng nhằm duy trì hiệu suất của DN. Đồng thời, thuyết dự phòng có khái niệm về sự phù hợp và nó có ảnh hưởng đến hiệu suất. Hiệu suất này trong DN cho thấy khi có sự di chuyển phù hợp các thành phần dự phòng của tổ chức sẽ tạo ra sự kết nối giữa tổ chức với các thành phần dự phòng và quan hệ này với đặc điểm của tổ chức (Burns và Stalker, 1961).
Thuyết dự phòng cho chúng ta biết định nghĩa nguồn nhân lực, các chính sách, chiến lược, phân tích vai trò của bộ phận NNL và bộ phận này chỉ có giá trị khi chúng liên quan đến tình hình tổ chức. Legge (1978) cũng nhấn mạnh rằng cách
tiếp cận dự phòng nên được áp dụng cho quản lý nhân sự, ví dụ: “Thiết kế và thực hiện chính sách phải phù hợp hoặc phụ thuộc vào các yêu cầu và hoàn cảnh của tổ chức được chỉ định”. Và Paauwe (2004) cũng giải thích: Thuyết dự phòng cho biết quan hệ giữa các biến độc lập (ví dụ: chính sách và thực tiễn QTNNL) và biến phụ thuộc (KQKD) sẽ thay đổi tùy theo quy mô công ty, số năm thành lập, công nghệ, mức độ vốn, mức độ liên minh, sở hữu ngành và vị trí công ty.
Thuyết dự phòng kết hợp với khái niệm về sự phù hợp nhu cầu để các chiến lược, chính sách NNL của công ty phù hợp với chiến lược DN trong bối cảnh môi trường kinh doanh của nó. Do đó, nghiên cứu sử dụng thuyết dự phòng nhằm xem xét bối cảnh môi trường bên ngoài NH ảnh hưởng đến KQKD như thế nào, cụ thể là môi trường năng động.
- Ứng dụng thuyết dự phòng trong lĩnh vực dịch vụ
Theo thuyết dự phòng hay sự phù hợp giữa các nguồn lực bên trong DN và yếu tố môi trường là cần thiết để tác động tích cực đến hiệu suất (Hambrick và Lei, 1985; Venkatraman và Prescott, 1990). Nghiên cứu của Daniel và Adegoke (2016) đã chọn tập trung vào khía cạnh của yếu tố bên ngoài DN là môi trường năng động vì chúng sẽ định hướng cho những thay đổi của tổ chức khi tổ chức hoạt động trong môi trường đó (Miller và Friesen, 1982). Và nghiên cứu này cho rằng môi trường năng động có quan hệ với sự thay đổi của thị trường gồm thay đổi các loại sản phẩm dịch vụ mới cần thiết (Dess và Beard, 1984) để các DN dịch vụ đạt được chiến lược và nguồn lực từ đó đạt được lợi thế đổi mới.
2.1.2 Thuyết AMO
Các nhà tâm lý học xã hội tin rằng động lực là điều kiện để đảm bảo hiệu suất (Maclnnis và Jaworski, 1989). Thuyết AMO được phát triển từ thuyết kỳ vọng được đề xuất bởi Victor Vroom vào năm 1964. Vroom (1964) đã thông qua một mối quan hệ tương tác xem xét cả khả năng và động lực để giải thích hiệu suất của doanh nghiệp thông qua hàm P = f (A x M). Từ hàm này ta có thể thấy khía cạnh cá nhân có ảnh hưởng đến hiệu suất DN, và không có khả năng giải thích hiệu ứng từ môi trường bên ngoài.
Sau đó, Blumberg và Pringle (1982) đã đưa ra mô hình mới, mở rộng các khái niệm về động cơ và khả năng, giới thiệu một cơ hội mới – đây được xem là thành phần còn thiếu. Kết quả cho thấy hiệu suất là một chức năng của khả năng thực hiện (bao gồm các biến khác nhau như tuổi tác, kiến thức, trình độ học vấn và mức năng lượng), sẵn sàng thực hiện (bao gồm các biến như động lực, sự hài lòng công việc, cá tính, giá trị và kỳ vọng) và cơ hội thực hiện (bao gồm các biến như điều kiện làm việc, công cụ, tài liệu, hành vi, thủ tục và thời gian) (Blumberg và Pringle, 1982).
Các đặc điểm cá nhân:
-Kinh nghiệm
-Thông minh
-Sức khỏe
-Nhân cách,…
Tình hình tổ chức:
-Thực tiễn và chính
sách nguồn nhân lực
định hướng tạo ra
“AMO”
-Các biến liên quan
đến hệ thống sản xuất
và bối cảnh tổ chức.
- Khả năng
- Động lực
- Cơ hội thực hiện
Hiệu suất cá
nhân
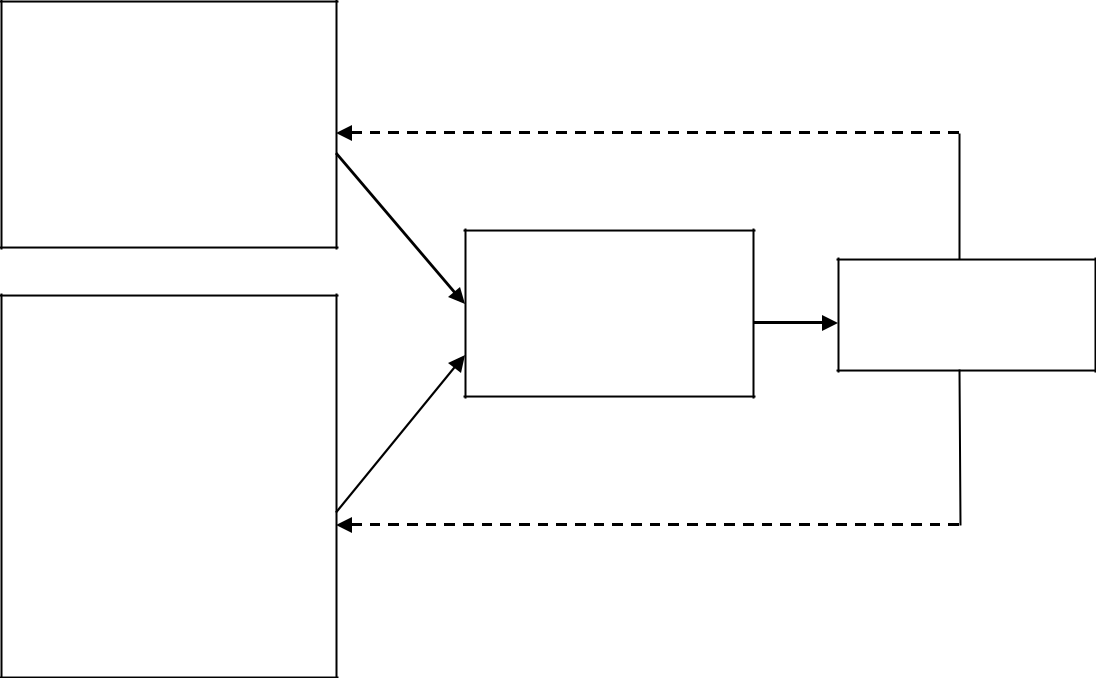
Hình 2.1: Mô hình AMO của hiệu suất cá nhân (Boxall và Purcell, 2003)
Thuyết AMO của Bailey (1993) đã đề xuất rằng việc đảm bảo nỗ lực tùy ý của nhân viên cần ba thành phần: nhân viên phải có các kỹ năng cần thiết, họ cần động lực thích hợp và DN phải cung cấp cho họ cơ hội để tham gia (Appelbaum và cộng sự, 2000). Và sau đó mô hình này được phát triển bởi Appelbaum và cộng sự (2000), tên của mô hình này là từ viết tắt của ba yếu tố cùng nhau tăng cường hiệu suất nhân viên: khả năng (A), động cơ (M), và cơ hội tham gia (O). Theo mô hình này, mọi người làm việc tốt khi họ có khả năng, động lực đầy đủ và môi trường làm
việc tạo cơ hội cho họ tham gia (Choi, 2014; García và cộng sự, 2013; Boselie, 2010; Boxall và Purcell, 2003).
Mô hình AMO của Boxall và Purcell (2003) đưa ra là sự kết hợp ý tưởng của Vroom, Bailey và cộng sự. Thuyết AMO ngụ ý rằng quá trình QTNNL đưa ra các chính sách và thực tiễn nhằm tăng cường khả năng, động lực và cơ hội cho nhân viên và mỗi thành phần này sẽ tạo ra giá trị gia tăng cho DN trong ngữ cảnh cụ thể (Blumberg và Pringle, 1982; Appelbaum và cộng sự, 2000). Boxall và Purcell (2003) đưa ra công thức toán học của mô hình AMO là: Hiệu suất cá nhân = f(A,M,O)
Khả năng (A) thực hiện (họ có thể làm công việc bởi vì họ có khả năng, kiến thức và kỹ năng)
Động lực (M) thực hiện (họ sẽ làm công việc bởi vì họ muốn làm công việc đó và cảm thấy rằng họ phải làm công việc đó)
Cơ hội (O) thực hiện (cấu trúc công việc của họ và môi trường cung cấp sự hỗ trợ cần thiết)
Boxall và Purcell (2003) cho rằng cả ba yếu tố (A,M,O) đều tác động đến hiệu suất cá nhân và có hai nhóm nhân tố ảnh hưởng đến AMO là đặc điểm cá nhân và tình hình DN (thực tiễn và chính sách nguồn nhân lực; các biến liên quan đến sản xuất và bối cảnh tổ chức).
Đến năm 2012, Jiang và các cộng sự (2012) cho rằng thuyết AMO cũng đã gợi ý rằng kết quả thực hiện công việc chịu ảnh hưởng của ba thành phần: khả năng, động lực và cơ hội. Cụ thể, khả năng cho biết kiến thức, khả năng và kỹ năng cần thiết để đạt được công việc có hiệu suất cao; động lực được định nghĩa là mong muốn và sẵn lòng thực hiện công việc; cơ hội đề cập đến các cơ chế môi trường và ngữ cảnh cho phép hành động và các hỗ trợ cần thiết cho việc thực hiện các hành động (Appelbaum và cộng sự, 2000; Boxall và Purcell, 2003; Lepak và cộng sự, 2006).
Thuyết AMO đề xuất 3 thành phần then chốt tác động đến kết quả cá nhân và DN: Khả năng (Ability), động lực (Motivation) và cơ hội (Oppotunity) (Jiang và các cộng sự, 2012; Claudia, 2015):
- Khả năng (A): Thể hiện khả năng, kiến thức và kỹ năng để đạt kết quả
công việc (Jiang và cộng sự, 2012) gồm: Tập hợp vốn nhân lực (Takeuchi và cộng sự, 2007); Kiến thức về khách hàng (Jiang và cộng sự, 2015); vốn nhân lực (Shahzad và cộng sự, 2019; Mansour và các cộng sự, 2014; Aryee và cộng sự, 2013; Liao và cộng sự, 2009); Khả năng dịch vụ (Wang và Xu, 2017; Chao và Shih, 2016); Khả năng (Edgar và cộng sự, 2020; 2021).
- Động lực (M): Thể hiện sự sẵn sàng thực hiện công việc (Jiang và cộng sự, 2012) gồm các biến: Tâm lý trao quyền cho nhân viên (Employee Psychological Empowerment) (Liao và cộng sự, 2009; Aryee và cộng sự, 2012); Sự hỗ trợ của tổ
chức (Liao và cộng sự, 2009); Định hướng dịch vụ (Wang và Xu, 2017; Aryee và cộng sự, 2016; Stock và Hoyer, 2005); Động lực (Edgar và cộng sự, 2020; 2021).
– Cơ hội (O): Thể hiện môi trường và điều kiện nhằm cung cấp sự hỗ trợ cho nhân viên (Jiang và cộng sự (2012) gồm các biến: môi trường nhân viên (Takeuchi, Chen và Lepak, 2009); môi trường tổ chức (Chuang và Liao, 2010); môi trường trao quyền (Aryee và cộng sự, 2012), môi trường dịch vụ (Wang và Xu, 2017); Cơ hội (Edgar và cộng sự, 2020; 2021); tiếng nói của nhân viên (Shahzad và cộng sự, 2019).
Ngân hàng là ngành dịch vụ và ngành này cạnh tranh rất gây gắt. Khả năng, định hướng và môi trường dịch vụ của tổ chức đại diện cho ba thành phần khả năng (A), động lực (M), cơ hội (O) và là yếu tố quan trọng giúp nhân viên tạo ra dịch vụ chất lượng cao và tăng hiệu quả tài chính của DN (Hong và cộng sự, 2013; Ostrom và cộng sự, 2015). Thuyết AMO cho thấy thực tiễn NNL có thể ảnh hưởng đến khả năng, động cơ và cơ hội từ đó tác động đến hiệu quả công việc (Wang và Xu, 2017).
Nghiên cứu Jiang và cộng sự (2012) đã sử dụng thuyết AMO như là khuôn khổ bao quát và kết hợp các thành phần A, M hoặc O làm trung gian giữa “thực tiễn
nguồn nhân lực và hiệu suất”. Nghiên cứu Wang và Xu (2017) trong lĩnh vực dịch vụ đã kiểm tra sự nhất quán, tương hợp của bộ ba AMO trong quan hệ giữa HTLVHSC với hiệu suất dịch vụ nhân viên mà chưa đề cập đến KQKD. Nghiên cứu này xem xét AMO làm trung gian giữa HTLVHSC với KQKD.
2.1.3 Thuyết dựa vào nguồn lực
Theo quan điểm dựa vào nguồn lực (RBV) của công ty, nền tảng duy trì lợi thế cạnh tranh của mọi tổ chức phụ thuộc vào các nguồn lực và/hoặc sự không đồng nhất của nó. Một nguồn lực có thể được coi là tài sản hữu hình hoặc vô hình, chẳng hạn như vốn tài chính, máy móc, thương hiệu và kiến thức sản xuất (Barney, 1991; Lado và Zhang, 1998). Hơn nữa, nó có thể là con người hoặc không phải con người (Lado và Zhang, 1998). Lý thuyết này được Barney (1991) định nghĩa như sau:
Quan điểm dựa vào nguồn lực của công ty thay thế hai giả định trong việc phân tích các nguồn lợi thế cạnh tranh. Đầu tiên, mô hình này giả định rằng các công ty trong một ngành (hoặc một nhóm) có thể không đồng nhất đối với các nguồn lực chiến lược mà họ kiểm soát. Thứ hai, mô hình này giả định rằng các nguồn lực có thể không di động hoàn hảo giữa các công ty và do đó tính không đồng nhất có thể tồn tại lâu dài (Barney, 1991)
Nghiên cứu RBV cho rằng lợi thế cạnh tranh của tổ chức phụ thuộc trên một nhóm tài nguyên, có giá trị hiếm, không đồng nhất về bản chất, và do đó không thể chuyển nhượng một cách hoàn hảo hoặc dễ dàng bị sao chép bởi các đối thủ (Barney, 1991). RBV của công ty là lý thuyết được sử dụng rộng rãi về quản lý chiến lược (Armstrong và Shimizu, 2007; Nason và Wiklund, 2018; Newbert, 2007)
Trong một thời gian khá dài, các khía cạnh của RBV đã được lý thuyết hóa, ví dụ: Khởi đầu là nghiên cứu của Penrose (1959) và Rubin (1973), sau đó được chính thức kết hợp thành một lý thuyết hàn lâm. Tiếp theo là nghiên cứu của Barney (1986a) đã trình bày những thuật ngữ và lý luận tương tự. Ngoài ra, nghiên cứu khác được chú ý ở giai đoạn này như Mahoney và Pandian (1992) và Peteraf (1993) cũng là cơ sở hình thành lý thuyết. Tuy nhiên, nghiên cứu được trích dẫn rộng rãi nhất và được coi là có ý nghĩa quan trọng khi chính thức hóa lý thuyết “dựa trên
nguồn lực” là nghiên cứu của Barney (1991). Dựa vào các tranh luận trên, đặc biệt là Penrose (1959), Rubin (1973), Barney (1991) đã biến RBV thành một lý thuyết toàn diện và được kiểm tra ở thực nghiệm. Lý thuyết được phát triển chính thức này có hai giả định cơ bản, đó là các nguồn lực và năng lực (cả hữu hình và vô hình) được phân bổ không đồng nhất giữa các công ty. Barney (1991) cho rằng khi các nguồn lực cung cấp lợi thế cạnh tranh dài hạn “bền vững” thì công ty sẽ duy trì được hiệu suất trong dài hạn, các nguồn lực này phải có giá trị, khan hiếm, khó bắt chước và không thể thay thế (Barney, 1991; Kim và Hwang, 1992; Madhok, 1997; Luo, 2002; Lavie, 2006; Ainuddin và cộng sự, 2007)
Giá trị của nguồn lực. Giá trị của nguồn lực tạo ra lợi thế cạnh tranh cho DN. Nguồn lực giúp công ty thực hiện các biện pháp khuyến khích, các chiến lược và hiệu quả của chuyển giao nguồn lực giữa các đơn vị kinh doanh. Cuối cùng, nguồn lực được coi là có giá trị nếu nó hỗ trợ trong việc vô hiệu hóa các mối đe dọa bên ngoài và tạo cơ hội cho công ty (Ainuddin và cộng sự, 2007). Tuy nhiên, theo ghi nhận của Barney (1991), nếu một nguồn lực đơn thuần có giá trị, nó sẽ chỉ mang lại lợi thế cạnh tranh trong ngắn hạn vì bất kỳ công ty cạnh tranh nào cũng có thể có được một nguồn lực như vậy.
Sự khan hiếm của nguồn lực. Nguồn lực phải hiếm thì mới có giá trị. Theo định nghĩa này, giá trị bị mất khi độ khan hiếm giảm. Theo quan điểm RBV, nếu một số công ty cạnh tranh có cùng nguồn lực, thì nguồn lực sẽ không còn là lợi thế cạnh tranh. Do đó, ngay cả khi nguồn lực công ty có giá trị, chúng sẽ không phải là lợi thế cạnh tranh nếu chúng không khan hiếm (Ainuddin và cộng sự, 2007). Tuy nhiên, sự khan hiếm các nguồn lực có giá trị chỉ dẫn đến lợi thế cạnh tranh trong ngắn hạn (Barney, 1991) do chúng hoàn toàn di động và có thể thay thế.
Khó bắt chước. Thuật ngữ khó bắt chước được phát triển bởi Lippman và Rumelt (1982) và sau đó được Barney (1986b) lọc lại. Các học giả này cho rằng một công ty phải có sự kết hợp các nguồn lực không thể bắt chước. Theo thời gian, các công ty phát triển các lợi thế dựa trên nguồn lực (Barney, 1991) thông qua các nguồn lực không thể bắt chước một cách hoàn hảo, có nghĩa là các nguồn lực được
gắn chặt vào quy trình tổ chức và khả năng cạnh tranh của DN (Kim và Hwang, 1992; Fahy, 1996; Brown và cộng sự, 2003; Lavie, 2006; Ainuddin và cộng sự, 2007). Nói cách khác, nếu kỹ năng quản lý, kiến thức ngành, đào tạo hoặc các quy trình của tổ chức không thể do một người đảm nhiệm, thì những khả năng này sẽ được “gắn” vào tổ chức và không thể được bắt chước bởi các đối thủ cạnh tranh (Dev và cộng sự, 2007). Theo Barney (1991) tính khó bắt chước phát sinh từ những điều kiện lịch sử bên cạnh tính không thể thay thế.
Tính không thể thay thế. Cùng với tính khó bắt chước, tính không thể thay thế là yêu cầu cốt lõi để có lợi thế cạnh tranh “bền vững”. Nếu các nguồn lực của một DN có giá trị và quý hiếm thì điều quan trọng cần cân nhắc là liệu chúng có thể thay thế được hay không. Nếu một đối thủ cạnh tranh có thể cung cấp một sản phẩm hoặc dịch vụ tương tự như một “sản phẩm thay thế”, thì sự cạnh tranh bền vững của tổ chức không thể đạt (Ainuddin và cộng sự, 2007).
2.1.4 Thuyết năng lực động
Quan điểm RBV cho rằng giá trị, sự khan hiếm, tính không thể bắt chước và thay thế của nguồn lực là cội nguồn của lợi thế cạnh tranh (Barney, 1991). Nhưng khi quan điểm này được đưa ra lần đầu tiên bởi Wernerfelt (1984) thì đã bị chỉ trích vì nó chỉ có thể áp dụng cho điều kiện môi trường tĩnh. Trong hầu hết các nghiên cứu sử dụng thuyết RBV, đặc điểm chung của các nguồn lực tạo là tạo ra lợi thế cạnh tranh nhưng chưa có nghiên cứu nào chú ý đến các nguồn lực này khi môi trường thay đổi (Nader và Ali, 2016). Ngoài ra, các quy trình và cơ chế kích hoạt các nguồn lực nhằm tạo ra lợi thế cạnh tranh vẫn chưa được thảo luận (Priem và Butler, 2001). RBV không thể giải thích tại sao những nguồn lực quý giá này có thể được làm mới và giúp DN duy trì được dòng tiền ưu việt của mình trong tương lai (Wang và Ahmed, 2007).
Thuyết năng lực động là phần mở rộng của RBV mà được sử dụng cho các tình huống năng động và nó cho thấy cách thức mà DN duy trì lợi thế cạnh tranh theo thời gian (Ambrosini and Bowman, 2009). Nghiên cứu của Teece và Pisano (1994) đã đề cập đến nguồn của lợi thế cạnh tranh như là “năng lực động” để nhấn
mạnh hai khía cạnh chính của năng lực động. Thuật ngữ “năng động” đề cập đến đặc tính thay đổi của môi trường; DN cần có những chiến lược nhất định ứng phó với sự đổi mới của sản phẩm, tốc độ thay đổi của thị trường. Thuật ngữ “năng lực” nhấn mạnh vai trò chính của quản trị chiến lược nhằm thích nghi và hội nhập một cách phù hợp và cấu trúc lại các kỹ năng, nguồn lực, năng lực theo sự thay đổi môi trường. Teece và cộng sự (1997) xem năng lực năng động là “khả năng tích hợp, xây dựng và tái cấu trúc các năng lực bên trong và bên ngoài để ứng phó với sự thay đổi nhanh chóng của môi trường” và cũng chỉ ra những năng lực đó của DN sẽ giúp họ phát triển sự đổi mới. Teece (2007) khẳng định rằng năng lực động gồm: (1) Năng lực cảm nhận và định hình các cơ hội và các mối đe dọa; (2) Năng lực nắm bắt các cơ hội và (3) Năng lực duy trì lợi thế cạnh tranh thông qua việc cải thiện, tích hợp, bảo vệ và tái cấu trúc tài sản hữu hình và vô hình của DN. Trong các DN, năng lực động có thể là hình thức mới của lợi thế cạnh tranh (Lopez-Cabraleset và cộng sự, 2017), cải thiện KQKD (Jantunen và cộng sự, 2018) và thúc đẩy đổi mới (Lin và cộng sự, 2016).
F:\DỮ LIỆU MỚI CẦN ĐỔI TÊN VÀ ĐĂNG 2025\TÀI LIỆU 2024/ Mối quan hệ giữa hệ thống làm việc hiệu suất cao với kết quả kinh doanh Nghiên cứu trường hợp các ngân hàng TMCP trên địa bàn TP.HCM
Mối quan hệ giữa hệ thống làm việc hiệu suất cao với kết quả kinh doanh: Nghiên cứu trường hợp các NH TMCP trên địa bàn TP HCM Mối quan hệ giữa hệ thống làm việc hiệu suất cao với kết quả kinh doanh: Nghiên cứu trường hợp các NH TMCP trên địa bàn TP HCM Mối quan hệ giữa hệ thống làm việc hiệu suất cao với kết quả kinh doanh: Nghiên cứu trường hợp các NH TMCP trên địa bàn TP HCM


