
Vận dụng Thẻ cân bằng điểm (Balance Scorecard) trong đánh giá thành quả hoạt động tại Công ty TNHH Xây dựng Thủy Lợi Bá Phúc
1. Tính cấp thiết của đề tài
Công ty TNHH Xây dựng Thủy Lợi Bá Phúc là đơn vị được xem là một trong những đơn vị dẫn đầu ngành xây dựng trong tỉnh Kiên Giang, hiệu quả hoạt động kinh doanh (HĐKD) luôn từng bước phát triển. Mặc dù vậy, cũng như nhiều DN khác ở Việt Nam, công ty Bá Phúc cũng gặp nhiều khó khăn trong việc thực hiện chiến lược của mình. Nguyên nhân thứ nhất của tình trạng trên là còn tồn tại khoảng cách giữa nhận thức về mô tả sứ mệnh, tầm nhìn, các giá trị và chiến lược giữa lãnh đạo và nhân viên; còn tồn tại khoảng cách giữa chiến lược và thực thi chiến lược. Nguyên nhân thứ hai là do hiện nay công ty Bá Phúc chưa có một công cụ để đánh giá kết quả hoạt động của công ty, của nhân viên một các toàn diện với các tiêu chuẩn đánh giá việc thực thi chiến lược cụ thể mà chỉ đánh giá dựa theo những con số về tài chính. Phương pháp đánh giá này dẫn đến sự không công bằng, không toàn diện trong việc đánh giá kết quả hoạt động SXKD, không tạo ra được động lực cho các nhân viên tập trung thực hiện các vấn đề chiến lược.
Vì vậy tác giả thấy rằng việc xây dựng hệ thống thẻ cân bằng điểm là giải pháp tốt nhất cho vấn đề trên. Do đó đề tài ““Vận dụng Thẻ cân bằng điểm (Balance Scorecard) trong đánh giá thành quả hoạt động tại Công ty TNHH Xây dựng Thủy Lợi Bá Phúc” được chọn dùng để nghiên cứu và phân tích.
2.1 Mục tiêu chung: Tìm hiểu thực trạng hệ thống đánh giá thành quả hoạt động tại Công ty TNHH xây dựng thủy lợi Bá Phúc và phương hướng vận dụng BSC để hoàn thiện hệ thống đánh giá thành quả hoạt động tại công ty.
– Mục tiêu 1: Nghiên cứu tổng quan về Thẻ cân bằng điểm về mặt lý luận như một hệ thống đo lường thành quả hoạt động của một tổ chức để định hướng cho việc ứng dụng lý thuyết này vào thực tiễn
– Mục tiêu 2: Nghiên cứu, phân tích thực trạng qui trình đánh giá thành quả hoạt động của Công ty TNHH Xây dựng Thủy Lợi Bá Phúc từ đó thấy được những hạn chế mà công ty đang gặp phải.
– Mục tiêu 3: Vận dụng Thẻ cân bằng điểm (Balance Scorecard) để đưa ra một số giải pháp nhằm đánh giá thành quả hoạt động của Công ty một cách xác thực và hợp lý hơn
3. Đối tượng và phạm vi nghiên cứu
Đối tượng nghiên cứu: Vận dụng Thẻ cân bằng điểm để đánh giá thành quả hoạt động.
Phạm vi nghiên cứu: Tại Công ty TNHH Xây dựng Thủy Lợi Bá Phúc trong năm 2015.
4. Phương pháp nghiên cứu
Sử dụng phương pháp định tính: Điều tra, chọn mẫu, thống kê, phân tích, so sánh, tổng hợp… nghiên cứu các vấn đề thực tiễn một cách logic, có cơ sở khoa học để thấy rõ những ưu điểm cũng như những hạn chế của nó, từ đó đưa ra những phương hướng vận dụng BSC để đánh giá thành quả hoạt động của Công ty TNHH Xây dựng Thủy Lợi Bá Phúc phù hợp và có khả năng thực hiện được.
5. Bố cục đề tài
Đề tài gồm 3 chương:
Chương 1: Cơ sở lý luận về phương pháp Thẻ điểm cân bằng điểm và đánh giá kết quả hoạt động.
Chương 2: Thực trạng về đánh giá thành quả hoạt động tại Công ty TNHH Xây dựng Thủy Lợi Bá Phúc.
Chương 3: Vận dụng thẻ điểm cân bằng trong đánh giá kết quả hoạt động tại Công ty TNHH Xây dựng Thủy Lợi Bá Phúc.
6. Tổng quan nghiên cứu của luận văn
CHƯƠNG 1
CƠ SỞ LÝ LUẬN VỀ PHƯƠNG PHÁP THẺ ĐIỂM CÂN BẰNG VÀ ĐÁNH GIÁ KẾT QUẢ HOẠT ĐỘNG
1.1. KHÁI NIỆM KẾT QUẢ HOẠT ĐỘNG VÀ CHỈ TIÊU ĐO LƯỜNG KẾT QUẢ HOẠT ĐỘNG CỦA CÔNG TY
1.1.1. Khái niệm kết quả hoạt động
DN muốn tồn tại và vươn lên thì trước hết đòi hỏi kinh doanh phải có hiệu quả, hiệu quả sản xuất kinh doanh (SXKD) càng cao thì DN càng có điều kiện tái sản xuất mở rộng, đầu tư máy móc thiết bị, đổi mới công nghệ tiên tiến….HĐKD có hiệu quả còn là tiền đề nâng cao phúc lợi cho người lao động, kích thích người lao động tăng năng suất lao động và là điều kiện nâng cao hiệu quả SXKD. Nếu gọi H là hiệu quả kinh doanh (HQKD) thì H được thể hiện theo công thức sau:
H = Kết quả đầu ra – Chi phí đầu vào
H = Kết quả đầu ra/Chi phí đầu vào
Như vậy “Hiệu quả HĐKD của các DN là một phạm trù kinh tế, biểu hiện sự phát triển kinh tế theo chiều sâu, nó phản ánh trình độ khai thác và sử dụng các nguồn lực trong quá trình tái sản xuất nhằm thực hiện mục tiêu kinh doanh với chi phí bỏ ra ít nhất mà đạt hiệu quả cao nhất”[8]. Từ đây cho thấy, hiệu quả HĐKD của các DN phải thỏa mãn các yêu cầu:
– Phải do lao động SXKD của DN làm ra, có đủ tiêu chuẩn chất lượng pháp lý.
– Đáp ứng được một yêu cầu tiêu dùng cụ thể của cá nhân hoặc cộng đồng.
– Phải đảm bảo lợi ích của người tiêu dùng, DN và xã hội.
1.1.2. Ý nghĩa về hiệu quả kinh doanh của doanh nghiệp
– Qua phân tích hiệu quả hoạt động SXKD để đánh giá trình độ khai thác và tiết kiệm các nguồn lực đã có.
– Thúc đẩy tiến bộ khoa học kỹ thuật và công nghệ, tạo cơ sở cho việc thực hiện công nghiệp hóa, hiện đại hóa sản xuất.
– Mức độ phát triển SXKD với tốc độ cao.
– Trên cơ sở đó DN phát huy ưu điểm, đồng thời khắc phục những nhược điểm trong quá trình sản xuất, đề ra các biện pháp nhằm khai thác mọi khả năng tiềm tàng để phấn đấu nâng cao hiệu quả HĐKD, hạ giá thành, tăng khả năng cạnh tranh, tăng tích lũy, nâng cao đời sống vật chất và tinh thần cho người lao động.
1.1.3. Phân loại loại hiệu quả kinh doanh của DN
1.1.3.1. Căn cứ theo phạm vi tính toán
– Hiệu quả kinh tế
– Hiệu quả xã hội
– Hiệu quả an ninh quốc phòng
– Hiệu quả đầu tư
– Hiệu quả môi trường
1.1.3.2. Căn cứ theo nội dung tính toán
– Hiệu quả dưới dạng thuận
– Hiệu quả dưới dạng nghịch
1.1.4. Vai trò hiệu quả kinh doanh của doanh nghiệp
– Hiệu quả HĐKD là công cụ hữu hiệu để các nhà quản trị DN thực hiện nhiệm vụ quản trị kinh doanh. Do vậy hiệu quả HĐKD là một trong các công cụ hữu hiệu nhất để các nhà quản trị thực hiện chức năng quản trị của mình.
– Hiệu quả HĐKD là điều kiện hết sức quan trọng trong việc đảm bảo sự tồn tại và phát triển của DN. Hiệu quả HĐKD càng cao thì DN càng có điều kiện tái sản xuất mở rộng, đổi mới công nghệ hiện đại, đầu tư xây dựng cơ sở vật chất tốt hơn…
– Hiệu quả HĐKD là nhân tố phát triển cạnh tranh trong SXKD: Cạnh tranh là yếu tố không thể thiếu trong nền kinh tế hiện nay, nó làm DN có thể mạnh lên nhưng cũng có thể không còn tồn tại trên thị trường nữa. Sự cạnh tranh ngày càng gay gắt và khốc liệt hơn khi thị trường ngày càng phát triển, cạnh tranh không chỉ về số lượng mà còn cạnh tranh về chất lượng, giá cả và dịch vụ của hàng hóa nữa, do vậy các DN phải cung cấp được sản phẩm, hàng hóa dịch vụ một cách tốt nhất có thể với giá cả hợp lý.
– Hiệu quả HĐKD là mục tiêu thực hiện tối đa hóa lợi nhuận của mỗi DN: Để thực hiện mục tiêu tối đa hóa lợi nhuận cũng như các mục tiêu khác, các DN phải sử dụng nhiều phương pháp, nhiều công cụ khác nhau, muốn vậy thì DN phải sử dụng một nguồn lực nhất định, DN càng sử dụng tiết kiệm các nguồn lực này bao nhiêu thì sẽ càng có cơ hội để thu được nhiều lợi nhuận bấy nhiêu, đây là điều kiện để thực hiện mục tiêu lâu dài của DN.
1.1.5. Bản chất hiệu quả kinh doanh của doanh nghiệp
– Thứ nhất: Phải hiểu rằng phạm trù HQKD thực chất là mối quan hệ so sánh giữa kết quả đạt được và chi phí bỏ ra để sử dụng các yếu tố đầu vào và có tính đến các mục tiêu của DN, mối quan hệ so sánh ở đây có thể là so sánh tuyệt đối và tương đối, do đó để đo lường được HQKD của DN ta phải tính kết quả đạt được và chi phí bỏ ra.
– Thứ hai: Phải phân biệt hiệu quả xã hội, hiệu quả kinh tế xã hội với hiệu quả HĐKD của DN
– Hiệu quả trước mắt và lâu dài: Xét về lâu dài thì các chỉ tiêu phản ánh tính hiệu quả trong suốt cuộc đời DN.
1.1.6. Sự cần thiết nâng cao HQKD của doanh nghiệp
Sự cần thiết nâng cao HQKD là nâng cao khả năng sử dụng các nguồn lực trong sản xuất để đạt được lựa chọn tối ưu. Trong điều kiện khan hiếm các nguồn lực sản xuất thì nâng cao HQKD là điều kiện không thể không đặt ra đối với bất kỳ mô hình hoạt động SXKD nào
1.2. TỔNG QUAN VỀ BALANCE SCORECARD – BSC
1.2.1. Nguồn gốc và sự phát triển của Balance Scorecard
1.2.2. Khái niệm thẻ điểm cân bằng (BSC)
Balance Scorecard (Thẻ cân bằng điểm) là một hệ thống quản lý nhằm chuyển tầm nhìn và chiến lược chung của doanh nghiệp thành những mục tiêu hoạt động và thước đo cụ thể thông qua việc thiết lập một hệ thống đo lường thành quả hoạt động của DN trên các phương diện sau:
– Phương diện tài chính (The Financial Perspective)
– Phương diện KH (The Customer Perspective)
– Phương diện qui trình HĐKD nội bộ (The Business Process Perspective)
– Phương diện học hỏi và phát triển (The Learning and Growth Perspective)
1.2.3. Sự cần thiết phải sử dụng Balance Scorecard trong đánh giá thành quả hoạt động
1.2.3.1. Sự gia tăng của tài sản vô hình
1.2.3.2. Hạn chế của các thước đo tài chính truyền thống
Theo Huỳnh Thị Ly ly (2015), dù mục tiêu tài chính là đích đến cuối cùng của đại bộ phận các tổ chức trên thế giới nhưng việc phụ thuộc gần như duy nhất vào những thước đo tài chính trong thời đại công nghiệp đã bộc lộ nhiều khiếm khuyết không thể khắc phục khi đánh giá kết quả hoạt động của các tổ chức trong thời đại thông tin.
– Thứ nhất, thước đo tài chính truyền thống không cung cấp đầy đủ các thông tin để đánh giá thành quả hoạt động.
– Thứ hai, không quan tâm lợi ích dài hạn mà chỉ quan tâm đến mục tiêu ngắn hạn.
– Thứ ba, việc hạch toán kế toán có thể bị bóp méo để phục vụ những mục đích tài chính trong ngắn hạn.
– Thứ tư, việc sử dụng các thước đo tài chính không tiên liệu được những yếu tố định hướng cho sự thành công trong tương lai.
– Thứ năm, không cung cấp thông tin kịp thời cho nhiều cấp độ trong tổ chức.
Để đáp ứng yêu cầu về hệ thống đánh giá thành quả hoạt động trong kỷ nguyên thông tin và khắc phục những nhược điểm của các thước đo tài chính truyền thống, công cụ đo lường thành quả hoạt động của kế toán quản trị đó là Balance Scorecard (BSC).
1.3. NỘI DUNG ĐÁNH GIÁ KẾT QUẢ HOẠT ĐỘNG BẰNG BSC
1.3.1. Các thành phần của thẻ điểm cân bằng
– Tầm nhìn: Là một ý tưởng cho những gì mà một tổ chức mong muốn đạt được trong tương lai.
– Chiến lược: Là cách mà tổ chức với những nguồn lực nội tại của mình nắm những cơ hội của thị trường để đạt được những mục tiêu của tổ chức.
1.3.2. Mục tiêu, thước đo của Thẻ điểm cân bằng trong đánh giá kết quả hoạt động
a. Phương diện tài chính: Một số mục tiêu và thang đo của phương diện tài chính
Bảng 1.1: Các mục tiêu và thang đo của phương diện tài chính
| Mục tiêu | Thang đo |
| Tăng thêm giá trị cho cổ đông | – Chỉ số thu nhập trên vốn sử dụng – Giá trị kinh tế tăng thêm (EVA) – Hệ số giá ghi sổ trên thị trường. |
| Cải tiến cấu trúc chi phí | – Chi phí cho mỗi đơn vị, cải thiện hoạt động để cạnh tranh – Chi phí bán hàng, quản lý doanh nghiệp cho mỗi đơn vị đầu ra hoặc doanh số |
| Tăng tài sử dụng | – Hệ số doanh số bán hàng/tài sản – Hệ số vòng quay hàng tồn kho – % năng suất sử dụng |
| Nâng cao giá trị khách hàng hiện tại | – % tăng trưởng trong kinh doanh từ khách hàng hiện tại – % tăng trưởng doanh thu |
| Mở rộng doanh thu | – % doanh thu từ sản phẩm mới – % doanh thu từ khách hàng mới |
(Nguồn: Kaplan et al, 2012, trang 28)
Việc gia tăng thị phần mục tiêu phải đi đôi với gia tăng khả năng sinh lời của khách hàng. Hình 1.3
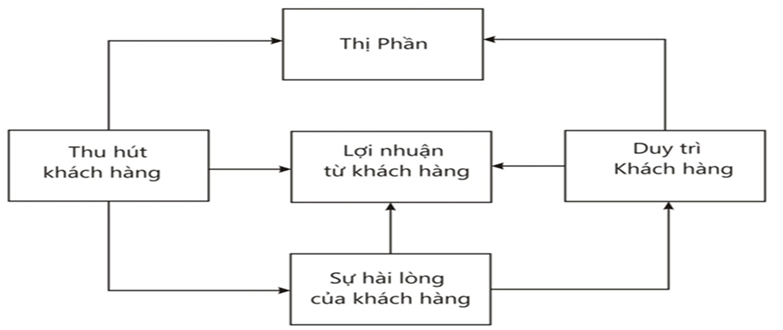 Hình 1.3: Mối quan hệ các thước đo của phương diện khách hàng (Nguồn: Robert S. Kaplan and David P. Norton (1996). Balance Scorecard: Translating strategy into Action) |
Một số mục tiêu và thang đo của phương diện khách hàng
Bảng 1.2: Các mục tiêu và thang đo của phương diện khách hàng
| Mục tiêu | Thang đo |
| Đạt được sự thoả mãn và lòng trung thành của khách hàng | – Sự thoả mãn của khách hàng trong thị phần mục tiêu – % khách hàng quay lại – % tăng trưởng trong doanh thu từ khách hàng hiện tại – Sự sẵn sàng giới thiệu |
| Thu hút khách hàng mới | – % khách hàng mới kiếm được – Chi phí cho mỗi khách hàng mới kiếm được – % doanh số từ khách hàng mới |
| Nâng cao thị phần | – Thị phần trong phân khúc khách hàng mục tiêu |
| Cải thiện lợi nhuận thu được từ khách hàng | – Số lượng hoặc tỷ lệ phần trăm khách hàng không có lợi nhuận |
(Nguồn: Kaplan et al, 2012, trang 28)
c. Phương diện qui trình HĐKD nội bộ
– Chu trình cải tiến
– Chu trình hoạt động
– Chu trình hậu mãi
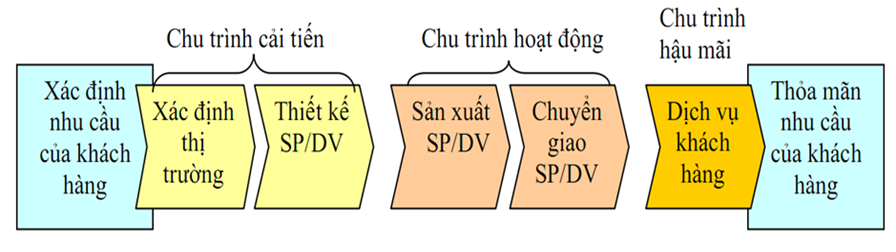 Hình 1.4: Chuỗi giá trị của phương diện qui trình hoạt động nội bộ (Nguồn: Robert S. Kaplan and Anthony A. Atkinson (1998). Advanced Management Accounting) |
Bảng 1.3. Các mục tiêu và thang đo của phương diện qui trình hoạt động kinh doanh nội bộ
| Mục tiêu | Thước đo |
| Chu trình cải tiến: – Thông tin về qui mô thị trường và sở thích khách hàng đáng tin cậy | – Phần trăm doanh thu từ các sản phẩm / dịch vụ mới. – Thời gian để phát triển thế hệ sản phẩm tiếp theo. – Số lượng SP / dịch vụ mới được giới thiệu đến khách hàng. |
| Chu trình hoạt động: – Rút ngắn thời gian từ lúc nhận đơn hàng của khách hàng đến lúc nhu cầu của khách hàng được thỏa mãn. – Tăng chất lượng sản phẩm / dịch vụ. – Giảm chi phí sản xuất | – Hiệu quả chu kỳ sản xuất (MCE) (*) – Tỷ lệ sản phẩm hỏng – Số lượng sản phẩm bị trả lại – Số tiền đền bù cho khách hàng do sản phẩm / dịch vụ không đạt chất lượng. – Chi phí theo mức độ hoạt động (Activity based cost – ABC) |
| Chi trình hậu mãi: – Rút ngắn thời gian giải quyết các vấn đề. – Giảm thiểu chi phí cho quá trình hậu mãi. | – Thời gian giải quyết khiếu nại của khách hàng. – Chi phí bảo hành, sửa chữa, đổi trả sản phẩm / dịch vụ cho khách hàng. |
(Nguồn: Kaplan et al, 2012)
d. Phương diện học hỏi và phát triển
Bảng 1.4: Mục tiêu và thước đo của phương diện học hỏi
và phát triển
| Mục tiêu | Thước đo |
|---|---|
| Nâng cao năng lực của nhân viên | – Sự hài lòng của nhân viên thông qua khảo sát – Thời gian làm việc tại đơn vị bình quân của một nhân viên – Tốc độ thay đổi nhân viên – Số lượng nhân viên tham gia vào các hiệp hội chuyên môn – Doanh thu trên từng nhân viên |
| Cải tiến năng lực của hệ thống thông tin | – Tốc độ xử lý thông tin – Chi phí xây dựng hệ thống thông tin |
| Gắn nhân viên với tổ chức | – Số lượng sáng kiến của mỗi nhân viên. – Số lượng sáng kiến được áp dụng vào thực tế công việc. |
(Nguồn: Kaplan et al, 2012)
1.4. QUY TRÌNH XÂY DỰNG THẺ ĐIỂM CÂN BẰNG
– Bước 1: Hoạch định chiến lược
– Bước 2: Xây dựng bản đồ chiến lược
– Bước 3: Xác định các thước đo (Key Performance Indicators – KPIs)
– Bước 4: Phát triển các chương trình hành động (Key performance Actions – KPAs)
– Bước 5: Đánh giá kết quả triển khai chiến lược
1.5. MỘT SỐ DOANH NGHIỆP Ở VIỆT NAM VẬN DỤNG THÀNH CÔNG BSC TRONG ĐÁNH GIÁ THÀNH QUẢ HOẠT ĐỘNG
1.5.1. Công ty cổ phần kỹ nghệ lạnh Searefico
1.5.2. Công ty hệ thống thông tin FPT (FPT Information System-FPT IS)
1.5.3. Công ty cổ phần công nghệ Tiên Phong
1.5.4. Bài học kinh nghiệm vận dụng BSC ở các doanh nghiệp Việt Nam
– Thứ nhất: Thiếu sự cam kết và hiểu biết về BSC của lãnh đạo
– Thứ hai: Trình độ nhân lực còn hạn chế
– Thứ ba: Khó khăn trong việc xác định đúng chiến lược kinh doanh và xây dựng các thước đo
– Thứ tư: Phát triển kế hoạch/ biện pháp, ngân sách thực hiện các mục tiêu chưa tốt
– Thứ năm: Thiếu tập chung vào các chỉ tiêu chiến lược
– Thứ sáu: Hệ thống theo dõi kết quả thực hiện
– Thứ bảy: Chưa chú trọng việc xây dựng hệ thống lương, thưởng dựa trên thành tích
– Thứ tám: Văn hóa doanh nghiệp chưa được chú trọng
KẾT LUẬN CHƯƠNG I
THỰC TRẠNG ĐÁNH GIÁ THÀNH QUẢ HOẠT ĐỘNG TẠI CÔNG TY TNHH XÂY DỰNG THỦY LỢI BÁ PHÚC
2.1. KHÁI QUÁT VỀ CÔNG TY TNHH XÂY DỰNG THỦY LỢI BÁ PHÚC
2.1.1. Quá trình hình thành và phát triển công ty
2.1.2. Đặc điểm tổ chức bộ máy quản lý của công ty
2.1.3. Vị thế của công ty so với các doanh nghiệp khác trong cùng ngành
2.2. ĐẶC ĐIỂM HOẠT ĐỘNG CỦA CÔNG TY CÔNG TY TNHH XÂY DỰNG BÁ PHÚC
2.2.1. Phạm vi, địa bàn, lĩnh vực kinh doanh của công ty
2.2.3. Đặc điểm môi trường kinh doanh
2.3. THỰC TRẠNG ĐÁNH GIÁ KẾT QUẢ HOẠT ĐỘNG TẠI CÔNG TY TNHH XÂY DỰNG THỦY LỢI BÁ PHÚC
2.3.1.1. Tình hình tài chính của công ty
Bảng 2.1. Tình hình vốn và tài sản của Công ty qua 2 năm 2014-2015
Đơn vị tính: Đồng
| Chỉ tiêu | 2014 | 2015 | So sánh 2015 / 2014 | |
| +/- | % | |||
| Tổng tài sản | 29.201.957.066 | 36.124.745.135 | 6.922.788.069 | 23,7 |
| A. Tài sản ngắn hạn | 26.934.313.444 | 34.281.395.290 | 7.347.081.846 | 27,3 |
| 1. Tiền và các khoản tương đương. | 4.008.841.481 | 4.614.643.084 | 605.801.603 | 15,1 |
| 2. Phải thu khách hàng | 19.176.989.676 | 23.920.426.325 | 4.743.436.649 | 24,8 |
| 3. Hàng tồn kho | 2.012.164.990 | 3.291.768.435 | 1.279.603.445 | 63,6 |
| 4. TS ngắn hạn khác | 1.736.317.297 | 2.454.557.446 | 718.240.155 | 41,4 |
| B. Tài sản dài hạn | 2.267.643.622 | 1.843.349.845 | (424.293.777) | (18,7) |
| 1. TSCĐ | 2.267643.622 | 1.843.349.845 | (424.293.777) | (18,7) |
| 2. Tài sản dài hạn khác | – | – | ||
| Tổng nguồn vốn | 29.201.957.066 | 36.124.745.135 | 6.922.788.069 | 23,7 |
| I. Nợ phải trả | 14.567.282.039 | 19.957.368.567 | 5.390.086.528 | 37 |
| 1. Nợ ngắn hạn | 14.567.282.039 | 19.957.368.567 | 5.390.086.528 | 37 |
| 2. Nợ dài hạn | – | – | ||
| II. Nguồn vốn CSH | 14.634.675.027 | 16.167.376.568 | 1.532.701.54 | 10,5 |
| 1. NV kinh doanh | 7.295.030.569 | 7.295.030.569 | 0 | – |
| 2. Các quỹ thuộc VCSH | – | – | – | – |
| 3. Lợi nhuận sau thuế chưa phân phối | 7.339.644.458 | 8.872.345.999 | 1.532.701.541 | 20,9 |
(Nguồn: Tổng hợp phòng kế toán)
Nhận xét:
+ Xét theo tình hình tài sản: Tổng hợp từ bảng cân đối kế toán của Công ty năm 2015. Từ bảng số liệu trên ta thấy quy mô tài sản của công ty năm 2015 so với năm 2014 tăng 6.922.788.069 đồng chiếm 23,7%. Trong đó, tài sản ngắn hạn tăng đáng kể từ 26.934.313.444 đồng năm 2014 lên đến 34.281.395.290 đồng năm 2015 chiếm 27,3 %. Tài sản ngắn hạn tăng chủ yếu là do khoản phải thu ngắn hạn mà đặc biệt là Phải thu của khách hàng tăng mạnh từ 19.176.989.676 đồng năm 2014 lên đến 23.920.426.325 đồng năm 2015 chiếm 24,8%. Điều này chứng tỏ năm 2015 công ty đã mở rộng thị trường, tìm kiếm khách hàng cho thấy chiều hướng phát tiển tích cực của Công ty. Bên cạnh đó, công ty cần đưa ra chính sách thu hồi các khoản nợ từ khách hàng một cách hợp lý.
Tiền và các khoản tương đương tiền có chiều hướng tăng khá từ năm 2014 đến năm 2015 là 605.801.603 đồng tương đường 15,1%.
Điều này chứng tỏ trong năm 2015 công ty đã dự trữ lượng tiền lớn, và việc dự trữ lượng tiền này tạo điều kiện thuận lợi cho việc thu mua nguyên vật liệu, công cụ dụng cụ phục vụ công trình đang thi công dở hay chuẩn bị cho năm 2016 vì công ty hoạt động chủ yếu trong ngành xây dựng.
Hàng tồn kho của công ty tăng từ 2.012.164.990 đồng năm 2013 lên đến 3.291.768.435 đồng năm 2015 chiếm 63,6%, do năm 2015 nhiều công trình được đấu thầu thành công và đang thi công dở dự kiến đến năm 2016 sẽ hoàn thành, nên đòi hỏi phải dự trữ số lượng nguyên vật liệu trong kho để xây dựng công trình cũng như sản xuất các mặt hàng từ nông sản.
Tài sản dài hạn năm 2014 từ 2.267.643.622 đồng giảm xuống còn 1.843.349.845 đồng giảm tương ứng 18,7%. Tài sản dài hạn giảm là do tài sản cố định giảm.
Bảng 2.2. Báo cáo kết quả kinh doanh của Công ty qua 2 năm 2014-2015
Đơn vị tính: Đồng
| Chỉ tiêu | 2014 | 2015 | So sánh 2015 / 2014 | |
| Chênh lệch | % | |||
| 1. Doanh thu bán hàng và cung cấp dịch vụ | 29.404.386.035 | 37.921.841.687 | 8.517.455.652 | 29 |
| 2. Các khoản giảm trừ DT | 0 | 0 | – | – |
| 3. Doanh thu thuần về bán hàng và cung cấp dịch vụ | 29.404.386.035 | 37.921.841.687 | 8.517.455.652 | 29 |
| 4. Giá vốn hàng bán | 25.946.680.333 | 32.750.023.659 | 6.803.343.326 | 26,2 |
| 5. Lợi nhuận gộp về bán hàng và cung cấp dịch vụ | 3.457.705.702 | 5.171.818.028 | 1.714.112.326 | 49,6 |
| 6. DT hoạt động tài chính | 29.394.203 | 16.345.555 | (13.048.648) | (44,4) |
| 7. CP hoạt động tài chính | 180.961.418 | 271.869.079 | 90.907.661 | 50,2 |
| 8.Trong đó: CP lãi vay | 180.961.418 | 271.869.079 | 90.907.661 | 50,2 |
| 9. CP quản lý kinh doanh | 2.821.255.187 | 3.422.001.368 | 620.746.181 | 22 |
| 10. Lợi nhuận thuần từ hoạt động SXKD | 484.883.300 | 1.494.293.136 | 1.009.409.836 | 208,2 |
| 11. Thu nhập khác | 0 | 0 | – | – |
| 12. Chi phí khác | 0 | 0 | – | – |
| 13.Lợi nhuận khác | 0 | 0 | – | – |
| 14.Lợi nhuận trước thuế | 484.833.300 | 1.494.293.136 | 1.009.409.836 | 208,2 |
| 15. Thuế TNDN | 337.129.916 | 328.744.490 | (8.385.426) | (2,5) |
| 16. Lợi nhuận sau thuế | 147.753.384 | 1.165.548.646 | 1.017.795.262 | 688,9 |
(Nguồn: Tổng hợp phòng kế toán)
Nhận xét:
Qua bảng báo cáo kết quả kinh doanh ta thấy doanh thu của công ty năm 2014 đạt 29.404.386.035 đồng, năm 2015 đạt hơn 37.921.841.687 đồng, tăng 29% so với năm 2014 tương ứng với 8.517.455.652 tỷ đồng.
Có thể nói doanh thu của công ty có sự tăng trưởng tương đối nhanh. Điều đó chứng tỏ công ty không ngừng nổ lực đàm phán tìm kiếm mở rộng các mối quan hệ kinh tế nhằm tăng doanh thu đồng thời cũng thể hiện chất lượng công trình của DN ngày càng được nâng cao, tạo dựng được uy tín trên thị trường.
Mặt khác, ta thấy tổng chi phí kinh doanh của công ty tăng tương đối năm 2014 là 3.002.216.605 đồng nhưng sang năm 2015 đã là 3.693.880.447 đồng. Trong đó, chi phí tài chính tăng gấp đôi từ 180.961.418 đồng năm 2014 lên271.869.079 đồng tương ứng 50,24% điều này chứng tỏ công ty đã đi vay để bổ sung vào nguồn vốn, vòng luân chuyển vốn của công ty chưa có chính sách phù hợp. Chi phí quản lý kinh doanh cũng tăng 620.746.181 đồng tương ứng với 22%, điều này chứng tỏ DN cũng chưa chú trọng trong việc quản lý vì vậy cần có biện pháp dể lầm giảm chi phi quản lý kinh doanh.
Bảng 2.3. Phân tích hệ số thanh toán ngắn hạn
Đơn vị tính: Đồng
| Chỉ tiêu | Năm 2014 | Năm 2015 |
| Tài sản ngắn hạn | 26.934.313.444 | 34.281.395.290 |
| Nợ ngắn hạn | 14.567.282.039 | 19.957.368.567 |
| Hệ số thanh toán ngắn hạn | 1,85 | 1,72 |
(Nguồn: Tổng hợp phòng kế toán)
Nhận xét và đánh giá
Từ bảng phân tích cho thấy tỷ số thanh toán nợ ngắn hạn của Công ty năm 2015 giảm so với 2014. Để có căn cứ so sánh công ty đã chọn tỷ số thanh khoản là 1. Cụ thể như sau: tỷ số thanh toán hiện thời của Công ty là 1,85 > 1 năm 2013 và 1,72 > 1 năm 2014.
Điều này chứng tỏ rằng giá trị tài sản ngắn hạn của Công ty lớn hơn giá trị nợ ngắn hạn hay tài sản ngắn hạn của Công ty đảm bảo được việc thanh toán các khoản nợ ngắn hạn. Nhìn chung khả năng thanh toán hiện thời của công ty là tốt. Tuy nhiên, chỉ so sánh tỷ số hiện thời năm nay là 1,72 thấp hơn năm trước (1,85) của Công ty là chưa đủ. Bên cạnh đó, để biết được điều này có tốt hay không cần so sánh với tỷ số thanh khoản bình quân ngành. Nếu tỷ số thanh khoản của Công ty có chêch lệch không đáng kể là tốt.
– Hệ số thanh toán nhanh
| Hệ số thanh toán nhanh | = | Tiền + Đầu tư ngắn hạn + Các khoản phải thu |
| Nợ ngắn hạn |
– Hệ số thanh toán nhanh bằng tiền
| TS thanh toán nhanh bằng tiền mặt | = | Tiền + Các khoản tương đương tiền |
| Nợ phải trả ngắn hạn |
– Hệ số thanh toán nợ dài hạn
| Hệ số thanh toán nợ dài hạn | = | Tài sản dài hạn |
| Nợ dài hạn |
– Hệ số khả năng thanh toán tổng quát
| Hệ số khả năng thanh toán tổng quát | = | Tài tài sản |
| Tổng nợ phải trả |
– Hệ số khả năng thanh toán lãi tiền vay
| Hệ số khả năng thanh toán lãi tiền vay | = | Lợi nhuận trước thuế TNDN + Chi phí lãi vay |
| Chi phí lãi vay |
2.3.1.2. Đánh giá tình hình tài chính của công ty
a) Tình hình khách hàng của công ty
b) Đánh giá tình hình khách hàng của công ty
2.3.3. Phương diện hoạt động kinh doanh nội bộ
a) Tình hình hoạt động kinh doanh nội bộ của công ty
b) Đánh giá tình hình hoạt động nội bộ của công ty
2.3.4. Phương diện học hỏi và phát triển
a) Tình hình học hỏi phát triển của công ty
b) Đánh giá tình hình học hỏi phát triển của công ty
2.4. ĐÁNH GIÁ THÀNH QUẢ HOẠT ĐỘNG HIỆN TẠI CỦA CÔNG TY TNHH XÂY DỰNG THỦY LỢI BÁ PHÚC
– Những mặt đạt được
– Những tồn tại và nguyên nhân tồn tại
– Những mặt đạt được
– Những tồn tại và nguyên nhân tồn tại
2.4.3. Phương diện quy trình kinh doanh nội bộ
– Những mặt đạt được
– Những tồn tại và nguyên nhân tồn tại
2.4.4. Phương diện học hỏi và phát triển
– Những mặt đạt được
– Những tồn tại và nguyên nhân tồn tại
CHƯƠNG 3
VẬN DỤNG THẺ ĐIỂM CÂN BẰNG TRONG ĐÁNH GIÁ KẾT QUẢ HOẠT ĐỘNG TẠI CÔNG TY TNHH XÂY DỰNG THỦY LỢI BÁ PHÚ
3.1. QUAN ĐIỂM VẬN DỤNG THẺ ĐIỂM CÂN BẰNG TRONG ĐÁNH GIÁ THÀNH QUẢ HOẠT ĐỘNG
– Phù hợp với đặc điểm và quy mô hoạt động của công ty
– Triển khai hữu hiệu chiến lược hoạt động của Cty
– Đảm bảo sự cân đối giữa lợi ích và chi phí
– Kế thừa kinh nghiệm từ các doanh nghiệp đã vận dụng thành công BSC trong đánh giá thành quả hoạt động
3.2. VẬN DỤNG CÁC PHƯƠNG DIỆN CỦA THẺ CÂN BẰNG ĐIỂM TRONG ĐÁNH GIÁ THÀNH QUẢ TẠI CÔNG TY TNHH XÂY DỰNG THỦY LỢI BÁ PHÚC
3.2.1. Tầm nhìn và chiến lược của Công ty xây dựng
– Về điểm mạnh
– Về điểm yếu
– Về cơ hội
– Về thách thức
3.2.2. Xác định tầm nhìn và chiến lược của công ty TNHH Xây Dựng Thủy Lợi Bá Phúc
3.2.2.1. Sứ mệnh, giá trị cốt lõi
– Sứ mệnh
– Giá trị cốt lõi
3.2.2.2. Tầm nhìn và chiến lược của công ty TNHH Xây Dựng Thủy Lợi Bá Phúc
– Tầm nhìn
– Chiến lược
– Trong ngắn hạn (từ nay đến năm 2017)
– Trong dài hạn: (từ năm 2018 đến năm 2021)
+ Tiếp tục phát triển thương hiệu là một thương hiệu uy tín và chất lượng
+ Hướng đến nhiều lĩnh vực kinh doanh sang lĩnh vực xây dựng cầu đường, giao thông vận tải, nhằm đa dạng hóa và tăng trưởng doanh thu.
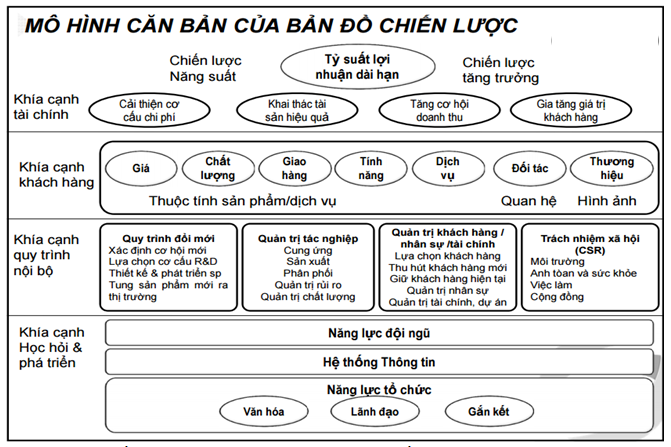
Hình 3.1. Mô hình căn bản của bản đồ chiến lược
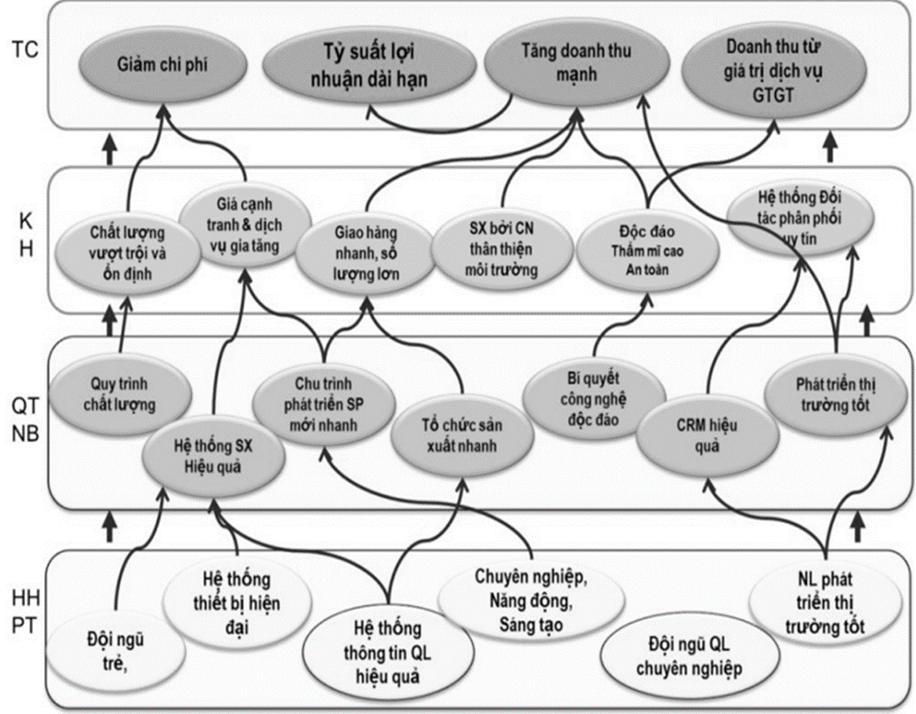
Hình 3.2. Bản đồ chiến lược
3.2.3. Vận dụng các khía cạnh của thẻ cân bằng điểm trong đánh giá thành quả hoạt động của Công ty TNHH Xây Dựng Thủy Lợi Bá Phúc
3.2.3.1. Phương diện tài chính
a. Mục tiêu của phương diện tài chính
Mục tiêu 1: Giảm chi phí
Mục tiêu 2: Sử dụng hiệu quả tài sản vật chất
Mục tiêu 3: Tăng trưởng doanh thu
b. Thước đo của phương diện tài chính
– Mục tiêu giảm chi phí thước đo sử dụng
– Mục tiêu sử dụng hiệu quả tài sản
– Mục tiêu tăng trưởng doanh thu thước đo sử dụng
3.2.3.2. Phương diện khách hàng
a. Mục tiêu của phương diện khách hàng
Mục tiêu 1: Tăng trưởng thị phần của công ty
Mục tiêu 2: Tăng sự hài lòng của khách hàng hiện tại
Mục tiêu 3: Tạo lòng trung thành của khách cũ
Mục tiêu 4: Tăng khả năng thu hút khách hàng mới
Mục tiêu 5: Khả năng sinh lợi từ khách hàng
b. Thước đo của phương diện khách hàng
– Mục tiêu tăng trưởng thị phần của công ty sử dụng thước đo
– Mục tiêu tăng sự thỏa mãn của khách hàng hiện tại thước đo sử dụng
– Mục tiêu đạt lòng trung thành của khách cũ thước đo sử dụng
– Mục tiêu tăng khả năng thu hút khách hàng mới thước đo sử dụng
– Mục tiêu Khả năng sinh lợi từ khách hàng thước đo sử dụng
3.2.3.3. Phương diện quy trình kinh doanh nội bộ
a. Mục tiêu của phương diện quy trình kinh doanh nội bộ
Mục tiêu 1: Cải thiện chi phí, chất lượng và thời gian trong quy trình thi công công trình.
Mục tiêu 2: Cải thiện khả năng thu hút khách hàng mới
Mục tiêu 3: Cải thiện khả năng giữ chân và thõa mãn khách hàng hiện tại
Mục tiêu 4: Liên hệ khách hàng thanh toán theo hợp đồng
b. Thước đo của phương diện quy trình kinh doanh nội bộ
– Mục tiêu Cải thiện chi phí, chất lượng và thời gian trong quy trình thi công công trình
– Mục tiêu thu hút khách hàng mới
– Mục tiêu Cải thiện khả năng giữ chân và thõa mãn khách hàng hiện
– Mục tiêu liên hệ khách hàng thanh toán theo hợp đồng được đo bằng thước đo
3.2.3.4. Phương diện học hỏi & phát triển
a. Mục tiêu của phương diện học hỏi & phát triển
Mục tiêu 1: Sự hài lòng của nhân viên
Mục tiêu 2: Thu hút và giữ chân nhân viên
Mục tiêu 3: Nâng cao năng suất của nhân viên
Mục tiêu 4: Nâng cao năng lực hệ thống thông tin
b. Thước đo của phương diện học hỏi và phát triển
– Mục tiêu Sự hài lòng của nhân viên
– Mục tiêu giữ chân nhân viên thước đo sử dụng
– Mục tiêu nâng cao năng suất nhân viên thước đo sử dụng
– Mục tiêu nâng cao năng lực hệ thống thông tin thước đo sử dụng
3.3. PHƯƠNG TRÌNH CÂN BẰNG ĐIỂM CỦA VIỆC TRIỂN KHAI CHIẾN LƯỢC TRONG BỐN PHƯƠNG DIỆN CỦA BSC
- Tổng điểm phương diện tài chính
F(TC) = ∑Ktc TC
Với: Ktc: Trọng số tài chính, TC: Điểm tài chính
- Tổng điểm phương diện khách hàng
F(KH) = ∑Kkh KH
Với: Kkh: Trọng số khách hàng, KH: Điểm khách hàng
- Tổng điểm phương diện Quy trình kinh doanh nội bộ
F(QT) = ∑Kqt QT
Với: Kqt: Trọng số quy trình kinh doanh nội bộ, QT: Điểm quy trình hoạt động kinh doanh nội bộ
- Tổng điểm phương diện Học hỏi và phát triển
F(HH) = ∑Khh HH
Với Khh: Trọng số học hỏi và tăng trưởng, HH: Điểm học hỏi và tăng trưởng
- Điểm cân bằng công ty TNHH Xây dựng Bá Phúc
F() = F(TC) + F(KH) + F(QT) + F(HH)
Trong đó, Ktc + Kkh + Kqt + Khh = 25% + 25% + 25% +25% = 100%
Việc chấm điểm dựa trên thang điểm do Ban Giám đốc công ty quyết định.
3.4. TRIỂN KHAI SỬ DỤNG THẺ CÂN BẰNG ĐIỂM TRONG VIỆC ĐÁNH GIÁ THÀNH QUẢ HOẠT ĐỘNG CỦA CÔNG TY TNHH XÂY DỰNG THỦY LỢI BÁ PHÚC
Bước 1: Xác định mong muốn và quyết tâm của ban giám đốc đối với việc thực hiện triển khai BSC để đánh giá thành quả hoạt động của công ty
Bước 2: Hướng dẫn việc thực hiện và chuẩn bị cho sự thay đổi
Bước 3: Cụ thể hóa chiến lược thành các mục tiêu và thước đo trên bốn phương diện tài chính, khách hàng, qui trình hoạt động kinh doanh nội bộ và học hỏi và phát triển.
Bước 4: Triển khai, truyền đạt và hướng dẫn về BSC đến toàn bộ nhân viên trong công ty.
Bước 5: Vạch ra hành động thực hiện cụ thể để đạt được từng mục tiêu cụ thể trong từng phương diện BSC.
Bước 6: Theo dõi và kiểm soát quá trình thực hiện
Bước 7: Đánh giá kết quả và cải tiến thẻ cân bằng điểm
Thẻ cân bằng điểm là một trong ý tưởng xuất sắc và được sáng tạo bởi Giáo sư Robert S.Kaplan trong thế kỹ XX nhằm chuyển hóa tầm nhìn và chiến lược của công ty thành các mục tiêu và thước đo cụ thể trên bốn phương diện: Tài chính, khách hàng, quy trình hoạt động kinh doanh nội bộ, học hỏi – phát triển. Thẻ cân bằng điểm cung cấp một cơ sở cho việc lựa chọn các chỉ số đánh giá hiệu suất quan trọng, bổ sung cho các biện pháp tài chính truyền thống giúp cho nhà quản trị có thể đánh giá hiệu quả chiến lược của doanh nghiệp.
Một số doanh nghiệp và tập đoàn lớn ở Việt nam cũng bắt đầu thực hiện triển khai công cụ này vào các công việc quản trị công ty, mặt dù rất nhiều các doanh nghiệp và tập đoàn trên thế giới đã áp dụng từ lâu.
Việc triển khai thẻ cân bằng điểm đòi hỏi phải có sự thống nhất và tham gia của mọi cấp độ trong công ty và đòi hỏi một sự cam kết và quyết tâm thực hiện đến cùng của nhà quản trị. Trong quá trình triển khai đôi khi gặp khó khăn và có thể có sai sót, vì vậy cần phải có một cơ chế kiểm tra và điều chỉnh các yêu tố trong thẻ cân bằng điểm để phù hợp với tình hình thực tế cũng như chiến lược của công ty.
Căn cứ vào tình hình hoạt động kinh doanh của công ty trong quá khứ và hiện tại cũng như chiến lược và tầm nhìn mà ban giám đốc công ty xây lắp đang thực hiện. Tác giả thấy thẻ cân bằng điểm thật sự là một công cụ giúp công ty đánh giá thành quả hoạt động một cách hiệu quả và nó giúp cho ban giám đốc công ty thiết lập các mục tiêu và thước đo cụ thể trong bốn phương diện: Tài chính, khách hàng, quy trình hoạt động kinh doanh nội và học hỏi phát triển phù hợp với chiến lược của công ty. Thông qua việc áp dụng thẻ cân bằng điểm giúp cho ban giám đốc nhìn nhận được những yếu kém cần khắc phục và giúp cho công ty định hướng hoạt động để đạt được mục tiêu mà công ty đã đặt ra.
Tóm lại, BSC là một mô hình hữu hiệu nhằm đo lường và đánh giá thành quả hoạt động của TNHH Xây dựng Bá Phúc một cách có hiệu quả cao trong thời kỳ kinh tế khó khăn như hiện nay. Tác giả hy vọng trong tương lai Công ty sẽ gặt hái được nhiều thành công nhờ phát triển hệ thống thẻ cân bằng điểm. Đồng thời, đề tài này cũng mở ra những gợi ý cho công ty nghiên cứu việc ứng dụng nhiền hơn nữa BSC trong công tác quản trị của mình.
Mặc dù tác giả đã cố gắng nhưng với thời gian và khả năng nghiên cứu có hạn, đề tài không thể tránh khỏi những thiếu sót. Kính mong Quý Thầy Cô chỉ dẫn cùng sự đóng góp ý kiến của các bạn để luận văn được hoàn thiện và phong phú hơn.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\LUAN VAN DUY TAN\LUAN VAN DUY TAN\LUAN VAN KE TOAN KIEN GIANG\TRAn MANH HOANG


