
Phát triển ngân hàng điện tử tại Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam chi nhánh Quảng Ngãi
Trong nền kinh tế công nghiệp hóa – hiện đại hóa như hiện nay, con người ngày càng trở nên bận rộn, thời gian trở thành một thứ hàng hóa xa xỉ, mà nhu cầu của con người ngày càng tăng thêm cả về số lượng và chất lượng. Vì thế, các dịch vụ đáp ứng nhu cầu của con người ngày càng không ngừng phát triển.
Hơn nữa,trong thời đại công nghệ 4.0 hiện nay, khi công nghệ phát triển hàng giờ thì mọi thứ đều có thể nhờ công nghệ giải quyết một cách dễ dàng, nhanh chóng và chính xác. Với sự ứng dụng khoa học kỹ thuật vào dịch vụ sẽ làm cho ngành dịch vụ phát triển một cách vượt bậc, dịch vụ tài chính cũng không ngoại lệ. Công nghệ hóa trong dịch vụ tài chính mà đặc trưng là dịch vụ ngân hàng điện tử là xu thế tất yếu. Dó đó, việc đưa ra giải pháp thích hợp để phát triển dịch vụ ngân hàng điện tử trong thời điểm này là vô cùng cấp thiết. Vì thế, tôi đã chọn đề tài “Phát triển ngân hàng điện tử tại Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam chi nhánh Quảng Ngãi” làm đề tài nghiên cứu của mình.
2. Mục tiêu nghiên cứu của đề tài
Phân tích được thực trạng, những thuận lợi, thành công cũng như những khó khăn hạn chế trong việc phát triển dịch vụ ngân hàng điện tử tại Agribank Việt Nam chi nhánh Quảng Ngãi và từ đó đề xuất các giải pháp để phát triển dịch vụ ngân hàng điện tử tại Agribank Việt Nam chi nhánh Quảng Ngĩ trong thời gian tới.
Để tài sử dụng phương pháp thống kê: thu thập và xử lý thông tin qua hai nguồn dữ liệu: dùng dữ liệu nội bộ được tạo ra bởi chính Agribank và dùng dữ liêu thu thập từ chính các nguồn sách báo, phương tiện truyền thông, thông tin thương mại các tổ chức, hiệp hội. Ngoài ra đề tài còn sử dụngphương pháp phân tích, so sánh, tổng hợp, thăm dò, khảo sát thực tế,…
4. Đối tượng và phạm vi nghiên cứu
– Đối tượng nghiên cứu: Những vấn đề lý luận và thực tiễn lên quan đến việc phát triển dịch vụ ngân hàng điện tử tại Ngân hàng Nông nghiệp và phát triển nông thôn chi nhánh Quảng Ngãi.
– Phạm vi nghiên cứu
Về mặt lý luận: Luận văn tập trung tìm hiểu và hệ thống hóa cơ sở lý luận về sự phát triển của dịch vụ ngân hàng điện tử, thực chất là các dịch vụ tiện ích của các ngân hàng hiện đại với sự ứng dụng công nghệ thông tin và viễn thông.
Về mặt thực tiễn: Luận văn chỉ xoáy vào nghiên cứu trong hệ thống Agribank trong giai đoạn 2016 – 2020. Tuy nhiên, để làm rõ được những mục tiêu đề cũng tìm hiểu về sản phẩm dịch vụ ngân hàng điện tử của các ngân hàng thương mại khác trên cùng địa bàn. Từ đó, mới có thể so sánh, đánh giá khách quan, chính xác và tìm ra các giải pháp để phát triển dịch vụ này tại Agribank Tỉnh Quảng Ngãi.
Chương 1: Những lý luận cơ bản về dịch vụ ngân hàng điện tử
Chương 2: Thực trạng phát triển dịch vụ ngân hàng điện tử tại ngân hàng Nông nghiệp và phát triển nông thôn Việt Nam chi nhánh Quảng Ngãi.
Chương 3: Giải pháp phát triển dịch vụ ngân hàng điện tử tại ngân hàng Nông nghiệp và phát triển nông thôn Việt Nam chi nhánh Quảng Ngãi.
CHƯƠNG 1
CƠ SỞ LÝ LUẬN VỀ PHÁT TRIỂN DỊCH VỤ
NGÂN HÀNG ĐIỆN TỬ
1.1. Tổng quan về dịch vụ ngân hàng điện tử (E-Banking)
1.1.1. Khái niệm dịch vụ ngân hàng điện tử
Dịch vụ ngân hàng điện tử là một dịch vụ cho phép người dùng kiểm tra thông tin hoặc thực hiện các giao dịch với tài khoản ngân hàng mà không cần tới quầy giao dịch cũng như ATM, có thể thông qua internet hoặc kết nối mạng viễn thông.
1.1.2. Quá trình hình thành và phát triển của Dịch vụ ngân hàng điện tử
Những giai đoạn phát triển của dịch vụ NHĐT có thể được khái quát như sau:
Giai đoạn 1 (Brochure-ware)
Giai đoạn 2 (Internet banking information)
Giai đoạn 3 (Internet banking)
Giai đoạn 4 (Electronic banking)
1.1.3. Các dịch vụ của ngân hàng điện tử
Hiện nay, các ngân hàng đang từng bước đa dạng hóa các sản phẩm dịch vụ ngân hàng điện tử. Khách hàng có thể tự do lựa chọn các sản phẩm phù hợp với nhu cầu: Thẻ ngân hàng, Call center, Phone banking, Mobile banking, Internet – banking
a. Thẻ ngân hàng (Bank Card hoặc Bank Pas)
b. Dịch vụ ngân hàng tại nhà (Home banking)
c. Dịch vụ Internet banking
d. Dịch vụ ngân hàng qua điện thoại (Phone banking)
e. Dịch vụ ngân hàng qua mạng di động (Mobile banking)
f. Trung tâm dịch vụ ngân hàng qua điện thoại (Call center)
g. Dịch vụ ngân hàng qua các trạm giao dịch tự phục vụ (Kiosk banking)
h. Một số phương tiện giao dịch thanh toán điện tử
1.1.4. Các ưu nhược điểm của Ngân hàng điện tử
Ưu điểm của ngân hàng điện tử
– Nhanh chóng, thuận tiện
– Tiết kiệm chi phí, tăng doanh thu
– Nâng cao hiệu quả sử dụng vốn
– Tăng khả năng chăm sóc và thu hút khách hàng
– Cung cấp các dịch vụ trọn gói
Nhược điểm của ngân hàng điện tử
– Khả năng rủi ro cao
– Các vấn đề gặp phải khác của ngân hàng điện tử
1.2. Nội dung phát triển dịch vụ ngân hàng điện tử
1.2.1. Phát triển đa dạng hóa về sản phẩm
1.2.2. Đẩy mạnh hoạt động marketing:
1.2.3. Đảm bảo tính an toàn và bảo mật trong giao dịch ngân hàng điện tử
1.2.4. Mở rộng thị trường theo hướng bao phủ mạng lưới phục vụ thanh toán điện tử
1.2.5. Đa dạng nhóm đối tượng khách hàng mục tiêu
1.2.6. Hệ thống chỉ tiêu đánh giá sự phát triển các dịch vụ ngân hàng điện tử
1.3. Các nhân tố ảnh hưởng đến sự phát triển của dịch vụ ngân hàng điện tử
Trước khi tiếp cận với khái niệm dịch vụ ngân hàng điện tử, chúng ta cùng tìm hiểu về thương mại điện tử vì ngân hàng điện tử chính là ứng dụng của thương mại điện tử trong lĩnh vực ngân hàng.
Thương mại điện tử (TMĐT) là một khái niệm dùng để chỉ quá trình mua và bán một sản phẩm (hữu hình) hoặc dịch vụ (vô hình) thông qua một mạng điện tử (electronic network), phương tiện trung gian (medium) phổ biến nhất của TMĐT là Internet. Qua môi trường mạng, người ta có thể thiết lập giao dịch, thanh toán, mua bán bất cứ sản phẩm gì từ hàng hoá cho đến dịch vụ, kể cả dịch vụ ngân hàng.
Dịch vụ ngân hàng điện tử (e-banking) được hiểu là các nghiệp vụ, các sản phẩm dịch vụ ngân hàng được phân phối trên các kênh điện tử như Internet, điện thoại, mạng không dây, … Hiểu theo nghĩa trực quan, đó là loại dịch vụ ngân hàng được khách hàng thực hiện nhưng không phải đến quầy giao dịch gặp nhân viên ngân hàng. Hiểu theo nghĩa rộng hơn, đây là sự kết hợp giữa một số hoạt động dịch vụ ngân hàng truyền thống với công nghệ thông tin (CNTT) và điện tử viễn thông. E-banking là một dạng của thương mại điện tử ứng dụng trong hoạt động kinh doanh ngân hàng.
Hiện nay ở nước ta một số người vẫn thường đồng nhất dịch vụ internet banking (i-Banking) với dịch vụ ngân hàng điện tử (e-Banking). Trên thực tế, dịch vụ e-Banking có nội hàm rộng hơn i-Banking rất nhiều. Nếu như i-Banking chỉ đơn thuần là việc cung ứng các dịch vụ ngân hàng thông qua mạng internet, thì dịch vụ e-Banking còn bao hàm cả việc cung cấp các dịch vụ thông qua một số phương tiện khác như: fax, điện thoại, e-mail,… Như vậy, i-Banking là một bộ phận của e-Banking và với những tiện ích của internet so với các phương tiện khác là giá giao dịch tương đối rẻ, tốc độ nhanh và có thể truyền được dữ liệu tới khắp mọi nơi trên thế giới một cách nhanh nhất thì i-Banking được coi là linh hồn của e-Banking.
Phát triển dịch vụ e-Banking là xu hướng tất yếu ở nước ta cũng như trên thế giới do công nghệ thông tin ngày càng phát triển và được ứng dụng rộng rãi; Do những hạn chế của giao dịch trực tiếp; Do tính ưu việt của dịch vụ e-Banking và đặc biệt do sự cạnh tranh mạnh mẽ của các ngân hàng trong mối quan hệ giữa phát triển khách hàng, tăng nguồn thu với việc không tăng chi phí tương ứng,…
Nhìn chung hiện nay trên thế giới cũng như ở Việt Nam, các ngân hàng cung cấp cho khách hàng các sản phẩm dịch vụ e-Banking như: Các loại thẻ điện tử (Cards) và máy rút tiền tự động (ATMs); Hệ thống thanh toán điện tử tại các điểm bán hàng (POS), kể cả thanh toán các dịch vụ khác; Dịch vụ ngân hàng qua điện thoại (Telephone Banking); Trung tâm dịch vụ khách hàng (Call Contact hay Call Center); Dịch vụ ngân hàng qua mạng Internet (Internet Banking hay Online Banking); Dịch vụ ngân hàng tại nhà (Home Banking); Dịch vụ ngân hàng qua mạng viễn thông không dây (Mobile Banking – Wireless Banking); Ví điện tử (eWallet), Tiền điện tử (Digital Cash).
Các nghiên cứu lý thuyết và thực tế trên thế giới cũng như ở Việt Nam cho thấy rằng có các nhân tố chủ yếu được phân tích dưới đây ảnh hưởng đến việc phát triển, cũng như cạnh tranh phát triển dịch vụ e-Banking.
1.3.1. Hạ tầng cơ sở công nghệ thông tin
E-banking ra đời là do sự phát triển mạnh mẽ của CNTT, truyền thông. Chính vì vậy, chỉ có thể tiến hành thực tế và một cách có hiệu quả các hoạt động của e-Banking khi có một hạ tầng cơ sở CNTT đủ năng lực. Đòi hỏi về hạ tầng cơ sở CNTT bao gồm hai mặt: một là tính tiên tiến, hiện đại về công nghệ và thiết bị, hai là tính phổ cập về kinh tế (đủ rẻ tiền để đông đảo người có thể tiếp cận được). Do tính chất đặc biệt quan trọng của CNTT trong sự phát triển của e-Banking, nên các ngân hàng muốn phát triển loại hình dịch vụ này cần phải có nguồn vốn quan trọng ban đầu để đầu tư và hoàn thiện hạ tầng cơ sở CNTT của ngân hàng mình. Thực tiễn tại Việt Nam cũng cho thấy rất rõ, sự phát triển của mạng viễn thông cũng như chất lượng, sự hoạt động ổn định của mạng này, mức độ trang bị máy tính trong các cơ quan, tổ chức, doanh nhiệp và người dân,… ảnh hưởng rất lớn đến sự phát triển của e-Banking.
1.3.2. Năng lực đáp ứng của ngân hàng và hệ thống ngân hàng.
– Nguồn nhân lực
Khi phát triển dịch vụ e-Banking, có thể các ngân hàng giảm được đáng kể nguồn nhân lực do có nhiều công đoạn được tự động hoá và có máy móc hỗ trợ đắc lực. Nhưng cũng chính điều này đòi hỏi mỗi nhân viên ngân hàng phải trang bị cho mình những kỹ năng ứng dụng CNTT một cách có hiệu quả, có thói quen làm việc bằng các phương tiện điện tử, đồng thời các nghiệp vụ ngân hàng lại các phải nắm chắc hơn vì họ không còn làm việc trực tiếp với khách hàng nữa. Tương tự, trình độ tiếp cận Internet của người dân, trình độ sử dụng công nghệ tin học của đội ngũ nguồn nhân lực tại các doanh nghiệp, cơ quan, tổ chức,… cũng liên quan mật thiết đến sự phát triển của e-Banking. Ngoài ra, các ngân hàng cần phải có đội ngũ chuyên gia thông tin đủ mạnh để đảm bảo sự phát triển ổn định về e-Banking tại ngân hàng. Con người luôn là nhân tố quyết định đến sự thành công của bất kì hoạt động nào, phát triển nhân lực mạnh mẽ sẽ góp phần to lớn cho những thành công của e-Banking.
– Những đặc tính của ngân hàng cung cấp dịch vụ
+ Sự phát triển e-Banking thích hợp với các định chế tài chính (ĐCTC) quy mô lớn. Điều này là do với những ĐCTC có quy mô lớn thì họ có xu hướng quảng bá e-Banking rộng rãi hơn, bởi vì chúng có một nguồn quỹ và nguồn nhân lực dồi dào để đáp ứng chi phí phát triển của dịch vụ này, chủ yếu là kênh truyền thông và kênh phân phối điện tử.
+ Những ĐCTC có quy trình quyết định mang tính chất phân quyền thì khả năng thích nghi với sự phát triển cao hơn. Trong ngân hàng, nơi mà quyết định chủ yếu được thực hiện dưới dạng phân quyền thì có rất nhiều cơ hội cho việc trao đổi ý tưởng, thông tin giữa các thành viên. Kết quả là tiến trình ra quyết định được xử lý một cách đơn giản hơn, dễ dàng hơn, mang tính phối hợp hơn và mang lại kết quả gia tăng trong việc phát triển dịch vụ e-Banking.
+ Các ĐCTC được cấu trúc bởi nhiều đơn vị chức năng sẽ thích hợp với việc phát triển dịch vụ e-Banking. Một ngân hàng có nhiều bộ phận chia nhỏ được chuyên môn hoá nó sẽ có tác động đến việc phát triển dịch vụ e-Banking. Bởi vì như vậy nó sẽ đơn giản hoá nhiệm vụ và đem lại những tiện nghi về truyền thông giữa ngân hàng với khách hàng, đối tác và nhà cung cấp.
+ Các ngân hàng có đội ngũ kỹ thuật cao sẽ thích hợp với việc phát triển dịch vụ e-Banking. Việc có một đội ngũ nhân viên kỹ thuật với trình độ thích hợp trong công nghệ truyền thông và thông tin sẽ dễ dàng cho ngân hàng hơn trong việc lựa chọn công nghệ và tốc độ để phát triển. Vì thế để phát triển dịch vụ e-Banking, ngân hàng cần có đội ngũ kỹ thuật và khoa học cao thì mới có thể vận hành được hệ thống điện tử, xử lý rủi ro và các tình huống bất ngờ khi thực hiện phát triển dịch vụ e-Banking.
+ Nguồn lực tài chính của ngân hàng có ảnh hưởng đến mức độ phát triển dịch vụ e-Banking. Sự phát triển của e-Banking với chi phí lớn đòi hỏi bắt buộc về nguồn tài chính không chỉ bao hàm chi phí giới thiệu công nghệ mà còn chi phí đào tạo về mô hình quản lý mới, sự hỗ trợ về công nghệ, sự ứng dụng những quy trình mới và việc huấn luyện đội ngũ nhân viên. Do đó, các ngân hàng có nguồn tài chính dồi dào hoặc dễ dàng tiếp nhận với những nguồn vốn thì có khả năng quảng bá các kênh truyền thông và phân phối điện tử thuận lợi hơn.
+ Cơ sở hạ tầng bên trong của ngân hàng sẽ ảnh hưởng đến sự phát triển e-Banking. Khi một ngân hàng muốn phát triển dịch vụ e-Banking thì họ phải ước lượng được sự đồng bộ hoá giữa các kênh điện tử mới đòi hỏi về phương diện đa truyền thông, mạng lưới cơ sở hạ tầng, công nghệ điện tử có sẵn, các mối liên hệ bên trong, các chương trình tiên tiến và kỹ thuật chia sẻ thông tin an toàn.
– Khả năng cung ứng dịch vụ tiện ích của ngân hàng
Do đặc điểm của dịch vụ là không thể dự trữ nên khi nhu cầu bất thường xuất hiện gây cho ngân hàng không ít khó khăn, vướng mắc, ảnh hưởng đến việc cung ứng nhu cầu tức thì cho khách hàng. Vì vậy, ngân hàng phải tạo cho khách hàng cảm nhận được sự sẵn sàng phục vụ của dịch vụ ngân hàng. Điều này thể hiện là sự sẵn sàng của nhân viên trong việc giúp đỡ cũng như giải quyết các vấn đề nhanh gọn cho khách hàng. Mặt khác yêu cầu của sự sẵn sàng là việc cung ứng dịch vụ kịp thời cho khách hàng khi phát sinh nhu cầu về sản phẩm dịch vụ. Tuy nhiên đối với dịch vụ e-Banking thì sự sẵn sàng của dịch vụ phụ thuộc rất lớn vào công nghệ ngân hàng. Nếu công nghệ của ngân hàng kém hiện đại, không đủ khả năng cung ứng nhiều tiện ích cũng như tình trạng thường xuyên xảy ra trục trặc kỹ thuật thì việc đáp ứng nhu cầu tức thời của khách hàng sẽ không thực hiện được. Điều này gây phản cảm lớn đối với khách hàng, ảnh hưởng không nhỏ đến việc duy trì giao dịch với ngân hàng của khách hàng. Thực tiễn sự hoạt động ổn định của hệ thống ATM ở các thành phố lớn ở nước ta thời gian qua cũng như hiện nay đã cho thấy rất rõ vấn đề này. Như vậy có thể nói khả năng đáp ứng của ngân hàng ảnh hưởng lớn đến quyết định sử dụng dịch vụ e-Banking của khách hàng bởi khách hàng sẽ được thoả mãn ngay lập tức những nhu cầu dịch vụ của họ.
– Năng lực phục vụ của ngân hàng
Các ngành dịch vụ, đặc biệt là ngành ngân hàng khi một sản phẩm dịch vụ mới được tạo ra sẽ nhanh chóng bị bắt chước và rất khó khăn trong việc phân biệt nó được tạo ra bởi ngân hàng nào. Vì vậy các ngân hàng không những cạnh tranh bằng những sản phẩm mới mà còn phải tạo ra những yếu tố khác để nâng cao khả năng cạnh tranh của mình. Đối với nhiều khách hàng, năng lực phục vụ là yếu tố đầu tiên quyết định sự lựa chọn sản phẩm dịch vụ của ngân hàng. Có thể hiểu rằng năng lực phục vụ bao gồm các khía cạnh như trình độ chuyên môn; thái độ phục vụ lịch sự, nhã nhặn đối với khách hàng; khả năng truyền đạt của nhân viên và sự nhiệt tình giúp đỡ của nhân viên đối với khách hàng. Trong môi trường cạnh tranh khốc liệt như ngày nay thì năng lực phục vụ là yếu tố mà ngân hàng chú trọng để tạo ra sự khác biệt với các ngân hàng khác.
– Tính đáng tin cậy của dịch vụ
Sản phẩm dịch vụ e-Banking là sản phẩm gắn với công nghệ, do đó, nó vẫn tồn tại một số lỗi như lỗi phần mềm, lỗi mạng, …. Đây là những lỗi mà bản thân khách hàng khi chưa sử dụng dịch vụ vẫn có thể dự đoán trước được và chính sự nghi ngờ này ảnh hưởng quan trọng đến quyết định sử dụng dịch vụ của khách hàng, qua đó tác động quyết định đến việc phát triển sản phẩm dịch vụ e-Banking. Thông thường khách hàng sẽ tính toán những rủi ro dự tính trước này và sự an toàn của dịch vụ e-Banking để so sánh với việc giao dịch trực tiếp với ngân hàng. Do đó, để đảm bảo mục tiêu phát triển dịch vụ e-Banking, ngân hàng phải tính toán đến việc chấp nhận các chi phí liên quan. Chi phí phát triển của dịch vụ bao gồm ba phần: chi phí mua, chi phí tiếp cận và chi phí sử dụng. Đây là những chi phí bắt buộc ngân hàng nào cũng phải chấp nhận khi quyết định phát triển dịch vụ này. Như vậy, cũng như rủi ro thấy trước thì yếu tố chi phí cũng là nhân tố tác động tiêu cực đến sự phát triển của dịch vụ e-Banking.
Vì dịch vụ là trừu tượng, do vậy tiêu chuẩn của một dịch vụ không có sai sót là kém chính xác và chủ quan hơn. Để tạo được niềm tin cho khách hàng khi sử dụng dịch vụ ngân hàng cần phải đưa ra những cam kết phù hợp với khả năng của mình, không nên hứa vượt quá khả năng của mình để tăng khả năng cạnh tranh với đối thủ, vì khi đó họ khó thực hiện được những cam kết đưa ra. Từ đây họ dễ làm mất đi niềm tin đối với khách hàng, làm suy giảm các cơ hội để đạt được danh tiếng. Trong dịch vụ e-Banking tính đáng tin cậy của dịch vụ thể hiện qua việc ngân hàng cung cấp dịch vụ đúng cam kết, quan tâm giải quyết những vấn đề mà khách hàng gặp phải, thực hiện dịch vụ đúng ngay từ lần đầu tiên, chính xác trong ghi chép và đặc biệt dịch vụ phải có tính thử nghiệm và phải làm cho khách hàng thấy trước được những tiện ích liên quan của dịch vụ.
Tính đáng tin cậy có thể được bổ sung thông qua tính thử nghiệm của sản phẩm. Việc sử dụng thử những tiện ích mới của sản phẩm sẽ giúp ngân hàng quảng bá sản phẩm cũng như những tiện ích nổi trội của nó, xoá bỏ mọi nghi ngờ liên quan đến sản phẩm, qua đó tạo dựng lòng tin trong khách hàng về dịch vụ ngân hàng. Tính thử nghiệm có thể giảm đi tính nghi ngờ về ý tưởng mới và có thể tác động tích cực đến sự phát triển của sản phẩm. Đối với dịch vụ e-Banking thì việc gia tăng tính thử nghiệm của sản phẩm được thể hiện bằng việc các định chế ngân hàng lần lượt cung ứng và không ngừng gia tăng khách hàng sử dụng dịch vụ này. Như vậy, tính thử nghiệm của dịch vụ có tác động rất tích cực trong việc kích thích khách hàng sử dụng, đặc biệt do tâm lý ưa thích sử dụng sản phẩm miễn phí của khách hàng. Mặt khác, việc sử dụng thử sản phẩm sẽ làm cho khách hàng quen thuộc và trở nên gần gũi với sản phẩm hơn. Đồng thời qua thực tiễn sử dụng sản phẩm mới của khách hàng thì ngân hàng có thể đánh giá được những phản ứng của khách hàng đối với dịch vụ, từ đó hoàn thiện dịch vụ e-Banking.
Bên cạnh đó, việc ngân hàng làm cho khách hàng thấy trước những tiện ích liên quan khi sử dụng dịch vụ này cũng tác động khá lớn đến tính tin cậy của sản phẩm. Những tiện ích thấy trước có mối liên hệ tích cực tới mức độ phát triển dịch vụ e-Banking. Việc thấy trước những tiện ích liên quan đóng vai trò quan trọng và tác động tích cực đến việc quyết định phát triển dịch vụ e-Banking.
– Tính hữu hình của dịch vụ
Dịch vụ là một sản phẩm vô hình, khó mô tả. Tuy vậy nhưng khách hàng dựa vào những yếu tố hữu hình của nó để làm cơ sở cho quyết định sử dụng dịch vụ e-Banking. Trong dịch vụ e-Banking, tính hữu hình này được thể hiện thông qua các trang thiết bị phục vụ cho dịch vụ e-Banking. Vì vậy mà ngân hàng cố gắng để hữu hình hoá các dịch vụ e-Banking như việc tăng cường cung cấp các trang thiết bị để phục vụ cho khách hàng; cơ sở vật chất của ngân hàng khang trang, tiện nghi và các tài liệu đính kèm trong hoạt động dịch vụ. Tuy nhiên tính hữu hình của sản phẩm còn phụ thuộc vào nhận thức và khả năng chấp nhận của từng người sử dụng.
1.3.3. Hệ thống pháp luật đảm bảo dịch vụ ngân hàng điện tử phát triển.
Môi trường pháp lý là một yếu tố đặc biệt quan trọng, ảnh hưởng đến hoạt động của mọi lĩnh vực đời sống xã hội. Trong từng nước, trong dó bao gồm cả Việt Nam các ngân hàng chỉ có thể áp dụng dịch vụ e-Banking khi tính pháp lý của nó được thừa nhận (biểu hiện cụ thể bằng sự thừa nhận pháp lý giá trị của các giao dịch điện tử, các thanh toán điện tử, chứng từ điện tử…) và có các cơ quan xác thực (chứng nhận chữ ký điện tử, hay chấp nhận chữ ký điện tử). Môi trường pháp lý ổn định sẽ có tác động tích cực đến sự phát triển của các loại hình dịch vụ mới này vì nó sẽ được bảo đảm các hoạt động của mình chính bằng hệ thống pháp luật của quốc gia mình. Chính vì vậy, môi trường pháp lý của quốc gia đòi hỏi ngày càng hoàn thiện hơn, ổn định hơn để đảm bảo thông suốt các hoạt động của e-Banking. Tại Việt Nam vấn đề này còn thể hiện ở các quy định thanh toán không dùng tiền mặt qua ngân hàng.
1.3.4. Sự tham gia của khách hàng trong dịch vụ ngân hàngđiện tử
Số lượng khách hàng tham gia vào dịch vụ ngân hàngđiện tử là thướcđo sự phát triển của dịch vụ ngân hàngđiện tử. Đây là một trong những yếu tố ảnh hưởng khá lớn đến việc chấp nhận và tạo điều kiện phát triển cho các ý tưởng mới cũng như các sản phẩm mới. Bởi sự hạn chế về trình độ sẽ hạn chế khả năng tiếp thu cái mới, đặc biệt đối với sản phẩm dịch vụ công nghệ e-Banking hiện nay. Dựa trên nền tảng của sự phát triển có thể chia thành 5 mục phân loại các thành viên trong xã hội bao gồm: người có sáng kiến, người tiến hành đổi mới sớm, số đông đổi mới sớm, số đông chậm đổi mới và những người lạc hậu. Những nhóm thành viên này trong xã hội thông qua trình độ khác nhau sẽ có những phản ứng khác nhau, chấp nhận hay không chấp nhận đối với dịch vụ mới. Tuổi tác, thu nhập, nền tảng học vấn, thói quen sử dụng tiền mặt và không quen với giao dịch ngân hàng (như thực tiễn tại Việt Nam) được biết đến như những nhân tố ảnh hưởng trực tiếp bởi sự phát triển của công nghệ. Theo điều tra nhân khẩu học, những người đổi mới có xu hướng học vấn cao hơn, mức độ nhận thức và thông minh cũng cao hơn, mang tính tác động đến người khác nhiều hơn và có thái độ chấp nhận đối mặt với rủi ro, năng động trong xã hội, họ chủ yếu thuộc về giới trẻ. Do đó thời gian qua, trong cạnh tranh phát triển dịch vụ e-Banking nhiều NHTM ở Việt Nam đã tập trung nhằm vào giới trẻ.
THỰC TRẠNG PHÁT TRIỂN DỊCH VỤ NGÂN HÀNG ĐIỆN TỬ TẠI NGÂN HÀNG NÔNG NGHIỆP VÀ PHÁT TRIỂN NÔNG THÔN VIỆT NAM CHI NHÁNH TỈNH QUẢNG NGÃI
2.1. Tổng quan về Agribank Việt Nam chi nhánh Quảng Ngãi
2.1.1. Sơ lược về quá trình hình thành và phát triển của Agribank Việt Nam chi nhánh Quảng Ngãi.
2.1.2. Thực trạng kinh doanh và các lĩnh vực hoạt động của Agribank Việt Nam chi nhánh Quảng Ngãi giai đoạn 2016 – 2018
- Công tác huy động vốn
Tổng nguồn vốn (bao gồm USD qui đổi) thực hiện đến ngày 31/12/2018 đạt: 10.675 tỷ đồng tăng 2.700 tỷ đồng so với năm 2016; tăng 1.468 tỷ đồng so với năm 2017, tỷ lệ tăng 15,9%. Trong đó:
+ Nguồn vốn nội tệ: nguồn vốn nội tệ huy động đến 31/12/2018 đạt 10.662 tỷ đồng, tăng 1.461 tỷ đồng so với năm 2017, tỷ lệ tăng trưởng 15,9%.
+ Nguồn vốn ngoại tệ: nguồn vốn ngoại tệ huy động đến 31/12/2018 đạt 571 ngàn USD ( qui đổi ra nội tệ: 13 tỷ đồng ), tăng 307 ngàn USD so với năm 2017, tỷ lệ tăng trưởng 53,8%.
Thị phần huy động vốn của Agribank Quảng Ngãi chiếm 22.5%/tổng nguồng vốn huy động của hệ thống NHTM trênn địa bàn ( riêng tiền gửi tiết kiệm chiếm 32% thị phần ).
Biểu đồ 2.1. Biểu đồ tăng trưởng nguồn vốn giai đoạn 2016 -2018
- Công tác tín dụng
Tổng dư nợ cho vay nền kinh tế đến 31/12 /2018 đạt 9.568 tỷ đồng, tăng 1.429 tỷ đồng so với năm 2017, tốc độ tăng trưởng 17,6%. Trong đó, cho vay ngắn hạn chiếm 41.57%, cho trung và dài hạn chiếm 58.43%.
Đối tượng cho vay của Agribank chi nhánh Tỉnh Quảng Ngãi chủ yếu là hộ sản xuất và cá nhân chiếm 79%; doanh nghiệp và đối tượng khác chỉ chiếm 21%. 83,5% dư nợ của Agribank Tỉnh Quảng Ngãi là cho vay phục vụ nông nghiệp – nông thôn.
Cơ cấu nhóm nợ:
| Nhóm nợ | 31/12/2017 | 31/12/2018 | Tăng, giảm | |
| +,- | % | |||
| Nhóm 1 | 7,674 | 9,172 | 1,498 | 19.5% |
| Nhóm 2 | 302 | 282 | (20) | -6.6% |
| Nhóm 3 | 11 | 13 | 2 | 18.2% |
| Nhóm 4 | 11 | 45 | 34 | 309.1% |
| Nhóm 5 | 141 | 56 | (85) | -60.3% |
| Tổng cộng | 8,139 | 9,568 | 1,429 | 17.6% |
Thị phần tín dụng của Agribank chi nhánh Tỉnh Quảng Ngãi chiếm 21.5%/ Tổng dư nợ trong hệ thống NHTM trên địa bàn.
Nợ xấu trong năm 2018 có xu hướng giảm hơn so với năm 2017 49 tỷ đồng, tỷ 1.2% so với tổng dư nợ, giảm 0.8% so với năm 2017.
- Hoạt động dịch vụ:
Với nỗ lực triển khai của toàn hệ thống, năm 2016, tất cả các dịch vụ của Agribank đều tăng trưởng so với năm 2015. Trong đó, nhóm dịch vụ e-banking, ủy thác đại lý, thẻ, dịch vụ khác đạt mức tăng trưởng tích cực trên 20%, nhóm thanh toán trong nước đạt mức tăng trưởng khả quan so với các năm trước.
Tính đến 31/7/2017, hoạt động thu dịch vụ của Agribank tăng 27% so cùng kỳ năm 2016, đạt gần 60% kế hoạch năm 2017. Một số nhóm dịch vụ tăng trưởng khá như dịch vụ e-banking tăng 42%, dịch vụ thẻ tăng 32%… Năm 2017, Agribank hướng tới mục tiêu đa dạng hóa sản phẩm dịch vụ để mở rộng phạm vi, đối tượng phục vụ, nâng cao chất lượng dịch vụ.
Năm 2018, tổng thu dịch vụ đạt 32 tỷ đồng tăng 7,6 tỷ đồng so với năm 2017, tỷ lệ tăng 31,2%. Qua đó cho thấy, tình hình phát triển sản phẩm dịch vụ của Agribank chi nhánh Quảng Ngãi tương đối khả quang trong những năm gần đây.
| Năm | Doanh số thu dịch vụ (tỷ đồng) |
| Năm 2016 | 21.5 |
| Năm 2017 | 24.4 |
| Năm 2018 | 32 |
Biểu đồ 2.2. Biểu đồ tăng trưởng dịch vụ giai đoạn 2016 -2018.
- Kết quả tài chính
Nhìn chung kết quả tài chính của Agribank chi nhánh Tỉnh Quảng Ngãi tương đối ổn định.
Tổng thu nhập đến 31/12/2018 là 935 tỷ đồng tăng 178 tỷ đồng so với năm 2017, tỷ lệ tăng 23% ; tăng 260 tỷ đồng so với năm 2016. Tăng chủ yếu từ hoạt động thu lãi cho vay.
| Năm | Thu nhập (tỷ đồng) |
| Năm 2016 | 675 |
| Năm 2017 | 757 |
| Năm 2018 | 935 |
Biểu đồ 2.3. Biểu đồ tăng trưởng tài chính giai đoạn 2016 -2018
Xác định đẩy mạnh các dịch vụ ngân hàng điện tử là một trong những trọng tâm hoạt động, Agribank đã có nhiều bước đi cụ thể, từ việc triển khai xây dựng và hiện đại hóa hệ thống thanh toán đến tạo lập hệ thống cơ sở hạ tầng công nghệ thanh toán tiên tiến.
Trên nền tảng công nghệ hiện đại, mạng lưới rộng lớn, Agribank hiện có trên 200 sản phẩm dịch vụ ngân hàng tiện ích. Trong số đó, nhiều sản phẩm dịch vụ của Agribank thuộc nhóm sản phẩm dịch vụ huy động vốn, tín dụng, thanh toán trong nước, thanh toán quốc tế, thẻ, e-banking… tạo nên thế mạnh riêng có của Agribank về sản phẩm dịch vụ.
Năm 2016, Agribank triển khai Đề án chiến lược kinh doanh giai đoạn 2016 – 2020 và Đề án chiến lược phát triển sản phẩm dịch vụ giai đoạn 2016 – 2020.
Với nỗ lực triển khai của toàn hệ thống, năm 2016, tất cả các dịch vụ của Agribank đều tăng trưởng so với năm 2015. Trong đó, nhóm dịch vụ e-banking, ủy thác đại lý, thẻ, dịch vụ khác đạt mức tăng trưởng tích cực trên 20%, nhóm thanh toán trong nước đạt mức tăng trưởng khả quan so với các năm trước.
Tính đến 31/7/2017, hoạt động thu dịch vụ của Agribank tăng 27% so cùng kỳ năm 2016, đạt gần 60% kế hoạch năm 2017. Một số nhóm dịch vụ tăng trưởng khá như dịch vụ e-banking tăng 42%, dịch vụ thẻ tăng 32%… Năm 2017, Agribank hướng tới mục tiêu đa dạng hóa sản phẩm dịch vụ để mở rộng phạm vi, đối tượng phục vụ, nâng cao chất lượng dịch vụ.
Agribank chú trọng đẩy mạnh nghiên cứu phát triển các sản phẩm dịch vụ mới trên nền tảng công nghệ, có khả năng phát triển nhanh để cung cấp cho khách hàng, tập trung đẩy nhanh việc triển khai dự án e-banking để xây dựng nền tảng dịch vụ đa kênh hoàn chỉnh, giúp khách hàng có thể sử dụng dịch vụ ngân hàng qua nhiều kênh khác nhau, đặc biệt là internet banking và mobile banking.
Cùng với việc đẩy nhanh tiến độ triển khai dự án e-banking, Agribank đã nghiên cứu, trình Ngân hàng Nhà nước phê duyệt danh mục dự án, tổ chức lựa chọn nhà thầu; nâng cấp, mở rộng các dịch vụ của các hệ thống gồm internet banking, nhóm dịch vụ kiều hối; thanh toán biên mậu; thanh toán hóa đơn; thu ngân sách nhà nước; thanh toán song phương với Kho bạc Nhà nước; thanh toán song phương với các ngân hàng; thanh toán liên ngân hàng và hệ thống giám sát ngân quỹ…
Agribank cũng tập trung hoàn thiện, nâng cấp hạ tầng các Trung tâm dữ liệu, mạng truyền thông; nâng cao hiệu năng hoạt động của hệ thống công nghệ thông tin (CNTT), tối ưu hóa năng lực xử lý của các hệ thống, bảo trì, quản lý vận hành tốt các hệ thống, đảm bảo giao dịch ổn định, thông suốt, đáp ứng yêu cầu hoạt động kinh doanh, hỗ trợ triển khai chiến lược phát triển CNTT giai đoạn 2016 – 2020.
Hệ thống CNTT của Agribank đã góp phần nâng cao năng suất lao động, góp phần tạo hiệu quả trong xử lý công việc, giảm chi phí vận hành, giảm giá thành giao dịch bằng việc tự động hóa xử lý giao dịch.
Tính đến nay, khoảng 65% số lượng giao dịch của Agribank đã được tự động hóa, đáp ứng được việc tăng trưởng mạnh số lượng khách hàng, giao dịch của Agribank trong thời gian gần đây. Agribank cũng hoàn thiện các hệ thống an ninh thông tin, các quy trình về CNTT, nâng cao khả năng an toàn của hệ thống, nhằm đảm bảo an toàn tài sản cho ngân hàng và khách hàng, tạo niềm tin cho khách hàng.
Với việc xây dựng kế hoạch chi tiết, ưu tiên tập trung nguồn lực, rà soát, áp dụng nhiều giải pháp để đẩy nhanh tiến độ thực hiện các dự án CNTT, đến nay, nhiều dự án CNTT quan trọng của Agribank đã được triển khai và đáp ứng kịp thời những nhu cầu cần thiết của hệ thống Agribank.
2.2. Thực trạng phát triển dịch vụ ngân hàng điện tử tại Agribank Việt Nam chi nhánh Quảng Ngãi
Hiện nay, Agribank phát triển cung cấp sản phẩm dịch vụ theo hướng đa dạng hoá, tối ưu hoá các tiện ích, nâng cao chất lượng sản phẩm dịch vụ.
Về chất lượng sản phẩm:
Năm 2018, Agribank đã rà soát đánh giá tác động cuả các cơ chế, quy chế, quy trình nghiệp vụ nội bộ đã ban hành để sửa đổi, bổ sung phù hợp với tình hình thực tế và các quy định mới ban hành, quản trị rủi ro về sản phẩm dịch vụ: Kiểm tra, ra soát và bổ sung các hợp đồng đã ký kết với các trung gian thanh toán, các đối tác, đối chiếu toàn bộ các hồ sơ pháp lý, quy định, cơ chế dịch vụ mobile banking, internet banking, sản phẩm huy động vốn đảm bảo tuân thủ đúng quy định pháp luật, phân định rõ quyền lợi, trách nhiệm, rủi ro liên quan.
Ban hành văn bản về tăng cường các biện pháp đảm bảo an toàn hoạt đốngản phẩm dịch vụ. Gửi văn bản đến các đối tác, chi nhánh về tăng cường các biện pháp đảm bảo an ninh an toàn dịch vụ thanh toán, trung gian thanh toán. Báo cáo NHNN về hiện trạng công tác ngăn chặn, phòng ngừa nguy cơ lợi dụng dịch vụ thanh toán và trung gian thanh toán.
Rà soát, ban hành các văn bản quy định, hướng dẫn, danh mục phí, tỷ lệ cao hiệu quả triển khai. Thực hiện điều chỉnh, thay đổi mức phí biến động số dư tài khoản tiền gửi tiết kiệm, tiền gửi có kỳ hạn, tài khoản vay đối với khách hàng; Phí thu hộ đối với dịch vụ thu hộ tiền bán hàng hoá/dịch vụ số cho VTC Intecom; Nâng cao hạn mức giao dịch chuyển khoản với giao dịch Internet Banking.
Rà soát, cải tiến quy trình giao dịch nội bộ theo hướng đơn giản hoá thủ tục, giấy tờ đối với khách hàng. Hoàn thiện văn bản hợp nhất các dịch vụ ngân hàng điện tử để thuận lợi cho chi nhánh phát triển dịch vụ. Việc kiểm tra, giám sát được thực hiện thường xuyên tại hầu hết các chi nhánh về công tác sản phẩm dịch vụ, giải quyết khiếu nại hỗ trợ khách hàng kịp thời, tuân thủ quy trình nghiệp vụ, đổi mới tác phong giao dịch được quan tâm thực hiện.
Tổ chức hội nghị tập huấn sản phẩm dịch vụ mới. Thường xuyên tổng hợp trả lời đề xuất, kiến nghị sau hội nghị. Tổ chức các chương trình khảo sát, học tập kinh nghiệm phát triển sản phẩm dịch vụ.
Các sản phẩm dịch vụ E – banking đang được triển khai tại Agribank chi nhánh Quảng Ngãi:
– Dịch vụ Internet Banking:
Là dịch vụ ngân hàng trực tuyến do Agribank cung cấp, cho phép khách hàng thực hiện giao dịch với Agribank thông qua kênh Internet.
– Dịch vụ Agribank E-Mobile Banking:
Là dịch vụ do Agribank cung cấp, cho phép khách hàng thực hiện giao dịch với Agribank thông qua ứng dụng Agribank E- Mobile Banking được cài đặt trên các thiết bị di động có kết nối GPRS/3G/4G/Wifi…
Hiện nay, đây là ứng dụng hàng đầu của Agribank. Nó cung cấp tất cả các tiện ích thanh toán hoá đơn, chuyển khoản nhanh chóng và tiện lợi.
– Dịch vụ SMS Banking:
Là dịch vụ do Agribank cung cấp, cho phép khách hàng thực hiện giao dịch với Agribank thông qua tin nhắn điện thoại di động hoặc thiết bị có chức năng nhắn tin khác.
– Dịch vụ Agribank Mplus:
Là dịch vụ do Agribank cung cấp, cho phép khách hàng thực hiện giao dịch với Agribank hông qua dịch vụ truyền tin an toàn của Mpay trên điện thoai di động.
– Dịch vụ Agribank Bankplus
Là dịch vụ Mobile Banking giữa Agribank và Viettel, cho phép khách hàng sử dụng dịch vụ có thể thực hiện giao dịch ngân hàng trực tiếp trên điện thoai di động.
Hiện nay, hầu hết các sản phẩm dịch vụ ngân hàng điện tử mà các ngân hàng cung cấp đều có tính năng tương tự nhau. Sự khác biệt giữa các ngân hàng chỉ là các chính sáchưu đãi, phí dịch vụ đối với khách hàng mà thôi. So với các ngân hàng thương mại trên địa bàn, phí dịch vụ và các chính sách ưu đãi của dịch vụ ngân hàng điện tử của Agribank chi nhánh Quảng Ngãi tương đối chiếm ưu thế.
Về phí dịch vụ của Agribank tương đối rẻ các NHTM khác trên cùng địa bàn như: phí phát hành lại thẻ: 25.000Đ, VCB: 50.000Đ, Viettinbank: 50.000Đ; phí rút tiền mặt tại ATM cùng hệ thống 1.100đ/lần, VCB: 1.650đ/lần; phí vấn tin số dư: Agribank: 550đ/lần; VCB: 550đ/lần; Viettinbank 1.650đ/lần.
Agribank chi nhánh Tỉnh Quảng Ngãi luôn chú trọng quảng bá thương hiệu và các sản phẩm.
Xây dựng các chương trình quảng bá, khuyến mại dành cho khách hàng và chương trình dành cho chi nhánh, cán bộ Agribank
Xây dựng các chương trình khuyến mại, quảng bá tiếp thị trên toàn hệ thống, thực hiện các chương trình khuyến mãi có trọng điểm theo khu vực, phân khúc khách hàng phù hợp từng thời kỳ để thu hút khách hàng mở tài khoản thanh toán và sử dụng dịch vụ Agribank như: Chương trình Xuân sum vầy tràn đầy quà tặng cùng E-Mobile banking, chương trình Nhận tiền nhanh – Nhiều quà tặng, Chương trình Vui xuân sang, rước lộc vàng, Agribank đồng hành cùng tân inh viên, …. Triển khai nhiều chương trình khuyến mãi dành cho chủ thẻ và các đơn vị chấp nhận thẻ nhân dịp lễ, tết,.. nhằm tri ân khách hàng nhân dịp lễ tết.
Thực hiện marketing sản phẩm dịch vụ quy mô toàn hệ thống. Triển khai các hình thức marketing trực tiếp (gửi thư, tờ rơi đến khách hàng, tư vaavs trực tiếp, tổ chức các hội nghị khách hàng…), thông qua các hoạt động xã hội giới thiệu sản phẩm dịch vụ Agribank tới khách hàng và cộng đồng. Cập nhật thông tin sản phẩm dịch vụ để quảng bá trên Website Agribank, báo hình, báo mạng,…
2.2.3. An toàn và bảo mật trong giao dịch ngân hàng điện tử
Thời gian qua, Agribank luôn chu trọng công tác an toàn và bảo mật giao dịch lên hàng đầu. Là một trong những ngân hàng đã áp dụng các giải pháp công nghệ bảo mật tiên tiến đối với hệ thống thanh toán thẻ. Bên cạnh việc trang bị đầy đủ các thiết bị phần cứng và chương trình phần mềm phòng chống trộm cắp, sao chép thông tin thẻ tại 100% ATM, Agribank đã chủ động phối hợp chặt chẽ với các cơ quan Bảo vệ pháp luật, các Tổ chức thẻ quốc tế, Tiểu ban Quản lý rủi ro của Hội thẻ Ngân hàng Việt Nam trong công tác phòng chống tội phạm thẻ, thường xuyên chủ động nhắc nhở, khuyến cáo chi nhánh, đơn vị chấp nhận thẻ và khách hàng trước những rủi ro có thể phát sinh.
Trong xu thế tất yếu của việc ứng dụng công nghệ thông tin và hiện đại hóa các dịch vụ ngân hàng, Ngân hàng Nhà nước và các ngân hàng thương mại tại Việt Nam đã và đang tích cực triển khai các giải pháp nâng cao tính an toàn, bảo mật trong cung ứng sản phẩm dịch vụ để đảm bảo an ninh, an toàn cho thông tin cũng như tài khoản cá nhân của chủ thẻ.
Hệ thống CNTT được quản trị và vận hành an toàn, các hệ thống ứng dụng, hệ thống máy chủ, backup, các hệ thống an ninh, hệ thống cơ sở hạ tầng, trung tâm dữ liệu, mạng,… luôn được đảm bảo hoạt động ổn định. Đồng thời triển khai nhiều giải pháp để giảm tại hệ thống IPCACS, tăng cường năng lực xử lý của máy chủ đảm bảo được sự ổn định về hệ thống cơ sở hạ tầng, mạng, máy chủ, tránh đứt hoặc lỗi mạng trong quá trinh cung cấp dịch vụ cho khách hàng.
Song song với việc duy trì hệ thống cảnh báo gian lận giả mạo thẻ TWFA (Tranzware Fraud Analyzer) nhằm kịp thời phát hiện các giao dịch thẻ có dấu hiệu nghi ngờ gian lận, giả mạo, năm 2015, Agribank đã chính thức triển khai Hệ thống phát hành và thanh toán thẻ chip theo chuẩn EMV.
Việc triển khai Hệ thống phát hành và thanh toán thẻ chip theo chuẩn EMV không những cho phép Agribank ứng dụng công nghệ thẻ gắn vi mạch điện tử để nâng cao mức độ an toàn và cho phép ngăn ngừa tình trạng gian lận, giả mạo thẻ qua đó giúp hạn chế những rủi ro, tổn thất cho Agribank và khách hàng sử dụng dịch vụ thẻ của Agribank, mà còn là cơ sở để Agribank phát triển các chức năng tiện ích mới cho sản phẩm, dịch vụ thẻ tại ATM, EDC/POS và trên Internet trong tương lai.
Agribank cũng đang khẩn trương thực hiện chuyển đổi từ thẻ từ sang thẻ chip theo chuẩn EMV theo chỉ đạo của Ngân hàng Nhà nước tại văn bản số 2767/NHNN-TT ngày 20/4/2016 về tăng cường các biện pháp phòng, chống tội phạm thẻ.
Với những nỗ lực không ngừng trong việc ứng dụng công nghệ để hiện đại hóa các dịch vụ ngân, nâng cao chất lượng phục vụ khách hàng, năm 2016, Agribank đã vinh dự đón nhận giải thưởng Sao Khuê cho Hệ thống phát hành và thanh toán thẻ chip theo chuẩn EMV.
Agribank luôn nỗ lực nghiên cứu, xây dựng và đưa vào ứng dụng những công nghệ tiên tiến nhằm bảo vệ chủ thẻ trước những rủi ro có thể phát sinh. Agribank đã chính thức cung cấp dịch vụ xác thực chủ thẻ (3D-Secure) cho chủ thẻ quốc tế khi thực hiện các giao dịch thanh toán trực tuyến kể từ ngày 15/4/2016. Đây là giải pháp bảo mật mang tính toàn cầu, cho phép khách hàng có thể tự xác thực giao dịch thông qua một mã số cá nhân duy nhất. Thời điểm hiện tại, với mục tiêu tối đa hóa lợi ích cho khách hàng, Agribank đang miễn phí đăng ký và sử dụng dịch vụ 3D-Secure đối với chủ thẻ quốc tế của Agribank trong thời gian đầu triển khai dịch vụ.
2.2.4. Mạng lưới phục vụ thanh toán điện tử.
Về mạng lưới phục vụ thanh toán điện tử, Agribank là ngân hàng duy nhất trong hệ thống ngân hàng có mạng lưới bao phủ rộng khắp hết tất cả các quận, huyện trên cả nước. Đây là một ưu thế to lớn mà không phải ngân hàng nào cũng đó được. Với mạng lưới như vậy, khách hàng có thể thuận tiện giao dịch, cấp đổi mã Pin, khiếu nại,..nhất là đối với khách hàng ở miền núi, hải đảo xa xôi.
Hiện nay, Agribank Chi nhánh Tỉnh Quảng Ngãi phát triển nhiều kênh phân phối sản phẩm dịch vụ tới khách hàng:
– Kênh phân phối sản phẩm dịch vụ truyền thống: Năm 2018, Agribank tập trung đẩy mạnh việc chuẩn hoá các điểm giao dịch, đảm bảo văn minh, thuận lợi cho khách hàng, tập trung đổi mới phong cách, thái độ phục vụ theo hướng chuyên nghiệp, cạnh tranh thu hút khách hàng. Kênh phân phối này tiếp tục đóng vai trò là kênh phân phối chủ yếu đảm đương phần lớn giao dịch, đây là lợi thế vượt trội của Agribank so với các NHTM khác trong phát triển sản phẩm dịch vụ.
– Kênh phân phối qua ATM và EDC/POS: Số lượng ATM đạt 40 máy, CDM 1 máy, Số lượng EDC/POS đạt 520 thiết bị. Kênh phân phối các sản phẩm dịch vụ thẻ ngày càng trở nên quen thuộc với khách hàng bởi sự thuận tiện, nhanh chóng và an toàn, các tiện ích ngày càng mở rộng, góp phần quan trọng trong phát triển mạng lưới thanh toán và quảng bá thương hiệu Agribank.
Kênh phân phối qua Mobile Banking: Hoạt động ổn định, cung cấp các dịch vụ, tiện ích tương tự như tại quầy ( giao dịch gửi tiền, thanh toán hoá đơn điện, nước, viễn thông, học phí, chuyển khoản,…). Số lượng khách hàng sử dụng đạt 0.7 triệu khách hàng.
Kênh phân phối qua Internet Banking: Các dịch vụ đã được triển khai tra cứu số dư tài khoản , liệt kê giao dịch tài khoản, thanh toán hoá đơn, chuyển khoản, nộp NSNN. Năm 2018, Agribank đã triển khai thành công dịch vụ gửi tiền trực tuyến. Đến nay, số lượng khách hàng đạt 4 nghìn khách hàng.
Kênh thanh toán thông qua kết nối thanh toán với khách hàng (CMS): Agribank Tỉnh Quảng Ngãi cũng đã triển khai thanh toán kết nối với khách hàng để thực hiện thu hộ và quản lý dòng tiền cho các khách hàng…
Kênh phân phối ngân hàng lưu động: Năm 2018, triển khai mở rộng điểm giao dịch tại 4 chi nhánh, dự kiến sẽ triển khai tại tất cả các chi nhánh trong thời gian tới.
Kênh phân phối qua các đại lý và các tổ liên kết: Kết hợp mô hình Điểm giao dịch lưu động – Tôt liên kết thực hiện một số công đoạn phân phối sản phẩm dịch vụ. Ngoài ra còn có kênh phân phối với các ngân hàng đại lý: Hệ thống Agribank có quan hệ đại lý với 755 ngân hàng tại 86 quốc gia và vùng lãnh thổ.
2.2.5. Đánh giá về kết quả đóng góp của E-Banking vào lợi nhuận của ngân hàng
Trong toàn hệ thống Agribank thu từ dịch vụ E – Banking đến 31/12/2018 đạt 390 tỷ đồng, tăng trưởng +12% so với năm 2017.
Số khách hàng sử dụng đạt khoảng 7,35 triệu khách hàng. Tỷ lệ khách hàng có tài khoản thanh toán sử dụng dịch vụ mobile banking đạt 65% (năm 2017 đạt 56,7%). Thu phí các dịch vụ mobile banking cụ thể: SMS biến động số dưtaif khoản TGTT đạt 211 tỷ đồng; SMS nhắc nợ vay đạt 34 tỷ đồng (giảm 41 tỷ đồng so với đầu năm 2017); Apaybill đạt 1,4 tỷ đồng, Vntopup đạt 20,5 tỷ đồng, E-mobile banking đạt 58,8 tỷ đồng, Mplus đạt 0,21 tỷ đồng, nhờ thu tự động đạt 0,23 tỷ đồng. Năm 2018, thu dịch vụ E-banking tăng trưởng đạt 12%, nhưng vẫn chưa đạt như kỳ vọng. Về tổng thể, năm 2018 Agribank đã phát triển nhiều dịch vụ E-banking mới góp phần đa dạng sản phẩm dịch vụ Agribank, tăng tiện ích dịch vụ tài khoản thanh toán; phát triển các kênh thanh toán hiện đại, làm tiền đề phát triển, tăng thu phí dịch cho các năm sau.
Thu dịch vụ E – Banking của Agribank Tỉnh Quảng Ngãi trong năm 2018 đạt 4.1 tỷ đồng, chiếm 13.1% trong tổng thu dịch vụ, chiếm 2% lợi nhuận ngân hàng. Tuy đóng góp không lớn trong lơi nhuận tài chính, nhưng đây là nguồn thu dịch vụ vô cùng quan trọng. Xu hướng hiện nay của hấu hết các NHTM đều muốn thay đổi tỷ trọng này, đẩy mạnh tăng nguồn thu dịch vụ. Sở dĩ đây là nguồn thu quan trọng mà các ngân hàng đều hướng đến là do nguồn thu này khá ổn định, chi phí thấp, ít cần nguồn nhân lực, ít rủi ro.
Ngoài vai trò góp phần tăng lợi nhuận cho ngân hàng, dịch vụ ngân hàng điện tử đóng vài trò trung gian liên kết các sảm phẩm khác trong hệ thống ngân hàng. Ví dụ: Dịch vụ ngân hàngđiện tử phát triển sẽ kéo theo sự phát triển của dịch vụ thẻ, tăng nguồn vốn huy động góp phần tăng lợi nhuận cho ngân hàng,…
Biểu đồ 2.4. Biểu đồ doanh thu nhóm dịch vụ
giai đoạn 2016 – 2018
2.3. Đánh giá chất lượng dịch vụ E – banking của Agribank chi nhánh Quảng Ngãi so với một số NHTM khác trên địa bàn
Trong thời đại thương mại điện tử và internet phát triển nhanh chóng như hiện nay, khách hàng có thể thực hiện các giao dịch một cách dễ dàng, thường xuyên, đồng thời cũng có thể đưa ra quyết định lựa chọn ngân hàng giao dịch dựa trên việc so sánh mức phí mà các ngân hàng niêm yết. Tuân thủ đúng quy định của NH Nhà nước, đối với các loại phí dịch vụ, Agribank đều có biểu phí rõ ràng được niêm yết công khai trên website của Agribank hoặc tại chi nhánh, phòng giao dịch. Nhờ đó, khách hàng có thể dễ dàng tra cứu thông tin và lựa chọn sử dụng sản phẩm dịch vụ. Dựa vào thông tin đã niêm yết công khai, cán bộ Agribank còn tư vấn cụ thể thêm cho khách hàng về sản phẩm dịch vụ, giúp khách hàng thoải mái và yên tâm hơn khi lựa chọn sản phẩm dịch vụ của Agribank khi giao dịch tại quầy nếu có loại phí dịch vụ nào phát sinh.
Bên cạnh đó, thương hiệu ngân hàng uy tín và thông dụng cũng là điều kiện quan trọng khi khách hàng lựa chọn Agribank. Thời gian qua, Agribank đã duy trì được một hình ảnh thương hiệu đẹp, chuyên nghiệp hơn, và hoạt động truyền thông được tăng cường cũng đã giúp Agribank trở nên “phổ biến” hơn trong mắt khách hàng. Vừa qua, Công ty tư vấn chiến lược thương hiệu Mibrand (đối tác chiến lược Brand Finance – Công ty định giá thương hiệu hàng đầu thế giới) công bố báo cáo ‘Brand Beat Score ngành Ngân hàng 2017’ – báo cáo đánh giá hiệu quả truyền thông ngành Ngân hàng Việt Nam 2017. Theo đó, Agribank nằm trong nhóm ‘Big 4’ ngân hàng Việt có chỉ số hiệu quả truyền thông lớn nhất năm 2017. Truyền thông đã giúp Agribank khẳng định được vị thế của một thương hiệu lớn trên thị trường phản ánh qua mức độ nhận biết của khách hàng đối với thương hiệu Agribank và khả năng khách hàng lựa chọn sử dụng thương hiệu Agribank.
Đối với dịch vụ ngân hàng điện tử trên địa bàn Tỉnh Quảng Ngãi, Agribank cũng năm trong top 4 ngân hàng chiếm thị phần cao nhất trong hệ thống các NHTM. Để đạt được kết quả này, Agribank Tỉnh Quảng Ngãi đã không ngừng nỗ lực phát triển chất lượng các sản phẩm dịch vụ của mình. Điềuđó được thể hiện hiện trên các yếu tố: Khả năng đápứng nhu cầu khách hàng; An toàn và bảo mật trong giao dịch ngân hàng điện tử; mạng lưới phục vụ thanh toán điện tử. 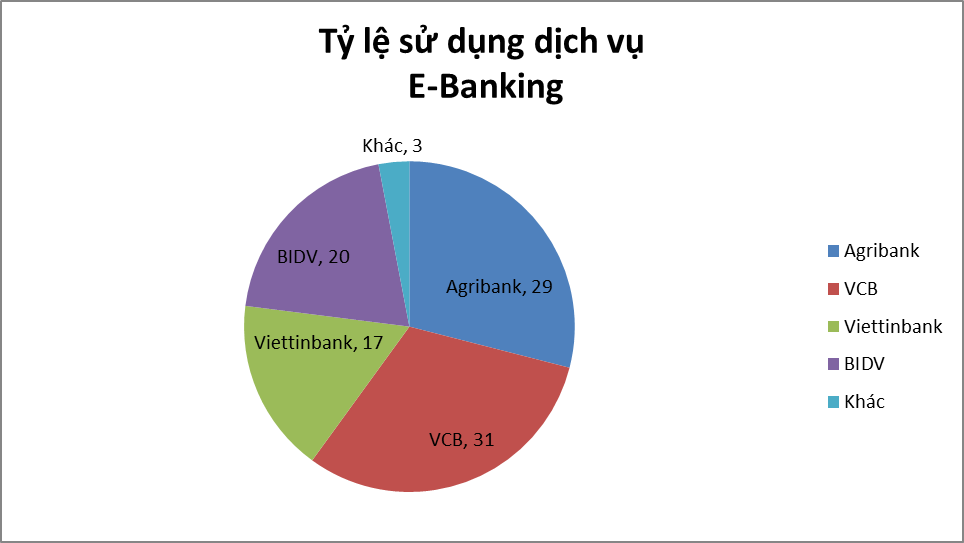
Biểu đồ 2.5. Biểu đồ tỷ lệ sử dụng dịch vụ E – Banking trên địa bàn Tỉnh Quảng Ngãi
2.3.1. Khả năng đáp ứng nhu cầu khách hàng
Dịch vụ E – Banking của Agribank chi nhánh Quảng Ngãi đang trên đà phát triển ổn định, ngày càng đa dạng các chức năng tiện ích mới, tăng tiện ích dịch vụ tài khoản thanh toán, thanh toán, phát triển các kênh phân phối hiện đại, QR pay, đặt vé máy bay, đặt vé tàu, xe,… ngày càng tiện ích, đáp ứng được nhu cầu thiết thực cho khách hàng, góp phần tăng thu nhập cho ngân hàng. Ngoài ra, thông qua dịch vụ Internet Banking, Agribank chi nhánh Quảng Ngãi đã kết nối thanh toán với KBNN, Điện lực, VNPT, Thuế, Hải Quan để thực hiện thu NSNN, kết nối với BHXH đăng ký thanh toán trực tuyến cho khách hàng.
Đến 31/12/2018, Agribank Tỉnh Quảng Ngãi đã phát hành 180.117 thẻ, 447 thẻ, thẻ lập nghiệp 3.042 thẻ ). Tăng 27.475 thẻ so với năm 2017, tỷ lệ tăng trưởng 18%. Đã ký với 663 đơn vị để trả lương qua tài khoản, với tổng số tài khoản trả lương 16.356 tăng so với 2017 là 924 tài khoản, tỷ lệ tăng 6%. Đến cuối năm 2018, chi nhánh đã phát triển được 48 đơn vị chấp nhận thẻ, và 100 đơn vị chấp nhận thẻ thanh toán QR code.
Đối với nhóm sản phẩm dịch vụ E – Banking, đến cuối năm 2018 đã có 162.732 khách hàng sử dụng dịch vụ Mobile Banking, tăng 52.611 khách hàng so với năm 2017, chiếm 48%. Có 1.342 khách hàng sử dụng dịch vụ Internet Banking và dịch vụ kết nối thanh toán khác tăng 435 khách hàng so với năm 2017.
Doanh số mà khách hàng thanh toán điện tử qua kênh thanh toán của Agribank tỉnh quảng Ngãi trong năm 2018 lên tới 148.980 tỷ đồng , tăng gấpđôi so với năm 2016 ( doanh số năm 2016 72.289 tỷ đồng ). Doanh số thanh toán điện tử qua kênh thanh toán của Agribank Tỉnh Quảng Ngãi trong giai đoạn 2016 – 2018 :
| Năm | Doanh số ( tỷ đồng ) |
| Năm 2016 | 72.289 |
| Năm 2017 | 114.735 |
| Năm 2018 | 148.980 |
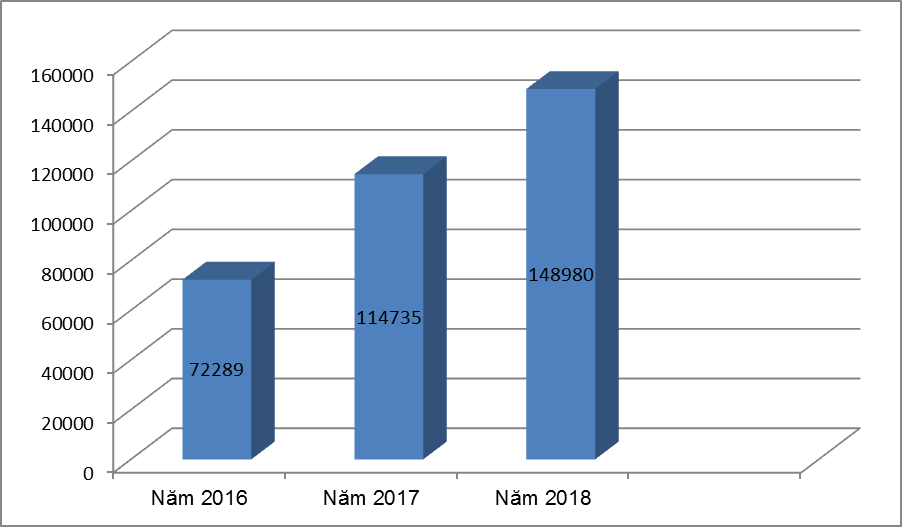
Biểu đồ 2.6. Biểu đồ doanh số thanh toán điện tử qua kênh Agribank Tỉnh Quảng Ngãi
Tuy nhiên, vẫn có một số khách khàng từ bỏ Agribank để qua một số NHTM khác nhưng con số này không đáng kể. Nguyên nhân, không phải do Agribank chi nhánh Tỉnh Quảng Ngãi không chăm sóc tốt khách hàng hay dịch vụ ngân hàng không đáp ứng được nhu cầu khách hàng, mà do những nguyên nhân mang tính khách quan, đặc thù của công việc. ví dụ: Bộ đội phải mở tài khoản và trả lương bên MB Bank.
2.3.2. An toàn và bảo mật trong giao dịch ngân hàng điện tử
Hiện nay, có16 tổ chức cung cấp hơn 2,3 triệu tài khoản ví điện tử. Kế hoạch đến năm 2020, Việt Nam sẽ có 95% các ngân hàng triển khai internet banking, mobile banking và 30% ngân hàng sẽ triển khai ngân hàng số, 100% các siêu thị, trung tâm mua sắm và cơ sở phân phối hiện đại có máy chấp nhận thẻ POS, hơn 300.000 máy POS được lắp đặt,…. Như vậy có thể thấy rằng, định hướng phát triển công nghệ số trong ngành ngân hàng là tất yếu, sự phát triển của công nghệ giúp gia tăng tiện ích với người sử dụng các dịch vụ tài chính nhưng kéo theo đó là những rủi ro ngày càng cao cho các loại hình thanh toán điện tử (TTĐT).
Đáng chú ý, phổ biến nhất là có 2 loại rủi ro chính trong hoạt động TTĐT ở Việt Nam hiện nay đó là: Rủi ro do giả mạo và rủi ro do kỹ thuật.
Tình hình giả mạo diễn ra ngày càng tinh vi và là hoạt động đã có tính tổ chức. Không chỉ có tội phạm ở trong nước mà còn có sự tham gia của các tội phạm nước ngoài. Giả mạo phát sinh tại các đơn vị chấp nhận thẻ (POS) và các đơn vị kinh doanh thương mại điện tử là hai loại rủi ro chính của các ngân hàng và có xu hướng tăng nhanh. Mặc dù số lượng vụ việc giả mạo không tăng nhanh nhưng quy mô của mỗi vụ việc lại ngày càng tăng với số tiền lớn là một rủi ro tiềm ẩn với các ngân hàng.
Thực tế cho thấy thời gian qua hàng loạt chủ thẻ đã bị rút tiền trên tài khoản tại các ngân hàng như Vietcombank, VPBank, DongABank, ANZ… với quy mô ngày càng tăng, trong đó nhiều vụ có giá trị rất lớn đáng kể như vụ rút tiền 200 triệu đồng của khách hàng ở DongABank hay vụ 500 triệu đồng ở ngân hàng Vietcombank.
Bên cạnh đó, môi trường kinh doanh thẻ tại Việt Nam có nhiều yếu tố thuận lợi cho tội phạm. Thị trường thẻ Việt Nam mới hình thành hơn 20 năm nhưng phát triển mạnh, hiện đã phát hành tổng cộng hơn 106 triệu thẻ, với trên 200 thương hiệu thẻ khác nhau. Mạng lưới cung ứng dịch vụ thanh toán được mở rộng với trên 17.300 ATM và hơn 239.000 POS. Trong khi đó, công nghệ hỗ trợ chưa cao, thẻ là lĩnh vực khá mới mẻ với các cơ quan quản lý nhà nước, cơ quan pháp luật nên chưa có đầy đủ các chế tài xử lý. Ý thức phòng tránh giả mạo của người dân và các đơn vị chấp nhận thẻ còn thấp. Nhiều trường hợp các chủ thẻ trong lúc sử dụng các website có thể bấm vào link lạ do dẫn đến việc bị các tin tặc đánh cắp thông tin tài khoản. Hoặc các tin tặc có thể gửi các email lừa đảo có nội dung khẩn cấp như: “Ngân hàng phát hiện thẻ tín dụng của bạn sử dụng nhiều IP khác nhau. Bạn cần cập nhật lại thông tin thẻ, nếu không thẻ của bạn sẽ bị khóa” hoặc “Ai đó đang tìm cách đăng nhập vào tài khoản của bạn tại ngân hàng A, nếu đó không phải là bạn thì đề nghị truy cập vào đường link sau…”. Thông tin này khiến người nhận cảm thấy, lo lắng vì tài khoản của mình đang có vấn đề, do đó thường làm ngay theo hướng dẫn của tin tặc. Bên cạnh đó,sự phối hợp của các ngân hàng trong hoạt động quản lý rủi ro còn hạn chế, chưa quan tâm sát sao đến việc thường xuyên thông tin cập nhật các hình thức lừa đảo đến khách hàng và đưa ra các cảnh báo đề phòng.
Các rủi ro thanh toánđiện tử mà Agribank Tỉnh Quảng Ngãi gặp phải cũng không nằm ngoài 2 loại rủi ro trên. Trong mấy năm gần đây, nhờ có trung tâm ngăn ngừa và xử lí rủi ro cảnh báo những rủi ro kỹ thuật, thẻ có khả năng bị sao chép để chi nhánh chủ động giải quyết kịp thời nên Agribank đã hạn chế rất nhiều rủi ro kỹ thuật.
Tuy nhiên, vẫn có một số trường hợp bị lọt lưới. Những trường hợp này, sau khi nhận được thông báo từ phía khách hàng, Trung tâm xử lí của Agribank sẽ lập tức khóa thẻ của khách hàng và tiến hành kiểm tra thông tin. Nếu thực sự khách hàng bị rủi ro do kỹ thuật, rủi ro thẻ bị sao chép, Agribank sẽ hoàn tiền lại cho khách hàng.
Nếu khách hàng bị rủi ro do nguyên nhân chủ quan, khách hàngđăng nhập, cung cấp thông tin cá nhân trên những trang web lạ, cung cấp mã OTP cho người lạ,.. dẫn đến rủi ro thì ngân hàng sẽ không chịu trách nhiệm.
Trong năm 2018 vừa qua, những rủi ro trong thanh toánđiện tử đối với những khách hàng của Agribank Tỉnh Quảng Ngãi, nguyên nhân chủ yếu là do khách hàngcung cấp thông tin cá nhân trên các trang web lạ, tạo cơ hội cho tin tặc có được thông tin cá nhân của khách hàng. Lợi dụng tâm lí lo lắng, tò mò của khách hàng, giả mạo ngân hàng gọiđiện cho khách hàng yều cầu cung cấp mã OTP,… Hay giả mạo ngân hàng, nhắn tin cho khách hàng, đề nghị khách hàng đặng nhập theo đường link… để nhận tiền từ nước ngoài gửi về. Sau đó lấy tiền trong tài khoản của khách hàng.
Do đó, để đảm bảo an toàn bảo mật thông tin trong thanh toánđiện tử, ngoài ngân hàng, khách hàng cũngđóng vai trò rất quan trọng. Khách hàng phải bảo mật thông tin của chính mình, để tránh kẻ gian lợi dụng.
2.3.3 Mạng lưới phục vụ thanh toán điện tử.
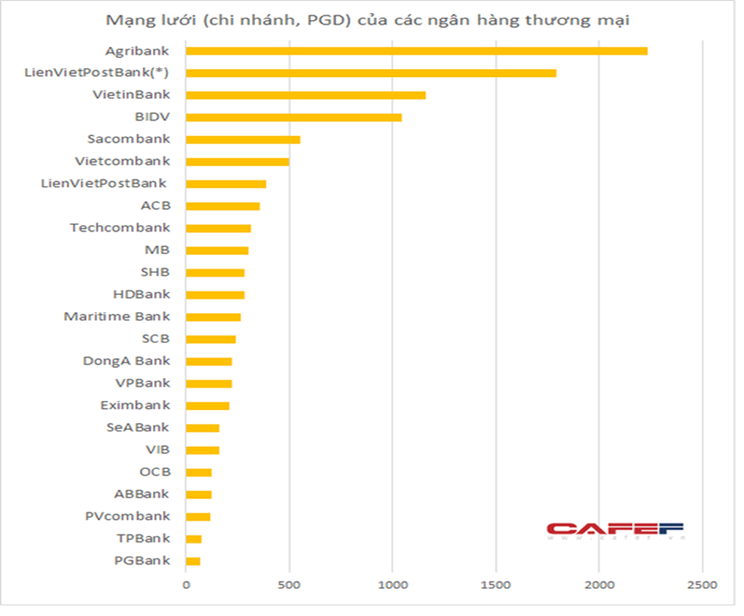
Biểu đồ 2.7. Biểu đồ mạng lưới chi nhánh, PGD của các NHTM
Về mạng lưới phục vụ thanh toán điện tử, Agribank là ngân hàng duy nhất trong hệ thống ngân hàng có mạng lưới bao phủ rộng khắp hết tất cả các quận, huyệntrên cả nước. Đây là mộtưu thế to lớn mà không phải ngân hàng nào cũng đó được. Hiện nay, Agribank Tỉnh Quảng Ngãi đã có 22 máy ATM, đặt tại 11 huyện. Bình quân mỗi huyện sẽ có 2 máy ATM phục vụ. Có 48 đơn vị chấp nhận thẻ, 50 máy POS và 100 đơn vị chập nhận thẻ thanh toán QR code.Với mạng lưới như vậy, khách hàng có thể thuận tiện giao dịch, cấp đổi mã Pin, khiếu nại,..nhất là đối với khách hàng ở miền núi, hải đảo xa xôi, việc thanh toán điện tử cũng trở nên dễ dàng hơn.
2.4. Kết quả, hạn chế và nguyên nhân của hạn chế trong thực hiện dịch vụ điện tử tại Agribank Quảng Ngãi thời gian qua
Thực hiện đề án phát triển sản phẩm dịch vụ giai đoạn 2016 – 2020 góp phần quan trọng vào việc đẩy mạnh phát triển dịch vụ ngân hàng điện tử.
Quảng bá tuyên truyền bằng cách gửi tin nhắn SMS để giới thiệu các sản phẩm dịch vụ, triển khai các chức năng chuyển khoản trên Internet Banking, chuyển khoản liên ngân hàng của ứng dụng Agribank E-mobile Banking cho khách hàng.
Triển khai nhiều sản phẩm dịch vụ với chức năng và tiệních mới: Rút tiền bằng mã tại ATM, dịch vụ thanh toán QR code, Thẻ tín dụng quốc tế JCB, dịch vụ thanh toán trực tuyến Ecommerce qua Internet đối với các thẻ ghi nợ nội địa do Agribank phát hành, dịch vụ Agribank E – mobile Banking quản lý thẻ một chạm với ứng dụng ngân hàng di động, dịch vụ tthu hộ tiền điện, cước viễn thông VNPT, dịch vụ nộp thuế không dùng tiền mặt, dịch vụ thanh toán hóa đơn
Theo thống kê, khách hàng sử dụng dịch vụ E – banking của Agribank Việt nam chi nhánh Quảng Ngãi năm 2018 khoảng 215.343 khách hàng, tăng khoảng 48% so với năm 2017.
Dịch vụ E – Banking ngày càng đa dạng các chức năng tiện ích mới như chuyển khoản liên ngân hàng, tăng tiện ích dịch vụ tài khoản thanh toán, phát triển các kênh phân phối hiện đại, QR Pay, đặt vé máy bay, đặt vé tàu, xe,… ngày càng tiệních, đáp ứng được nhu cầu thiết thực cho khách hàng.
Dịch vụ Interrnet Banking và dịch vụ kết nối thanh toán với khách hàng tuy mới phát triển trong những năm gần đây nhưng đây là sản phẩm dịch vụ vô cùng tiềm năng mà tất cả các ngân hàng đang muốn hướng đến.
2.4.2. Những hạn chế, thách thức
Tuy dịch vụ ngân hàngđiện tử của Agribank Việt Nam chi nhánh Quảng Ngãi cho chiều hướng phát triển nhưng vẫn chưa tương xứng với tiềm năng, chưa khai thác tốt cơ sở khách hàng để thực hiện tư vấn, bán chéo sản phẩm.
– Hạn chế về công tác điều hành:
Ban Lãnh đạo Agribank đã có sự quan tâm đến phát triển các dịch vụ NHĐT nhưng sự phối hợp giữa các bộ phận chưa cụ thể và nhịp nhàng.
Vấn đề quy chế, quy trình còn nhiều điểm chưa đồng bộ gắn kết, tạo luồng quản lý thống nhất.Chưa xây dựng được cơ chế khoán cụ thể hợp lý cho các đơn vị trực thuộc về phát triển các sản phẩm dịch vụ mà Agribank cung cấp. Chưa xác định đúng mức mục tiêu cụ thể về chỉ tiêu phát triển dịch vụ NHĐT cho các Chi nhánh.
– Hạn chế về con người:
Trình độ, kỹ năng khai thác dịch vụ của cán bộ còn hạn chế,thái độ phong cách phục vụ chưa chuyên nghiệp.Vẫn còn quan điểm bó hẹp với sản phẩm dịch vụ truyền thống như nguồn vốn, cho vay, thanh toán…Nhận thứcvề sản phẩm dịch và sự đem lại lợi nhuận từ sản phẩm dịch vụ mới và các sản phẩm bán chéo chưa được nâng lên.
Một số cán bộ chủ chốt chưa được đào tạo chuyên sâu về các sản phẩm dịch nên khó để chỉ đạo điều hành phát triển, triển khai hiệu quả các sản phẩm dịch vụ mới, còn phải kiêm nhiệm nhiều lĩnh vực.
Nhiều Lãnh đạo đơn vị trực thuộc chưa linh hoạt, sáng tạo trong triển khai sản phẩm dịch vụ, mở rộng mạng lưới, nắm bắt, chiếm lĩnh thị trường. Chưa phát huy tối đa lợi thế về khách hàng sẵn có, từ đó tìm kiếm, tiếp thị khách hàng tiềm năng, khách hàng mới.
– Hạn chế về trang thiết bị cho thanh toán:
Trang thiết bị kỹ thuật phục vụ cho hoạt động thanh toán còn nghèo nàn, chưa hiệu quả. Với tổng số 2.100 máy ATM số lượng máy phân bổ chủ yếu ở các thành phố lớn, các khu công nghiệp. Trong khi đó Agribank có tới 2.300 chi nhánh phủ rộng trên khắp cả nước, đây là điểm hạn chế về phạm vi phục vụ khách hàng của Agribank. Chưa chú trọng đầu tư thiết bị chấp nhận thẻ thanh toán EDC/POS ở các điểm chưa được trang bị ATM và những nơi khách hàng có nhu cầu.
– Hạn chế về công nghệ:
Hệ thống CNTT của Agribank chưa đồng bộ. Chưa chủ động được trong công tác phát triển các ứng dụng, phụ thuộc chủ yếu vào nguồn cung ứng sản phẩm dịch vụ từ các công ty bên ngoài hệ thống (công ty nước ngoài, công ty trong nước) dẫn đến khó có thể có sản phẩm dịch vụ (Việt hóa) phù hợp với môi trường, nhận thức, văn hóa… của Việt Nam.Việc phối hợp xây dựng, triển khai quy trình nghiệp vụ, sản phẩm dịch vụ giữa các Ban, Trung tâm thường kéo dài, chồng chéo…
– Hạn chế về Dịch vụ ngân hàng điện tử:
Các sản phẩm ngân hàng điện tử của Agribank còn mang tính chất đơn lẻ và phát triển chưa bài bản, đi sau so với sản phẩm NHĐT của một số ngân hàng khác trên thị trường. Nhiều tiện ích, dịch vụ NHĐT chưa được thử nghiệm đánh giá kỹ càng đã đưa vào khai thác, Việc phát triển dịch vụ chưa nằm trong tổng thể chiến lược tái cơ cấu của Agribank, chưa có những dịch vụ chuyên biệt áp dụng cho nhiều loại đối tượng khách hàng khác nhau.
– Hạn chế về quảng bá dịch vụ:
Việc quảng bá sản phẩm dịch vụ với tần suất còn ít, chưa có các chiến dịch quảng cáo tổng thể và hoạt động quảng cáo còn mang tính sự vụ.
Hoạt động chăm sóc khách hàng còn hạn chế và chưa trở thành chính sách chung. nên khi có một khách hàng cùng sử dụng dịch vụ của nhiều phòng ban khác nhau thì chưa có sự phân công chăm sóc khách hàng giữa các phòng ban một cách rõ ràng.
Trình độ của cán bộ Agribank chưa đồng đều, cán bộ ở các chi nhánh vùng sâu, vùng xa chỉ quan tâm tới các sản phẩm đang trực tiếp kinh doanh (sản phẩm dịch vụ truyền thống như: tín dụng, huy động vốn…) còn việc tiếp cận công nghệ, các sản phẩm dịch vụ mới, quảng bá, hướng dẫn khách hàng còn nhiều hạn chế. Chỉ có cơ chế khuyến khích khách hàng đối với các sản phẩm huy động vốn, trong khi đó nhiều nhóm sản phẩm dịch vụ NHĐT chưa có cơ chế khuyến khích thích hợp.
2.4.3. Nguyên nhân của những hạn chế
Thứ nhất: Tổng thể cơ sở hạ tầng ở nước ta còn yếu kém do chưa có đủ kinh phí để đầu tư, ví dụ như tốc độ đường truyền chưa ổn định, hay bị lỗi kỹ thuật, nghẽn mạng giờ cao điểm… làm giảm chất lượng dịch vụ mặc dù hệ thống mạng hiện tại đã phát triển rất nhiều, nhưng vẫn chưa đủ để các NHTM cung cấp dịch vụ trọn vẹn đến toàn khách hàng. Các NHTM đã có sự liên kết hoạt động thông qua hệ thống thẻ, nhưng đối với các dịch vụ NHĐT như: Internet, Home Banking… sự liên kết này vẫn chưa đủ để tạo thuận lợi tối đa cho khách hàng. Hạ tầng kỹ thuật công nghệ thiếu đồng bộ nên chưa có sự thống nhất từ hội sở chính đến các chi nhánh. Phần mềm và chương trình ứng dụng của các NHTM chưa tương thích nhau, mỗi máy EDC/POS hay ATM nhiều khi chỉ rút được vài ngân hàng hoặc chỉ ngân hàng phát hành mà thôi. Ví dụ thẻ của Agribank chỉ rút tiền được của 3 NHTM lớn là Vietcombank, BIDV, Viettinbank còn các ngân hàng khác là không thực hiện được. Trong khi đó chúng ta có vài hàng chục ngân hàng phát hành thẻ, nhưng thẻ của Agribank khác, Incombank khác, Đông Á khác… Thẻ của ngân hàng nào dùng cho ngân hàng đó, tính kết nối chưa cao.
Thứ hai: Giao dịch ngân hàng điện tử còn phụ thuộc nhiều vào chứng từ lưu trữ truyền thống, chưa thể điện tử hoá mọi chứng từ giao dịch. Việc sử dụng chữ ký điện tử, chứng nhận điện tử vẫn chưa được phổ biến rộng rãi và chưa thể hiện được ưu thế so với chữ ký thông thường. Thiếu những quy định pháp lý cụ thể về thanh toán điện tử, tranh chấp, bảo hiểm rủi ro trong thanh toán điện tử…
Thứ ba: Quản lý rủi ro của các NHTM còn nhiều bất cập, tội phạm trong lĩnh vực thanh toán gia tăng, rủi ro đáng ngại nhất là như tin tặc, để lộ thông tin khách hàng có gây tác hại rất lớn không chỉ đối với ngân hàng mà còn đối với khách hàng, gây mất lòng tin của khách hàng đối với dịch vụ ngân hàng. Các tin tặc thậm chí không nhất thiết phải xâm nhập vào hệ thống nội bộ ăn cắp thông tin, mà còn có những hình thức trá hình khác, gian lận phát sinh chủ yếu liên quan đến gian lận tài khoản thẻ và thẻ giả, tiếp sau là các loại hình khác như thẻ mất cắp, thất lạc… Trong đó, gian lận tài khoản thẻ thường xảy ra với các giao dịch không xuất trình thẻ vẫn chiếm tỷ lệ cao hơn đáng kể so với gian lận thẻ giả. Ngoài ra, còn có một số rủi ro khác gây thiệt hại tài chính khá lớn đối với các ngân hàng như:
– Đập phá máy ATM để lấy tiền.
– Các đơn vị chấp nhận thẻ thông đồng thực hiện các giao dịch gian lận và bỏ trốn sau khi đã thực hiện được tiền tạm ứng của ngân hàng.
Đã xuất hiện hiện tượng chủ thẻ thường xuyên sử dụng thẻ ghi nợ quốc tế để thực hiện các giao dịch rút tiền mặt bằng USD tại Campuchia nhằm trục lợi từ chênh lệch tỷ giá. Bên cạnh đó cũng xuất hiện loại hình giao dịch chuyển tiền từ tài khoản thẻ tín dụng sang tài khoản ảo sau đó chuyển tiền từ tài khoản ảo sang tài khoản ngoại tệ và thực hiện rút ngoại tệ, gây thiệt hại về chênh lệch tỷ giá đối với các ngân hàng.
Thứ tư: tâm lý người Việt Nam có thiên hướng sử dụng tiền mặt, vẫn còn e ngại mức độ bảo mật và an toàn đối với các kênh giao dịch qua hệ thống điện tử. Cả doanh nghiệp lẫn người có nhu cầu thanh toán không dùng tiền mặt còn muốn né tránh sự minh bạch, sự quản lý cuả Nhà nước khi sử dụng dịch vụ NHĐT.
Thứ năm: Quy mô nền kinh tế còn nhỏ, tổng thu nhập quốc dân còn thấp tăng trưởng kinh tế của Việt Nam giai đoạn 2006 – 2012 chủ yếu vẫn là do tăng yếu tố số lượng, theo chiều rộng, trong đó, chủ yếu do tăng vốn đầu tư, xuất khẩu trong khi chất lượng tăng trưởng vẫn thấp. Trong tổng tốc độ tăng trưởng kinh tế 5 năm gần đây cho thấy yếu tố số lượng đóng góp 57,5% – 58%, yếu tố tăng số lượng lao động đóng góp khoảng 20%, cộng hai yếu tố trên đóng góp tới 77,5% – 78%, các yếu tố còn lại chỉ đóng góp khoảng 22,5% – 22%. Hiệu quả đầu tư không cao và có xu hướng giảm dần theo thời gian cùng với quá trình tăng vốn cho công nghiệp hóa và hiện đại hóa. Tỷ lệ nợ công trên GDP còn cao, năm 2010 là 56,7%, 58,7% năm 2011 (theo số liệu của Cục Công sản, Bộ Tài chính).
Thứ sáu: Tỉ trọng các doanh nghiệp vừa và nhỏ trong nền kinh tế cao, theo số liệu thống kê chưa đầy đủ, doanh nghiệp vừa và nhỏ chiếm khoảng 95% tổng số các doanh nghiệp, sử dụng khoảng 50% lực lượng lao động và đóng góp 40% GDP cho nền kinh tế. Tức là số doanh nghiệp vừa và nhỏ chiếm tỉ trọng rất lớn trong nền kinh tế nhưng mức độ đóng góp vào nền kinh tế được 50%. Vì là doanh nghiệp nhỏ nên nguồn lực có hạn, nên việc chú trọng đầu tư khoa học công nghệ là một khó khăn đối với doanh nghiệp vừa và nhỏ. Làm hạn chế sự tiếp cận của người lao động với một nền kinh tế hiện đại. Một ví dụ cụ thể là sự thiếu hiếu biết trong việc sử dụng thẻ thanh toán.
CHƯƠNG 3
GIẢI PHÁP PHÁT TRIỂN NGÂN HÀNG ĐIỆN TỬ TẠI AGRIBANK VIỆT NAM CHI NHÁNH QUẢNG NGÃI
3.1. Định hướng, mục tiêu phát triển ngân hàng điện tử tại Agribank Việt Nam chi nhánh Quảng Ngãi trong giai đoạn 2018 – 2022
Trong bối cảnh nền kinh tế đang bước vào giai đoạn suy thoái và những chỉ đạo cấp bách từ chủ trương của Đảng, Chính phủ, NNNH về vấn đề tái cấu trúc nền kinh tế trong đó trong tâm là tái cấu trúc ngành ngân hàng, đó là cơ sở để Agribank xây dựng và triển khai thực hiện Đề án tái cơ cấu lại tổng thể Agribank giai đoạn 2011-2015 và những năm tiếp theo.
Đề án cơ cấu lại được Agribank coi là nhiệm vụ trọng tâm trong những năm tới nhằm đáp ứng yêu cầu phát triển của Dịch vụ ngân hàng trong hội nhập, đồng thời đây cũng là giai đoạn để Agribank rà soát, củng cố lực lượng nhằm phát huy điểm mạnh, khắc phục điểm yếu, nắm bắt cơ hội, vượt qua thử thách để phát triển. Đích đến của chặng đường là xây dựng Agribank thành ngân hàng hiện đại, hội nhập quốc tế phù hợp với yêu cầu phát triển Dịch vụ ngân hàng và phát triển kinh tế xã hội của cả nước, có khả năng cạnh tranh, giữ vai trò chủ lực trên thị trường tiền tệ, tín dụng nông nghiệp nông thôn, đáp ứng các nhu cầu vốn vay có hiệu quả phục vụ sản xuất nông nghiệp, cung ứng sản phẩm dịch vụ chất lượng cao, kinh doanh tăng trưởng, an toàn, hiệu quả, bền vững.
Tập trung mọi nguồn lực để tăng trưởng thu dịch vụ, góp phần ổn định tài chính, vi nguồn thu từ dịch vụ là nguồn thu ổn định vàít rủi ro hơn nhiều so với nguồn thu từ tín dụng.
Tiếp tục triển khai thực hiện có hiệu quả Đềán phát triển sản phẩm dịch vụ giai đoạn 2018 – 2020. Đảm bảo mục tiêu thu dịch vụ năm 2019 tăng tối thiểu 25% so với năm 2018.
Quan tâm thúc đẩy quảng bá thương hiệu Agribank, hìnhảnh 30 năm Agribank Tỉnh Quảng Ngãi hình thành và phát triển, quảng bá sản phẩm dịch vụ tại cơ sở và trên truyền thông, báo chí, đài truyền thanh địa phương, đài phát thanh truyền hình.
Phối hợp chặt chẽ với cơ quan thông tấn báo chí nhà nước địa phương, đặc biệt là các đơn vị có uy tín, trách nhiệm, có lượng độc giả lớn. Tận dụng lợi thế của mạng xã hội để quảng bá, nắm bắt và xử lý thông tin.
Chú trọng đổi mới tác phong, văn hóa giao dịch của Agribank.
Cơ cấu lại tổ chức bộ máy và mạng lưới, nhân lực: Xây dựng theo mô hình ngân hàng hiện đại và có quy mô lớn, lấy hành khách làm trung tâm, kiểm soát các hoạt động kinh doanh chặt chẽ, tăng khả năng phòng ngừa rủi ro, tối ưu hóa bộ máy, tránh chống chéo và cạnh tranh nội bộ giữa các chi nhánh, phân định rõ nghiệp vụ và quyền hạn phù hợp với CNTT.
Nâng cao hiệu quả quản lý nguồn vốn, cơ cấu lại tín dụng và phát triển các dịch vụ ngân hàng tiện ích: Thực hiện thống nhất và tập trung quản lý nguồn vốn tại Trụ sở chính để nâng cao hiệu quả hoạt động và quản lý rủi ro, quản lý chặt chẽ và xử lý kịp thời các diễn biến của các khoản mục tài sản nợ, tài sản có. Xây dựng công cụ để kiểm soát toàn diện các hoạt động của Chi nhánh, đa dạng hóa sản phẩm huy động phù hợp với điều kiện thị trường, gắn liền với sản phẩm dịch vụ khác.
Mở rộng và nâng cao hiệu quả CNTT: Nâng cấp và hoàn thiện Dịch vụ CNTT là cơ sở cho việc giám sát và nâng cao hiệu quả hoạt động kinh doanh và là nền tảng cho phát triển các dịch vụ mới, giảm thiểu chi phí, thời gian, nhân lực trong vận hành và hỗ trợ xử lý vướng mắc về kỹ thuật và nghiệp vụ của Dịch vụ. Tuy nhiên nếu không cải tiến về mô hình xử lý, quản lý và công nghệ của các Dịch vụ thanh toán hiện tại thì vẫn mất thời gian trong việc phát triển các chức năng mới theo yêu cầu của nghiệp vụ một cách không đồng bộ, triệt để nhất là việc xử lý và quản lý chức năng nghiệp vụ về chia sẻ phí, về yêu cầu thanh toán mọi nơi, mọi lúc…
Phát triển thương hiệu và nâng cao khả năng cạnh tranh: Xây dựng và định vị thương hiệu, văn hóa doanh nghiệp, nhận diện, quản bá và bảo vệ thương hiệu nhăm tăng khả năng cạnh tranh ở thị trường tài chính, tiền tệ trong nước và khu vực.
Phát triển sản phẩm dịch vụ NHĐT: Đa dạng hóa và nâng cao chất lượng sản phẩm dịch vụ, mở rộng tiện ích nhằm khai thác tối ưu các sản phẩm dịch vụ NHĐT sẵn có. Phấn đấu doanh thu dịch vụ tăng trưởng tối thiểu 20% so với năm 2018. Tập trung vào phát triển từng modul theo các giai đoạn, đặc biệt cho giai đoạn 2 năm tới đây, khi nền kinh tế trong nước và thế giới đang trong giai đoạn phát triển mạnh mẽ thì phát triển dịch vụ ngân hàng điện tử là hết sức cần thiết, đặc biệt là các dịch vụ Internet banking, Mobile – Banking,…..
Phát huy lợi thế về mạng lưới, đa dạng hoá, cung cấp sản phẩm dịch vụ ngân hàng bán lẻ với chất lượng cao dựa trên nền tảng công nghệ thông tin hiện đại, đáp ứng nhu cầu ngày càng đa dạng của khách hàng nhằm tăng thu dịch vụ, phấn đấu nâng cao tỷ trọng thu dịch vụ trong cơ cấu thu nhập.
Tích cực phát triển các sản phẩm dịch vụ mới, các giải pháp thanh toán hiện đại. Nghiên cứu, triển khai các sản phẩm dịch vụ, tiện ích hiện đại phù hợp với xu thế của thị trường và cách mạng công nghệ 4.0 ( trí tuệ nhân tạo, big data, Block chain,…), chuyển đổi ngân hàng số để nghiên cứu triển khai các dịch vụ ngân hàng thông minh. Chú trọng phát triển và mở rộng tiện ích sản phẩm dịch vụ cung ứng trên kênh phân phối hiện đại, tích hợp ứng dụng thanh toán hiện đại và nâng cao tính bảo mật.
Hoàn thiện các sản phẩm dịch vụ hiện có, tạo sự liên kết chặt chẽ trong chuỗi cung ứng sản phẩm dịch vụ ngân hàng, góp phần thực hiện tốt chủ trương của Chính phủ và NHNN về thanh toán không dùng tiền mặt. Kết hợp chặt chẽ giữa cấp tín dụng và cung ứng ản phẩm dịch vụ ngân hàng theo chuỗi đối với nhóm khách hàng tiềm năng, hiệu quả. Xây dựng các sản phẩm, gói sản phẩm đặc thù đối với vùng/khu vực, gói sản phẩm dành cho tập đoàn, tổng công ty, hoặc dành cho nhân viên/khách hàng của tập đoàn, tổng công ty là đối tác của Agribank.
Mở rộng cơ sở khách hàng có tài khoản thanh toán tại Agribank, phát triển các giao dịch thanh toán điện tử. Tập trung phát triển khách hàng mở tài khoản thanh toán mới. Triển khai chương trình phát triển khách hàng mở mới tài khoản thanh toán tại khu vực nông thôn, khách hàng cá nhân, hộ gia đình, doanh nghiệp vừa và nhỏ, hộ sản xuất. Chú trọng phát triển dịch vụ bán lẻ gắn với cho vay nông nghiệp, nông thôn cho nhóm khách hàng hộ sản xuất, cung cấp các dịch vụ thanh toán, dịch vụ ngân hàng bán lẻ với nhóm khách hàng là doanh nghiệp vừa và nhỏ.
Nâng cao chất lượng dịch vụ, hoàn thiện hoạt động cung cấp dịch vụ trên kênh truyền thống, chuẩn hoá các dịch vụ trên kênh hiện đại, nâng tỷ lệ giao dịch trực tuyến để giảm giao dịch tại quầy. Phát triển kênh giao dịch mới như tổ giao dịch ngân hàng lưu động, đại lý uỷ thác là các tổ chức, doanh nghiệp, tổ vay vốn, tổ liên kết. Nâng cao hiệu quả công tác bán hàng và marketing chuyên nghiệp. Trang bị phương tiện và chương trình hỗ trợ cho cán bộ bán hàng.
Triển khai các chương trình marketing, quảng bá sản phẩm dịch vụ có sức lan toả mạnh mẽ, thu hút khách hàng sử dụng sản phẩm dịch vụ của Agribank đồng thời trở thành công cụ hữu hiệu khuếch chương, quảng bá sản phẩm dịch vụ và thương hiệu Agribank.
3.2. Một số giải pháp phát triển ngân hàng điện tử tai Agribank Việt Nam chi nhánh Quảng Ngãi
3.2.1. Giải pháp về phát triển sản phẩm dịch vụ
Nghiên cứu và triển khai mở rộng, gia tăng tiên ích mới trên kênh Mobile Banking: Phát triển dịch vụ thanh toán hóa đơn; Thanh toán thương mại điện tử trên điện thoại di động; Bổ sung tiện ích trên kênh Agribank E – Mobile Banking;
Mở rộng triển khai các sản phẩm huy động vốn tự động trên E Banking;
Mở rộng các chức năng, tiện ích của dịch vụ Agribank E- Mobile Banking đối với khách hàng doanh nghiệp, chức năng chuyển, nhận tiền bằng chứng minh nhân dân trên hệ thống Agribank E Mobile Banking, chức năng mới đối với dịch vụ Agribank M-plus.
Phát triển các chức năng, tiện ích mới: phát triển giao diện mới đối với dịch vụ E-Mobile Banking. Triển khai phương thức bảo mật mới dịch vụ E Mobile Banking. Đăng ký và quản lý hạn mức giao dịch đặc biệt trên Internet Banking. Mở rộng chức năng đăng ký nhiều nơi dịch vụ E – Banking; Chức năng truy vấn chi tiết thông tin hợp đồng tiền gửi, tài khoản tiền gửi cá nhân trên Internet Banking, bổ sung tiện ích, tăng hạn mức giao dịch đối với các giao dịch chuyển khoản, bổ sung các chức năng thanh toán; triển khai việc mở tài khoản tiền gửi thanh toán online; chuyển khoản liên ngân hàng…)
Triển khai các dịch vụ thu hộ, liên kết các ví điện tử, bổ sung các chức năng chuyển khoản, thanh toán hoá đơn,… trên các ví điện tử; chuyển tiền qua chứng minh nhân dân trên E- Mobile Banking, chuyển khoản liên ngân hàng 24/7 trên Internet Banking, đẩy mạnh thanh toán trực tuyến giữa Agribank và các đơn vị đối tác.
Khai thác dịch vụ thu hộ học phí, gạch nợ qua Billpayment trên tất cả các kênh thanh toán.
Nghiên cứu triển khai các gói sản phẩm có tính liên kết với nhau, hoàn thiện gói sản phẩm hỗ trợ thanh toán; Triển khai mở rộng sản phẩm kết hợp cho vay tín chấp – bảo an tín dụng để phát triển dịch vụ liên kết ngân hàng – bảo hiểm.
Xây dựng, ban hành hợp nhất văn bản quy định hạn mức dịch vụ ngân hàng điện tử, đồng thời ban hành hướng dẫn sử dụng dịch vụ ngân hàng điện tử cho khách hàng.
3.2.2. Giải pháp về phát triển khách hàng, bán chéo sản phẩm
– Phân khúc khách hàng để ban hành chính sách, gói SPDV đồng bộ về lãi tiền gửi, tiền vay, phí và sản phẩm bán chéo phù hợp từng nhóm khách hàng.
– Phát huy lợi thế mạng lưới, mở rộng thu hút khách hàng mở tài khoản và sử dụng dịch vụ, tư vấn khách hàng sử dụng dịch vụ theo các nhóm dịch vụ mở tài khoản tiền gửi thanh toán, thẻ Ebanking, thanh toán hóa đơn và dịch vụ khác. Phát triển dịch vụ đi kèm với phát triển tín dụng, huy động vốn đặc biệt là các khu vực nông nghiệp, nông thôn, khách hàng hộ gia đình, cá nhân. Tăng tỷ lệ khách hàng doanh nghiệp vay vốn sử dụng các dịch vụ ngân hàng điện từ của Agribank.
– Áp dụng các cơ chế ưu đãi, khuyến khích dành cho khách hàng khu vực nông nghiệp, nông thôn như: chính sách cho vay thấu chi tài khoản phát hành thẻ linbh hoạt, phù hợp, ưu đãi phí khi sử dụng các dịch E-Banking,…
– Xây dựng chính sách chăm sóc từng đối tượng khách hàng riêng biệt. Triển khai các chương trình khuyến mại theo phân khúc khách hàng, chương trình thúc đẩy khách hàng.
3.2.3. Giải pháp về phí dịch vụ
Rà soát lại tất các danh mục phí dịch vụ, đề xuất ban hành bổ sung, điều chỉnh biểu phí cho phù hợp, đảm bảo cạnh tranh, mang lại hiệu quả tài chính cho Agribank, rà soát lại các khoản phí chưa thu, thu thấp hơn so với các NHTM khác, hoặc thu chưa hợp lý, đặc biệt các khoản phí dịch vụ E – Banking, thanh toán trong nước,…
Nghiên cứu xây dựng chính sách ưu đãi đồng bộ về lãi suất, tiền vay, phí thanh toán, phí dịch vụ và các chính sách khác … đối với từng đối tượng khách hàng để tạo điều kiện chủ động cho chi nhánh.
Rà soát các khoản thu phí dịch vụ đảm bảo phương pháp tính thu dịch vụ phản ánh đầy đủ bản chất thu phí dịch vụ tại chi nhánh, phù hợp với chuẩn mực kế toán.
a) Quảng bá, tiếp thị và truyền thông:
– Chủ động triển khai hoạt động quảng bá tiếp thị, truyền thông có trọng điểm, lựa chọn hình thức quảng bá, tiếp thị sản phẩm dịch vụ Agribank theo gói sản phẩm dịch vụ phù hợp với nhóm khách hàng mục tiêu.
– Tiếp thị quảng bá sản phẩm dịch vụ hướng tới mục tiêu đưa Agribank trở thành ngân hàng dẫn đầu về sản phẩm dịch vụ và năng lực phục vụ khách hàng của Agribank.
– Thực hiện tốt công tác truyền thông, phổ biến giới thiệu các sản phẩm dịch vụ, quy trình thủ tục của Agribank để khách hàng hiểu rõ sản phẩm dịch vụ trước khi sử dụng và đảm an toàn tài sản của khách hàng; chủ đông tư vấn, cảnh báo cho khách hàng về các thủ đoạn lừa đảo, gian lận trong dịch vụ,… Lựa chon các sản phẩm dịch vụ lợi thế của Agibank như: Mở tài khoản, Agribank E-Mobile Banking, sản phẩm thanh toán trong nước để tập trung ưu tiên quảng bá. Lựa chọn sản xuất TVC quảng bá về sản phẩm dịch vụ lợi thế của Agribank. Đồng thời dần thay thế phát phim thương hiệu Agribank bằng phim quảng bá sản phẩm dịch vụ Agribank E-Mobile Banking tại các chương trình, sự kiện phù hợp mà Agribank tham gia quảng bá thương hiệu.
– Gia tăng tần suất truyền thông quảng bá trên các phương tiện thông tin đại chúng, ưu tiên báo hình, báo mạng, tuyền thông số. Quảng bá mô hình điểm giao dịch lưu động bằng ô tô chuyên dùng, autobank,… Xây dựng đội ngũ cán bộ nhân viên Agribank là kênh tiếp thị quảng bá sản phẩm dịch vụ hiệu quả và có sức lan toả mạnh mẽ. Chủ động phối hợp với các tổ chức đoàn thể, hiệp hội quảng bá, tư vấn, giới thiệu sản phẩm dịch vụ đến khách hàng.
b) Về chương trình marketing sản phẩm dịch vụ:
– Ưu tiên ngân sách và xây dựng các chương trình tiếp thị, truyền thông đồng bộ để hỗ trợ chi nhánh tăng số lượng khách hàng mới, khuyến khích khách hàng sử dụng thẻ, tăng nguồn tiền gửi không kỳ hạn phát hành thẻ nguồn thu phí dịch vụ.
– Xây dựng chương trình khuyến mãi, chính sách marketing tập trung vào các chương trình quảng bá tiếp thị theo hướng: Xây dựng chương trình khuyến mại dịch vụ trên toàn hệ thống được tổ chức theo định kỳ; Tập trung vào tiếp thị khách hàng mở tài khoản thanh toán và sử dụng dịch vụ Agribank; Tiếp thị sản phẩm dịch vụ gắn với thương hiệu Agribank.
– Xây dựng kế hoạch các chương trình khuyến mại sản phẩm dịch vụ nhân các ngày kỷ niệm trong năm.
– Thực hiện marketing sản phẩm dịch vụ quy mô toàn hệ thống. Khai thác hiệu quả kênh quảng bá sản phẩm dịch vụ thông qua đội ngũ cán bộ nhân viên Agribank trên toàn hệ thống giới thiệu người thân, khách hàng sử dụng sản phẩm dịch vụ. Triển khai các hình thức marketing trực tiếp ( gửi thư, tờ rơi đến khách hàng, tư vấn trực tiếp, tổ chức các hội nghị khách hàng,…), thông qua hoạt động xã hội giới thiệu sản phẩm dịch vụ Agriabnk tới khách hàng và cộng đồng. Thực hiện một số chương trình Marketing bằng nguồn kinh phí của Agribank và đối tác để khuyến khích khách hàng mở TKTT, sử dụng các dịch vụ: E-Banking, phát hành thẻ, chi trả lương qua tài khoản, ….
3.2.5. Giải pháp đảm bảo an toàn và bảo mật trong giao dịch ngân hàng điện tử
a) Giải pháp kiểm tra, phòng ngừa rủi ro hoạt động sản phẩm dịch vụ
Về phía ngân hàng
Các Ban/Trung tâm theo nhóm sản phẩm dịch vụ quản lý chủ động đánh giá, phân loại và xây dựng phương án phòng ngừa rủi ro trong hoạt động sản phẩm dịch vụ. Phối hợp chặt chẽ với đối tác, các đơn vị trong xử lý các sự cố trong lĩnh vực sản phẩm dịch vụ. Tập huấn cách xử lý các tình huống phát sinh cụ thể, nhận định và phòng tránh rủi ro trong hoạt động sản phẩm dịch vụ.
Các Ban/Trung tâm thực hiện kiểm tra công tác phát triển sản phẩm dịch vụ tại chi nhánh, triển khai sản phẩm dịch vụ mới, công tác bán hàng, tác phong giao dịch, giải quyết khiếu nại khách hàng. Kiểm tra, giám sát tình hình thực hiện kế hoạch, tuân thủ quy trình nghiệp vụ theo công tác kiểm tra chuyên đề định kỳ hàng năm. Trung tâm thẻ chú trọng công tác phòng ngừa rủi ro, gian lận giả mạo thẻ ( cơ chế giám sát, cảnh báo rủi ro, giải pháp camera giám sát tích hợp hệ thống báo động…).
Đối với giao dịch thẻ của khách hàng, để bảo mật an toàn, Agribank chi nhánh Quảng Ngãi đã và đang áp dụng các biện pháp giám sát chặt chẽ các giao dịch của chủ thẻ, để kịp thời phát hiện, ngăn chặn và cảnh báo tới chủ thẻ đối với các giao dịch bất thường.Với những thẻ có nguy cơ cao, liên hệ trực tiếp với từng chủ thẻ, để chủ động khóa tính năng thanh toán online.
Về phía khách hàng
Khách hàng cũng giữ vai trò đặc biệt quan trọng trong việc đảm bảo an toàn giao dịch ngân hàng, trong hoạt động bảo mật thông tin tài khoản và thẻ khách hàng. Thường xuyên khuyến cáo khách hàng nâng cao ý thức bảo mật thông tin giao dịch cùng ngân hàng, bằng cách ghi nhớ và thực hiện những lưu ý như: Tạo thói quen thay đổi mật khẩu Internet Banking thường xuyên; không dùng tính năng ghi nhớ mật khẩu tại các trình duyệt; Không truy cập các website lạ; không click vào đường link lạ được gửi qua tin nhắn, qua thư điện tử không rõ nguồn gốc, qua mạng xã hội…
b) Nâng cấp hệ thống công nghệ thông tin đảm bảo an toàn và bảo mật trong giao dịch điện tử:
Để nâng cao chất lượng dịch vụ ngân hàng điện tử trước hết phải xây dựng một chiến lược công nghệ thông tin làm nền tảng nhằm thực hiện chiến lược tổng thể có tính đến nội lực của ngân hàng. Ngày nay, tuy chất lượng đường truyền tốc độ cao tương đối ổn định, nhưng với nhu cầu sử dụng các dịch vụ ngân hàng điện tử khá mạnh mẽ, hệ thống vẫn thường xuyên bị lỗi và trì trệ. Do đó, cần đầu tư có chọn lựa và đổi mới công nghệ theo sự phát triển của thời đại. Cần nâng cấp cải thiện khả năng xử lý của Dịch vụ, băng thông đường truyền cần được nâng cấp, cải thiện , đảm bảo Dịch vụ luôn hoạt động ổn định và có dự phòng, giúp nâng cao hiệu suất và hiệu quả làm việc. Đẩy mạnh việc hoàn thiện CNTT nhằm gia tăng các dịch vụ, tiện ích NHĐT cho các kênh phân phối hiện đại, tăng khả năng cạnh tranh về công nghệ đối với các NHTM khác như: phát hành thẻ chip theo chuẩn EMV, Chi trả kiều hối trên Mobile Banking… Xây dựng ứng dụng quản lý để đánh giá hiệu quả của từng nhóm sản phẩm dịch vụ và từng khách hàng. Phát triển Dịch vụ ứng dụng Data Warehouse nhằm đáp ứng nhu cầu khai thác thông tin, giúp phân tích dữ liệu, xây dựng báo cáo phục vụ công tác quản lý và chăm sóc khách hàng. Đầu tư trang thiết bị chấp nhận thẻ EDC/POS cho các điểm không có máy ATM và các Điểm của khách hàng có lưu lượng giao dịch cao.
Đầu tư, nâng cấp thay thế hệ thống CNTT đảm bảo vận hành thông suốt, ổn định, đáp ứng yêu cầu quản lý, phát triển sản phẩm dịch vụ, khách hàng, số lượng tài khoản và giao dịch. Đẩy nhanh tiến độ triển khai, sớm hoàn thành các dự án CNTT hỗ trợ triển khai phát triển sản phẩm dịch vụ như dự án E – Banking, quản lý quan hệ khách hàng (CRM), giải pháp kho dữ liệu, giải pháp thanh toán tích hợp IPS,…
Nâng cao năng lực hệ thống hoặc phân luồng giao dịch để đảm bảo giao dịch an toàn, đáp ứng tăng trưởng bùng nổ các giao dịch qua mobile banking, internet banking. Nâng cấp module và các hệ thống Billpayment, Internet Banking, E-Mobile Banking để tăng cường năng lực xử lý các giao dịch trên hệ thống này.
Phải luôn chủ động đầu tư, rà soát và nâng cấp hệ thống thông tin nhằm tăng tiêu chuẩn bảo mật tài khoản và thẻ, đồng thời, nâng cao kỹ năng đội ngũ cán bộ nhân viên, nhằm phục vụ khách hàng tốt hơn. Đảm bảo an toàn tối đa cho khách hàng nhưng không làm giảm đi sự tiện lợi trong giao dịch tài khoản và thẻ của khách hàng, luôn đặt an ninh thông tin, bảo mật thông tin khách hàng lên làm ưu tiên hàng đầu.
Hỗ trợ phân loại cơ sở khách hàng để xây dựng các chương trình chăm sóc khách hàng VIP. Phối hợp với các đơn vị phụ trách theo các mảng nghiệp vụ thực hiện nâng cấp, mở rộng các tiện ích dịch vụ trên các hệ thống.
3.2.6. Giải pháp về mạng lưới phục vụ thanh toán:
– Đối với kênh ATM, EDC/POS: Nghiên cứu phát triển các chức năng tiện ích, sản phẩm mới, dịch vụ gia tăng cho sản phẩm thẻ. Tiếp tục phát triển mạng lưới Đơn vị chấp nhận thẻ, phải kèm với định hướng ưu tiên sử dụng thẻ nội địa để thanh toán. Nâng cao chất lượng, hiệu quả triển khai mạng lưới CDM, góp phần giảm áp lực giao dịch tại quầy giao dịch. Giám sát chặt chẽ hiệu quả hoạt động mạng lưới POS, tiếp tục duy trì và đảm bảo có lãi trong kinh doanh POS.
– Đối với các kênh Internet Banking: Tăng cường năng lực xử lý của hệ thống, nghiên cứu phát triển mở rộng các tiện ích dịch vụ trên kênh Internet Banking để thu hút khách hàng sử dụng
– Đối với kênh Mobile Banking: Phát triển mở rộng các dịch vụ thanh toán hoá đơn, thương mại điện tử trên các ứng dụng đang triển khai với các đối tác trung gian thanh toán; Phối hợp với đối tác nghiên cứu và triển khai ứng dụng thanh toán thương mại điện tử.
– Đối với kênh ngân hàng lưu động: Triển khai các sản phẩm dịch vụ phù hợp với phân khúc thị trường và nhóm khách hàng, yếu tố đặc trưng vùng miền của kênh phân phối này. Triển khai hiệu quả các sản phẩm đặc thù của Agribank qua kênh phân phối ngân hàng lưu động.
– Đối với kênh chi nhánh, phòng giao dịch: Đổi mới phong cách phục vụ theo hướng chuyên nghiệp, cạnh tranh thu hút khách hàng. Mở rộng, phát triển đa dạng hóa sản phẩm dịch vụ phân phối qua hệ thống phòng giao dịch.
3.2.7. Nâng cao trình độ quản lý và năng lực nghiệp vụ nhân viên ngân hàng
Thực hiện cẩm nang nhậnđiện thương hiệu mới, làm tốt công tác tiếp thị , truyền thông, quảng cáo, giới thiệu thương hiệu, hìnhảnh và văn hóa Agribank đến cán bộ viên chức và khách hàng. Thông qua hệ thống đài phát thanh truyên hình, Báo chí, băng rôn quảng cáo trong tỉnh và tin nhắn SMS thương hiệu “AGRIBANK” để tuyên truyền và giới thiệu các sản phẩm dịch vụ của Agribank đến khách hàng.
Thường xuyên viết bài và đưa hình ảnh lên Website Agribank, Fanpage của chi nhánh về các hoạt động của chi nhánh, quảng bá hìnhảnh thương hiệu Agribank găn với cộng đồng.
Thực hiện chăm sóc khách hàng như tặng quà, tặng hoa, tham gia tài trợ, giao lưu và trực tiếp đến thăm hỏi, chúc mừng nhân dịp các ngày lễ, tết và sinh nhật của các khách thân thiết, làmtăng thêm sự thân mật, gắn bó và tin tưởng của khách hàng và Agribank.
Giải pháp tiếp theo là nâng cao trình độ cán bộ ngân hàng về tất cả các nghiệp vụ, kỹ năng giao tiếp, Kỹ năng tiếp thị, bán hàng, văn hóa Agribank, khuyến khích học hỏi, đối với những bộ phận trực tiếp thực hiện các giao dịch về ngân hàng điện tử phải lên chương trình đào tạo và trang bị cho họ những kiến thức về dịch vụ ngân hàng điện tử, để mỗi cán bộ có thể trở thành một tư vấn viên cho khách hàng mọi lúc, mọi nơi. Hơn nữa, phải rõ những kiến thức về ngân hàng điện tử thì việc xử lý tình huống mới nhanh chóng, giảm thiểu rủi ro, việc giải đáp, tư vấn cho khách hàng mới thông suốt, tạo được lòng tin nơi khách hàng.
3.3. Một số kiến nghị nhằm thúc đẩy phát triển dịch vụ ngân hàng điện tử tại Agribank Việt Nam chi nhánh Quảng Ngãi
3.3.1. Kiến nghị về chính sách nhà nước
3.3.2. Kiến nghị đối với ngành
Dịch vụ NHĐT thực sự là một cuộc cách mạng về công nghệ và nghiệp vụ ngân hàng. Nếu trước kia công nghệ thông tin hỗ trợ hoạt động kinh doanh ngân hàng thì ngày nay NHĐT đã thay đổi phương thức kinh doanh ngân hàng cũng như mang lại lợi ích cao hơn cho khách hàng. NHĐT trở thành xu hướng phát triển tất yếu, nâng cao hiệu quả kinh doanh, tăng cường khả năng cạnh tranh và phát triển bền vững. Là chiếc cầu nối cho hội nhập của nền kinh tế trong nước với nền kinh tế quốc tế. Chính vì nhận thức được các yếu tố đó mà các NHTM hiện nay đã đặt trọng tâm cho sự phát triển dịch vụ NHĐT.
Tuy mới phát triển trong những năm gần đây ở các NHTM Việt Nam, nhưng dịch vụ NHĐT dẫ trở thành kênh thanh toán phổ biến, mang lại những lợi ích đáng kể về cải thiện khả năng thanh toán trong thị trường tài chính, đóng góp quan trọng vào việc giảm chi phí dịch vụ cho cả ngân hàng và khách hàng, tiết kiệm thời gian đi lại, giảm tối đa thủ tục giấy tờ mà các giao dịch vẫn được thực hiện an toàn và chính xác. Giúp nhà nước xác định chính xác lượng tiền lưu hành trong dân cũng như thực hiện mục tiêu phát triển các hình thức thanh toán không dùng tiền mặt.
Trong khuôn khổ một luận văn Thạc sỹ Quản trị kinh doanh, đề tài “Giải pháp phát triển dịch vụ ngân hàng điện tử tại Agribank Việt Nam chi nhánh Quảng Ngãi” đã tập trung làm rõ những nội dung sau:
– Một là, hệ thống hoá những vấn đề lý luận cơ bản về dịch vụ NHĐT của các NHTM, quá trình phát triển của dịch vụ NHĐT trên thế giới và ở Việt nam. từ những kinh nghiệm đó đúc kết những bài học cho Việt nam.
– Hai là, phân tích đánh giá thực trạng dịch vụ NHĐT tại Agribank Việt Nam chi nhánh Quảng Ngãi, những kết quả đạt được và những hạn chế, thuận lợi và khó khăn cho phát triển dịch vụ NHĐT mà Agribank chi nhánh Quảng Ngãi phải đối mặt.
– Ba là, trên cơ sở thực trạng quá trình phát triển dịch vụ NHĐT tại Agribank Việt Nam chi nhánh Quảng Ngãi, luận văn đề xuất giải pháp phát triển những dịch vụ mới và hoàn thiện những dịch vụ hiện có, cùng với kiến nghị đến các cơ quan nhà nước, đến hệ thốngAgribank.
Mặc dù đề tài đã đề cập đến vấn đề lý luận và thực tiễn cũng như giải pháp phát triển dịch vụ NHĐT, nhưng đề tài cũng chỉ dừng lại ở việc nghiên cứu các sản phẩm dịch vụ NHĐT có thể ứng dụng trong điều kiện hiện có của Agribank Việt Nam chi nhánh Quảng Ngãi, những vấn đề khác không đề cập đến cần có một công trình khoa học tiếp theo mới giải quyết được./.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\LUAN VAN DUY TAN\LUAN VAN DUY TAN\LE THI HONG DIEM\New folder


