
Phát triển dịch vụ E-Moblie Banking tại Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam Chi nhánh tỉnh Kon Tum
Dịch vụ E-Mobile Banking của Agribank tuy mới được triển khai nhưng rất hiện đại, đa dạng và vô cùng tiện ích. Với phương châm “Ngân hàng trong tay bạn” dịch vụ đã gặt hái được nhiều thành công và nhận được sự ghi nhận của khách hàng trong thời gian vừa qua.
Tuy nhiên do mới được triển khai nên chính sách marketing đối với dịch vụ E-Mobile Banking tại Agribank CN tỉnh Kon Tum chưa triệt để và đồng bộ với sự phát triển không ngừng của Khoa học công nghệ và nhu cầu xã hội yêu cầu sự phát triển hơn nữa của các dịch vụ ngân hàng điện tử. Vì vậy,việc tìm ra các biện pháp phát triển dịch vụ E-Mobile Banking giúp Agribank khẳng định thương hiệu là cần thiết. Xuất phát từ lý luận và thực tiễn nêu trên, tôi chọn đề tài “Phát triển dịch vụ E-Moblie Banking tại Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam, Chi nhánh tỉnh Kon Tum” làm đề tài nghiên cứu cho luận văn Thạc sĩ.
– Hệ thống hóa, phân tích, tổng hợp các vấn đề lý luận cơ bản về hoạt động marketing dịch vụ E-Moblie Banking.
– Nghiên cứu thực trạng về hoạt động marketing dịch vụ E-Moblie Banking tại Agribank CN tỉnh Kon Tum trong thời gian qua.
– Đề xuất một số giải pháp nhằm marketing dịch vụ E-Moblie Banking tại Agribank CN tỉnh Kon Tum.
Đối tượng và phạm vi nghiên cứu
– Đối tượng nghiên cứu: Lý luận và thực tiễn về hoạt động marketing dịch vụ.
+ Phạm vi không gian nghiên cứu: Nội dung nghiên cứu tại Agribank CN tỉnh Kon Tum.
+Thời gian nghiên cứu: Nghiên cứu trong khoảng thời gian 2015 – 2017
- Phương pháp thống kê, mô tả.
- Thu thập số liệu sơ cấp, số liệu thứ cấp để thu thập thông tin và các phương pháp thống kê, kinh tế lượng để xử lý.
- Phương pháp so sánh, phân tích.
- Khảo sát thực tế, phỏng vấn trực tiếp khách hàng
Ý nghĩa khoa học và thực tiễn của đề tài
Về mặt lý luận: Sử dụng các lý luận khoa học quản trị kinh doanh và các định hướng chiến lược hoạt động marketing dịch vụ làm cơ sở.
Về mặt thực tiễn: Dánh giá được thực trạng hoạt động marketing dịch vụ E-Mobile Banking tại Agribank CN tỉnh Kon Tum ở 2 góc độ: phía Nhà cung ứng dịch vụ và phía người sử dụng.
Bố cục đề tài
Đề tài nghiên cứu được trình bày thành ba phần:
Chương 1: Cơ sở lý luận về dịch vụ vàmarketing dịch vụ.
Chương 2: Thực trạngphát triển dịch vụ E-Mobile Bankingtại Agribank Chi nhánh tỉnh Kon Tum.
Chương 3: Giải pháp marketing cho dịch vụ E-Mobile Banking tại Agribank Chi nhánh tỉnh Kon Tum.
CƠ SỞ LÝ LUẬN VỀ DỊCH VỤ VÀPHÁT TRIỂN DỊCH VỤ
1.1. KHÁI QUÁT CHUNG VỀ DỊCH VỤ
Do tính chất phức tạp, đa dạng và vô hình của dịch vụ nên hiện nay các nhà nghiên cứu vẫn chưa đưa ra được một định nghĩa thống nhất về dịch vụ. Bởi dịch vụ là một ngành vô cùng đặc biệt khi sản phẩm mà nó tạo ra mang tính vô hình và phi vật chất.
Như vậy có thể thấy dịch vụ là hoạt động sáng tạo của con người, là hoạt động có tính đặc thù riêng của con người trong xã hội phát triển, có sự cạnh tranh cao, có yếu tố bùng phát về công nghệ, minh bạch về pháp luật, minh bạch chính sách của chính quyền
a. Tính vô hình
b. Tính không thể tách rời
c. Tính đa dạng và không ổn định về chất lượng
d. Tính không lưu giữ được
Marketing dịch vụ là sự phát triển lý thuyết chung của Marketing vào lĩnh vực dịch vụ.
Marketing ngân hàng là một hệ thống các biện pháp tổ chức quản lý một cách khoa học, tiến bộ để thông qua quá trình tìm hiểu khách hàng, lựa chọn các phân khúc khách hàng mục tiêu nhằm đưa đến các giải pháp đồng bộ về Marketing.
Vai trò của marketing ngân hàng
+Thứ nhất: Phải xác định được loại sản phẩm dịch vụ mà ngân hàng cần cung ứng ra thị trường
+ Thứ hai: : Giải quyết hài hoà mối quan hệ lợi ích giữa khách hàng, nhân viên và chủ ngân hàng.
+Thứ ba: Tổ chức tốt quá trình cung ứng sản phẩm dịch vụ và hoàn thiện mối quan hệ trao đổi giữa khách hàng và ngân hàng trên thị trường.
Chức năng của marketing ngân hàng
– Marketing trở thành cầu nối gắn kết hoạt động của ngân hàng với thị trường.
– Marketing góp phần tạo vị thế cạnh tranh của ngân hàng.
Sự cần thiết của marketing trong lĩnh vực ngân hàng
1.2. NỘI DUNG CHỦ YẾU CỦA PHÁT TRIỂN DỊCH VỤ
1.2.2. Phân đoạn thị trường, lựa chọn thị trường mục tiêu
Phân đoạn thị trường là việc chia nhỏ một thị trường không đồng nhất thành nhiều thị trường nhỏ hơn và thuần nhất hơn nhằm thỏa mãn tốt nhất các khách hàng có những thuộc tính tiêu dùng và nhu cầu khác nhau.
b. Lựa chọn thị trường mục tiêu
1.2.3. Định vị cho sản phẩm dịch vụ
Định vị sản phẩm là thiết kế sản phẩm có những đặc tính khác biệt so với sản phẩm của đối thủ cạnh tranh nhằm tạo cho sản phẩm một hình ảnh riêng trong tâm trí khách hàng.
1.2.4. Chính sách phát triển dịch vụ
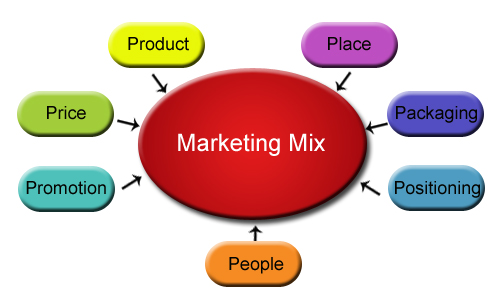
Physical Evidence
Process
- Chính sách sản phẩm dịch vụ (Product)
- Chính sách giá (Price)
- Chính sách phân phối (Place)
- Chính sách xúc tiến truyền thông cổ động(Promotion)
- Chính sách con người (People)
- Chính sách quy trình (Process)
g. Chính sách môi trường vật chất (Physical Evidence)
1.2.5. Ngân sách tài chính thực hiện chính sách phát triển dịch vụ
1.2.6. Tổ chức thực hiện và kiểm tra
KẾT LUẬN CHƯƠNG 1
TÌNH HÌNH PHÁT TRIỂN DỊCH VỤ E-MOBLIE BANKING TẠI AGRIBANK CHI NHÁNH TỈNH KON TUM
2.1. TỔNG QUÁT VỀ NGÂN HÀNG NÔNG NGHIỆP VÀ PHÁT TRIỂN NÔNG THÔN VIỆT NAM CHI NHÁNH TỈNH KON TUM
2.1.1. Quá trình hình thành và phát triển của Agribank Chi nhánh tỉnh Kon Tum
2.1.2. Cơ cấu tổ chức tại Agribank chi nhánh tỉnh Kon Tum
2.1.3. Cơ cấu lao động của Agribank Chi nhánh tỉnh Kon Tum
2.1.4. Kết quả hoạt động sản xuất kinh doanh
Hoạt động huy động vốn
Bảng 2.1. Cơ cấu nguồn vốn huy động của Agribank Kon Tum
Đơn vị tính: Tỷ đồng
| Năm Chỉ tiêu | 2014 | 2015 | 2016 |
| Tổng nguồn vốn huy động | 3.224 | 3.723 | 4.129 |
| – Theo đối tượng | 3.144 | 3.643 | 4.075 |
| + Tiền gửi dân cư | 2.640 | 3.181 | 3.568 |
| + Tiền gửi các tổ chức | 504 | 462 | 561 |
| – Theo kỳ hạn | 3.225 | 3.724 | 4.128 |
| + Không kỳ hạn | 678 | 746 | 833 |
| + Có kỳ hạn đến 12 tháng | 1.724 | 1.745 | 1.745 |
| + Có kỳ hạn 12 tháng đến dưới 24 tháng | 823 | 1.233 | 1.550 |
(Nguồn: Chi nhánh Ngân hàng Nông nghiệp và Phát triển Nông thôn tỉnh Kon Tum, Báo cáo Tổng kết các năm 2014 đến năm 2016, Kon Tum)

Hoạt động tín dụng
Bảng 2.2. Dư nợ phân theo thời gian
Đơn vị tính: Tỷ đồng
| Năm Chỉ tiêu | 2014 | 2015 | 2016 |
| Ngắn hạn | 2.793 | 3.206 | 1.801 |
| Trung hạn | 587 | 1.054 | 469 |
| Dài hạn | 1.633 | 2.099 | 1.028 |
| Tổng cộng | 4.929 | 6.359 | 3.299 |
| Nợ xấu | 35 | 11 | 12 |
| Tỷ lệ nợ xấu / Tổng dư nợ | 0.72 | 0.17 | 0.38 |
(Nguồn: Agribank chi nhánh tỉnh Kon Tum, Báo cáo Tổng kết các năm 2014 đến năm 2016)
Hiện nay đối tượng cho vay chủ yếu vẫn là cá nhân, hộ sản xuất, các doanh nghiệp nhỏ và vừa hoạt động trong các lĩnh vực phục vụ nông nghiệp nông thôn.Tính đến ngày 31/12/2016 dư nợ cho vay nông nghiệp nông thôn chiếm trên 80%/tổng dư nợ của Chi nhánh.
Bảng 2.3. Kết quả thu dịch vụ năm 2015-2016
Đvt: triệu đồng,%
| TT | Chỉ tiêu | 2015 | 2016 | So với | So với | ||
|---|---|---|---|---|---|---|---|
| 2015 | Kế hoạch 2016 | ||||||
| +/- | % | Kế hoạch | % | ||||
| A | Tổng thu dịch vụ | 11.039 | 15.764 | 4.725 | 43% | 14.854 | 106% |
| 1 | Thanh toán trong nước | 5.483 | 8.209 | 2.726 | 50% | 6.471 | 127% |
| 2 | Thanh toán quốc tế | 225 | 111 | -114 | -51% | 300 | 37% |
| 3 | Dịch vụ Kiều hối | 153 | 173 | 20 | 13% | 213 | 81% |
| 4 | Dịch vụ Thẻ | 1.993 | 2.185 | 192 | 10% | 2.690 | 81% |
| 5 | Dịch vụ E-Banking | 1.380 | 1.842 | 462 | 33% | 1.793 | 103% |
| 6 | Ủy thác đại lý-Banca | 890 | 1.856 | 966 | 109% | 1903 | 98% |
| 7 | Dịch vụ Ngân quỹ | 449 | 754 | 305 | 68% | 804 | 94% |
| 8 | Dịch vụ khác | 1 | 78 | 77 | 7.700% | 50 | 156% |
| 9 | Kinh doanh ngoại hối | 465 | 557 | 92 | 20% | 630 | 88% |
(Nguồn: Báo cáo tổng kết của Agribank – Chi nhánh tỉnh Kon Tum 2015-2016
- Kết quả hoạt động kinh doanh
Bảng 2.5. Kết quả hoạt động kinh doanh
ĐVT: Tỷ đồng; %
| Chỉ tiêu | Năm | Tăng trưởng (%) | ||||||
|---|---|---|---|---|---|---|---|---|
| 2014 | 2015 | 2016 | Năm 2016/ 2015 | Năm 2015/ 2014 | ||||
| Số tiền | Tỷ trọng | Số tiền | Tỷ trọng | Số tiền | Tỷ trọng | |||
| 1. Tổng thu nhập | 685 | 608 | 599 | -11% | -1% | |||
| Thu lãi tiền gửi | 4 | 0,6% | 4 | 0,7% | 4 | 0,7% | 0% | 0% |
| Thu lãi cho vay | 642 | 93,7% | 576 | 94,7% | 572 | 95,5% | -10% | -0,7% |
| Thu ngoài lãi | 39 | 5,7% | 28 | 4,6% | 23 | 3,8% | -28% | -18% |
| 2. Tổng chi phí | 605 | 541 | 531 | -10% | -2% | |||
| Trả lãi tiền gửi | 159 | 26,3% | 172 | 31,8% | 160 | 30,1% | 8% | -7% |
| Trả lãi tiền vay | 328 | 54,2% | 252 | 46,5% | 253 | 47,7% | -23% | 0,4% |
| Trả lãi phát hành giấy tờ có giá | 13 | 2,2% | 3 | 0,5% | 2 | 0,4% | -77% | -33% |
| Chi ngoài lãi | 105 | 17,3% | 115 | 21,2% | 116 | 21,8% | 10% | 0,7% |
| 3. Lợi nhuận | 80 | 66 | 68 | -17% | 3% | |||
| (Nguồn: Báo cáo tổng kết của Agribank – Chi nhánh tỉnh Kon Tum 2014-2016) | ||||||||
2.2. THỰC TRẠNG PHÁT TRIỂN DỊCH VỤ E-MOBILEBANKING TẠI AGRIBANK CHI NHÁNH TỈNH KON TUM
2.2.1. Phân tích môi trường marketing và môi trường cạnh tranh
a. Môi trường chung
Bảng 2.6. Doanh thu phí dịch vụ Agribank CN Kon Tum so với các chi nhánh khu vực Tây Nguyên
Đơn vị: tỷ đồng
| STT | Đơn vị | Thu dich vụ 2016 (tỷ đồng) | Bq/CB 2016 (triệu đồng) | Kế hoạch 2016 | |
| Số tiền (tỷ đồng) | % | ||||
| 1 | Gia Lai | 31,0 | 127,1 | 30,7 | 101,0% |
| 2 | Đông G.Lai | 20,4 | 84,0 | 19,8 | 103,1% |
| 3 | Kon Tum | 15,6 | 65,0 | 14,9 | 106,1% |
| 4 | Đăk Lăk | 51,0 | 90,0 | 52,2 | 97,7% |
| 5 | Buôn Hồ | 15,8 | 73,4 | 16,1 | 98,0% |
| 6 | Đăk Nông | 37,7 | 238,5 | 39,4 | 95,6% |
| KV Tây Nguyên | 327,3 | 102,5 | 173,1 | 99,1% | |
(Nguồn: Chi nhánh Ngân hàng Nông nghiệp và Phát triển Nông thôn tỉnh Kon Tum, Báo cáo Tổng kết hoạt động kinh doanh năm 2016, Kon Tum)
Qua đó ta thấy mặc dù thu dịch vụ của chi nhánh có tỷ lệ hoàn thành kế hoạch cao nhất khu vực Tây Nguyên, tuy nhiên tổng thu dịch vụ bình quân/CBVC vẫn thấp nhất trong khu vực (bằng 50% Gia Lai, 27% Đăk Nông).
- Môi trường riêng
d. Môi trường cạnh tranh
Bảng 2.7. Doanh thu phí dịch vụ Agribank so với NHTM khác trên địa bàn
Đơn vị: tỷ đồng
| Chỉ tiêu | Agri Bank | Vietin bank | BIDV | Vietcom Bank | Sacom Bank | Á Châu (ACB) | Đông Á | HDBank | Liên Việt | Tổng cộng |
| Số CB | 246 | 94 | 92 | 74 | 128 | 33 | 23 | 16 | 28 | 734 |
| Tổng thu dịch vụ (tỷ đồng) | 17,7 | 5,1 | 7,2 | 4,6 | 5 | 0,7 | 1,5 | 0,1 | 0,2 | 42,1 |
| Thu dịch vụ bình quân/CB (triệu đồng) | 72 | 54 | 78 | 62 | 39 | 21 | 65 | 6 | 7 | 57 |
| Thị phần 2016 | 42% | 12% | 17% | 11% | 12% | 2% | 4% | 0.2% | 0.05% | 100% |
| Thị phần 2015 | 34% | 12% | 21% | 13% | 14% | 2% | 5% | 0.1% | 100% | |
| + 2015 | + 8% | – | – 4% | – 2% | – 2% | – | – 1% | + 0.1% | 0.05% |
(Nguồn: Ngân hàng nhà nước tỉnh Kon tum, Báo cáo Tổng kết hoạt động ngân hàng năm 2016, Kon Tum)
Vậy trên địa bàn tỉnh Kon Tum, Agribank vẫn là ngân hàng chiếm thị phần cao nhất nhưng thu dịch vụ bình quân/CB vẫn thấp hơn BIDV (6 tháng đầu năm thấp hơn BIDV và Vietcombank).
2.2.2. Xác định mục tiêu phát triển dịch vụ E-Mobile Banking tại Chi nhánh
Mục tiêu phát triển dịch vụ E-Mobile Banking hiện nay của Agribank CN tỉnh Kon Tum là phát triển quy mô, gia tăng chất lượng dịch vụ, đa dạng hóa các loại hình dịch vụ E-Mobile Banking, mở rộng thị trường sử dụng dịch vụ, phát triển các tính năng dịch vụ mới và ứng dụng khoa học kỹ thuật cao.
2.2.3. Phân đoạn thị trường và lựa chọn thị trường mục tiêu phát triển dịch vụ E-Moblie Banking tại Chi nhánh
a. Phân đoạn thị trường
+ Bước 1: Giai đoạn thăm dò.
+ Bước 2: Giai đoạn phân tích.
+ Bước 3: Giai đoạn định hình phân đoạn.
Bảng 2.8. Đặc điểm của khách hàng sử dụng dịch vụ E-Moblie Banking của Agribank Chi nhánh tỉnh Kon Tum
| Chỉ tiêu | E-Mobile Banking | |
|---|---|---|
| SL (người) | Tỷ lệ (%) | |
| Tổng số | 100 | 100 |
| Nam | 54 | 54% |
| Nữ | 46 | 46% |
| < 22 | 5 | 5% |
| 22-30 | 34 | 34% |
| 31-40 | 49 | 49% |
| 41-55 | 11 | 11% |
| > 55 | 1 | 1% |
| PTTH | 0 | 0 |
| Cao đẳng, THCN | 15 | 15% |
| Đại học | 73 | 75% |
| Sau đại học | 12 | 12% |
| Kinh doanh | 25 | 25% |
| Nhân viên văn phòng | 28 | 28% |
| Nghề nghiệp chuyên môn (Giáo viên, bác sĩ, luật sư…) | 33 | 33% |
| Nghề nghiệp khác | 14 | 14% |
| Thu nhập dưới 5 triệu | 23 | 23% |
| Từ 5 – dưới 10 triệu/tháng | 47 | 47% |
| Từ 10 – dưới 20 triệu/tháng | 28 | 28% |
| Trên 20 triệu/tháng | 2 | 2 |
(Nguồn: Số liệu điều tra và xử lý của tác giả)
b. Lựa chọn thị trường mục tiêu
Bảng 2.9. Khách hàng trả lương qua tài khoản và sử dụng dịch vụ E-Mobile Banking tại Agribank Kon Tum qua các năm
| Thời điểm | Sử dụng dịch vụ trả lương (người) | Sử dụng dịch vụ E-Mobile Banking (người) | Tỷ lệ khách hàng sử dụng dịch vụ E-Molibe Banking (%) |
| 31/12/2015 | 19.545 | 416 | 2.13 |
| 30/06/2017 | 24.620 | 3.674 | 14.92 |
(Nguồn: Ngân hàng Nông nghiệp và Phát triển Nông thôn chi nhánh tỉnh Kon Tum, Báo cáo kết quả hoạt động kinh doanh năm 2015-2017)
Bảng 2.10 Thống kê lý do khách hàng chưa sử dụng dịch vụ E-Moblie Banking
| Chỉ tiêu | Số lượng (người) | Tỷ lệ (%) |
| Chưa biết đến dịch vụ | 23 | 23% |
| Quy trình rườm rà, phức tạp | 6 | 6% |
| Có thói quen đến ngân hàng giao dịch trực tiếp | 21 | 21% |
| Chất lượng các giao dịch E-Moblie Banking chưa đáp ứng được nhu cầu | 5 | 5% |
| Cảm thấy không an toàn | 9 | 9% |
b. Định vị thị trường mục tiêu
2.2.4. Nội dung hoạt động marketing dịch vụ E-Mobile Banking tại Chi nhánh
- Chính sách sản phẩm
Hiện nay, Dịch vụ E-Moblie Banking của Agribank đã cung cấp các dịch vụ các nhóm dịch vụ bao gồm: Giao dịch tài khoản, tiện ích tài chính, tìm kiếm, giải trí, dịch vụ OTT đáp ứng nhu cầu ngày càng cao của khách hàng. Cụ thể như sau:
+ Dịch vụ tài chính ngân hàng bao gồm :
- Tự động thông báo số dư khi tài khoản có biến động.
- Vấn tin tài khoản đăng ký dịch vụ của khách hàng: Kiểm tra số dư; xem thông tin tài khoản và tra cứu lịch sử giao dịch gần nhất trong thời gian một tháng.
- Chuyển khoản trong hệ thống Agribank
- Nạp tiền điện thoại trả trước
- Mua thẻ Game, thẻ điện thoại
- Thanh toán hóa đơn: Viễn thông, điện, nước, học phí…
- Thông tin về ngân hàng
- Nạp tiền ví điện tử Vnmart
- Báo cáo giao dịch
+ Dịch vụ phi tài chính ngân hàng bao gồm:
- Trao đổi thông tin, chia sẻ hình ảnh, gửi file
- Thông tin vé máy bay, đặt chỗ thanh toán vé máy bay
- Quản lý đầu tư ,
- Nhận tiền ngoại hối
- Tra cứu thông tin tài khoản
- Thư giãn, giải trí
Bảng 2.12. So sánh về mức phí đối với các dịch vụNgân hàng điện tử của một số ngân hàng trên địa bàn tỉnh Kon Tum
| Ngân hàng | Agribank | VietinBank | Vietcombank | BIDV | ||||
| Chỉ tiêu | Cá nhân | Doanh nghiệp | Cá nhân | Doanh nghiệp | Cá nhân | Doanh nghiệp | Cá nhân | Doanh nghiệp |
| Mobile Banking | 9.500 | 44.000 | 8.800 | 8.800 | 8.000 | 50.000 | 8.800 | 50.000 |
| Smart Phone Banking ( E-Moblie Banking) | 10.000 | 8.800 | 10.000 | |||||
| InternetBanking | Miễn phí | Miễn phí | 8.800 | 10.000 | 8.300 | 8.800 | 8.800 | |
| Thanh toán trực tuyến | Miễn phí | Miễn phí | Miễn phí | Miễn phí | Miễn phí | Miễn phí | Miễn phí | Miễn phí |
| BankPlus | 11.000 | 8.800 | 10.000 | Miễn phí | ||||
(Nguồn: Tổng hợp Website của Agribank, Vietcombank, ViettinBank, BIDV cập nhật đến tháng 3/2017)
Biểu đồ 2.5. Nguồn nhận biết thông tin về dịch vụ E-banking
2.2.5. Ngân sách marketing dịch vụ E-Mobile Banking tại Chi nhánh
Hiện tại, chi nhánh chưa xây dựng ngân sách riêng cho dịch vụ E-Mobile Banking, các chi phí liên quan đến dịch vụ này được gộp chung vào chi phí quản lý của Chi nhánh.
2.2.6. Tổ chức thực hiện và kiểm tra các hoạt động marketing dịch vụ E-Mobile Banking tại Chi nhánh.
2.3. ĐÁNH GIÁ CHUNG VỀ HOẠT ĐỘNG MARKETING DỊCH VỤ E-MOBILE BANKING TẠI AGRIBANK CHI NHÁNH TỈNH KON TUM
2.3.1. Những thành tựu đạt được
Dịch vụ giúp Chi nhánh gia tăng hiệu quả số lượng khách hàng, gia tăng nhu cầu ngày càng cao của các khách hàng hiện có.
Hiện nay số lượng khách hàng sử dụng dịch vụ ngân hàng điện tử của Agribank đã tăng cả về chất lượng và số lượng. Doanh số thanh toán qua E- Banking, số lượng tin nhắn SMS Banking qua các năm đều tăng.
Biểu đồ 2.6. Tốc độ phát triển dịch vụ E-Mobile Bankingtại Agribank
2.3.2. Hạn chế và nguyên nhân
– Công tác đầu tư phát triển công nghệ, nghiên cứu giải pháp mở rộng mạng lưới, phát triển khách hàng mới đối với các sản phẩm dịch vụ chưa được quan tâm nhiều và đầu tư đúng mức.
– Chưa triển khai được chức năng chuyển khoản liên ngân hàng, hạn mức chuyển khoản trong ngày còn quá
– Các hoạt động quảng bá, tiếp thị sản phẩm còn bị động
– Chưa có bộ phận chuyên trách nghiên cứu phát triển sản phẩm và cung cấp dịch vụ E-Moblie Banking.
+ Phương tiện kỹ thuật và cơ sở hạ tầng công nghệ thông tin: Cơ sở hạ tầng viễn thông của Việt Nam còn nhiều hạn chế.
+Cơ sở pháp lý
CHƯƠNG 3
GIẢI PHÁP MARKETING DỊCH VỤ E-MOBILE BANKING TẠI AGRIBANK CHI NHÁNH TỈNH KON TUM
3.1. MỤC TIÊU VÀ ĐỊNH HƯỚNG MARKETING DỊCH VỤ E-MOBILE BANKING TẠI AGRIBANK CHI NHÁNH TỈNH KON TUM
Mục tiêu được Agribank đề ra là giữ vững vị trí Ngân hàng thương mại hàng đầu Việt Nam, hôajt động theo mô hình NHTM do Nhà nước nắm cổ phần chi phối. Có nền tảng công nghệ mô hình quản trị hiện đại tiên tiến và năng lực tài chính cao.
Agribank định hướng khi phát triển dịch vụ E-Moblie Banking dựa trên tiêu chí hiệu quả đối với ngân hàng và lợi ích đối với khách hàng khi sử dụng dịch vụ.
3.1.3. Quyền hạn của chi nhánh trong việc thực hiện Marketing dịch vụ E-Mobile Banking
3.1.4. Định hướng phát triển dịch vụ ngân hàng điện tử:
3.2. PHÂN ĐOẠN THỊ TRƯỜNG VÀ LỰA CHỌN THỊ TRƯỜNG MỤC TIÊU
– Nhóm khách hàng cá nhân:
– Nhóm khách hàng là tổ chức, doanh nghiệp:
3.2.2. Lựa chọn thị trường mục tiêu:
– Nhóm khách hàng công nhân viên chức, nhân viên văn phòng.
– Nhóm khách hàng hộ gia đình.
– Nhóm khách hàng doanh nghiệp vừa và nhỏ.
3.3 GIẢI PHÁP MARKETING DỊCH VỤ E-MOBILE BANKING THỰC HIỆN TẠI AGRIBANK CHI NHÁNH TỈNH KON TUM
3.3.1. Giải pháp mở rộng mạng lưới và kênh phân phối
Chú trọng tại những nơi đông dân cư, hoặc các khu kinh doanh lớn như chợ, trung tâm mua sắm , siêu thị,…
– Phát triển khách hàng trả lương qua tài khoản
– Bên cạnh đó, cũng cần mở thêm các chi nhánh, PGD ở khu vực xa trung tâm thành phố.
3.3.2. Giải pháp đẩy mạnh hoạt động truyền thông và phát triển dịch vụ
Đẩy mạnh công tác tuyên truyền, quảng bá tiếp thị để người tiêu dùng biết, làm quen và thấy được tiện ích thực sự của dịch vụ ngân hàng hiện đại mới E -Mobile – Banking
– Tiến hành phân khúc thị trường và khách hàng để có thể xác định hợp lý thị trường và khách hàng mục tiêu, trên cở sở đó xây dựng được chính sách sản phẩm dịch vụ và giá cả hợp lý.
– Tăng cường công tác marketing nội bộ
– Đẩy mạnh marketing trực tuyến nếu khách hàng online thì marketing cũng nên online.
-Thưởng xuyên triển khai các chương trình khuyến mãi với nhiều hình thức mới lạ độc đáo gây ấn tượng lớn đối với khách hàng.
3.3.3. Giải pháp về yếu tố con người
+ Chính sách đào tạo nhân viên: Cần chú trọng nâng cao trình độ nhân viên, nâng cao kỹ năng bán hàng, bán sản phẩm dịch vụ ngân hàng tạo ra một nguồn nhân lực đầy tính chuyên nghiệp.
+ Đào tạo trình độ ngoại ngữ tiếng Anh cho các nhân viên để đón trước thời cơ mở rộng hoạt động giao dịch với người nước ngoài khi xu hướngtrên địa bàn tỉnh đang phát triển thu hút nhiều khách du lịch.
+ Cần xây dựng một quy trình tuyển dụng nhân viên kỹ lưỡng, khoa học, chính xác và hợp lí.
+ Agribank CN tỉnh Kon Tum cần có chính sách thu hút nhân tài, chính sách đãi ngộ nhân viên hợp lý với một chế độ lương bổng phù hợp với từng vị trí công tác.
+ Thực hiện đầy đủ các chính sách xã hội, chính sách bảo an đến nhân viên…
3.3.4. Giải pháp hiện đại hóa công nghệ, cơ sở vật chất hạ tầng
+ Cần chú ý đầu tư vào các công nghệ bảo mật và an toàn dữ liệu từ các nước tiên tiến phát triển, bởi vì công nghệ bảo mật không ngừng được cải tiến và thayđ ổi liên tục.
+ Tiếp theo đó là phát triển hạ tầng cơ sở: Agribank CN tỉnh Kon Tum phải không ngừng đầu tư đổi mới phát triển hạ tầng kỹ thuật mạng, xây dựng một kết cấu hạ tầng công nghệ thông tin hiện đại tại chi nhánh đủ lực để vận hành sản phẩm dịch vụ hiện đại với chất lượng ổn định nhất.
+ Về cơ sở vật chất của NH chi nhánh cần xây dựng trụ sở khang trang, tạo dựng một hình ảnh đẹp với khách hàng, làm khách hàng tin tưởng đến với ngân hàng.
3.3.5. Giải pháp gia tăng mức độ hài lòng khách hàng
+ Thực hiện phân nhóm khách hàng, để có chính sách chăm sóc phù hợp với từng nhóm khách hàng:
+ Tìm hiểu thông tin về khách hàng nhằm nắm bắt tâm lý, sở thích của khách hàng để có chiến lược chăm sóc khác biệt.
+Thường xuyên tổ chức hội nghị, các buổi giao lưu tri ân khách hàng:
+ Tăng cường tư vấn và giới thiệu (gói) sản phẩm dịch vụ E-Moblie Banking phù hợp với nhu cầu, đặc điểm kinh doanh của từng đối tượng khách hàng;
+ Cần có dịch vụ hỗ trợ khách hàng giải quyết sự cố hoạt động 24/24.Điều này sẽ góp phần nâng cao sự hài lòng của khách hàng trong việc giải quyết các vướng mắt, khiếu nại.
3.4. TỔ CHỨC THỰC HIỆN VÀ KIỂM TRA
3.4.1 Tổ chức thực hiện và kiểm tra
3.4.2 Ngân sách marketing cho dịch vụ E-Moblie Banking
3.4.3 Một số kiến nghị đối với Agribank cấp trên:
a. Giải pháp hoàn thiện nâng cao chất lượng sản phẩm dịch vụ:
- Nâng cao hạn mức đối với chức năng khuyển khoản, chức năng thanh toán hóa đơn đồng thời triển khai chức năng chuyển khoản liên ngân hàng .
- Cần tập trung phát triển thêm các chức năng mới đa dạng hơn, đặc biệt hơn đáp ứng được sở thích, nhu cầu ngày càng hiện đại hóa của khách hàng.
- Dự đoán trước những rủi ro có thể xảy ra để có những giải pháp khắc phục và hạn chế kịp thời.
- Hệ thống đường truyền luôn ở trạng thái ổn định, chất lượng cao, tránh các trường hợp lỗi mạng hay lỗi hệ thống để khách hàng cảm nhận được sự an toàn của dịch vụ E-Moblie Banking.
- Agribank cần cung cấp đầy đủ thông tin trên Website nhằm thu hút khách hàng
b.Giải pháp thiết lập hệ thống giá, phí cạnh tranh
-Áp dụng các chính sách giá cạnh tranh nhằm thu hút và tạo dựng niềm tin đối với khách hàng.
-Cần phải xác định giá dịch vụ căn cứ vào sự phản ứng của khách hàng đối với giá.
c.Giải pháp chuẩn hóa các quy trình nghiệp vụ:
Cần phải cải tiến các thủ tục giao dịch để đơn giản hóa quy trình qua đó giảm thiểu thời gian giao dịch của khách hàng cũng như nâng cao độ chính xác của các nghiệp vụ. Ngoài ra, còn phải xây dựng các mẫu biểu hợp lý, đơn giản dễ hiểu dễ khai báo nhưng vẫn đảm bảo đầy đủ thông tin.
KẾT LUẬN KIẾN NGHỊ
Trên cơ sở vận dụng tổng hợp phương pháp nghiên cứu khoa học, đi từ lý thuyết đến thực tiễn, tác giả đã tập trung nghiên cứu, giải quyết một số nội dung quan trọng như:
Một là, làm rõ bản chất của dịch vụ E-Mobile Banking,
Hai là, phân tích thực trạng phát triển dịch vụ E-Mobile Banking tại Agribank CN tỉnh Kon Tum,
Ba là, đề xuất một số giải pháp và đưa ra một số kiến nghị nhằm góp phần củng cố chất lượng để phát triển dịch vụ này.
Để hoàn thiện giải pháp phát triển dịch vụ E-Mobile Banking tại Agribank CN tỉnh Kon Tum, tôi đưa ra một số kiến nghị như sau:
- Đối với Agribank
Đa dạng hóa dịch vụ, nâng cao chất lượng dịch vụ đảm bảo dịch vụ hoạt động chính xác, ổn định.
Thực hiện các chương trình quảng bá về dịch E-Mobile Banking trên toàn quốc
Có biểu phí linh hoạt
Xây dựng chính sách an toàn bảo mật hệ thống công nghệ thông tin,
- Đối với Agribank CN tỉnh Kon Tum
Thường xuyên thực hiện khảo sát ý kiến của khách hàng
Tổ chức đào tạo tại Chi nhánh cho các giao dịch viên làm công tác tư vấn sản phẩm dịch vụ, công tác chăm sóc khách hàng
E:\DỮ LIỆU COP CỦA CHỊ YẾN\DAI HOC DA NANG\QUAN TRI KINH DOANH\KON TUM\LE THI HONG HANH\New folder


