
Nghiên cứu tác động của các nhân tố quản trị công ty đến hiệu quả hoạt động của các doanh nghiệp bất động sản niêm yết trên thị trường chứng khoán Việt Nam
Tại Việt Nam, cùng với sự phát triển nhanh chóng về số lượng công ty và sự xuất hiện của các công ty lớn, vấn đề quản trị công ty đang ngày càng thu hút sự quan tâm của cộng đồng công ty và các nhà xây dựng chính sách, pháp luật về công ty. Tuy nhiên, hoạt động quản trị công ty tại Việt Nam vẫn còn bộ lộ nhiều hạn chế và yếu kém, khái niệm quản trị công ty vẫn còn rất mới mẻ, nhiều lãnh đạo công ty vẫn còn lẫn lộn giữa quản trị công ty và quản trị tác nghiệp (quản lý điều hành công ty sản xuất, marketing, nhân sự…), công ty vẫn còn quản lý theo kiểu thuận tiện mà không theo nguyên tắc quản trị công ty tốt.
Thị trường chứng khoán Việt Nam là kênh huy động vốn dài hạn cho đầu tư và phát triển, phù hợp với mục tiêu xu thế phát triển của đất nước. Mối quan tâm hàng đầu của các nhà đầu tư trên thị trường chứng khoán là hiệu quả hoạt động sản xuất kinh doanh của các công ty niêm yết. Vì thế, muốn thu hút các nhà đầu tư, các công ty phải nâng cao hiệu quả hoạt động của mình.
Việt Nam đã thực hiện nền kinh tế chuyển đổi từ năm 1986, được bắt đầu với chủ trương ‘’Đổi Mới’’, và có một vài nghiên cứu về mối quan hệ giữa cấu trúc vốn chủ sở hữu và hiệu quả hoạt động doanh nghiệp như nghiên cứu của Hoang et al., (2017), Vu et al., (2018). Nhưng nghiên cứu của Vu et al., (2018) and Phung et al., (2016) không xem xét ảnh hưởng của cả sở hữu quản lý lẫn sở hữu hội đồng quản trị đến hiệu quả hoạt động của doanh nghiệp; trong khi đó Toan et al., (2020) chỉ nghiên cứu trong ngành công nghiệp thực phẩm Việt Nam. Nhưng nền kinh tế chuyển đổi Việt Nam có nhiều khác biệt với các quốc gia về hệ thống luật pháp, cơ chế quản lý, trình độ phát triển, chính sách thuế, tỷ lệ lãi suất cho vay của ngân hàng thương mại, vì vậy có những khoảng trống nghiên cứu cần thiết phải tiến hành nghiên cứu.
Xuất phát từ thực tiễn trên, tác giả đã chọn đề tài: “Nghiên cứu tác động của các nhân tố quản trị công ty đến hiệu quả hoạt động của các doanh nghiệp bất động sản niêm yết trên thị trường chứng khoán Việt Nam”.
Nhiệm vụ nghiên cứu của luận văn là:
– Hệ thống các vấn đề lý luận về cấu trúc vốn.
– Xác định và phân tích các nhân tố thuộc quản trị công ty tác động đến hiệu quả hoạt động của các doanh nghiệp bất động sản niêm yết trên thị trường chứng khoán Việt Nam.
– Đề xuất các khuyến nghị nhằm nâng cao chất lượng quản trị công ty tại Việt Nam, góp phần thúc đẩy các công ty nâng cao hiệu quả hoạt động kinh doanh.
3. Đối tượng nghiên cứu và phạm vi nghiên cứu
Đối tượng nghiên cứu: Tác động của các nhân tố quản trị công ty đến hiệu quả hoạt động của các doanh nghiệp ngành bất động sản niêm yết trên thị trường chứng khoán Việt Nam. Một số nhân tố quản trị công ty được kể đến như: sở hữu của các nhà quản lý, cổ đông lớn, tuổi của doanh nghiệp, quy mô doanh nghiệp, số thành viên hội đồng quản trị, tỷ lệ nợ, tính thanh khoản.
Phạm vi nghiên cứu: do ngành công nghiệp bao gồm nhiều ngành cấp 2 như điện, nước, chế biến thực phẩm, giấy, vật liệu, xây dựng, bất động sản v.v..; và mỗi ngành có đặc điểm sản xuất – kinh doanh và chu kỳ sản xuất khác nhau. Vì vậy để có thể phân tích, đánh giá phù hợp, trong phạm vi Luận văn chúng tôi lựa chọn lĩnh vực bất động sản.
Mẫu nghiên cứu được chọn từ 56 công ty (471 quan sát- năm) bất động sản niêm yết trên thị trường chứng khoán Việt Nam trong thời kỳ 2009-2019.
– Thu thập thông tin thứ cấp của 56 công ty niêm yết trên Sàn chứng khoán Hồ Chí Minh và Sàn chứng khoán Hà Nội.
– Xử lý và phân tích thông tin bằng phương pháp GMM trên phần mềm Stata 17. Các ước lượng và kiểm định được tiến hành như:
+ Thống kê mô tả biến
+ Tương quan các biến
+ Hồi quy GMM
+ Đánh giá ROE tại các mức độ khác nhau của cổ đông lớn
+ Đánh giá ROE tại các mức độ khác nhau của sở hữu của nhà quản lý
+ Đánh giá ROE tại các mức độ khác nhau của đòn bẩy tài chính
Ngoài phần mở đầu, kết luận, luận văn gồm có 4 chương:
Chương 1: Cơ sở lý thuyết và mô hình nghiên cứu
Chương 2: Thiết kế nghiên cứu
Chương 3: Kết quả nghiên cứu
Chương 4: Kết luận và kiến nghị
6. Tổng quan tài liệu nghiên cứu
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
VỀ TÁC ĐỘNG CỦA QUẢN TRỊ CÔNG TY ĐẾN HIỆU QUẢ HOẠT ĐỘNG CỦA CÔNG TY
1.1. TỔNG QUAN VỀ QUẢN TRỊ CÔNG TY
1.1.1. Khái niệm quản trị công ty (Corporate Governance)
Theo OECD, “Quản trị công ty là một loạt mối quan hệ giữa Ban Giám đốc, HĐQT, các cổ đông và các bên có liên quan khác trong một doanh nghiệp. Quản trị công ty còn là một cơ chế để thông qua đó xác định các mục tiêu của doanh nghiệp, phương tiện để đạt được các mục tiêu đó và theo dõi kết quả thực hiện”.
Cần phân biệt quản trị công ty và quản lý công ty. Quản trị công ty tập trung vào các cơ cấu và các quy trình của công ty nhằm đảm bảo sự công bằng, minh bạch, tính trách nhiệm và giải trình; trong khi đó, quản lý công ty lại tập trung vào các công cụ cần thiết để điều hành doanh nghiệp. Như vậy, quản trị công ty được đặt ở một tầm cao hơn nhằm đảm bảo rằng công ty sẽ được quản lý một cách hiệu quả và phục vụ lợi ích của các cổ đông.
Hoạt động quản trị công ty có các đặc điểm:
Thứ nhất, quản trị công ty được đặt trên cơ sở của sự tách biệt giữa quản lý và sở hữu doanh nghiệp.
Thứ hai, quản trị công ty xác định quyền hạn và trách nhiệm giữa các nhóm lợi ích, thành viên khác nhau trong công ty

Những đặc điểm trên cho thấy, quản trị công ty có vai trò rất quan trọng đối với sự thành công của một doanh nghiệp. Thực tế cho thấy, những công ty thực hiện tốt việc quản trị sẽ có khả năng tiếp cận dễ dàng hơn với các nguồn vốn giá rẻ và thường đạt hiệu quả cao hơn các công ty khác.
Vai trò của quản trị công ty được thể hiện ở những mặt sau:
– Giúp thúc đẩy hoạt động và nâng cao hiệu quả kinh doanh
– Giúp nâng cao khả năng tiếp cận thị trường vốn
– Giúp giảm chi phí vốn và tăng giá trị tài sản
– Giúp nâng cao uy tín của công ty
1.1.2. Các nguyên tắc quản trị công ty tại Việt Nam và trên thế giới
* Nguyên tắc quản trị công ty của Tổ chức hợp tác và phát triển OECD
* Nguyên tắc quản trị công ty tại Việt Nam
1.1.3. Các yếu tố của quản trị công ty
Công ty cổ phần có Đại hội đồng cổ đông, Hội đồng quản trị và Giám đốc hoặc Tổng Giám đốc; đối với Công ty cổ phần có trên mười một cổ đông là cá nhân hoặc có cổ đông là tổ chức sở hữu trên 50% tổng số cổ phần của công ty phải có Ban kiểm soát.
1.1.4. Vai trò quản trị công ty
Quan niệm và nội dung của quản trị công ty ở các quốc gia khác nhau là rất khác nhau do sự khác nhau về nguồn gốc thể chế luật pháp, đặc tính quốc gia, văn hóa và trình độ phát triển của thị trường tài chính tại mỗi nước; từ đó ảnh hưởng đến quyền của cổ đông, quyền của chủ nợ và thực thi quyền tư hữu.
Hoạt động quản trị công ty có các đặc điểm:
Thứ nhất, quản trị công ty được đặt trên cơ sở của sự tách biệt giữa quản lý và sở hữu doanh nghiệp.
Thứ hai, quản trị công ty xác định quyền hạn và trách nhiệm giữa các nhóm lợi ích, thành viên khác nhau trong công ty
Vai trò của quản trị công ty được thể hiện ở những mặt sau:
– Giúp thúc đẩy hoạt động và nâng cao hiệu quả kinh doanh
– Giúp nâng cao khả năng tiếp cận thị trường vốn
– Giúp giảm chi phí vốn và tăng giá trị tài sản
– Giúp nâng cao uy tín của công ty
1.1.5. Khác biệt giữa quản trị công ty sản xuất và công ty thương mại
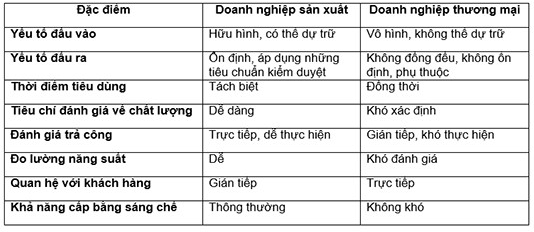
Điểm khác biệt trong hai loại hình doanh nghiệp
Doanh nghiệp sản xuất và doanh nghiệp thương mại tuy có những chức năng, xu hướng vận dụng khái niệm (sản xuất, thương mại) và phương pháp quản trị tương đồng. Song đặc điểm hoạt động trong hai loại hình doanh nghiệp này cũng có nhiều khác biệt.
Sự khác biệt giữa hoạt động doanh nghiệp sản xuất và doanh nghiệp thương mại:
Bảng 1.1: Sự khác biệt giữa công ty sản xuất và công ty thương mại
1.2. HIỆU QUẢ HOẠT ĐỘNG CỦA CÔNG TY
1.2.1. Khái niệm về hiệu quả hoạt động của công ty
Hiệu quả hoạt động được hiểu theo nghĩa chung nhất là các lợi ích kinh tế, chính trị, xã hội mà một cá nhân hay tổ chức đạt được trong quá trình hoạt động của mình. Đối với tất cả các doanh nghiệp, các đơn vị sản xuất kinh doanh hoạt động trong nền kinh tế, với các cơ chế quản lý khác nhau thì có các nhiệm vụ mục tiêu hoạt động khác nhau.
Từ định nghĩa về hiệu quả kinh tế của một hiện tượng như trên ta có thể hiểu: “Hiệu quả hoạt động kinh doanh của doanh nghiệp là một phạm trù kinh tế phản ánh trình độ sử dụng các nguồn lực để đạt được mục tiêu đã đặt ra, nó biểu hiện mối tương quan giữa kết quả thu được và những chi phí bỏ ra để có kết quả đó, độ chênh lệch giữa hai đại lượng này càng lớn thì hiệu quả càng cao”.
1.2.2. Đo lường hiệu quả hoạt động của công ty
Tỷ suất sinh lời trên tổng tài sản (ROA)
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân
Tỷ suất sinh lời trên vốn chủ sở hữu (ROE)
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân
Như vậy, hiệu quả hoạt động của các doanh nghiệp có thể được đánh giá thông qua các hệ số trên kết hợp lại. Mặc dù có thể có các cách tính khác nhau,chủ yếu do cách xác định lợi nhuận trong tính toán hệ số, sự kết hợp của hai tỷ số này có thể đưa ra cho nhà quản lý, lãnh đạo doanh nghiệp, cổ đông và thị trường những đánh giá bao quát về hiệu quả hoạt động trong quá khứ cũng như tiềm năng lợi nhuận và tăng trưởng tương lai của doanh nghiệp.
1.2.3. Sự cần thiết phải nâng cao hiệu quả kinh doanh
Hiệu quả kinh doanh là một trong các công cụ hữu hiệu để các nhà quản trị thực hiện các chức năng của mình. Việc xem xét và tính toán hiệu quả kinh doanh không những chỉ cho biết việc sản xuất đạt ở trình độ nào mà còn cho phép các nhà quản trị phân tích, tìm ra các nhân tố để đưa ra các biện pháp thích hợp trên cả hai phương diện tăng kết quả và giảm chi phí kinh doanh nhằm nâng cao hiệu quả. Với tư¬ cách là một công cụ đánh giá và phân tích kinh tế, phạm trù hiệu quả không chỉ được sử dụng ở giác độ tổng hợp, đánh giá chung trình độ sử dụng tổng hợp đầu vào trong phạm vi toàn doanh nghiệp mà còn sử dụng để đánh giá trình độ sử dụng từng yếu tố đầu vào ở phạm vi toàn bộ hoạt động sản xuất kinh doanh của doanh nghiệp cũng như ở từng bộ phận cấu thành của doanh nghiệp.
Ngoài ra, việc nâng cao hiệu quả kinh doanh còn là sự biểu hiện của việc lựa chọn phương án sản xuất kinh doanh. Doanh nghiệp phải tự lựa chọn phương án sản xuất kinh doanh của mình cho phù hợp với trình độ của doanh nghiệp.
Ngoài những chức năng trên của hiệu quả kinh doanh của doanh nghiệp, nó còn là vai trò quan trọng trong cơ chế thị trường.
Thứ nhất, nâng cao hiệu quả kinh doanh là cơ sở cơ bản để đảm bảo sự tồn tại và phát triển của doanh nghiệp.
Một cách nhìn khác sự tồn tại của doanh nghiệp được xác định bởi sự tạo ra hàng hóa, của cải vật chất và các dịch vụ phục vụ cho nhu cầu của xã hội, đồng thời tạo ra sự tích lũy cho xã hội. Để thực hiện được như vậy thì mỗi doanh nghiệp đều phải vươn lên và đứng vững để đảm bảo thu nhập đủ bù đắp chi phí bỏ ra và có lãi trong quá trình hoạt động kinh doanh.
Thứ hai, nâng cao hiệu quả kinh doanh là nhân tố thúc đẩy sự cạnh tranh và tiến bộ trong kinh doanh.
1.3. CÁC NHÂN TỐ THUỘC QUẢN TRỊ CÔNG TY TÁC ĐỘNG ĐẾN HIỆU QUẢ HOẠT ĐỘNG CỦA CÔNG TY
- Lý thuyết chi phí đại diện
- Lý thuyết trách nhiệm quản lý (stewardship theory)
- Lý thuyết các bên liên quan (Stakeholder theory)
- Lý thuyết ràng buộc các nguồn lực
- Lý thuyết trật tự phân hạng (the pecking – order theory)
- Lý thuyết đánh đổi (The trade – off theory)
1.3.2. Tác động của các nhân tố thuộc quản trị công ty đến hiệu quả hoạt động của công ty
a. Quy mô của Hội đồng quản trị
b. Sự độc lập của Hội đồng quản trị
c. Tỷ lệ sở hữu vốn cổ phần của nhà quản lý, Ban giám đốc
d. Sự kiêm nhiệm chức danh chủ tịch Hội đồng quản trị và Tổng giám đốc
d. Ban kiểm soát
1.4. CÁC QUY ĐỊNH (NGHỊ ĐỊNH, THÔNG TƯ) HIỆN HÀNH VỀ CÔNG TY CỔ PHẦN NIÊM YẾT TRÊN SÀN CHỨNG KHOÁN VIỆT NAM
1.4.1. Các quy định hiện hành về công ty cổ phần niêm yết trên sàn chứng khoán Việt Nam
1.4.2. Thông tư số 96/2020/TT-BTC hướng dẫn công bố thông tin trên thị trường chứng khoán
2.1. THỰC TRẠNG HOẠT ĐỘNG KINH DOANH CỦA CÁC DOANH NGHIỆP BẤT ĐỘNG SẢN NIÊM YẾT TRÊN SÀN CHỨNG KHOÁN VIỆT NAM
2.1.1. Tổng quan tình hình bất động sản Việt Nam
2.1.2. Đánh giá tiềm năng của một số cổ phiếu bất động sản
– Các chủ đầu tư được SSI Research đánh giá cao là Vinhomes (HOSE: VHM), Novaland (HOSE: NVL), Đất Xanh (HOSE: DXG), Nam Long (HOSE: NLG) và Nhà Khang Điền (HOSE: KDH). Tại báo cáo về triển vọng ngành bất động sản nhà ở trong năm nay, SSI Research kỳ vọng các công ty này sẽ đạt tăng trưởng lợi nhuận tích cực trong năm.
– Lợi nhuận trong năm 2021 của Vinhomes được dự báo sẽ tăng 16% so với 2020. Nguồn lợi nhuận của doanh nghiệp sẽ đến từ các giao dịch bán buôn tại các dự án đô thị lớn, Vinhomes Symphony và các đợt mở bán sắp tới khác như Vinhomes Wonder Park (Đan Phượng, Hà Nội). VHM sẽ mở bán giai đoạn tiếp theo của ba dự án lớn (Vinhomes Ocean Park, Smart City tại Hà Nội và Grand Park tại TPHCM) theo cả hai hình thức bán buôn và bán lẻ. Ngoài ra, Vinhomes cũng đang chuẩn bị cho việc triển khai các dự án tiềm năng tại các thành phố trực thuộc tỉnh cấp 2.
– Khang Điền được dự báo tăng trưởng 22% lợi nhuận sau thuế của cổ đông công ty mẹ do được hỗ trợ từ việc bàn giao các dự án chung cư. Lợi nhuận ròng của KDH ước đạt 1.400 tỉ đồng.
– Trong khi đó, lợi nhuận ròng của NLG sẽ phục hồi 33% so với mức thấp trong năm 2020 nhờ bàn giao các dự án trọng điểm như Mizuki (TPHCM) và Waterpoint (Long An), cũng như lợi nhuận tài chính từ chuyển nhượng cổ phần liên quan đến dự án Paragon Đại Phước (Đồng Nai).
– DXG mới đây báo lỗ gần 500 tỉ đồng trong năm 2020 nhưng công ty đang đưa ra kế hoạch phục hồi mạnh mẽ từ việc bàn giao các dự án đã hầu như bán hết, bao gồm Opal Boulevard (Bình Dương), St. Moritz (Thủ Đức) và một phần Gem Skyworld (Long Thành). Dự án Gem Riverside tại quận 2, TPHCM vốn đã bị đình trệ trong 2 năm gần đây do quá trình xin cấp phép kéo dài cũng có triển vọng tái khởi động và mở bán lại.
NVL cũng đang đặt kế hoạch tăng trưởng hai con số, với việc bàn giao Aqua City (ở Đồng Nai), Novaworld Hồ Tràm (ở Bà Rịa-Vũng Tàu) và các dự án căn hộ khác tại TPHCM.
– Đánh giá về triển vọng chung thị trường nhà ở năm 2021, báo cáo cho rằng xu hướng sẽ được cải thiện với việc sửa đổi bổ sung các quy định pháp luật có liên quan đến ngành và đầu tư cơ sở hạ tầng tích cực cũng có thể mang lại ý chí chính trị cao hơn để giải quyết những điểm nghẽn hiện tại của thị trường. Trong khi đó, lãi suất duy trì ổn định ở mức thấp sẽ tiếp tục hỗ trợ khả năng thanh toán của người mua nhà với tỉ lệ sử dụng thế chấp tăng.
Bên cạnh đó, xu hướng thị trường đang chuyển dịch khỏi các bất động sản liên quan đến ngành du lịch (như condotel, biệt thự biển) và các điểm nóng có giá quá cao, đồng thời chuyển hướng quan tâm nhiều hơn đến câu chuyện thành lập các thành phố mới (như TP Thủ Đức ở TPHCM hay thành phố trực thuộc tỉnh cấp 2) và các dự án hạ tầng mới sắp được khởi công xây dựng trong thời gian tới.
– Do vậy, các chủ đầu tư có uy tín đi đúng xu hướng và đúng thời điểm với quỹ đất sẵn sàng phát triển quy mô lớn tọa lạc ở các địa điểm tiềm năng sẽ có thể là bên giành chiến thắng trong điều kiện hiện tại.
2.2. MÔ HÌNH NGHIÊN CỨU THỰC NGHIỆM
2.2.1. Nghiên cứu của Alkurdi và cộng sự (2021) về ‘’Ảnh hưởng của cấu trúc vốn chủ sở hữu đến hiệu quả tài chính – Phân tích thực nghiệm tại các công ty niêm yết Jordan’’.
2.2.2. Nghiên cứu của Nguyễn Hữu Ánh và cộng sự (2021) về “Cấu trúc vốn chủ sở hữu và quản lý lợi nhuận: Bằng chứng thực nghiệm tại Việt Nam”.
Mô hình nghiên cứu định lượng có dạng:
2.2.3. Nghiên cứu của Nguyễn Minh Hà và cộng sự (2021) về “Ảnh hưởng của đặc điểm CEO (giám đốc điều hành) trên đòn bẩy tài chính: Phát hiện từ các công ty niêm yết tại Việt Nam’’
Mô hình nghiên cứu thực nghiệm có dạng: +
2.2.4. Nghiên cứu của Bhutta và cộng sự (2021) về “Khả năng quản lý và hiệu quả hoạt động doanh nghiệp: Bằng chứng từ thị trường mới nổi”
Mô hình nghiên cứu thực nghiệm có dạng:
2.2.5. Nghiên cứu của Nguyen, K. Q. T.(2021) về “Thành phần về hiệu quả hoạt đông của các doanh nghiệp vừa và nhỏ: Bằng chứng tại Việt Nam”
2.3. MÔ HÌNH NGHIÊN CỨU ĐỀ XUẤT
Mô hình nghiên cứu đề nghị như sau:
Trong đó:
CP: hiệu quả hoạt động doanh nghiệp
OS: cấu trúc vốn chủ sở hữu;
CV: các biến kiểm soát;
t: thời kỳ; i: chỉ số công ty i
: biểu thị theo thời gian về các tác động cố định chắc chắn không thể quan sát được theo thời gian
: các hiệu ứng cụ thể khác nhau theo thời gian và phổ biến đối với tất cả các công ty
: nhiễu trắng
Như đã trình bày ở trên, biến phụ thuộc CP (Corporate performance) được biểu thị cụ thể với ROA, ROE.
ROA = Lợi nhuận trước thuế/ Tổng tài sản bình quân
ROE = Lợi nhuận sau thuế/ Vốn chủ sở hữu bình quân
Biến độc lập của mô hình là OS (Ownership structure) được biểu thị cụ thể với 2 biến:
MO (Managerial Ownership): số cổ phiếu do các nhà quản lý sở hữu trên tổng số cổ phiếu đang lưu hành.
BO (Block-holder Ownership): số cổ phiếu do cổ đông lớn sở hữu trên tổng số cổ phiếu đang lưu hành.
– Size: Quy mô công ty được đo lường bằng Tổng tài sản
– Age (tuổi của DN): Năm hiện hành trừ đi năm thành lập
– Lev (đòn bẩy tài chính): Tổng nợ/Tổng tài sản
– Liv (tính thanh khoản): Tài sản ngắn hạn/Nợ ngắn hạn
– Bosize: Số thành viên của Hội đồng quản trị
Nghiên cứu này điều tra có hay không hiệu quả hoạt động của doanh nghiệp bị chi phối bởi sở hữu quản lý và cổ đông lớn. Bản chất của mối quan hệ giữa sở hữu quản lý và hiệu quả hoạt động là động, vì vậy sự hiện diện của hiệu quả hoạt động của doanh nghiệp các năm trước (the presence of the lagged corporate performance) có khả năng làm giảm độ chệch của các biến và kiểm soát độ lệch của các dữ liệu bảng (Wooldridge, 2009; Flannery & Hankins, 2013). Điều này hàm ý rằng mối quan hệ động giữa sở hữu quản lý và hiệu quả hoạt động của doanh nghiệp bị chi phối bởi hiệu quả hoạt động của các năm trước.
2.4. DỮ LIỆU VÀ GIẢ THUYẾT NGHIÊN CỨU
Trên cơ sở các lý thuyết và các bằng chứng thực nghiệm đã đề cập ở trên, Luận văn đề nghị các giả thuyết nghiên cứu sau:
H1a: Sở hữu cổ đông lớn liên quan tiêu cực đến ROA
H1b: Sở hữu cổ đông lớn liên quan tiêu cực đến ROE
H2a: Sở hữu nhà quản lý có liên quan tích cực đến ROA
H2b: Sở hữu nhà quản lý có liên quan tích cực đến ROE
H3a: Đòn bẩy tài chính có mối quan hệ tích cực và có ý nghĩa thống kê với ROA
H3b: Đòn bẩy tài chính có mối quan hệ tích cực và có ý nghĩa thống kê với ROE
H4a: Tính thanh khoản có mối quan hệ tích cực và có ý nghĩa thống kê với ROA
H4b: Tính thanh khoản có mối quan hệ tích cực và có ý nghĩa thống kê với ROE
H5a: Quy mô của Hội đồng quản trị có mối quan hệ tích cực có ý nghĩa thống kê với ROA
H5b: Quy mô của Hội đồng quản trị có mối quan hệ tích cực và có ý nghĩa thống kê với ROE
H6a: Tuổi của doanh nghiệp có mối quan hệ tích cực và có ý nghĩa thống kê với ROA
H6b: Tuổi của doanh nghiệp có mối quan hệ tích cực và có ý nghĩa thống kê với ROE
H7a: Quy mô doanh nghiệp có mối quan hệ tích cực và có ý nghĩa thống kê với ROA
H7b: Quy mô doanh nghiệp có mối quan hệ tích cực và có ý nghĩa thống kê với ROE
Để có ước lượng không chệch và bền vững, luận văn ước lượng sự liên quan giữa cơ cấu hội đồng quản trị, sở hữu quản lý và hiệu quả hoạt động doanh nghiệp bằng việc dùng phương pháp GMM (Generalized method of moments panel estimator). Các ước lượng này được giới thiệu bởi Holtz – Eakin, Newey, và Rosen (1988) và Arellano and Bond (1991), và được tiếp tục phát triển trong các nghiên cứu của Arellano and Bond (1995), Blundell and Bond (1998).
Phương pháp GMM khai thác mối quan hệ động vốn có trong các biến giải thích. Đóng góp chính của Arellano and Bond là kiểm tra tự tương quan thích hợp cho mô hình hồi quy GMM, trong đó độ trễ được sử dụng như các công cụ. Phương pháp bình phương bé nhất (OLS) và phương pháp bé nhất 2 giai đoạn (2SLS) được xem như là trường hợp đặc biệt của phương pháp GMM.
CHƯƠNG 3
3.1. ĐÁNH GIÁ HIỆU QUẢ HOẠT ĐỘNG CỦA CÁC CÔNG TY NGÀNH BẤT ĐỘNG SẢN
Kết quả khảo sát hoạt động của 56 công ty bất động sản giai đoạn 2009-2019 với 471 quan sát – năm thông qua chỉ tiêu ROA và ROE được thể hiện cụ thể trong Bảng 3.1.
Bảng 3.1: Thống kê mô tả các biến phụ thuộc, biến độc lập và
| Tên biến | Số quan sát | Giá trị trung bình | Phương sai | Giá trị nhỏ nhất | Giá trị lớn nhất |
| ROA | 471 | 0.06267 | 0.06793 | 0.00032 | 0.61025 |
| ROE | 471 | 0.05015 | 0.05629 | 0.00010 | 0.61025 |
| BO | 471 | 43.72873 | 20.01327 | 5.72 | 86 |
| MO | 471 | 7.51581 | 12.76948 | 0.01 | 60.53 |
| lev | 471 | 0.55481 | 0.17693 | 0.00912 | 0.86309 |
| liq | 471 | 1.56269 | 5.04138 | 0.04240 | 109.0804 |
| age | 471 | 19.76858 | 6.9432 | 11 | 42 |
| size | 471 | 12.3046 | 0.6136 | 11.0744 | 14.0780 |
| bosize | 471 | 5.61995 | 1.19482 | 3 | 11 |
Nguồn: Tính toán của tác giả
Bảng 3.1 mô tả chi tiết về thống kê mô tả của các biến phụ thuộc, biến độc lập và biến kiểm soát trong mô hình phân tích tác động của các nhân tố quản trị đến hiệu quả hoạt động của công ty.
3.2. PHÂN TÍCH TÁC ĐỘNG CỦA CÁC NHÂN TỐ QUẢN TRỊ ĐẾN HIỆU QUẢ HOẠT ĐỘNG CỦA CÁC CÔNG TY
3.2.1. Thống kê mô tả các biến phụ thuộc, biến độc lập và biến kiểm soát
Từ số liệu Bảng 3.1, ta có:
-Về quy mô của hội đồng quản trị (bosize): được đo bằng số lượng thành viên trong hội đồng quản trị công ty với giá trị lớn nhất là 11, nhỏ nhất là 3, số trung bình là 5,6. Doanh nghiệp thành lập trễ nhất là 11 năm và doanh nghiệp có số năm tham gia kinh doanh bất động sản nhiều nhất là 42 năm
– Tỷ lệ sở hữu của các nhà quản lý ở mức cao nhất là 60.03%, thấp nhất là 1%, trung bình là 7,51%
– Tỷ lệ sở hữu của cổ đông lớn ở mức cao nhất là 86%, thấp nhất là 5,72%, trung bình là 20%
– Về sử dụng đòn bẩy tài chính: Các DN bất động sản sử dụng đòn bẩy tài chính ở mức trung bình khá cao 55%, mức cao nhất là 86,3%.
Bảng 3.2 trình bày ma trận tương quan của 2 biến phụ thuộc với các biến độc lập và biến kiểm soát của mô hình nghiên cứu. Tất cả các hệ số tương quan đều nhỏ hơn 0,93. Theo quy tắc của Klein (1962), các mức dưới 0,93 có thể kết luận rằng các biến độc lập trong mô hình là không có đa cộng tuyến
Bảng 3.3 trình bày kết quả của phương pháp GMM two step trong ước lượng có hay không sở hữu quản lý hay cổ đông lớn ảnh hưởng đến hiệu quả hoạt động của doanh nghiệp bất động sản trong thời kỳ 2009 -2019 như sau:
a/Sử dụng các độ trễ (lag), kết quả hồi quy về mối quan hệ giữa sở hữu cổ đông lớn và hiệu quả hoạt động của các DN bất động sản được trình bày ở Model (1) và Model (2).
Đặc biệt, Model(1) và Model(2) thông báo kết quả hồi quy của ROA và ROE như là biến đo lường của hiệu quả hoạt động của các DN bất động sản.
b/Thể hiện kết quả hồi quy về mối quan hệ của sở hữu nhà quản lý và hiệu quả hoạt động của các DN bất động sản tại Model (3) và Model (4).
a). Kiểm định Hansen và AR(2) về tương quan bậc 2 chứng tỏ mô hình tổng quan là phù hợp. P-value của kiểm định Hansen lớn hơn 5%, biểu thị tình hiệu lực của các biến công cụ trong mô hình ước lượng GMM. Kết quả này cũng thể hiện sự không hiện diện của tương quan bậc 2 trong các độ trễ khác nhau và trong tương quan bậc 1.
b) Mô hình nghiên cứu thực nghiệm của nghiên cứu cho thấy việc sở hữu cố đông lớn trong các DN bất động sản niêm yết trên Sàn CK Việt Nam có ảnh hưởng tiêu cực đến hiệu quả hoạt động của các DN bất động sản. Kết quả này phù hợp với giả thuyết đề ra. Theo đó, nghiên cứu này ủng hộ mạnh mẻ quan điểm rằng sở hữu cổ đông lớn gây ra sự bảo thủ tiêu cực đến hiệu quả hoạt động DN bởi vì các cổ đông lớn kiểm soát DN và nhắm vào lợi ích riêng của họ (Claessens et al.,2000); kết quả này cũng phù hợp với các nghiên cứu thực nghiệm về mối quan hệ giữa sở hữu cổ đông lớn và hiệu quả hoạt động DN của Lefort & Urzina (2008), Morck et al., (1988), Ducassy and Montandrau (2015), Tran and Le (2020), but in contrast to Grosfeld and Hashi (2007), Nguyen et al., (2021), Kao et al., (2019), Young et al., (2008), Cho and Kim (2007), Gaur et al., (2015).
c) Một phát hiện thú vị là hiệu quả hoạt động của công ty được thúc đẩy bởi quyền sở hữu của người quản lý (MO). Phát hiện này phù hợp với cả khung lý thuyết và bằng chứng thực nghiệm hiện có. Do đó, phát hiện của chúng tôi hỗ trợ mạnh mẽ cho giả thuyết cố chấp rằng các công ty không được hưởng lợi từ quyền sở hữu của người quản lý (Palia and Lichtenberg, 1999). Additionally, our empirical evidence is in line to Haniffa and Hudaib (2006), Welch (2013), Kim et al., (2014), but contrast to Cui and Mak (2002), Mandaci and Gumus (2010), Liang et al., (2011).
d) Kết quả nghiên cứu cũng cho thấy rằng:
+ Các giả thuyết H1 và H2 được chấp nhận.
+ Đòn bẩy tài chính, tính thanh khoản, quy mô của Hội đồng quản trị có liên quan tích cực và có ý nghĩa thống kê đến ROA và ROE. Các giả thuyết H3a, H3b, H4a, H4b, H5a, H5b được chấp nhận
+Các giả thuyết H6a, H6b, H7a, H7b bị từ chối
e) Giá trị trung bình của sở hữu cổ đông lớn trong mẫu gồm 471 quan sát – năm của 56 công ty niêm yết ngành bất động sản thời kỳ 2009 -2019 là 48,72% trên tổng số cổ phiếu đang lưu hành, và khi thực hiện phân tích sâu hơn sẽ đem lại những phát hiện mới sau:
– Khi phân chia các DN bất động sản thành 2 nhóm theo tỷ lệ vốn cổ đông là trên 48,72% và trên 48,72%, và thực hiện phân tích đem đến kết quả sau: (Bảng 3.4)
(a) Khi tỷ lệ sở hữu cổ đông lớn trong DN bất động sản ≥ 48.72% thì hệ số lợi nhuận trên vốn chủ sở hữu (ROE) là 4.58%
(b) Khi tỷ lệ sở hữu cổ đông lớn trong DN bất động sản ≤ 48.72% thì hệ số lợi nhuận trên vốn chủ sở hữu (ROE) đạt 5.37%, đạt mức cao hơn nếu so sánh với DN có tỷ lệ sở hữu cổ đông lớn hơn 48,72 %.
Nói cách khác, các doanh nghiệp bất động sản Việt Nam, có tỷ lệ sở hữu cổ đông lớn hơn 48,72 % trên tổng số cổ phiếu đang lưu hành, sẽ hoạt động kém hiệu quả hơn.
Các công ty bất động sản có tỷ lệ sở hữu nhà quản lý bằng hay lớn hơn 7,51% của tổng số cổ phiếu đang lưu hành thì hệ số lợi nhuận trên vốn chủ sở hữu (ROE) đạt 4.58 %; mức này thì nhỏ hơn nếu so với các công ty có tỷ lệ sở hữu nhà quản lý thấp hơn 7,51 %.
Các doanh nghiệp bất động sản sử dụng ở mức khá cao với tỷ lệ nợ trung bình 55,48%. Nhìn ở các quan điểm khác nhau, trong giai đoạn 2009-2015 tỷ lệ lãi suất cho vay của các ngân hàng thương mại là khá cao khoản 14-15%/năm; tình trạng này dẫn đến gia tăng chi phí sử dụng vốn và giảm hiệu quả hoạt động của doanh nghiệp.
Bảng 3.6 cho thấy các doanh nghiệp bất động sản Việt Nam sử dụng nợ ở mức thấp hơn 55,48% có thể đạt lợi nhuận ở mức cao (6,57 %) so với các doanh nghiệp sử dụng nợ ở mức ≥ 55,48%. Kết quả này thông tin về mối tương quan tích cực và có ý nghĩa giữa lợi nhuận và đòn bẩy tài chính khi DN bất động sản Việt Nam sử dụng nợ ở mức ≤ 55,48%.
Kiểm tra các doanh ngiệp bất động sản niêm yết trên Sàn chứng khoán Việt Nam trong giai đoạn 2009-2019, số liệu gồm 471 quan sát của 56 công ty; kết quả đạt được từ áp dụng phương pháp GMM (Generalized Method of Moments) như sau:
a/Sở hữu cổ đông lớn liên quan tiêu cực đến hiệu quả hoạt động của doanh nghiệp ở mức ý nghĩa 0,001. Mối quan hệ tiêu cực giữa sở hữu cổ đông lớn và hiệu quả hoạt động của DN đồng nhất với các mô hình lý thuyết và các bằng chứng thực nghiệm ở nhiều quốc gia và các vùng lảnh thổ. Kết quả của nghiên cứu ủng hộ lý thuyết đại diện, kết quả này cũng tương đồng với các nghiên cứu của Lefort F. & Urzina F., (2008), Morck et al., (1988), Ducassy and Montandrau (2015), Tran and Le (2020); nhưng trái ngược với các nghiên cứu của Grosfeld and Hashi (2007), Nguyen et al., (2021), Kao et al., (2019), Young et al., (2008), Cho and Kim (2007), Gaur et al., (2015).
b/ Có mối quan hệ tích cực có ý nghĩa thống kê ở mức 5% giữa sở hữu quản lý và hiệu quả hoạt động. Kết quả này thì phù hợp với các nghiên cứu của Wiwattanakantang (1999), Haniffa and Hudaib (2006), Welch (2013), Kim et al., (2014), but contrast to Cui and Mak (2002), Mandaci and Gumus (2010), Liang et al., (2011).
c/ Các doanh nghiệp bất động sản Việt Nam sử dụng đòn bẩy và tính thanh khoản cao, điều này có thể đem lại nhiều lợi nhuận vì họ có tìm được các nguồn tài trợ từ bên ngoài để tìm kiếm những dự án hay đầu tư dài hạn vào đất dân cư, khu công nghiệp, đất ở đô thị. Lý thuyết đánh đổi là phù hợp trong trường hợp này.
d/ Kết quả của nghiên cứu cũng đã chứng tỏ:
– Mối quan hệ giữa ROA và ROE với BO là tiêu cực và có ý nghĩa thống kê ở mức cao tại Model (1) và Model (2).
– Mối quan hệ giữa ROA và ROE với MO là tích cực và có ý nghĩa thống kê ở mức cao 5% (tại Model (3) và Model (4).
– Khi tỷ lệ sở hữu cổ đông lớn trong DN bất động sản ≥ 48.72% thì hệ số lợi nhuận trên vốn chủ sở hữu (ROE) là 4.58%. Khi tỷ lệ sở hữu cổ đông lớn trong DN bất động sản ≤ 48,72% thì hệ số lợi nhuận trên vốn chủ sở hữu (ROE) đạt 5,37%, đạt mức cao hơn nếu so sánh với DN có tỷ lệ sở hữu cổ đông lớn hơn 48,72 %.
– Các doanh nghiệp bất động sản Việt Nam sử dụng nợ ở mức thấp hơn 55,48% có thể đạt lợi nhuận ở mức cao (6,57 %) so với các doanh nghiệp sử dụng nợ ở mức ≥ 55,48%.
– Các công ty bất động sản có tỷ lệ sở hữu nhà quản lý bằng hay lớn hơn 7,51% của tổng số cổ phiếu đang lưu hành thì hệ số lợi nhuận trên vốn chủ sở hữu (ROE) đạt 4.58 %; mức này thì nhỏ hơn nếu so với các công ty có tỷ lệ sở hữu nhà quản lý thấp hơn 7,51 %.
4.2.1. Về tỷ lệ sở hữu vốn của nhà quản lý công ty
Theo kết quả nghiên cứu của luận văn “Có mối quan hệ tích cực có ý nghĩa thống kê ở mức 5% giữa sở hữu quản lý và hiệu quả hoạt động’’ và đảm bảo tỷ lệ sở hữu nhà quản lý thấp hơn 7,51% để có thể nâng cao được hiệu quả DN.
Cụ thể là tỷ lệ vốn của các nhà quản lý ≥7,5% thì hiệu quả hoạt động của doanh nghiệp giảm đi.
4.2.2. Về cổ đông lớn trong DN bất động sản
Kết quả nghiên cứu cho thấy có mối quan hệ nghịch giữa tỷ lệ cổ đông lớn với hiệu quả hoạt động của DN bất động sản và khi tỷ lệ sở hữu cổ đông lớn trong DN bất động sản ≥ 48.72% thì hệ số lợi nhuận trên vốn chủ sở hữu có xu hướng giảm dần.
Vì việc các DN bất động sản cần đa dạng hóa quyền sở hữu, kêu gọi nhiều nhà đầu tư, các tổ chức cá nhân góp vốn vào DN, tránh tình trạng một nhóm người sở hữu chiếm tỷ lệ lớn trong vốn chủ sở hữu thao túng, áp đặt các kế hoạch và phương án kinh doanh thiếu hiệu quả.
4.2.3. Hoàn thiện luật pháp, quy định về hoạt động kinh doanh bất động sản
– Các cơ quan quản lý Nhà nước cần:
+ Nghiên cứu và hoàn thiện cơ chế, chính sách và các văn bản pháp luật về nhà ở và thị trường bất động sản, xây dựng hệ thống các công cụ để quản lý và kiểm soát thị trường bất động sản theo hướng ổn định và bền vững.
+ Tiếp tục tái cấu trúc thị trường bất động sản kết hợp với việc thực hiện chiến lược phát triển nhà ở, đặc biệt là nhà ở xã hội, vượt qua những điểm nghẻn giữa cung cầu, phát triển linh hoạt các dự án nhà ở.
+ Phát triển sản phẩm bất động sản bao gồm nhà để bán, căn hộ cao cấp, nhà cho thuê với giá cả phù hợp với khả năng thanh toán của đa số đối tượng xã hội.
– Kiến nghị Quốc hội và Chính phủ xem xét và phân bổ kế hoạch vốn trung hạn cho Ngân hàng Chính sách Xã hội và các tổ chức tín dụng để cho vay mua nhà ở xã hội phù hợp với Luật Nhà ở và Nghị định 100/2015/NĐ-CP của Chính phủ Việt Nam.
4.2.4. Về sử dụng đòn bẩy tài chính
Lãi suất vay vốn trên thị trường Việt Nam ở mức cao so với các nước phát triển, việc sử dụng nợ nhiều dẫn đến gánh chịu chi phí cao và giảm hiệu quả hoạt động DN.
Trong điều kiện cụ thể ở Việt Nam, các doanh nghiệp bất động sản Việt Nam nên sử dụng nợ ở mức thấp hơn 55,48% để có thể đạt lợi nhuận hoạt động cao hơn.
4.2.5. Ứng dụng kỹ thuật số trong kinh doanh, dịch vụ bất động sản
Việt Nam với dân số trẻ, có khoản 64 triệu người dùng internet (xấp xỉ 66% dân số Việt Nam), đây là điều kiện tốt cho việc phát triển công nghệ số, kinh tế số trong các dịch vụ bất động sản. Các đơn vị kinh doanh bất động sản cần đầu tư để ứng dụng công nghệ, mở rộng các phương thức và các ứng dụng để cung cấp các dịch vụ cho khách hàng, nhà đầu tư, nhà môi giới v.v.. trong mua, bán và minh bạch thông tin về các dự án. Áp dụng công nghệ số trong lĩnh vực bất động sản được kỳ vọng hỗ trợ tốt cho hoạt động kinh doanh, tạo điều kiện để nâng cao hiệu quả hoạt động của doanh nghiệp.
4.2.6. Các hàm ý khác liên quan đến quản trị công ty nhằm nâng cao hiệu quả hoạt động của công ty
4.2.6.1. Nâng cao chất lượng đội ngũ
4.2.6.2. Xây dựng văn hóa và thương hiệu doanh nghiệp
4.3. HẠN CHẾ VÀ HƯỚNG NGHIÊN CỨU TIẾP TỤC
Ở Việt Nam cũng như ở nước ngoài đã có nhiều nghiên cứu về tác động của các nhân tố quản trị đến hiệu quả hoạt động của doanh nghiệp, tuy nhiên số lượng nghiên cứu về doanh nghiệp ngành bất động sản còn ít. Vì vậy, luận văn đã chú trọng nghiên cứu tác động của các nhân tố quản trị đến hiệu quả hoạt động của các doanh nghiệp ngành bất động sản thời kỳ 2009 -2019; đưa ra cái nhìn tổng quát về hiệu quả hoạt động của các doanh nghiệp bất động sản thông qua hai chỉ tiêu thường dùng để đánh giá hiệu quả hoạt động của công ty là ROA và ROE. Từ đó, đưa ra được các kết luận và hàm ý chính sách trong hoạt động kinh doanh bất động sản hiện nay.
Tuy rất cố gắng tìm hiểu và nghiên cứu để phân tích và đưa ra các kết quả đánh giá, nhưng chắc chắn vẫn còn nhiều thiếu sót, còn nhiều vấn đề còn phải tiếp tục nghiên cứu như:
– Cở mẫu còn hạn chế.
– Chưa đánh giá được các tác động vĩ mô như lãi suất vay vốn, thuế suất đến hiệu quả hoạt động của các doanh nghiệp bất động sản.
Các lý thuyết đại lý, cấu trúc vốn, lý thuyết đánh đổi đã được sử dụng ở nhiều quốc gia để nghiên cứu nhiều vấn đề liên quan như: Mối quan hệ giữa cấu trúc vốn chủ sở hữu và hiệu quả doanh nghiệp; giữa quản trị công ty và hiệu quả DN, mối liên hệ giữa sở hữu quản lý (managerial ownership), sở hữu cổ đông lớn (block ownership) với hiệu quả doanh nghiệp v.v..
Trên cơ sở các lý thuyết và các nghiên cứu thực nghiệm trong và ngoài nước, Luận văn đã:
– Nghiên cứu tác động của các nhân tố thuộc quản trị công ty đến hiệu quả công ty.
– Đề xuất mô hình nghiên cứu về quản trị doanh nghiệp tác động đến hiệu quả hoạt động doanh nghiệp.
– Thu thập các dữ liệu thứ cấp của 56 doanh nghiệp bất động sản niêm yết trên cả 2 Sàn chứng khoán Hồ Chí Minh và Sàn chứng khoán Hà Nội trong thời kỳ 2009-2019.
– Phần mềm Stata 17 với phương pháp GMM được sử dụng để ước lượng và kiểm định sự phù hợp của mô hình nghiên cứu.
Luận văn đã ước lượng mối quan hệ giữa quản trị doanh nghiệp niêm yết ngành bất động sản với hiệu quả hoạt động của doanh nghiệp. Các biến ROA, ROE đại diện cho hiệu quả doanh nghiệp và các biến tỷ lệ cổ đông lớn và biến tỷ lệ sở hữu nhà quản lý đại diện cho công tác quản trị doanh nghiệp.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\LUAN VAN DUY TAN\LUAN VAN DUY TAN\NGUYEN NGOC THACH\SAU BAO VE


