
Hoàn thiện báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha
1. Tính cấp thiết của đề tài
Cùng với bối cảnh toàn cầu hóa, khi hoạt động của các doanh nghiệp bị cạnh tranh khốc liệt của các doanh nghiệp cùng ngành thì việc lập kế hoạch, dự toán, phân tích những yếu tố thực hiện và đưa ra những dự báo kịp thời, phù hợp đóng một vai trò quan trọng cho sự định hướng phát triển của doanh nghiệp. Đáp ứng cho nhu cầu này, kế toán quản trị đã trở thành công cụ chiến lược của nhiều nhà quản lý doanh nghiệp hiện nay.
Các thông tin kế toán quản trị đóng vai trò quan trọng trong suốt quá trình quản lý từ bước hoạch định, tổ chức, truyền đạt thông tin đến khâu kiểm tra kiểm soát và ra quyết định. Một tổ chức có xây dựng kế toán quản trị khoa học sẽ giúp nhà quản lý đưa ra những quyết định kịp thời và đúng đắn.
Mặc dù các Công ty Việt Nam trên thị trường đã áp dụng kế toán quản trị như là một công cụ quản lý song song với kế toán tài chính nhưng mức độ thực hiện còn nhiều hạn chế chẳng hạn như báo cáo phân tích dữ liệu chưa sâu, chưa chính xác dẫn đến dự báo không chính xác và chưa đáp ứng được tính kịp thời của thông tin. Sau khi tìm hiểu về Công ty Cổ Phần Dược Danapha tôi nhận thấy phương pháp thông tin, báo cáo kế toán quản trị của doanh nghiệp còn nhiều điểm cần bổ sung và hoàn thiện, công tác lập dự toán và công tác kiểm tra rà soát cần được xây dựng chặt chẽ hơn và hợp lý hơn. Xuất phát từ tính cấp thiết trên tác giả đã chọn đề tài nghiên cứu:“Hoàn thiện báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha” để làm đề tài luận văn tốt nghiệp của mình.

2. Mục tiêu nghiên cứu của đề tài
Tìm hiểu các báo cáo kế toán quản trị tại doanh nghiệp được tổ chức thông tin như thế nào, cung cấp những thông tin gì cho nhà quản lý các cấp trên lý luận và trên thực tiễn. Từ đó đưa ra giải pháp nhằm hoàn thiện Báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha.
3. Đối tượng và phạm vi nghiên cứu
3.1. Đối tượng nghiên cứu: Nghiên cứu các vấn đề về báo cáo kế toán quản trị như công tác lập, sử dụng và phân tích báo cáo dự toán, báo cáo thực hiện, báo cáo kiểm soát và đánh giá phục vụ cho việc ra quyết định tại Công ty Cổ phần Dược Danapha.
3.2. Phạm vi nghiên cứu: Báo cáo nội bộ tại Công ty Cổ phần Dược Danapha.
4. Phương pháp nghiên cứu
- Phương pháp phỏng vấn: Tác giả tiến hành phỏng vấn nhà quản lý các cấp tại đơn vị.
- Phương pháp thu thập dữ liệu thứ cấp: thu thập các tài liệu liên quan đến Báo cáo kế toán quản trị tại Công ty Cổ phần Dược Danapha.
- Phương pháp so sánh, thay thế liên hoàn được dùng để phân tích sự biến động doanh thu, chi phí tại Công ty.
5. Bố cục của đề tài
Luận văn được trình bày thành 3 chương:
- Chương 1: Cơ sở lý luận về Báo cáo kế toán quản trị.
- Chương 2: Thực trạng về Báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha.
- Chương 3: Hoàn thiện Báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha.
6. Tổng quan tài liệu nghiên cứu
CHƯƠNG 1
CƠ SỞ LÝ LUẬN VỀ BÁO CÁO KẾ TOÁN QUẢN TRỊ TRONG DOANH NGHIỆP
1.1. TỔNG QUAN VỀ BÁO CÁO KẾ TOÁN QUẢN TRỊ
1.1.1. Tổng quan về báo cáo kế toán quản trị
Kế toán quản trị là bộ phận kế toán cung cấp thông tin cho những nhà quản lý tại doanh nghiệp thông qua các báo cáo kế toán nội bộ.
Báo cáo kế toán quản trị được xây dựng phù hợp với yêu cầu cung cấp thông tin quản lý nội bộ của từng doanh nghiệp cụ thể.
Báo cáo kế toán quản trị giúp cung cấp đầy đủ thông tin cho nhà quản lý doanh nghiệp, giúp các nhà quản lý doanh nghiệp trong việc phân tích, đánh giá, dự báo tình hình tài chính, kết quả sản xuất kinh doanh. Và từ đó, giúp nhà quản lý có thể ra quyết định trong tương lai
1.1.2. Vai trò của Báo cáo kế toán quản trị
- Báo cáo kế toán quản trị cung cấp thông tin cho nhà quản lý, nhà quản lý sẽ nhận được thông tin này dưới dạng các báo cáo dự toán, báo cáo thực hiện và các báo cáo kiểm soát và đánh giá.
- Thông qua báo cáo dự toán, nhà quản lý có thể kiểm tra việc lập kế hoạch, báo cáo này còn là cơ sở cho việc kiểm soát công tác thực hiện như thế nào, đã đạt được mục tiêu đề ra chưa.
- Báo cáo kế toán quản trị giúp nhà quản lý kiểm soát và đánh giá thông qua các số liệu đã thực hiện, nhận diện ra những hạn chế và phát sinh so với kế hoạch để điều chỉnh.
- Ra quyết định có nghĩa là chọn một trong nhiều phương án. Các quyết định trong tổ chức có thể là các quyết định chiến lược ảnh hưởng đến doanh nghiệp. Báo cáo kế toán quản trị nhằm cung cấp thông tin phục vụ cho chức năng ra quyết định của nhà quản lý. Thông qua báo cáo kế toán quản trị, nhà quản lý nắm bắt được những thông tin linh hoạt và kịp thời, mang tính hệ thống, trên cơ sở đó phân tích và lựa chọn phương án tối ưu.
1.2. CÁC BÁO CÁO KẾ TOÁN QUẢN TRỊ TRONG DOANH NGHIỆP
1.2.1. Các báo cáo dự toán
a. Khái niệm dự toán
Dự toán là việc ước tính toàn bộ thu nhập, chi phí của doanh nghiệp trong một thời kỳ để đạt được một mục tiêu nhất định. Theo nghĩa rộng, dự toán được hiểu là dự kiến các công việc, nguồn lực cần thiết để thực hiện các mục tiêu trong một tổ chức, quá trình dự toán cũng phải đặt ra và trả lời được câu hỏi: ai lập dự toán, ai sẽ thực hiện dự toán theo phân cấp quản lý của doanh nghiệp.
b. Mục đích và lợi ích của dự toán
- Mục đích của dự toán: Dù những công ty lớn hoạt động vì lợi nhuận, hay những tổ chức hoạt động phi lợi nhuận đều dùng dự toán để lập kế hoạch và kiểm soát được những doanh thu, chi phí liên quan trong tổ chức. Đầu tiên, các nhà quản lý sẽ xây dựng nên chiến lược, những mục tiêu tổng quát để mở rộng và phát triển doanh nghiệp. Tiếp đó, công ty sẽ dựa vào mục tiêu đó để lập những kế hoạch và dự toán cụ thể cho từng bộ phận trong doanh nghiệp. Định kỳ và sau một kỳ, nhà quản lý sẽ so sánh kết quả thực hiện và ngân sách để xác định những gì đã đạt được, chưa đạt được để điều chỉnh chiến lược và kế hoạch trong tương lai.
- Lợi ích của dự toán
- Dự toán dùng để chỉ ra doanh thu mong muốn đạt được cho kế hoạch năm tới và mục tiêu tăng doanh thu, cắt giảm lợi nhuận. Một kế hoạch càng tốt, thời gian thực hiện kế hoạch càng ngắn thì công ty càng tiến tới mục tiêu một cách nhanh chóng hơn.
- Xây dựng một dự toán tổng thể tạo điều kiện phối hợp và trao đổi giữa các bộ phận bằng cách yêu cầu nhà quản lý các cấp, dù chức năng khác nhau cũng sẽ cùng nhau thực hiện kế hoạch tổng thể của doanh nghiệp.
- Dự toán cung cấp một thang đo để nhà quản lý thúc đẩy nhân viên làm tốt công việc và đánh giá hiệu quả dựa trên công việc đạt được.
c. Các báo cáo dự dự toán trong doanh nghiệp
Dự toán tổng thể là tổ hợp của nhiều dự toán hoạt động của doanh nghiệp, có liên hệ với nhau trong một thời kì nào đó (kỳ có thể là một năm, hoặc quý, tháng). Các dự toán tổng thể thường bao gồm các dự toán sau:
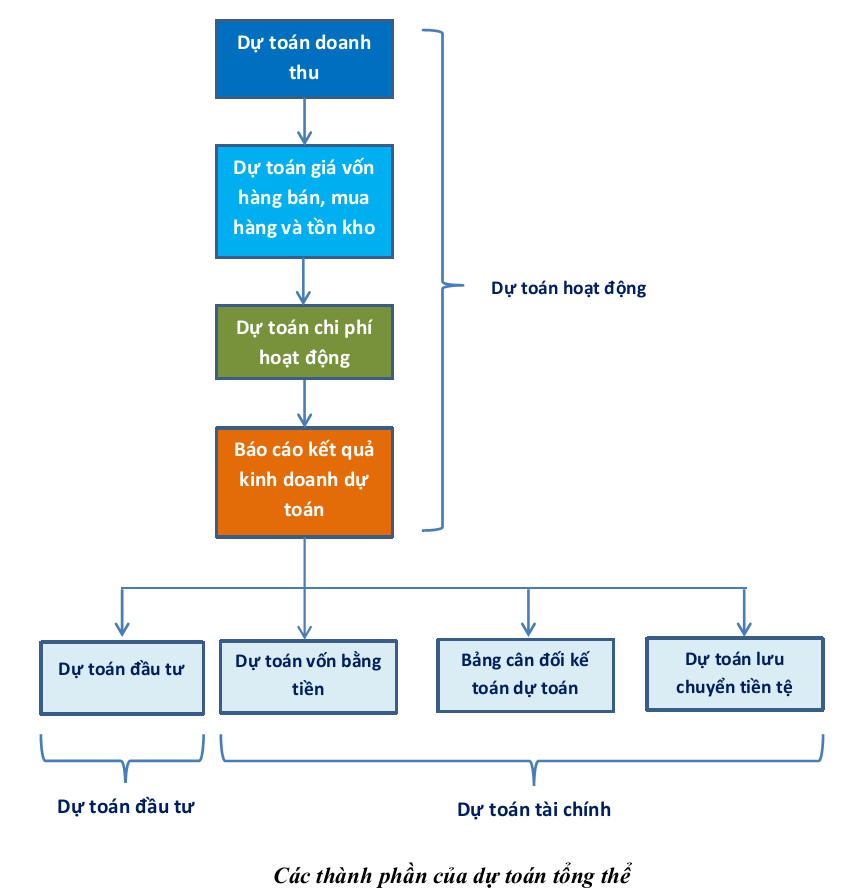
Hình 1.1. Các thành phần của dự toán tổng thể
Tìm hiểu chi tiết về các dự toán
c1. Dự toán hoạt động
i. Dự toán doanh thu và dự toán tiêu thụ
Dự toán tiêu thụ (hay dự toán doanh thu) ước tính số tiền thu được từ quá trình tiêu thụ, bán hàng và cung cấp dịch vụ. Để xác định doanh thu ta dựa vào số lượng tiêu thụ kế hoạch và giá bán kế hoạch. Muốn xác định hai yếu tố nhân viên ta dựa vào doanh thu và số lượng sản phẩm tiêu thụ đạt được trong năm trước của công ty, cơ cấu sản phẩm và giá bán trong lịch sử, kèm theo việc phân tích những thông tin nghiên cứu điều tra về thị trường cũng như tình hình kinh tế, chính sách giá cả, đơn đặt hàng…
ii. Dự toán sản xuất
Dự toán sản xuất của doanh nghiệp nhằm xác định số lượng, chủng loại sản phẩm cần sản xuất trong năm đến để doanh nghiệp thỏa mãn nhu cầu tiêu thụ. Dự toán sản xuất được xây dựng dựa vào: Số lượng sản phẩm tồn kho đầu kỳ được ước tính theo thực tế của kỳ trước, số lượng sản phẩm tiêu thụ dự toán được xác định theo dự toán tiêu thu, số lượng tồn kho mong muốn của doanh nghiệp và khả năng sản xuất của đơn vị.
iii. Dự toán chi phí sản xuất kinh doanh
- Dự toán chi phí nguyên vật liệu trực tiếp
Chi phí nguyên vật liệu trực tiếp bao gồm chi phí nguyên vật liệu chính, nguyên vật liệu phụ, nhiên liệu, phụ tùng thay thế và chi phí nguyên vật liệu khác. Chi phí nguyên vật liệu trực tiếp là biến phí và chi phí này sẽ thay đổi tỉ lệ thuận với số lượng sản phẩm sản xuất dự toán.
Dự toán chi phí nguyên vật liệu trực tiếp phản ánh tất cả chi phí nguyên vật liệu trực tiếp cần thiết để dáp ứng nhu cầu sản xuất ở dự toán. Dự toán này được lập dựa vào: Định mức tiêu hao nguyên vật liệu trên mỗi sản phẩm, đơn giá xuất nguyên vật liệu, mức độ dự trữ nguyên vật liệu trực tiếp vào cuối kỳ dự toán.
- Dự toán chi phí nhân công trực tiếp
Chi phí nhân công trực tiếp bao gồm chi phí tiền lương của công nhân trực tiếp sản xuất, các khoản trích theo lương của công nhân trực tiếp sản xuất như bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, kinh phí công đoàn. Chi phí nhân công trực tiếp là biến phí và được dự toán dựa vào số giờ công định mức dùng vào sản xuất và đơn giá giờ công.
Dự toán chi phí nhân công trực tiếp được lập dựa trên tổng mức thời gian lao động hao phí (tính theo giờ công) nhân với đơn giá tiền lương của giờ công. Chi phí nhân công trực tiếp sản xuất còn có thể được xác định bằng khối lượng sản phẩm dự toán sản xuất nhân với chi phí tiền lương cho một đơn vị sản phẩm.
- Dự toán chi phí sản xuất chung
Gồm dự toán biến phí sản xuất chung và dự toán định phí sản xuất chung
Định phí sản xuất chung bao gồm định phí sản xuất chung bắt buộc và định phí sản xuất chung không bắt buộc. Định phí sản xuất chung bắt buộc gồm chi phí khấu hao, chi phí tiền lương nhân viên quản lý phân xưởng. Định phí sản xuất chung này bắt buộc phải dự toán từ lúc mới xây dựng, triển khai dự án, xây dựng cơ cấu tổ chức doanh nghiệp. Định phí này ít thay đổi trong một khoảng thời gian nhất định, được dự toán hằng năm và chia đều cho 4 quý, từ đó xác định định phí sản xuất chung quý. Định phí sản xuất chung không bắt buộc gồm định phí phát sinh từ các kế hoạch của nhà quản trị. Dự toán định phí hằng năm được lập dựa vào định phí sản xuất chung thực tế kỳ trước nhân tỷ lệ tăng (giảm) định phí sản xuất chung theo dự kiến.
Biến phí sản xuất chung được dự toán dựa trên dự toán biến phí sản xuất chung đơn vị nhân với sản lượng sản xuất dự toán. Biến phí sản xuất chung còn có thể được tính bằng biến phí trực tiếp dự toán nhân tỷ lệ biến động biến phí dự kiến.
- Dự toán chi phí bán hàng gồm dự toán biến phí bán hàng và định phí bán hàng
Yếu tố định phí thường ít biến đổi trong một phạm vi phù hợp gắn với quyết định dài hạn, và có thể dự báo dễ dàng dựa vào chức năng kinh doanh của doanh nghiệp. Định phí bán hàng dự toán bằng định phí bán hàng thực tế kỳ trước nhân tỷ lệ tăng (giảm) theo dự kiến.
Biến phí bán hàng của doanh nghiệp bao gồm biến phí trực tiếp và biến phí gián tiếp. Biến phí trực tiếp gồm tiền hoa hồng, lương nhân viên bán hàng và biến phí gián tiếp gồm chi phí bảo trì, xăng dầu, hỗ trợ bán hàng…và thường được dự toán dựa trên số lượng tiêu thụ dự toán và biến phí bán hàng đơn vị dự toán.
- Dự toán chi phí quản lý doanh nghiệp gồm dự toán biến phí quản lý doanh nghiệp và định phí quản lý doanh nghiệp
Dự toán chi phí quản lý doanh nghiệp thường phụ thuộc vào cơ cấu tổ chức của doanh nghiệp. Chi phí này liên quan đến toàn bộ doanh nghiệp. Biến phí quản lý doanh nghiệp dự toán bằng biến phí quản lý đơn vị nhân sản lượng tiêu thụ dự kiến.
Định phí quản lý doanh nghiệp thường không thay đổi theo mức độ hoạt động. Các thay đổi của chi phí này chủ yếu do việc trang bị đầu tư thêm cho bộ phận quản lý của doanh nghiệp. Đính phí này được xác định dựa vào chi phí của từng yếu tố cụ thể theo dự toán.
iv. Dự toán giá vốn hàng bán
Giá vốn hàng bán thực chất là tổng giá thành của khối lượng sản phẩm tiêu thụ trong kỳ tính theo phương pháp giá toàn bộ. Như vậy, trên cơ sở số lượng sản phẩm sản xuất theo dự toán, giá thành dự toán để sản xuất sản phẩm, số lượng sản phẩm dự trữ dự toán vào cuối kỳ, dự toán giá vốn hàng bán bằng giá thành sản phẩm sản xuất trong kỳ theo dự toán cộng giá thành sản phẩm tồn cuối kỳ dự toán trừ giá thành sản phẩm tồn đầu kỳ thực tế.
Nếu đơn vị không tồn kho sản phẩm hoặc chi phí đơn vị tồn kho tương tự nhau thì giá vốn hàng bán có thể tính bằng tích của sản lượng tiêu thụ nhân với giá thành sản xuất đơn vị sản phẩm.
v. Báo cáo kết quả hoạt động kinh doanh dự toán
Báo cáo kết quả kinh doanh là một báo cáo tài chính tổng hợp, phản ảnh hiệu quả hoạt động trong một kỳ kế toán. Kết quả kinh doanh được xác định bằng doanh thu trừ các khoản chi phí tương xứng để tạo nên doanh thu. Tổng hợp doanh thu, chi phí để xác định kết quả kinh doanh của doanh nghiệp cho một kỳ kế toán.
Chi phí gắn liền với việc tạo nên doanh thu được nhìn nhận theo hai phương pháp khác nhau là phương pháp chi phí toàn bộ và phương pháp số dư đảm phí. Do vậy, dự toán báo cáo kết quả kinh doanh có thể được lập tương ứng theo hai phương pháp này.
Báo cáo này thể hiện kỳ vọng của các nhà quản lý tại doanh nghiệp và có thể được xem như một công cụ của doanh nghiệp cho phép ra các quyết định về quản trị, và là cơ sở để đánh giá tình hình thực hiện dự toán đã đề ra.
c2. Dự toán tài chính
i. Dự toán vốn bằng tiền
Dự toán này tính luồng tiền mặt và tiền gửi ngân hàng thu vào và chi ra liên quan đến các mặt hoạt động của doanh nghiệp trong các thời kỳ. Mỗi doanh nghiệp cần xác lập một mức tiền mặt dự trữ hợp lý luôn sẵn sàng để phục vụ cho quá trình hoạt động của doanh nghiệp. Trên cơ sở cân đối dòng tiền thu vào, chi ra cho từng hoạt động, đảm bảo mức tồn tiền mặt cần thiết tại quỹ, doanh nghiệp sẽ có kế hoạch sử dụng vốn tiền mặt dư thừa hoặc thông qua vay mượn để bù đắp lượng tiền mặt thiếu hụt trong quá trình sản xuất kinh doanh.
ii. Bảng cân đối kế toán dự toán
Dự toán này nhằm cung cấp tình hình tài sản, nguồn vốn của doanh nghiệp vào cuối kỳ kế hoạch nếu mọi hoạt động diễn ra đúng dự kiến.
Bảng cân đối kế toán dự toán được lập dựa vào các dự toán chi tiết, dự toán tổng hợp.
Căn cứ vào Bảng cân đối kế toán dự tính đầu kỳ kế hoạch, tiến hành điều chỉnh các khoản mục bên phần tài sản và nguồn vốn, bằng những sự kiện dự kiến sẽ xảy ra trong năm kế hoạch. Bảng cân đối kế toán sau khi điều chỉnh sẽ thành Bảng cân đối kế toán cuối kỳ kế hoạch.
1.2.2. Các báo cáo thực hiện
a. Mục tiêu và tác dụng chung của báo cáo thực hiện
- Theo dõi tình hình thực hiện kế hoạch của hoạt động sản xuất kinh doanh, đầu tư và tài chính
- Theo dõi và tổng hợp các số liệu doanh thu, chi phí, lợi nhuận cũng như sản lượng sản xuất, sản lượng tiêu thụ.
b. Các báo cáo thực hiện trong doanh nghiệp
b1. Báo cáo theo dõi tình hình doanh thu
Báo cáo này theo dõi tình hình doanh thu theo từng bộ phận, theo từng loại hàng, theo cơ cấu nhóm hàng hay theo kênh phân phối.
Để lập Báo cáo theo dõi tình hình doanh thu, nhà quản lý căn cứ vào sổ chi tiết tài khoản doanh thu, số liệu doanh thu chi tiết theo từng chủng loại sản phẩm, theo từng khu vực và theo từng kênh phân phối.
b2. Báo cáo tình hình chi phí
Báo cáo này giúp kiểm soát các khoản chi phí phát sinh tại doanh nghiệp. Báo cáo này phản ánh số liệu chi phí tại doanh nghiệp và cung cấp dữ liệu cho nhà quản lý trong các quyết định điều hành hoạt động.
Cơ sở lập: căn cứ vào sổ chi tiết của từng khoản mục chi phí để lập báo cáo này.
b3. Báo cáo sản lượng tiêu thụ
Báo cáo này theo dõi tình hình tiêu thụ của từng sản phẩm, từng nhóm hàng, từng kênh phân phối và lập báo cáo tại từng bộ phận kinh doanh (từng chi nhánh), sau đó tổng hợp thành báo cáo tiêu thụ của Công ty. Dựa vào báo cáo tình hình tiêu thụ này, nhà quản lý sẽ ra các quyết định và các chính sách bán hàng thích hợp tại từng thời điểm.
Báo cáo này được lập căn cứ vào sổ chi tiết tài khoản bán hàng và chi tiết theo từng chủng loại sản phẩm, từng khu vực và từng kênh phân phối.
b4. Báo cáo tình hình sản xuất
Báo cáo tình hình sản xuất nhằm cung cấp số liệu về tình hình sản xuất của doanh nghiệp theo từng chủng loại sản phẩm, từng công đoạn sản xuất, từng dây chuyền sản xuất, hay tình hình sản xuất của toàn Công ty.
Cơ sở lập: căn cứ vào số liệu kế toán về lượng thành phẩm và bán thành phẩm tại các giai đoạn, số lượng thành phẩm nhập kho trong trong ngày, trong tháng và trong năm.
b5. Báo cáo lợi nhuận
Công ty lập báo cáo kết quả hoạt đông kinh doanh để theo dõi lợi nhuận từng tháng, từng quý, từng năm. Ngoài ra, Công ty còn lập báo cáo phân tích lợi nhuận trong tương quan với lợi nhuận kỳ trước để đánh giá tình hình phát triển của doanh nghiệp.
1.2.3. Các báo cáo kiểm soát và đánh giá tình hình thực hiện dự toán
a. Đặc điểm của công tác kiểm soát và đánh giá tình hình thực hiện dự toán
Công tác kiểm soát và đánh giá tình hình thực hiện dự toán giúp kiểm tra, đánh giá các công việc đã thực hiện so với kế hoạch đã lập ra, từ đó nhận thấy những bộ phận nào đang thực hiện tốt kế hoạch, tìm ra những bộ phận nào chưa đạt kế hoạch. Dựa vào kết quả đó, đề xuất phương án hiệu chỉnh dự toán đã được lập cho phù hợp, chấn chỉnh công tác thực hiện và hỗ trợ các bộ phận hoàn thành nhiệm vụ.
b. Nguyên tắc và phương pháp lập
- Phải kiểm soát và phân tích được chênh lệch giữa thực tế và dự toán, từ đó phân tích những chênh lệch đó.
- Phương pháp áp dụng: theo phép tương đối và tuyệt đối.
- Áp dụng phương pháp so sánh, phương pháp thay thế liên hoàn để xác định mức độ ảnh hưởng của từng nhân tố.
c. Các báo cáo kiểm soát và đánh giá tình hình thực hiện dự toán
c1. Báo cáo kiểm soát và đánh giá tình hình thực hiện doanh thu
Báo cáo kiểm soát và đánh giá tình hình thực hiện doanh thu có tác dụng kiểm tra chênh lệch giữa doanh thu thực tế và doanh thu dự toán. Doanh thu được tính bằng sản lượng nhân đơn giá, vì vậy khi phân tích yếu tố ảnh hưởng đến biến động doanh thu ta phân tích tác động của nhân tố lượng và giá.
| Biến động doanh thu | = | Ảnh hưởng về lượng đến biến động doanh thu | + | Ảnh hưởng về giá đến biến động doanh thu |
Trong đó
Nhận diện ảnh hưởng của lượng đến biến động doanh thu
| Ảnh hưởng về lượng đến biến động doanh thu | = | Số sản phẩm tiêu thụ thực tế | – | Số sản phẩm tiêu thụ dự toán | X | Đơn giá bán sản phẩm theo dự toán |
Nhận diện ảnh hưởng biến động của giá cả đến doanh thu
| Ảnh hưởng về giá đến biến động doanh thu | = | Đơn giá bán thực tế | – | Đơn giá bán dự toán | X | Số sản phẩm tiêu thục thực tế |
Tương tự báo cáo kiểm soát và đánh giá tình hình thực hiện doanh thu thì Báo cáo kiểm soát và đánh giá doanh thu giữa các kỳ cũng được lập để phân tích, đánh giá tình hình thực hiện doanh thu và đánh giá tình hình hoạt động của doanh nghiệp.
c2. Báo cáo kiểm soát và đánh giá tình hình chi phí
Báo cáo kiểm soát và đánh giá tình hình chi phí có tác dụng kiểm tra chênh lệch giữa chi phí thực tế và chi phí dự toán, từ đó phân tích các yếu tố tác động đến những chênh lệch này.
Theo chức năng hoạt động thì chi phí của doanh nghiệp bao gồm chi phí sản xuất và chi phí bán hàng, quản lý doanh nghiệp. Để thuận lợi cho công tác kiểm soát chi phí, ta phân loại chi phí thành 2 loại là biến phí và định phí.
Phân tích biến động của biến phí sản xuất (gồm chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp và biến phí sản xuất chung) gắn liền với nhân tố giá và lượng.
Phân tích ảnh hưởng của nhân tố giá đến biến phí sản xuất.
| Ảnh hưởng của giá đến biến động | = | Đơn giá thực tế | – | Đơn giá dự toán | X | Lượng hao phí thực tế |
Phân tích ảnh hưởng của nhân tố lượng đến biến phí sản xuất.
| Ảnh hưởng của lượng đến biến động | = | Lượng hao phí thực tế | – | Lượng hao phí dự toán | X | Đơn giá dự toán |
Biến động định phí sản xuất chung thường liên quan đến việc thay đổi cấu trúc sản xuất của doanh nghiệp hoặc do hiệu quả sử dụng năng lực sản xuất của doanh nghiệp.
Đối với biến phí bán hàng và biến phí quản lý doanh nghiệp, yếu tố tác động đến biến động chi phí này là nơi phát sinh chi phí, đặc điểm cụ thể của từng khoản mục phát sinh.
Đối với định phí bán hàng, định phí quản lý doanh nghiệp, việc kiểm soát định phí này nhằm đánh giá năng lực sử dụng tài sản cố định và năng lực quản lý trong quá trình bán hàng và quản lý doanh nghiệp.
c3. Báo cáo kiểm soát và đánh giá trách nhiệm của các trung tâm doanh thu, chi phí
Báo cáo này sẽ được lập gắn liền với từng trung tâm trách nhiệm.
Báo cáo này được lập tùy theo phân cấp quản lý của Công ty, ở mỗi trung tâm chi phí sẽ lập báo cáo kiểm soát chi phí, ở mỗi trung tâm doanh thu sẽ lập báo cáo kiểm soát doanh thu. Các báo cáo kiểm soát chi phí sẽ gồm báo cáo kiểm soát chi phí ở phân xưởng, báo cáo kiểm soát chi phí tại từng bộ phận, báo cáo kiểm soát chi phí ở cấp Công ty.
Báo cáo đánh giá trách nhiệm của trung tâm doanh thu gồm báo cáo kiểm soát doanh thu ở từng chi nhánh, báo cáo kiểm soát doanh thu ở từng khu vực, báo cáo kiểm soát doanh thu ở Tổng Công ty…Tại các trung tâm doanh thu, kết quả được đánh giá dựa trên các mục tiêu chính như: hoàn thành dự toán về tiêu thụ sản phẩm hay không, kiểm soát được sự gia tăng chi phí trong mối quan hệ với doanh thu không, đảm bảo tốc độ tăng doanh thu nhanh hơn tốc độ tăng của chi phí không.
Đối với trung tâm vừa là trung tâm doanh thu vừa là trung tâm chi phí thì Báo cáo kiểm soát được lập nhằm xem xét thêm chỉ tiêu tỷ lệ lợi nhuận trên doanh thu, tỷ lệ doanh thu trên vốn đầu tư bình quân và tỷ lệ lợi nhuận trên chi phí kinh doanh. Dựa vào các tỷ lệ này để xác định tỷ lệ lợi nhuận trên doanh thu có gia tăng không, sử dụng vốn đầu tư có hiệu quả không, sử dụng chi phí kinh doanh có hiệu quả không.
c4. Báo cáo kiểm soát lợi nhuận
Báo cáo kiểm soát lợi nhuận thường được lập theo mẫu số dư đảm phí nhằm cung cấp thông tin cho nhà quản lý đánh giá khả năng sinh lời của từng sản phẩm, lĩnh vực hoạt động và từng khu vực.
Chương 1 của luận văn nghiên cứu về các báo cáo kế toán quản trị của doanh nghiệp ở 3 nội dung chính gồm báo cáo dự toán, báo cáo thực hiện, báo cáo kiểm soát và đánh giá. Cơ sở lý luận của luận văn là tiền đề cho việc nghiên cứu các báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha.
CHƯƠNG 2
THỰC TRẠNG VỀ BÁO CÁO KẾ TOÁN QUẢN TRỊ
TẠI CÔNG TY CỔ PHẦN DƯỢC DANAPHA
2.1. GIỚI THIỆU VỀ CÔNG TY CỔ PHẦN DƯỢC DANAPHA
2.1.1. Tổng quan về công ty Cổ phần Dược Danapha
- Tên doanh nghiệp: Công ty Cổ Phần Dược DANAPHA, là doanh nghiệp cổ phần, trong đó vốn nhà nước chiếm 47.03%.
- Tên giao dịch: DANAPHA Pharmaceutical Joint Stock Company
- Trụ sở chính: 253 Dũng Sĩ Thanh Khê, Quận Thanh Khê, TP Đà Nẵng
- Tel: 0511.3757.676 Fax: 0511.3760.127
- Chi nhánh: 5 chi nhánh đặt ở các tỉnh thành như Hà Nội, Hồ Chí Minh, Thanh Hóa, Khánh Hòa, Đà Nẵng.
- Công ty CP Dược Danapha với tiền thân là Xưởng dược miền trung trung bộ, được thành lập và phát triển tại chiến khu 5 trong thời kỳ kháng chiến chống Mỹ cứu nước.
- Từ cuối năm 1959, Khu bộ khu 5 đã có một kho thuốc nhỏ từ miền Bắc chuyển theo đường dây 559, đặt tại làng Tắc Chum, Xã Trà Mai, Huyện Trà My (nay là Nam Trà My, tỉnh Quảng Nam)
- Tháng 4/1965: Ban Y tế khu 5 quyết định thành lập xưởng dược khu trung trung bộ – mật danh K.25; (Xưởng thủy tinh khu 5 – mật danh K.35 cũng được thành lập trong thời gian này).
- Từ năm 1969 – 1972: Xưởng dược và xưởng thủy tinh sáp nhập làm một lấy tên xưởng dược Miền trung trung bộ – Mật danh K.60.
- Năm 1967: Ban y tế khu 5 quyết định thành lập Xưởng dược Quảng Nam và Quảng Đà.
- Năm 1976: Xí nghiệp dược phẩm Quảng Nam Đà Nẵng thành lập trên cơ sở hợp nhất 3 đơn vị: Xưởng dược khu trung trung bộ (K.25), Xưởng dược Quảng Nam và Xưởng dược Quảng Đà.
- Năm 1980: Xí nghiệp Dược phẩm Quảng Nam – Đà Nẵng tiếp nhận Công ty dược liệu Quảng Nam – Đà Nẵng được sáp nhập về xí nghiệp.
- Tháng 12/1981: UBND tỉnh QN – ĐN quyết định thành lập Xí nghiệp Liên hợp Dược Quảng Nam Đà Nẵng trên cơ sở hợp nhất hai đơn vị: Xí nghiệp Dược phẩm QN – ĐN và Công ty Dược QNĐN.
- Năm 1987: Trạm nghiên cứu dược liệu Quảng Nam – Đà Nẵng được sáp nhập vào Xí nghiệp liên hợp Dược QNĐN.
- Tháng 10/1992: UBND tỉnh QN – ĐN quyết định tách khối sản xuất và lưu thông của Xí nghiệp liên hợp để thành lập 2 đơn vị: Xí nghiệp dược phẩm Đà Nẵng và Công ty Dược phẩm Quảng Nam – Đà Nẵng (công ty CP Dược & thiết bị Y tế DAPHARCO ngày nay)
- Năm 1996: Xí nghiệp Dựơc phẩm Đà Nẵng được Bộ y tế tiếp nhận làm thành viên của Tổng Công ty Dược Việt Nam và đổi tên thành Xí nghiệp dược phẩm TW 5.
- Tháng 10/2006: Được sự đồng ý của Bộ Y tế và Tổng Công ty Dược Việt Nam, Xí nghiệp dược phẩm TW5 tiến hành Đại hội cổ đông lần đầu thành lập Công ty Cổ phần.
- Ngày 01/01/2007: Công ty Cổ Phần Dược Danapha chính thức đi vào hoạt động dưới hình thức sở hữu mới: Công ty Cổ phần.
- Ngày 23/8/2009: Khởi công xây dựng nhà máy công nghệ dược Nano-liposome.
- Ngày 06/11/2010: Khánh thành nhà máy GMP WHO Đông Dược hoàn thiện nhất Việt Nam tại Khu Công nghiệp Hòa Khánh, quận Liên Chiểu, TP Đà Nẵng.
2.1.2. Cơ cấu tổ chức tại Công ty
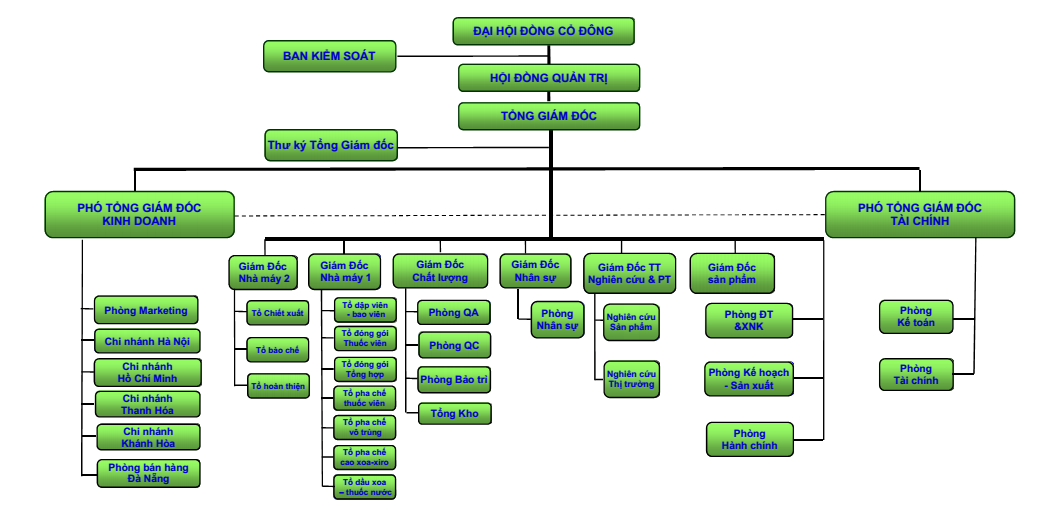
Hình 2.1: Sơ đồ tổ chức của Công ty Cổ Phần Dược Danapha
2.1.3. Bộ máy kế toán tại Công ty
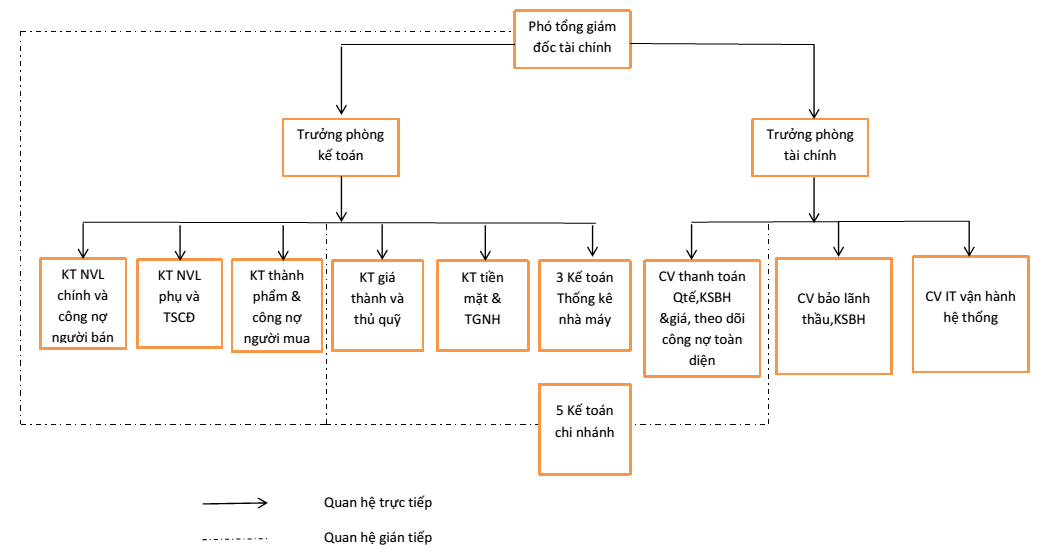
Hình 2.2: Sơ đồ bộ máy kế toán tại Công ty Cổ Phần Dược Danapha
Tại Danapha đứng đầu bộ máy kế toán là Phó tổng giám đốc tài chính kiêm Kế toán trưởng chịu trách nhiệm chi phối hoạt động của phòng Kế toán và phòng Tài chính. Phòng Kế toán có nhiệm vụ thực hiện công tác kế toán, thực hiện các hoạt động nghiệp vụ về kế toán tài chính theo đúng quy định của pháp luật và quy chế của Công ty; tổng hợp số liệu kế toán và thực hiện các báo cáo tài chính định kỳ hay đột xuất theo quy định và yêu cầu của Công ty, của ngành và của Nhà nước. Đồng thời, thực hiện các báo cáo khác khi được phân công, gửi báo cáo đến các cơ quan chức năng theo yêu cầu, báo cáo cho các cơ quan có thẩm quyền, chịu trách nhiệm trước Pháp luật, Hội đồng quản trị và Ban Tổng giám đốc.
Nhiệm vụ của Phòng Tài chính là xây dựng chiến lược, lập kế hoạch ngân sách hàng năm, hàng tháng, lập kế hoạch công việc của từng bộ phận. Từ đó theo dõi đánh giá việc thực hiện kế hoạch đã đặt ra. Thực hiện các báo cáo kế toán quản trị theo quy định và của công ty tùy theo mục đích quản lý bao gồm: báo cáo tháng, báo cáo quý, báo cáo 6 tháng, năm, xem xét và kiểm tra việc lập và thực hiện ngân sách để đề xuất Ban lãnh đạo về việc đánh giá và điều chỉnh ngân sách cho phù hợp với mục tiêu kinh doanh từng thời kỳ. Xây dựng các quy trình, quy định nghiệp vụ thuộc lĩnh vực của Phòng; thu thập dữ liệu tổng hợp về môi trường kinh doanh, về ngành dược trong nước và ngoài nước phục vụ cho công tác tổng hợp phân tích đánh giá hoạt động Công ty.
2.2. XÁC ĐỊNH CÁC YẾU TỐ TÁC ĐỘNG ĐẾN ĐỊNH HƯỚNG KINH DOANH, DỰ TOÁN VÀ KIỂM SOÁT CỦA DANAPHA
- Mục tiêu và định hướng phát triển của Danapha
Ban lãnh đạo xác định được định hướng phát triển lâu dài và mục tiêu chiến lược của Danapha từ đó xác định mục tiêu cụ thể mà Danapha cần phải thực hiện. Dựa vào những mục tiêu cụ thể, ta xác định những thông tin hữu ích cho Ban lãnh đạo và xây dựng báo cáo kế toán quản trị phù hợp.
- Mục tiêu chiến lược của Danapha: Phấn đấu đưa Danapha nằm trong top 1 trong 10 nhà sản xuất dược phẩm uy tín tại thị trường Việt Nam. Đến năm 2015, Danapha sẽ đứng đầu về thị phần dược phẩm nói chung tại miền trung Việt Nam và đứng đầu trong nhóm 3 nhà sản xuất thuốc đông dược nội địa có thị phần và trình độ sản xuất hàng đầu Việt Nam. Tạo ra nhiều sản phẩm mới chất lượng ngang tầm quốc tế và giá cả phù hợp.
- Mục tiêu cụ thể của Danapha:
- Củng cố giữ vững thị phần tại các thị trường trong nước, thị trường xuất khẩu truyền thống, mở rộng phát triển thêm ở các thị trường Châu Á.
- Phấn đấu đạt tốc độ tăng trưởng doanh thu bình quân 20%/năm. Đạt mức lợi nhuận sau thuế là 15%. Doanh thu xuất khẩu chiếm 30%/tổng doanh thu. Doanh thu nhóm sản phẩm đông dược chiếm 60% doanh thu công ty.
- Cổ tức: bình quân 20%/vốn điều lệ
- Chú trọng phát triển nguồn nhân lực đáp ứng nhu cầu phát triển của Công ty, nâng cao công tác quản trị nhân sự, đào tạo kỹ năng, kiến thức và thường xuyên quan tâm bồi dưỡng văn hóa Danapha.
- Xây dựng thương hiệu mạnh cho nhóm sản phẩm đông dược.
- Nâng cao bảo vệ môi trường, thực hiện nghiêm chỉnh theo tiêu chuẩn quy định.
- Đặc điểm của ngành dược tác động đến nhu cầu thông tin của nhà quản lý
- Đặc điểm phân phối của ngành dược
- Hệ thống phân phối qua kênh OTC: Trực tiếp giới thiệu và bán sản phẩm đến các nhà thuốc, hiệu thuốc, phòng khám tư nhân hoặc phân phối qua các nhà phân phối trung gian. Với hệ thống phân phối này thì thời gian thu tiền khá nhanh, thương hiệu sản phẩm được người tiêu dùng nhận diện tốt hơn, do vậy nhà quản lý Danapha rất chú trọng việc phát triển kênh phân phối OTC để vừa giảm áp lực phụ thuộc vào kênh ETC và đưa thương hiệu Danapha gần gũi hơn với người tiêu dùng.
- Hệ thống phân phối qua kênh ETC: trực tiếp bán qua các bệnh viện và cơ sở điều trị các cấp, chủ yếu là thuốc bán kê đơn. Kênh phân phối này thông qua hình thức đấu thầu. Đây là kênh phân phối tương đối ổn định về số lượng, việc đấu thầu diễn ra mỗi năm giành quyền cung cấp thuốc cho bệnh viện trong những năm đến. Phần lớn tỷ trọng doanh thu của Danapha là phân phối qua kênh ETC. Tuy nhiên đặc điểm kênh phân phối này là đòi hỏi chiết khấu thương mại cao, sản phẩm có chất lượng và uy tín, khách hàng mong muốn được thanh toán chậm, khả năng cung cấp sản phẩm phải đúng thời hạn hợp đồng. điều này ảnh hưởng đến chính sách và tình hình bán hàng, công nợ cũng như kế hoạch sản xuất của công ty. Thêm vào đó, việc phân phối qua kênh ETC còn chịu sự cạnh tranh mạnh mẽ của các đối thủ về thị trường về giá cả. Tất cả những yếu tố này tạo nên áp lực lớn đối với doanh nghiệp và là các thông tin nhà quản lý rất quan tâm.
- Hệ thống phân phối gián tiếp: bao gồm xuất khẩu qua các thị trường nước ngoài và các công ty bao tiêu…Hiện nay tỷ trọng doanh thu qua kênh gián tiếp còn thấp.
- Đặc điểm nhà cung cấp cho ngành Dược phẩm
Ngành dược Việt Nam vẫn đang trong tình trạng phát triển mất cân đối, mới tập trung vào công nghiệp bào chế thuốc trong khi không xây dựng được ngành sản xuất nguyên liệu. Hiện nay nguồn nguyên liệu cho sản xuất thuốc trong nước vẫn phải nhập khẩu đến 90%, tỷ lệ các công ty tự trồng nên nguồn nguyên liệu riêng còn rất thấp. Cả nước chỉ có một cơ sở sản xuất kháng sinh nguyên liệu Amocyllin và Ampicillin, chiếm 1% giá trị sản xuất thuốc và 0.3% giá trị tiêu dung thuốc ở Việt Nam.
Trình trạng thiếu cung nguyên liệu sản xuất thuốc trong nước không được khắc phục khi tốc độ tăng trưởng của nguyên liệu nhập khẩu hàng năm vẫn tăng nhanh hơn tốc độ tăng của thuốc sản xuất. Theo cục quản lý Dược, giá trị nguyên liệu nhập khẩu năm 2007 là 160,3 triệu USD, tăng 23% so với năm 2006, 47% so với năm 2005. Việc phụ thuộc quá nhiều vào nguồn nguyên dược liệu ngước ngoài khiến giá thuốc trong nước luôn chịu tác động từ biến động giá của thế giới và tỷ giá giữa VNĐ và ngoại tệ.
Hai quốc gia Trung Quốc và Ấn độ chiếm tỷ trọng xuất khẩu nguyên liệu dược nhiều nhất vào Việt Nam với tỷ trọng tương ứng là 25% và 21%. Tỷ trọng nhập khẩu nguyên liệu của Singapore là 17% và 37% từ các nước khác. (số liệu năm 2007)
Đối với ngành Dược phẩm thì nguyên liệu bao bì cũng yêu cầu mức độ chuẩn hóa cao, phải tuân thủ tiêu chuẩn đặt ra cho ngành dược phẩm như màng nhôm, ống tiêm, vỉ… mà ngành công nghiệp sản xuất bao bì dược phẩm trong nước hiện tại chưa đáp ứng đủ nhu cầu của ngành nên đa phần bao bì sạch cũng được nhập khẩu.
Chính vì yếu tố đặc thù về nguyên vật liệu nên tình hình mua nguyên liệu và danh mục các nhà cung cấp và yếu tố nhà quản lý rất quan tâm để đảm bảo tình hình sản xuất diễn ra liên tục và chi phí thấp nhất.
Hiện nay cả nước có 178 doanh nghiệp sản xuất thuốc bao gồm cả thuốc hóa dược và thuốc có nguồn gốc từ dược liệu, trong đó 98 doanh nghiệp sản xuất thuốc tân dược và 80 doanh nghiệp sản xuất thuốc từ dược liệu, ngoài ra còn khoản 300 cơ sở và hộ cả thể sản xuất thuốc từ dược liệu. Có khoảng 800 doanh nghiệp có đăng ký chức danh kinh doanh dược phẩm tại thị trường Việt Nam, trong đó có 438 công ty sản xuất và cung ứng thuốc nước ngoài đăng ký hoạt động tại Việt Nam với hình thức phổ biến nhất là văn phòng đại diện và chủ yếu tham gia vào nhập khẩu thuốc, chiếm tỷ lệ đến 70%.
Các hãng dược nước ngoài đang lên kế hoạch biến Việt Nam thành trung tâm sản xuất về tiêu thụ dược phẩm. Các hãng dược phẩm nước ngoài không ngừng mở rộng đầu tư sản xuất vào Việt Nam điển hình như Sanofi đầu tư thêm 75 triệu USD vào nhà máy thứ 3, Công ty Rohto-Mentholatum cũng tăng vốn đầu tư từ 18 triệu USD lên 33 triệu USD và xây dựng nhà máy sản xuất thứ hai tại Việt nam, United Pharma đang mở rộng nhà máy hoạt động ở Hồ Chí Minh và Bình Dương.
Các Công ty dược nội địa cũng thực hiện xây dựng các chiến lược để mở rộng và củng cố thị phần. Các đối thủ nội địa cùng ngành và nổi trội trên thị trường dược phẩm bao gồm: Traphaco, Dược Hậu Giang, OPC, Domesco và Imexpharm…
Với đặc điểm cạnh tranh khốc liệt của ngành Dược phẩm nên nhà quản lý rất quan tâm đến những thông tin ngành và phân tích để tạo ra những hướng phát triển đúng đắn cho doanh nghiệp cũng như củng cố vị trí và thị phần Danapha trong ngành.
2.3. THỰC TRẠNG VỀ BÁO CÁO KẾ TOÁN QUẢN TRỊ TẠI CÔNG TY CỔ PHẦN DƯỢC DANAPHA
2.3.1. Đặc điểm của báo cáo kế toán quản trị tại Công ty
Công ty Cổ phần Dược Danapha đã xây dựng các báo cáo kế toán quản trị phục vụ cho công tác quản lý tại đơn vị. Các báo cáo này tùy theo mức độ cần thiết và quan tâm của nhà quản lý mà được lập định kỳ hàng tháng, hàng quý hay hàng năm.
2.3.2. Các báo cáo dự toán tại Danapha
a. Mục tiêu của báo cáo
Báo cáo dự toán giúp nhà lãnh đạo nắm được những điểm mạnh, điểm yếu, cơ hội, rủi ro về mặt tài chính của từng bộ phận hay toàn Công ty trong quá trình thực hiện sản xuất kinh doanh, từ đó đưa ra những giải pháp thích hợp.
b. Nguyên tắc và yêu cầu khi lập dự toán
Từ mục tiêu cụ thể của doanh nghiệp, Danapha lập ra yêu cầu đạt được hằng năm để làm căn cứ lập dự toán cho Công ty như sau
Bảng 2.1: Mục tiêu tăng trưởng doanh nghiệp
| NỘI DUNG | MỤC TIÊU | HOÀN THÀNH |
| A. MỤC TIÊU TĂNG TRƯỞNG (7): | ||
| 1. Doanh thu toàn Công Ty | 300 tỉ đồng | 31/12/2012 |
| 2. Lợi nhuận trước thuế | 11% / DT | 31/12/2012 |
| 3. Chi phí quản lý doanh nghiệp chung | <=10% | 31/12/2012 |
| 4. Chi phí Marketing | <=5.459.865.000 | 31/12/2012 |
| 5. Chi phí bán hàng các CN/PBH | 19,8% / DT | 31/12/2012 |
| 6. Chi phí Tài chính | <=5.97% | 31/12/2012 |
| 7. Giá vốn | 55% | 31/12/2012 |
Căn cứ vào các yêu cầu này, khi lập kế hoạch tài chính sẽ cân đối các số liệu dự toán để đảm bảo phù hợp với khung quy định và đảm bảo thực hiện được các mục tiêu một cách tốt nhất dựa trện các nguồn lực có sẵn.
c. Quy trình lập dự toán
Lưu đồ quy trình lập dự toán
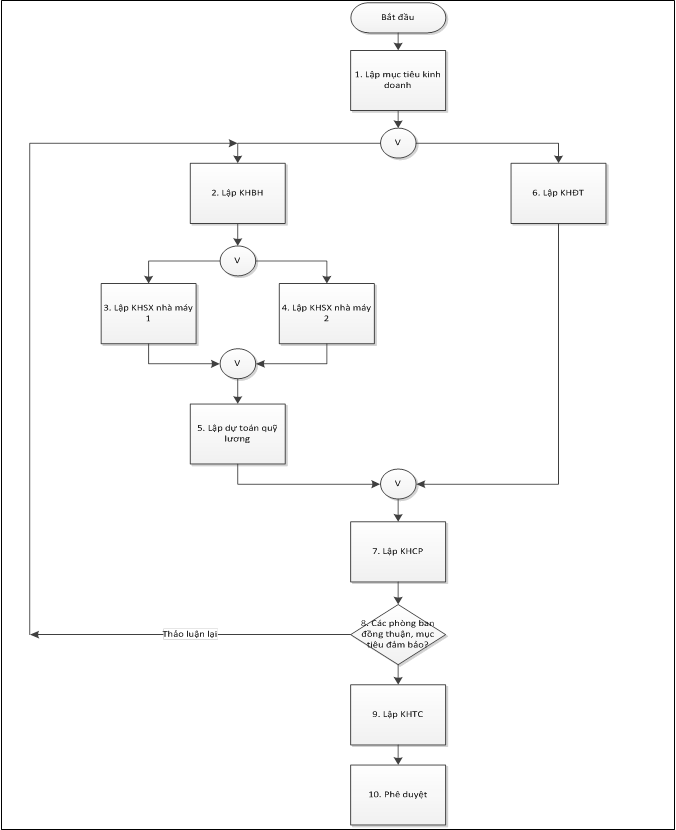
Hình 2.3: Quy trình lập kế hoạch
| Lập kế hoạch đầu tư | Trưởng Phòng đầu tư – xuất nhập khẩu. | -Căn cứ vào nhu cầu đầu tư của Công ty lập bảng tổng hợp nhu cầu đầu tư và kế hoạch đầu tư chi tiết. | -Kế hoạch phải phù hợp với mục tiêu của Công ty, được HĐQT phê duyệt. | |
| Lập dự toán quỹ lương | Giám đốc Nhân sự | -Căn cứ vào qui định lao động tiền lương, qui chế lương công ty xây dựng dự toán quỹ lương Công ty. | -Quỹ lương được xây dựng trên các qui định của lao động tiền lương, định mức, phù hợp với qui chế Công ty. | |
| Lập kế hoạch chi phí | Phòng Tài chính | -Lập kế hoạch chi phí quản lý Công ty. -Lập dự kiến mức trích khấu hao TSCĐ -Lập dự kiến thuế TNDN. -Lập kế hoạch chi phí tài chính. | -Kế hoạch lập phải phù hợp với mục tiêu của Công ty, đáp ứng yêu cầu sản xuất kinh doanh. | |
| Thống nhất | Ban Tổng Giám đốc và các Giám đốc chức năng | -Các phòng ban đồng thuận với mục tiêu Ban Tổng giám đốc đề ra. | ||
| Kế hoạch tài chính | Phòng Tài chính Ban Tổng Giám đốc | -Căn cứ chỉ tiêu cụ thể của Ban Tổng Giám đốc đưa ra, căn cứ kế hoạch chi tiết được duyệt, Phòng Tài chính lập kế hoạch tài chính gởi Ban Tổng Giám Đốc xem xét, kiểm tra. | -Kế hoạch tài chính phải đảm bảo mục tiêu của Ban Tổng Giám đốc đưa ra. Phù hợp với từng bộ phận căn cứ vào nhiệm vụ được giao và tham khảo thực hiện năm trước. | |
| Trình duyệt | -Phó Giám đốc Tài chính -Tổng Giám đốc | -Phó Tổng giám đốc tài chính, Tổng Giám Đốc xem xét, phê duyệt và ban hành. |
d. Các báo cáo dự toán tại Danapha
d1. Dự toán doanh thu và tiêu thụ
Dự toán doanh thu và dự toán tiêu thụ tại Danapha được lập bởi phòng Marketing và chịu sự giám sát của Phó Tổng Giám đốc kinh doanh. Dự toán này bao gồm dự toán tiêu thụ, dự toán doanh thu tổng thể theo cơ cấu sản phẩm, theo kênh phân phối; và dự toán doanh thu, chi phí tại từng chi nhánh (Phần này được trình bày ở phần dự toán doanh thu, chi phí theo trung tâm doanh thu, trung tâm chi phí).
- Lập dự toán tiêu thụ
Dựa vào tình hình thị trường và định hướng phát triển, Ban tổng giám đốc xây dựng mục tiêu năm 2012 là 300 tỷ, tỷ lệ doanh thu tiêu thụ của nhóm hàng định hướng là 57,6%, nhóm sản phẩm mới là 13%, nhóm hàng thông thường là 29,4%, trong đó tỷ lệ tiêu thụ kênh ETC là 55,4%, tỷ lệ tiêu thụ kênh OTC là 44,9%, doanh thu mục tiêu của bao tiêu trên 30 tỷ và doanh thu xuất khẩu mục tiêu trên 20 nghìn USD.
Lập dự toán tiêu thụ chi tiết của từng sản phẩm dựa trên số lượng tiêu thụ lịch sử, các đơn đặt hàng của khách hàng, các điều kiện chung về kinh tế thị trường và chính sách bán hàng của Công ty. Sau đó tập hợp số lượng tiêu thụ theo từng nhóm hàng (nhóm hàng định hướng, nhóm hàng thông thường và nhóm sản phẩm mới). Và tập hợp số lượng tiêu thụ theo từng kênh phân phối (gồm kênh ETC, OTC), tập hợp số lượng tiêu thụ của bao tiêu và xuất khẩu.
DT KHSP = SLTT KH x Đơn giá KH SP
Trong đó:
DT KHSP : Là doanh thu kế hoạch của từng sản phẩm
SLTT KH: Là sản lượng tiêu thụ kế hoạch
Đơn giá KHSP: Đơn giá kế hoạch của từng sản phẩm
Doanh thu kế hoạch của từng mặt hàng được tính bằng số lượng tiêu thụ dự kiến nhân với đơn giá kế hoạch. Đơn giá kế hoạch của từng sản phẩm được tính dựa trên đơn giá lịch sử và chính sách giá bán của Ban Tổng giám đốc.
DT Nhóm hàng = ∑ DTKHSP
Trong đó: DT Nhóm hàng: Là doanh thu nhóm hàng
Doanh thu từng nhóm hàng (nhóm hàng định hướng, nhóm sản phẩm mới và nhóm hàng thông thường) bằng tổng doanh thu kế hoạch của từng sản phẩm thuộc nhóm hàng đó. Sau khi tổng hợp, cân đối tỷ lệ doanh thu kế hoạch này với tỷ lệ doanh thu kế hoạch Ban Tổng giám đốc đã xây dựng để cân đối dữ liệu cho thích hợp.
Đơn giá bán TB Nhóm hàng = DTKH Nhóm hàng/∑SLTT KHNhóm hàng
Trong đó:
Đơn giá bán TB Nhóm hàng: Đơn giá bán trung bình của nhóm hàng (Nhóm hàng định hướng, hàng thông thường, sản phẩm mới)
DTKH Nhóm hàng: Doanh thu kế hoạch của nhóm hàng
SLTT KHNhóm hàng: Tổng sản lượng tiêu thụ kế hoạch của nhóm hàng
Xác định đơn giá bán trung bình của từng nhóm hàng bằng doanh thu nhóm hàng chia cho số lượng tiêu thụ dự kiến và lấy dữ liệu này lập dự toán doanh thu tổng thể.
- Lập dự toán doanh thu tổng thể
Để lập dự toán này nhân viên căn cứ vào số lượng tiêu thụ sản phẩm kế hoạch, và đơn giá bán trung bình của sản phẩm đó.
Phân bổ doanh thu kế hoạch ở dự toán tiêu thụ cho từng quý theo quy chế kinh doanh: quý I đạt 22% sản lượng tiêu thụ kế hoạch, quý II đạt 25% sản lượng tiêu thụ kế hoạch, quý III đạt 26 % sản lượng tiêu thụ kế hoạch, quý IV đạt 27% sản lượng tiêu thụ kế hoạch.
DTKH Nhóm hàng/Quý = SLTT KH Quý x Đơn giá bán TB
Trong đó
DTKH Nhóm hàng/Quý: Doanh thu kế hoạch của nhóm hàng hàng quý
SLTT KH Quý: Sản lượng tiêu thụ kế hoạch mỗi quý
SLTT KH Quý 1 = 22% ∑SLTTKH
SLTT KH Quý 2 = 25% ∑SLTTKH
SLTT KH Quý 3 = 26% ∑SLTTKH
SLTT KH Quý 4 = 27% ∑SLTTKH
Phân bổ sản lượng tiêu thụ cho từng tháng cho từng tháng, 2 tháng đầu quý là 33% và tháng cuối quý là 34%. Doanh thu từng nhóm hàng sẽ bằng đơn giá bán trung bình nhóm hàng nhân với số lượng tiêu thụ dự toán của nhóm hàng đó.
Doanh thu kênh phân phối hàng tháng cũng được phân bổ tương tự như doanh thu của từng nhóm hàng.
Bảng 2.2: Dự toán doanh thu tổng thể
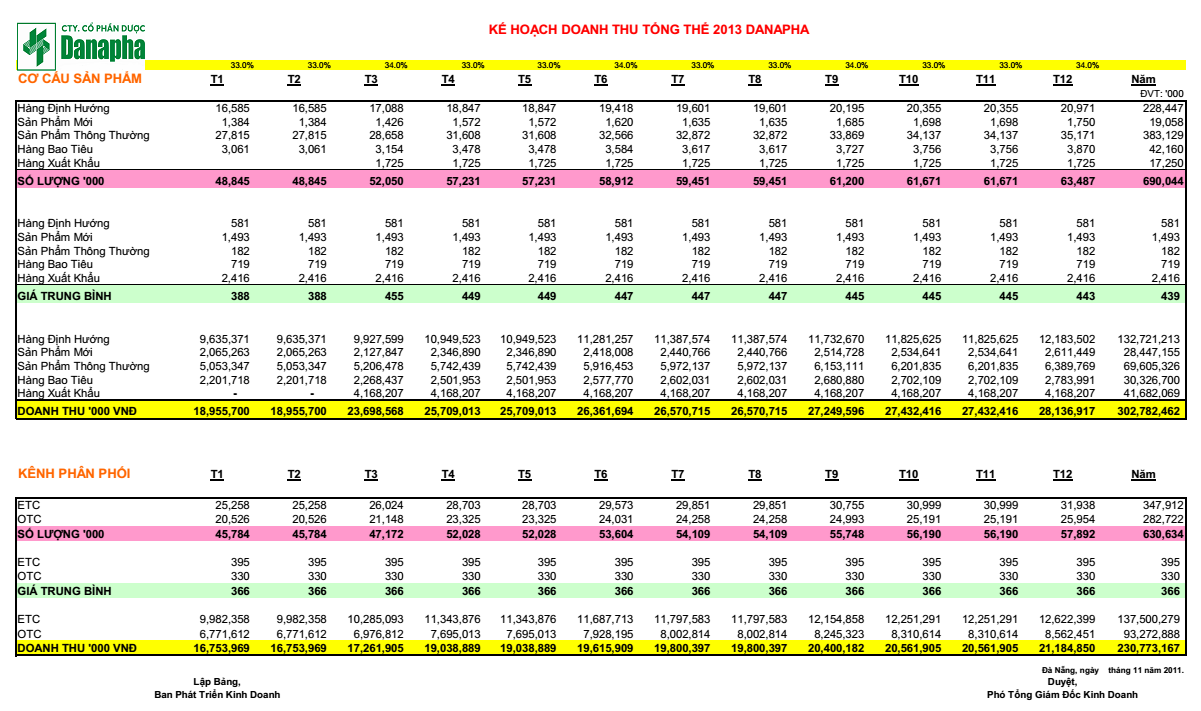
Nguồn Phòng Tài Chính
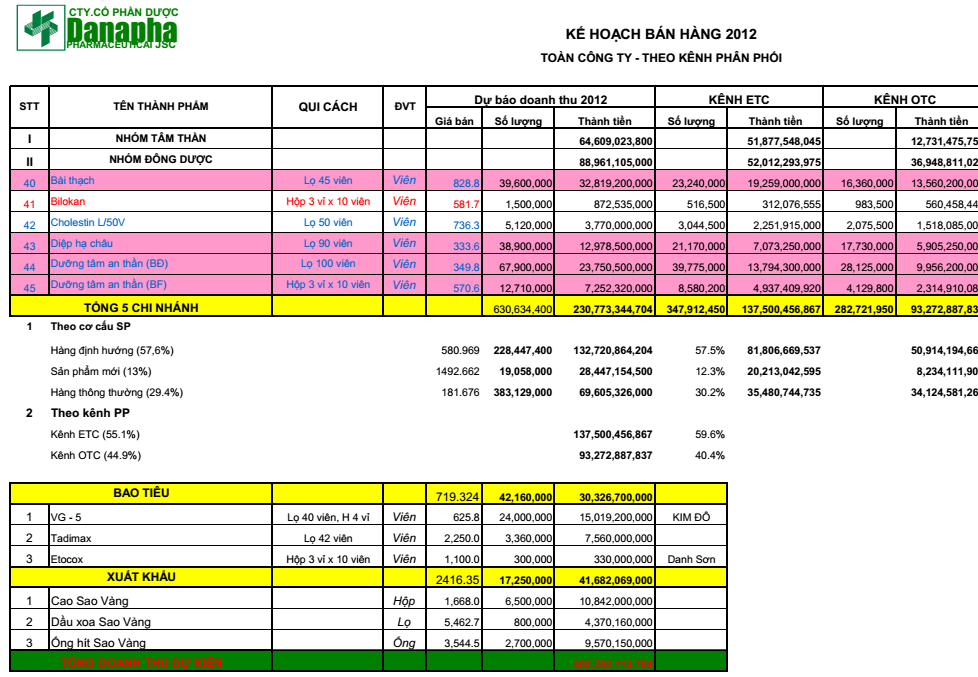
Nguồn Phòng Tài Chính
d2. Dự toán sản xuất
Dự toán sản xuất được lập bởi nhân viên phòng Kế hoạch sản xuất và chịu sự kiểm tra của Trưởng phòng Kế hoạch sản xuất và Giám đốc nhà máy.
Dự toán sản xuất được lập cho từng chủng loại sản phẩm và lập cho từng quý. Các chỉ tiêu của dự toán gồm số lượng sản phẩm tiêu thụ trong năm, số lượng sản phẩm tồn kho đầu kỳ và số lượng sản phẩm tồn kho cuối kỳ. Thông qua dự toán tiêu thụ để xác định số lượng sản phẩm tiêu thụ trong năm tới; số liệu tồn kho đầu kỳ xác định dựa vào số lượng sản phẩm tồn đầu kỳ thực tế; số lượng tồn kho mong muốn vào cuối kỳ là lượng tồn kho mà đảm bảo không xảy ra tình trạng đứt hàng trong quá trình tiêu thụ cũng như không gây tồn kho quá nhiều.
SLSX SP = SL tồn đầu kỳ SP + SLTT trong kỳ – SL tồn cuối kỳ
Trong đó:
SLSX SP: Sản lượng sản xuất của từng sản phẩm
SL tồn đầu kỳ: Sản lượng tồn kho đầu kỳ của từng sản phẩm
SLTT trong kỳ: Sản lượng tiêu thụ trong kỳ của từng sản phẩm
SL tồn cuối kỳ: Sản lượng tồn kho cuối kỳ của từng sản phẩm
KẾ HOẠCH SẢN XUẤT NĂM 2012
| TT | TÊN HÀNG HÓA | ĐVT | Dự kiến Giá Thành SX 2012 | KH SX năm 2012 (ĐVT, Viên) | Quý 1 | Quý 2 | Quý 3 | Quý 4 | Thành tiền (Gía thành) | KH tiêu thụ NĂM 2012 (ĐVT, Viên) |
| 1/ | CHUYỀN I | 470,878,000 | 139,626,000 | 128,173,000 | 98,006,000 | 105,073,000 | 49,540,038,000 | 441,724,200 | ||
| a/ | Capsules | 10,948,000 | 3,516,000 | 2,583,000 | 2,166,000 | 2,683,000 | 3,044,888,000 | 9,316,000 | ||
| 1 | B.Complex C | Viên | 154 | 2,500,000 | 1,000,000 | 500,000 | 500,000 | 500,000 | 385,000,000 | 2,250,000 |
| 2 | Captussin | – | 205 | 1,000,000 | 0 | 500,000 | 0 | 500,000 | 205,000,000 | 0 |
| 3 | Fluocetin 20 | – | 363 | 1,000,000 | 300,000 | 300,000 | 0 | 400,000 | 363,000,000 | 875,000 |
| 4 | Lanzadon30 | – | 406 | 1,698,000 | 566,000 | 283,000 | 566,000 | 283,000 | 689,388,000 | 1,810,000 |
| 5 | Neuropyl 400 | – | 205 | 2,500,000 | 1,000,000 | 500,000 | 500,000 | 500,000 | 512,500,000 | 2,500,000 |
| … | … | … | … | … | … | …. | … | …. | … | |
| TỔNG GIÁ TRỊ TSL(Đ, G.Thành): NM1+NM2
| 729,734,400 | 43,542,326,000 | 43,971,698,000 | 39,625,496,000 | 41,462,768,000 | 168,602,288,000 | 161,682,950,600 | |||
Nguồn: Phòng tài chính
d3. Dự toán giá vốn hàng bán
Dự toán giá vốn được lập bởi nhân viên phòng Tài chính và chịu sự kiểm soát của Trưởng phòng Tài chính và Phó tổng giám đốc Tài chính. Dự toán này giúp dự toán giá vốn của từng loại sản phẩm.
Dựa vào sổ chi tiết tài khoản 632 để lấy số liệu giá vốn trong lịch sử cho từng mặt hàng năm trước để dự kiến giá vốn trong năm tiếp theo. Áp các phương án giảm giá vốn dự kiến năm 2012 để dự toán giá vốn, dự báo biến động tỷ lệ biến động chi phí điện, nước, biến động mức giá của nguyên vật liệu đầu vào để dự toán giá vốn thích hợp.
Bảng 2.5: Dự toán giá vốn hàng bán
Năm 2014
| STT | Tên Thành Phẩm | Qui cách | ĐVT | Dự báo | ||
| Số lượng | Giá vốn | Thành tiền | ||||
| I | NHÓM TÂM THẦN | 28,955,654,566 | ||||
| 1 | Aminazin 1,25%-2ml | Hộp 20 ống x 2ml | Ống | 400,000 | 516.00 | 206,400,000 |
| 2 | Aminazin 25mg | Lọ 500 viên | Viên | 94,200,000 | 51.40 | 4,841,880,000 |
| 3 | Aminazin 25 mg (Vỉ) | Hộp 10 vỉ x 20 viên | Viên | 16,050,000 | 67.00 | 1,075,350,000 |
| 4 | Amitryptilin 10 mg | Lọ 100 viên | Viên | 2,000,000 | 47.26 | 94,520,000 |
| … | …. | … | … | … | … | … |
| Biện pháp giảm giá vốn 2012 so với hiện tại | -3,480,445,636 | |||||
| TỔNG 5 CHI NHÁNH | 113,979,000,000 | |||||
| BAO TIÊU | 21,714,430,000 | |||||
| 1 | VG – 5 | Lọ 40 viên, H 4 vỉ | Viên | 24,000,000 | 457 | 10,968,000,000 |
| 2 | Tadimax | Lọ 42 viên | Viên | 3,360,000 | 943 | 3,168,480,000 |
| 3 | Etocox | Hộp 3 vỉ x 10 viên | Viên | 300,000 | 682 | 204,600,000 |
| … | ||||||
| XUẤT KHẨU | 30,832,850,000 | |||||
| 1 | Cao Sao Vàng | Hộp | 6,500,000 | 1,657 | 10,770,500,000 | |
| 2 | Dầu xoa Sao Vàng | Lọ | 800,000 | 4,312 | 3,449,600,000 | |
| 3 | Ống hít Sao Vàng | Ống | 2,700,000 | 2,120 | 5,724,000,000 | |
| 4 | Lotosonic (10) | Hộp 1 vỉ x 10 viên | Viên | 850,000 | 431 | 366,350,000 |
| … | ||||||
| TỔNG GIÁ VỐN DỰ KIẾN | 166,526,280,000 | |||||
Nguồn: Phòng Tài chính
d4. Dự toán doanh thu, chi phí theo trung tâm doanh thu, chi phí
Danapha có 5 chi nhánh trải dài khắp cả nước như chi nhánh Hà Nội, chi nhánh Thanh Hóa, Phòng bán hàng Đà Nẵng, chi nhánh Khánh Hòa và chi nhánh Hồ Chí Minh. Các Chi nhánh này là các đơn vị hạch toán phụ thuộc và Trưởng các chi nhánh có trách nhiệm kiểm soát doanh thu và chi phí của chi nhánh mình nên được xem là những trung tâm doanh thu, chi phí.
Dự toán doanh thu, chi phí theo từng trung tâm doanh thu, chi phí được chi tiết tại từng trung tâm doanh thu, chi phí ở Hà Nội, Thanh Hóa, Đà Nẵng, Khánh Hòa và Hồ Chí Minh. Dự toán này được lập bởi chuyên viên Tài chính và chịu sự quản lý của Trưởng phòng Tài chính và Kế toán trưởng (Phó giám đốc Tài chính). Dự toán doanh thu chi phí tại từng trung tâm doanh thu chi phí cung cấp các số liệu về doanh thu và chi phí, ngân sách bán hàng dự toán của từng chi nhánh.
Dựa vào dự toán doanh thu tổng thể và dự toán tiêu thụ, Ban Tổng giám đốc sẽ phân bổ doanh thu kế hoạch cho từng chi nhánh tùy theo chiến lược phát triển của từng vùng, độ rộng của vùng, điều kiện kinh tế của từng vùng và dựa vào tỷ lệ doanh thu vùng trên tổng doanh thu trong lịch sử. Sau khi xác định doanh số dự kiến năm 2012 cho từng chi nhánh, nhân viên phân bổ đều doanh thu này cho 12 tháng sẽ được doanh số kế hoạch của từng tháng. Dựa vào chiến lược của từng trung tâm doanh thu, chi phí để xác định tỷ lệ của doanh thu hàng định hướng trên doanh thu, tỷ lệ doanh thu sản phẩm mới trên doanh thu, tỷ lệ doanh thu hàng thông thường trên doanh thu, từ đó xác định được doanh thu chi tiết cho từng nhóm hàng. Cũng dựa vào số liệu lịch sử để xác định tỷ lệ doanh thu kênh ETC trên OTC và từ đó xác định doanh thu kế hoạch kênh ETC và OTC.
Dự toán chi phí bán hàng của doanh nghiệp bao gồm 3 chi phí chính: Chi phí cho nhân viên bán hàng, chi phí cho khách hàng, chi phí hoạt động của từng chi nhánh. Chi phí cho nhân viên bán hàng dự toán bao gồm dự toán chi phí lương, bảo hiểm, thưởng, lương cộng tác viên và được lấy từ dữ liệu dự toán quỹ lương tổng thể.
Chi phí cho khách hàng dự toán bao gồm chi phí khuyến mãi khi bán kênh ETC, khuyến mãi bằng hàng, khuyến mãi bổ sung, tích lũy hóa đơn đại lý trích trước và chiết khấu thanh toán, dự toán này được lấy dữ liệu từ lịch sử nhân với tỷ lệ doanh số kế hoạch trên doanh số thực hiện năm trước.
Dự toán chi phí hoạt động bao gồm dự toán chi phí thuê nhà, điện nước, chi phí khấu hao, tiếp khách, chi phí điện thoại, chi phí công tác phí, chi phí vận chuyển, bốc vác, chi phí ô tô xăng xe và chi phí khác. Dự toán này phải được cân nhắc và kiểm soát các khoản chi phí như chi phí tiếp khách xấp xỉ 0.2% doanh thu, chi phí điện thoại xấp xỉ 0.05% doanh thu, dự toán chi phí công tác phí ở mức 0.5% doanh thu, chi phí vận chuyển, bốc vác ở mức 1,1% doanh thu,chi phí ô tô, xăng xe ở mức 0.15% và chi phí khác ở mức 0.2%.
Chi phí bán hàng dự toán được tổng hợp và cân nhắc để tỷ lệ này đạt ở mức xấp xỉ 20% doanh thu, nếu tỷ lệ này được dự toán quá cao so với 20% thì phải điều chỉnh dự toán chi phí lại cho thích hợp.
Bảng 2.6: Dự toán doanh thu, chi phí theo từng trung tâm doanh thu, chi phí
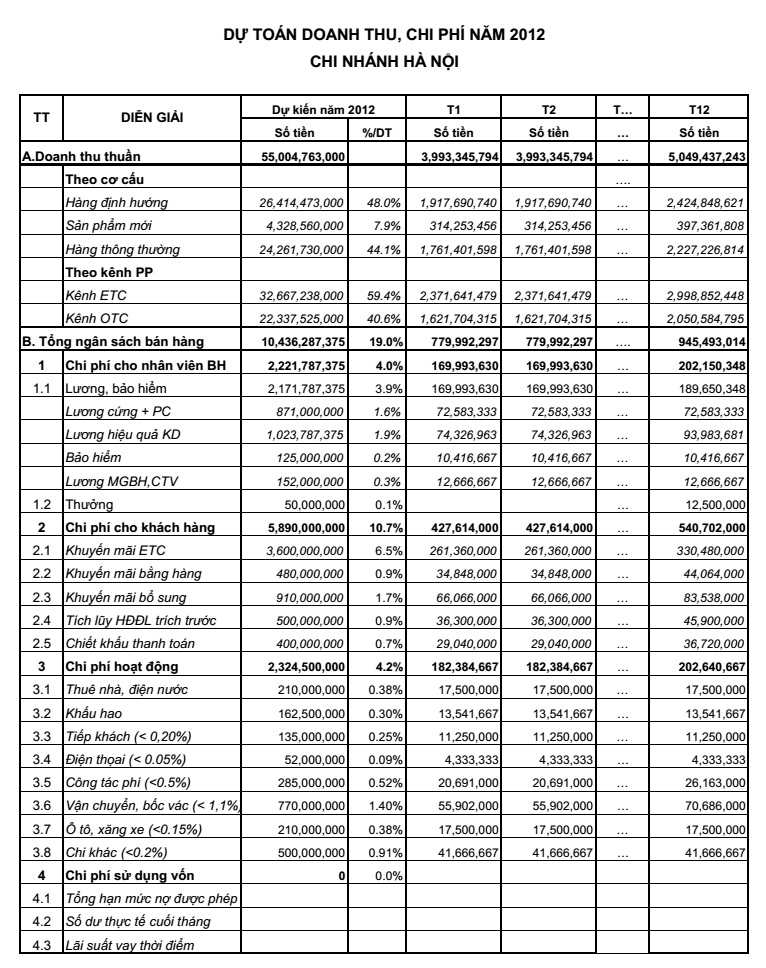
Nguồn: Phòng Tài Chính
d5. Dự toán quỹ lương
Dự toán quỹ lương được lập bởi chuyên viên nhân sự và chịu sự kiểm tra của Giám đốc Nhân sự và Trưởng phòng Tài chính.
Dự toán quỹ lương bao gồm dự toán chi tiết quỹ lương sản xuất và dự toán quỹ lương tổng thể. Dự toán quỹ lương sản xuất được lập cho từng chủng loại sản phẩm và dựa vào dự toán sản xuất và đơn giá lương lịch sử năm trước. Tiền lương sản phẩm tính bằng số lượng sản xuất dự toán nhân với đơn giá lương sản phẩm. Lương khác là tổng tiền phụ cấp như phụ cấp độc hại, phụ cấp ăn ca, phụ cấp xăng xe, tiền lương khi vệ sinh công nghiệp, tiền lương sửa máy…và lương ngoài sản xuất của nhân viên sản xuất. Tổng hợp lương sản phẩm và lương khác của từng chuyền sản xuất và kết chuyển số liệu vào dự toán lương tổng thể.
∑Lương SX = ∑SLSX KH x Đơn giá lương KH+ Lương khác
Trong đó:
∑Lương SX: Tổng lương sản xuất
∑SLSX KH: Sản lượng sản xuất kế hoạch
Đơn giá lương: Đơn giá lương kế hoạch
Lương khác: các khoản phụ cấp, tiền lương vệ sinh, sửa máy móc
Dựa vào số liệu lương thưởng thực tế năm 2011, số liệu doanh thu mục tiêu năm 2012 là 300 tỷ, Ban Tổng giám đốc định tổng quỹ lương, thưởng bằng 14% doanh thu mục tiêu, trong đó quỹ lương bằng 85% tổng quỹ lương thưởng, quỹ khen thưởng là 10% và quỹ dự phòng là 5%. Dự toán lương kinh doanh được lập cho từng chi nhánh và dữ liệu lương khối quản lý được lập cho từng phòng ban. Dựa vào số liệu lịch sử và tỷ lệ tăng so với năm trước để dự toán lương khối kinh doanh và khối quản lý. Dự toán lương khối kinh doanh là dự toán lương cho chi nhánh Hà Nội, chi nhánh Hồ Chí Minh, chi nhánh Thanh Hóa, Chi nhánh Khánh Hòa và Phòng bán hàng Đà Nẵng. Tổng hợp số liệu dự toán lương sản xuất và lương kế hoạch của toàn công ty. Cân đối với tổng lương này và quỹ lương để xác định quỹ lương hợp lý.
∑Lương CT = ∑Lương QL + ∑Lương KD + ∑Lương SX
Trong đó:
∑Lương CT: Tổng lương công ty
∑Lương QL: Tổng lương quản lý ( là tổng lương của các phòng ban)
∑Lương KD: Tổng lương kinh doanh (là tổng lương 5 chi nhánh)
∑Lương SX: Tổng lương sản xuất
Bảng 2.7: Dự toán quỹ lương sản xuất
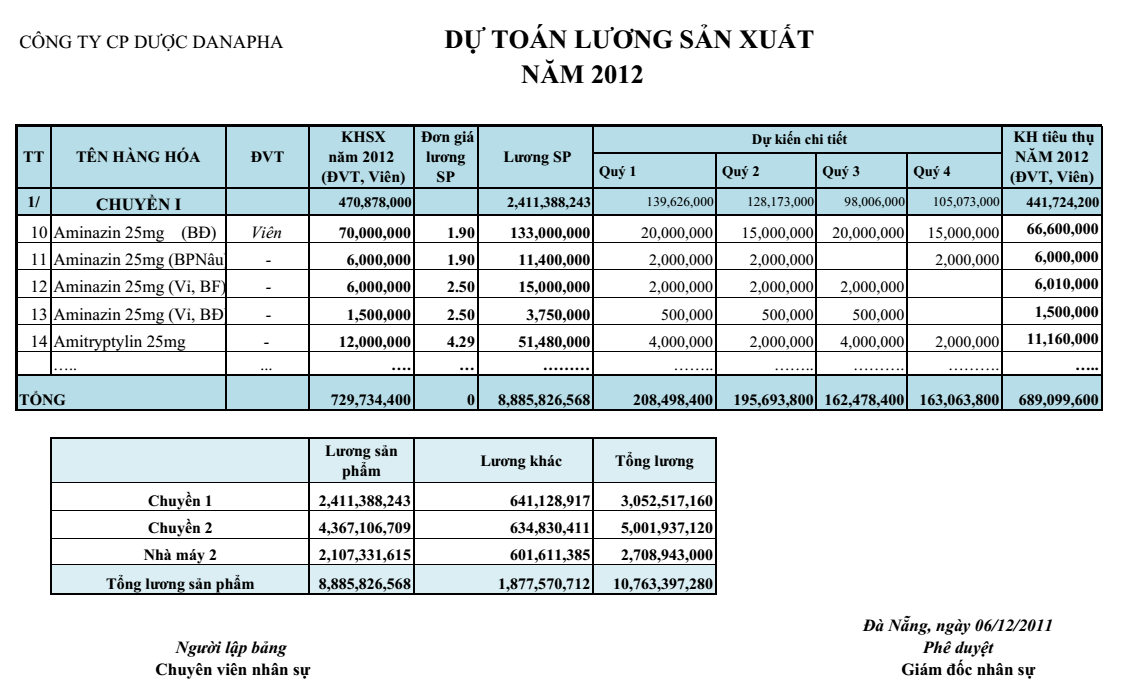
Nguồn: Phòng Nhân sự
Bảng 2.8: Dự toán quỹ lương tổng thể
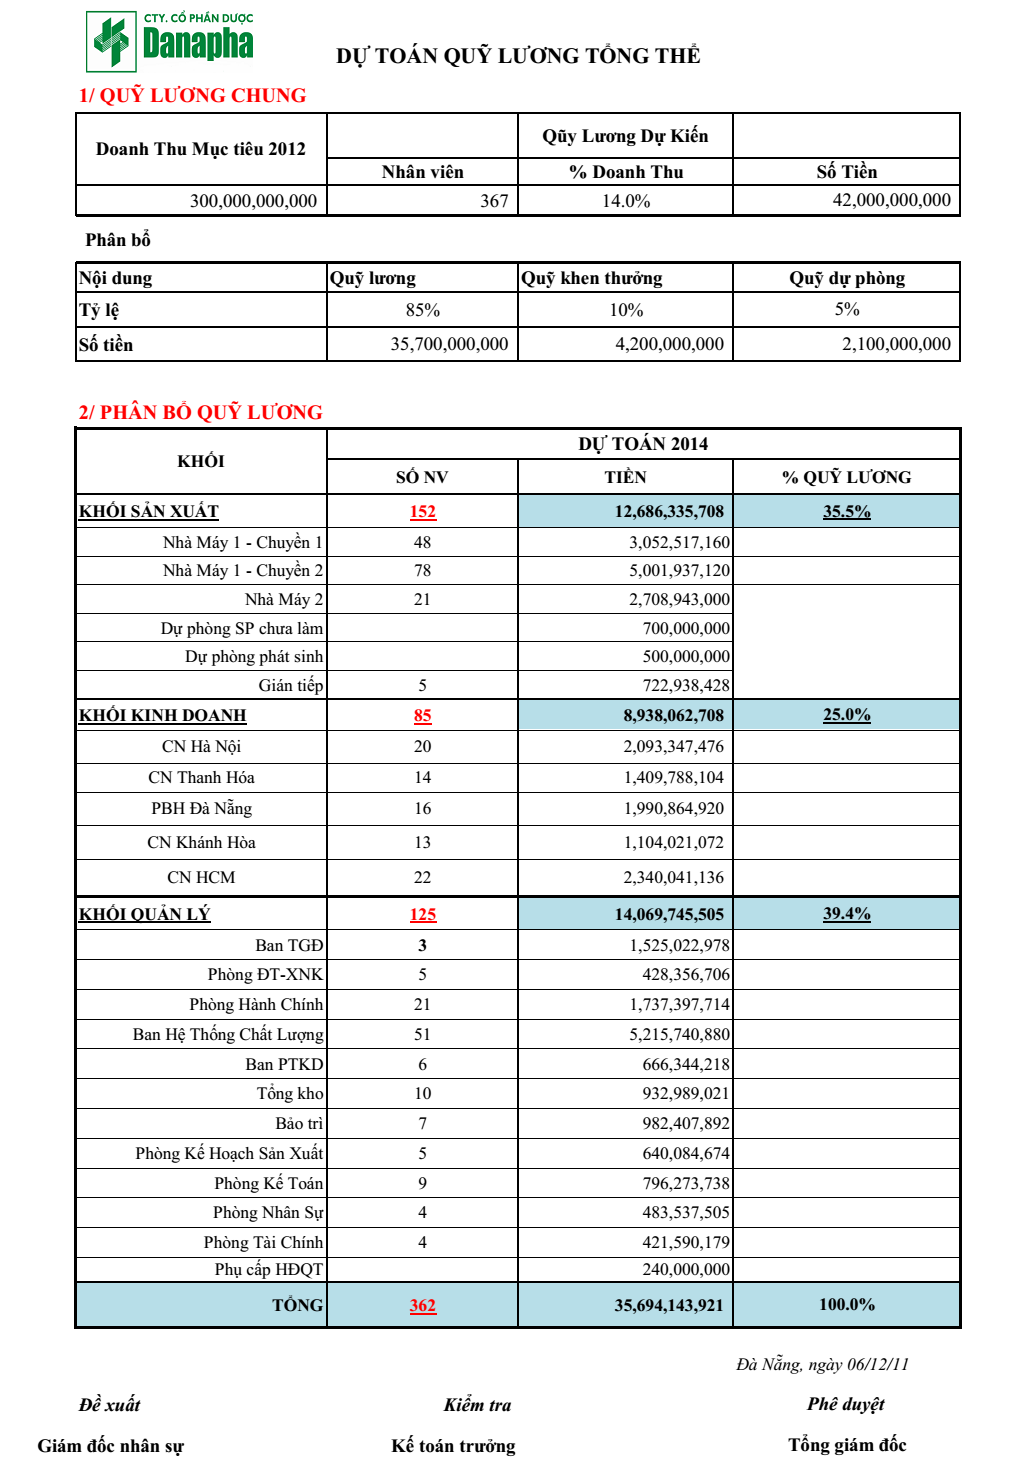
Nguồn:Phòng Nhân sự
d6. Dự toán chi phí tài chính
Dự toán chi phí tài chính được lập bởi chuyên viên Tài chính và chịu sự kiểm tra của Trưởng Phòng Tài chính và Phó giám đốc Tài chính.
Dự toán chi phí tài chính bao gồm dự toán chi phí lãi vay dài hạn, dự toán chi phí lãi vay ngắn hạn, chênh lệch tỷ giá dự toán.
Dự toán chi phí lãi vay dài hạn được chi tiết theo khoản vay cho từng dự án đầu tư, dựa vào lãi suất thực tế tại thời điểm lập kế hoạch chi phí tài chính, dự kiến trượt giá thị trường để dự báo lãi suất của các khoản vay.
Chi phí lãi vay ngắn hạn được dự báo dựa vào vốn vay lưu động và lãi suất thị trường dự kiến.
Tổng chi phí tài chính là tổng chi phí lãi vay dài dạn, lãi vay ngắn hạn và chênh lệch tỷ giá.
Bảng 2.9: Dự toán chi phí tài chính
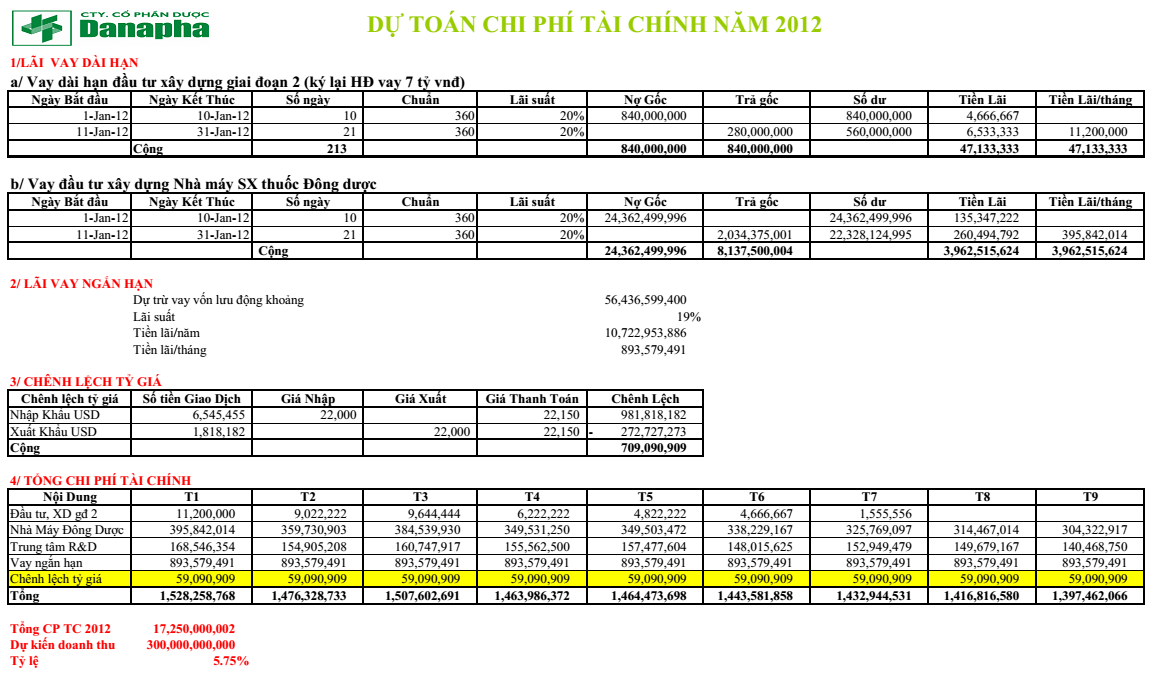
Nguồn Phòng Tài Chính
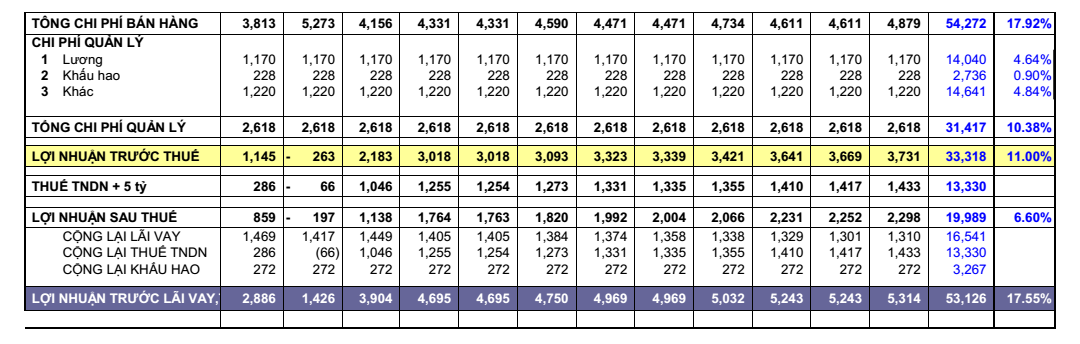
d7. Dự toán kết quả hoạt động kinh doanh
Dự toán chi phí tài chính được lập bởi Trưởng phòng Tài chính và chịu sự kiểm tra của Kế toán trưởng (Phó tổng giám đốc Tài chính).
Dự toán báo cáo kết quả kinh doanh phản ảnh dự toán hiệu quả hoạt động trong chu kỳ 1 năm, dự toán này yêu cầu xác định được tổng doanh thu, tổng giá vốn, lợi nhuận gộp, lợi nhuận trước thuế và lợi nhuận sau thuế.
Tại Danapha, chi phí chưa được phân loại thành biến phí và định phí nên Dự toán báo cáo kết quả hoạt động kinh doanh được tính bằng phương pháp chi phí toàn bộ. Dựa vào những dữ liệu dự toán doanh thu tổng thể để kết chuyển dữ liệu doanh thu dự toán cho từng tháng, dữ liệu giá vốn được lấy từ dự toán giá vốn; dữ liệu lương sản xuất được lấy từ dự toán quỹ lương; từ đó xác định được lợi nhuận gộp. Kết chuyển các dữ liệu vào báo cáo này ta có được dữ liệu chi phí lương, bảo hiểm, thưởng, khấu hao và chi phí hoạt động của khối bán hàng.
Chi phí quản lý doanh nghiệp bao gồm chi phí lương của bộ phận quản lý, chi phí khấu hao và chi phí khác. Chi phí này được lấy dữ liệu từ quỹ lương và ước tính chi phí khấu hao và những số liệu chi phí khác trên lịch sử. Từ những dữ liệu đã có sẵn ta sẽ tính được lợi nhuận trước thuế, thuế thu nhập doanh nghiệp và lợi nhuận sau thuế.
Bảng 2.10: Dự toán kết quả kinh doanh
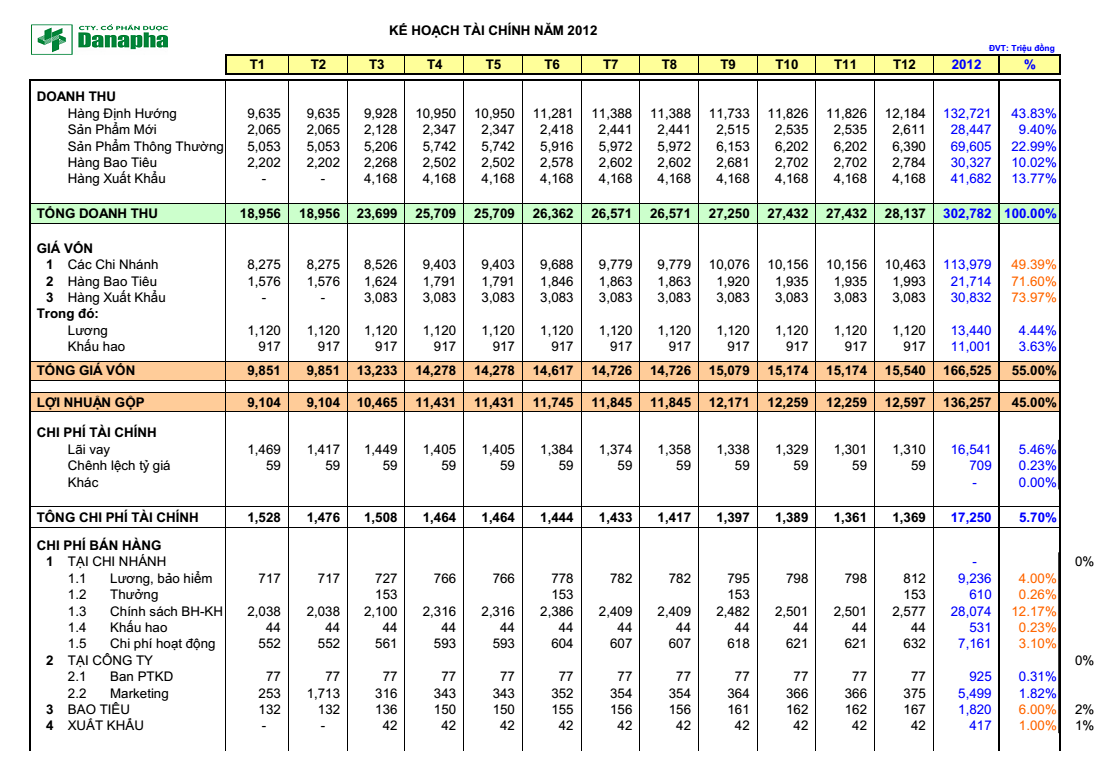
2.3.3. Các báo cáo thực hiện tại Danapha
a. Mục tiêu và tác dụng chung của báo cáo thực hiện
- Theo dõi tình hình thực hiện kế hoạch ở hoạt động sản xuất kinh doanh, đầu tư và tài chính.
- Theo dõi và tổng hợp các số liệu doanh thu, chi phí, lợi nhuận cũng như sản lượng sản xuất, sản lượng tiêu thụ.
- Phương pháp áp dụng: theo phương pháp kế toán, kết xuất số liệu từ phần mềm BFO.
b. Các báo cáo thực hiện
b1. Báo cáo doanh thu
Báo cáo doanh thu tại Danapha bao gồm báo cáo doanh thu tại từng chi nhánh và báo cáo doanh thu toàn Công ty. Báo cáo doanh thu tại chi nhánh được lập bởi nhân viên kế toán của chi nhánh, chịu sự giám sát của Trưởng chi nhánh và gửi về phòng Kế toán hàng tháng. Báo cáo doanh thu toàn Công ty được lập bởi nhân viên phòng kế toán và chịu sự kiểm tra của Trưởng phòng Kế toán. Báo cáo doanh thu của công ty được lập định kỳ hàng tháng, hàng quý, 6 tháng đầu năm và cả năm.
Báo cáo doanh thu sẽ được lập dựa vào phần mềm BFO, kết xuất dữ liệu tổng hợp chi tiết bán hàng theo từng sản phẩm và theo từng kênh phân phối. Báo cáo doanh thu thể hiện thông tin chi tiết của sản lượng tiêu thụ thực tế của từng sản phẩm và giá bán của từng sản phẩm.
Thông qua báo cáo này sẽ phân tích được tình hình kinh doanh tại các chi nhánh, đánh giá chi nhánh nào hoàn thành kế hoạch khoán đã đặt ra, địa bàn nào yếu kém trong công tác bán hàng và cần có chiến lược cải thiện. Báo cáo còn giúp theo dõi doanh số theo từng kênh ETC và OTC, nhà quản trị sẽ dựa vào những số liệu này để phân tích và đưa ra các chiến lược phát triển phù hợp cho từng kênh phân phối , báo cáo này giúp đánh giá lại tình hình thực hiện đã phù hợp với kế hoạch và chiến lược phát triển của công ty chưa. Bên cạnh đó, báo cáo doanh thu cũng phải xem xét kèm báo cáo tiêu thụ (Báo cáo phân tích bán hàng) và báo cáo công nợ để kiểm soát tình trạng chi nhánh mong muốn đạt doanh số quý này nên xuất bán hàng với số lượng lớn những ngày cuối quý. Nhưng sang quý sau lại xuất trả hàng với số lượng lớn dẫn đến tổn thất cho Công ty và gây nên tình trạng số liệu không chính xác, dẫn đến những phân tích và dự đoán bị sai lệch.
chi nhánh Khánh Hòa
Nguồn: Phòng Kế toán
Bảng 2.12: Báo cáo doanh thu Công ty
| BÁO CÁO DOANH THU CÔNG TY | ||||||||||
| Tháng 12/2012 | ||||||||||
| Kênh phân phối | Kênh ETC | Kênh OTC | Grand Total | |||||||
| Chi nhánh | Nhóm chiến lược | Số lượng | Giá bán | Thành tiền (chưa VAT) | Số lượng | Giá bán | Thành tiền (chưa VAT) | Số lượng | Giá bán | Thành tiền (chưa VAT) |
| CN Hà Nội | Nhóm HĐH | 1,026,070 | 1,520 | 1,559,510,086 | 120,919 | 20,270 | 2,451,059,240 | 1,146,989 | 3,497 | 4,010,569,326 |
| Nhóm SPM | 40,452 | 11,120 | 449,810,669 | 27,206 | 3,124 | 85,004,880 | 67,658 | 7,905 | 534,815,549 | |
| Nhóm HTT | 7,028,048 | 288 | 2,022,510,165 | 1,035,544 | 1,226 | 1,269,930,111 | 8,063,592 | 408 | 3,292,440,276 | |
| CN Hà Nội Total | 8,094,570 | 498 | 4,031,830,920 | 1,183,669 | 3,215 | 3,805,994,231 | 9,278,239 | 845 | 7,837,825,151 | |
| CN Hồ Chí Minh | Nhóm HĐH | 862,511 | 5,219 | 4,501,154,862 | 45,035 | 8,565 | 385,726,915 | 907,546 | 5,385 | 4,886,881,777 |
| Nhóm SPM | 96,277 | 7,321 | 704,873,723 | 54,146 | 2,505 | 135,659,000 | 150,423 | 5,588 | 840,532,723 | |
| Nhóm HTT | 8,386,023 | 271 | 2,270,437,625 | 2,066,318 | 519 | 1,072,316,169 | 10,452,341 | 320 | 3,342,753,794 | |
| CN Hồ Chí Minh Total | 9,344,811 | 800 | 7,476,466,210 | 2,165,499 | 736 | 1,593,702,084 | 11,510,310 | 788 | 9,070,168,294 | |
| Công ty Total | 1,297,661 | 6,299 | 8,174,319,990 | 1,297,661 | 6,299 | 8,174,319,990 | ||||
| Xuất khẩu | Nhóm HTT | 1,393,069 | 2,982 | 4,153,443,042 | 1,393,069 | 2,982 | 4,153,443,042 | |||
| … | … | … | … | … | … | … | … | … | ||
| Grand Total | 26,843,726 | 758 | 20,328,875,988 | 6,939,799 | 2,858 | 19,834,212,882 | 33,783,525 | 1,189 | 40,163,088,870 | |
Nguồn: Phòng kế toán
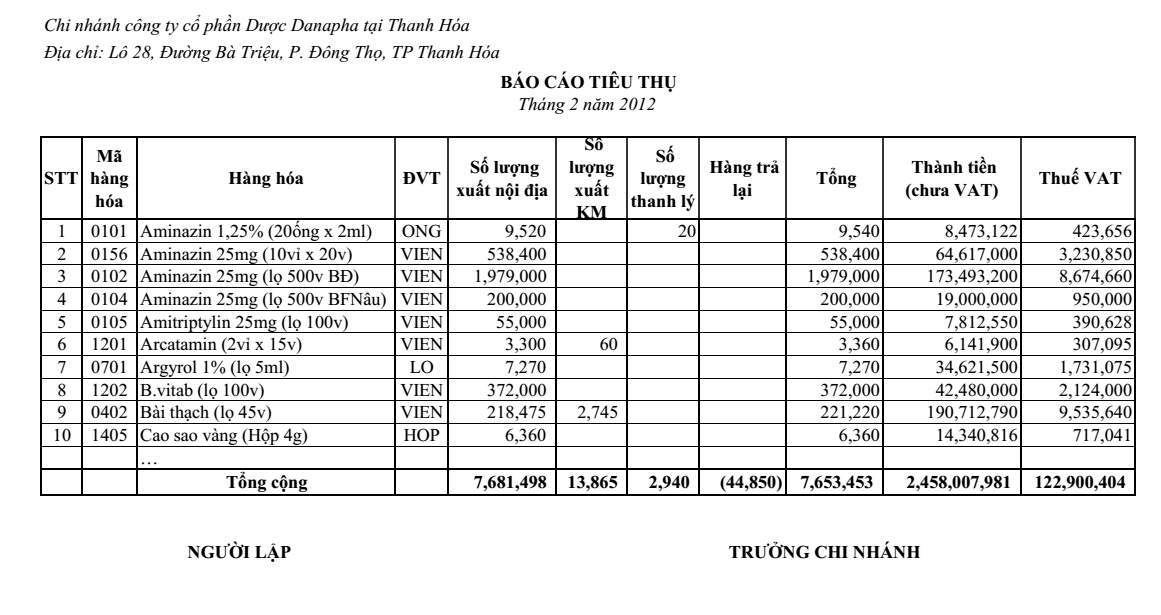
b2. Báo cáo tình hình tiêu thụ
Báo cáo tiêu thụ tại Danapha bao gồm báo cáo tiêu thụ tại từng chi nhánh và báo cáo tiêu thụ toàn Công ty. Báo cáo tiêu thụ tại chi nhánh được lập bởi nhân viên kế toán của chi nhánh, chịu sự giám sát của Trưởng chi nhánh và gửi về phòng Kế toán hàng tháng. Báo cáo tiêu thụ toàn Công ty được lập bởi nhân viên phòng Kế toán và chịu sự kiểm tra của Trưởng phòng kế toán. Báo cáo tiêu thụ của Công ty được lập định kỳ hàng tháng, 6 tháng đầu năm và hàng năm.
Báo cáo tiêu thụ được lập để theo dõi sản lượng tiêu thụ của từng sản phẩm trong tháng theo từng kênh phân phối. Báo cáo tiêu thụ sẽ được lập dựa vào phần mềm BFO, kết xuất dữ liệu tổng hợp chi tiết bán hàng theo từng sản phẩm và theo từng kênh phân phối. Báo cáo tiêu thụ thể hiện thông tin chi tiết của sản lượng tiêu thụ thực tế của từng sản phẩm.
Tại Danapha phân loại sản phẩm thành 3 loại bao gồm Hàng định hướng, sản phẩm mới và hàng thông thường. Những sản phẩm nằm trong danh mục hàng định hướng là những sản phẩm chủ đạo, sản phẩm khai thác thị trường trong chiến lược tiêu thụ, sản phẩm này đem lại lợi nhuận lớn nhất cho công ty; sản phẩm mới là những sản phẩm mới nghiên cứu và trong giai đoạn giới thiệu ra thị trường, sản phẩm này còn mới nên doanh thu thấp, chi phí tiêu thụ cao; hàng thông thường là những sản phẩm hàng định hướng đã khai thác hết thị trường, doanh thu gần như ổn định và không thay đổi, khó có thể tăng doanh thu của những sản phẩm này. Dựa vào báo cáo sản lượng tiêu thụ tại từng chi nhánh sẽ phân tích được những sản phẩm được bán ra đã đạt yêu cầu về số lượng chưa, những sản phẩm nào bán được số lượng cao tặng đột biến. Ví dụ mùa dịch mắt đỏ thì sản phẩm thuốc nhỏ mắt được bán với số lượng tăng đột biến. Phân tích báo cáo này sẽ điều chỉnh và cân đối kế hoạch sản xuất phù hợp cho từng thời kỳ cũng như xây dựng chiến lược bán hàng trong từng thời kỳ.
Báo cáo tiêu thụ còn giúp nhà quản lý theo dõi số lượng hàng xuất khuyến mãi, số lượng hàng thanh lý và hàng bị trả lại hàng tháng, đối với những hàng trả lại cần phân tích để hạn chế số lượng hàng bị trả lại đến mức thấp nhất, ảnh hưởng đến chi phí tổn thất của Công ty.
Nguồn: Phòng kế toán
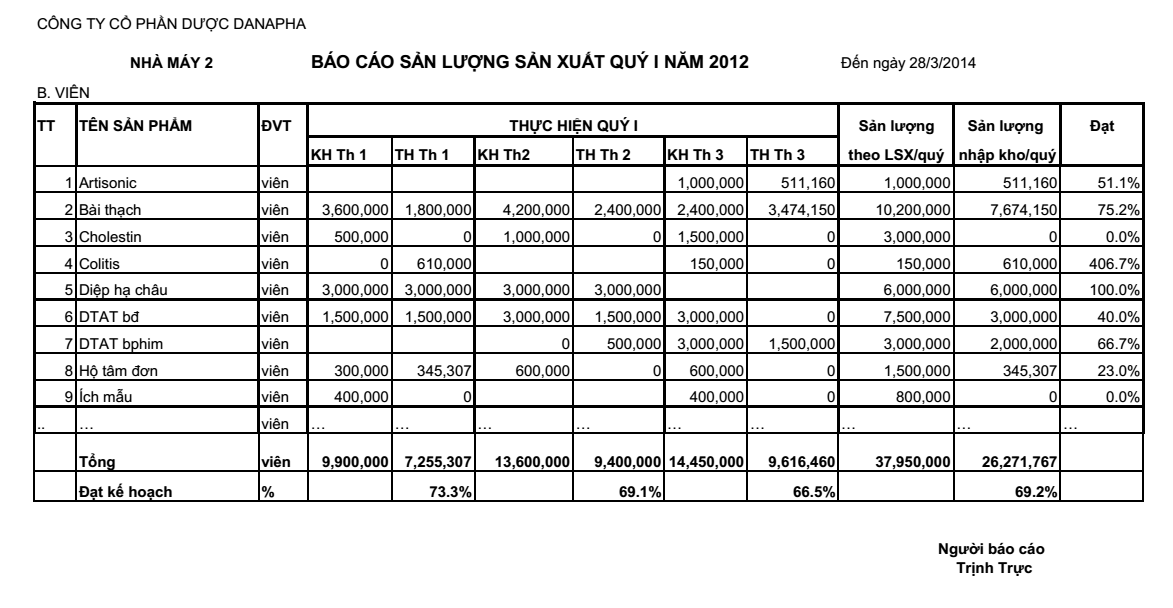
b3. Báo cáo sản lượng sản xuất
Báo cáo sản lượng sản xuất được lập bởi nhân viên quản lý sản xuất của nhà máy và chịu sự kiểm soát của Giám đốc nhà máy.
Báo cáo sản lượng sản xuất nhằm thống kê số lượng sản phẩm sản xuất trên kế hoạch và trên thực tế của từng tháng và của cả quý. Tổng hợp số liệu thực hiện 3 tháng trong quý sẽ được số lượng sản phẩm nhập kho trong quý.
Bảng 2.14: Báo cáo sản lượng sản xuất
Nguồn: Phòng quản lý sản xuất
b4. Báo cáo nhập xuất tồn nguyên liệu
Báo cáo nhập xuất tồn nguyên liệu được lập bởi nhân viên phòng Kế hoạch sản xuất và chịu sự kiểm soát của Trưởng phòng kế hoạch sản xuất.
Báo cáo tình hình nhập xuất tồn nguyên liệu được kết xuất từ sổ chi tiết tài khoản nguyên vật liệu.
Tại Danapha có các kho bao bì, kho thành phẩm, kho nguyên vật liệu chính, kho nguyên vật liệu phụ. Báo cáo tình hình hình nhập xuất tồn nguyên liệu cung cấp thông tin Danapha về số lượng nhập xuất tồn của từng loại nguyên liệu, quản lý từng loại nguyên liệu nhập xuất tồn, số lượng bao nhiêu, giá mua và số tiền mua nguyên vật liệu. Báo cáo này giúp theo dõi tình hình nguyên vật liệu tại kho và tránh mọi gián đoạn trong quá trình sản xuất, theo dõi và mua nguyên vật liệu khi cần, đồng thời theo dõi và lập kế hoạch sản xuất thực tế một cách phù hợp, giảm đến mức thấp nhất chi phí lưu kho.
Bảng 2.15: Báo cáo nhập xuất tồn nguyên liệu
| Nhóm hàng hóa | Tên hàng hóa | ĐVT | Thực tế | Thực tế | ||
| Tồn đầu | Nhập | Xuất | ||||
| Acid Acetic Glacial(2,5 lit/chai) | LIT | 2.75 | -0.40 | 2.35 | ||
| Acid Boric 99,9% | KG | 335.86 | -29.50 | 306.36 | ||
| Acid Citric khan | KG | 461.05 | -152.32 | 308.73 | ||
| Acid Citric monohydrat | KG | 0.64 | -0.50 | 0.14 | ||
| Acid Chlohydric | KG | |||||
| Acid Chlohydric (can) | KG | 180.00 | 180.00 | 360.00 | ||
| Acid Chlohydric KN | CHAI | |||||
| … | … | … | … | … | … | |
| Hóa chất Total | 774,464.68 | 38,287.70 | -316,197.36 | 496,555.02 | ||
Nguồn: Phòng kế hoạch sản xuất
b5. Báo cáo tình hình thu mua nguyên vật liệu
Báo cáo tình hình thu mua nguyên vật liệu được lập bởi nhân viên thu mua phòng Kế hoạch sản xuất và chịu sự kiểm soát của Trưởng phòng kế hoạch sản xuất.
Báo cáo tình hình mua nguyên vật liệu được lập để theo dõi tình hình thu mua từng loại nguyên vật liệu trong kỳ. Báo cáo này sẽ được kết xuất từ phần mềm quản lý mua hàng căn cứ vào kỳ theo dõi và kho nguyên vật liệu. Báo cáo tình hình mua nguyên vật liệu cung cấp thông tin về nhà cung cấp, số lượng nguyên liệu mua vào, giá mua, thời gian mua. Đối chiếu giữa Báo cáo tình hình nhập xuất tồn của nguyên vật liệu để kiểm tra nguyên vật liệu có được mua kịp thời và đáp ứng yêu cầu sản xuất tốt hay không. Đây còn là căn cứ để kiểm soát và đánh giá kết quả thực hiện Phòng kế hoạch sản xuất.
Bảng 2.16: Báo cáo tình hình mua nguyên vật liệu
| Nhóm hàng hóa | Nhà cung cấp | Hàng hóa | Số lượng | Đơn giá | Thành tiền (chưa VAT) |
| Công ty TNHH Hóa chất & Kỹ thuật Khang Việt | Acid Chlohydric (can) | 180 | 8,900 | 1,602,000 | |
| Natri Hydroxyd CN ( 25kg/bao ) | 100 | 20,500 | 2,050,000 | ||
| Công ty TNHH Hóa chất & Kỹ thuật Khang Việt Total | 280 | 13,043 | 3,652,000 | ||
| Công ty TNHH Hóa Chất Đăng Hưng | Lactose | 5,000 | 57,000 | 285,000,000 | |
| Công ty TNHH Hóa dược Minh Anh | Sắt Fumarat | 50 | 182,000 | 9,100,000 | |
| Công ty TNHH Khoa học Kỹ thuật S.N.C | Benzen | 5 | 143,000 | 715,000 | |
| Cồn tuyệt đối chai 500ml | 20 | 115,000 | 2,300,000 | ||
| Cyclohexan KN | 5 | 132,000 | 660,000 | ||
| Chloroform | 40 | 259,000 | 10,230,500 | ||
| Ethyl acetat | 10 | 119,000 | 1,190,000 | ||
| N-Hexan KN | 1 | 1,121,000 | 1,121,000 | ||
| Toluen | 5 | 122,000 | 610,000 | ||
| Công ty TNHH Khoa học Kỹ thuật S.N.C Total | 86 | 196,801 | 16,826,500 | ||
| Công ty TNHH Phúc Đạt | Cồn 96 độ | 21,937 | 17,727 | 388,883,182 | |
| Công ty TNHH Sản xuất Thương mại Dịch vụ Nguyễn Quân Total | 1,850 | 26,378 | 48,800,000 | ||
Nguồn: Phòng Kế hoạch sản xuất
b6. Báo cáo tình hình công nợ
Báo cáo tình hình công nợ được lập bởi nhân viên kế toán và chịu sự kiểm tra của Trưởng phòng Kế toán.
Báo cáo tình hình công nợ cung cấp thông tin cho nhà quản lý về tình hình bán nợ cho từng khách hàng, số tiền thu hồi công nợ từ khách hàng. Hiện nay tại Danapha báo cáo tình hình công nợ được kết xuất từ sổ chi tiết tài khoản 131
Đặc điểm của nhóm khách hàng của Danapha phân thành 2 loại chính bao gồm: bệnh viện và các nhà thuốc, đại lý, phòng khám, Công ty. Với nhóm khách hàng là bệnh viện thì việc thu hồi nợ sẽ chậm hơn nhóm khách hàng khác nhưng lại ổn định và rủi ro rất thấp. Ngược lại, nhóm khách hàng nhà thuốc, đại lý, phòng khám, Công ty là những khách hàng thu hồi công nợ nhanh hơn nhưng lại có rủi ro ở mức cao. Để hạn chế rủi ro của nhóm khách hàng này yêu cầu nhân viên tài chính phải theo dõi các khoản nợ theo tuổi nợ và phân tích tính hình công nợ của những khách hàng để báo động thu nợ một cách kịp thời, đồng thời thiết kế báo cáo phân tích tình hình công nợ thích hợp hơn trong công tác theo dõi.
Bảng 2.17: Báo cáo tình hình công nợ
| BÁO CÁO TÌNH HÌNH CÔNG NỢ | ||||||||
| Tháng 2/2012 | ||||||||
| Chi nhánh | Mã khách hàng | Tên khách hàng | Dư Nợ đầu | Phát sinh Nợ | Phát sinh Có | Grand Total | ||
| CN Hồ Chí Minh | 0670870 | Nhà Thuốc Minh Tú | -916,650 | -916,650 | ||||
| 0670871 | Nhà Thuốc Phước Lợi | 814,800 | -814,800 | 0 | ||||
| 0670873 | Nhà Thuốc Hải Lâm | 407,400 | -407,400 | 0 | ||||
| 0670874 | Nhà Thuốc Huỳnh Anh | 228,144 | -228,144 | 0 | ||||
| 0670875 | Nhà Thuốc Hoàng Thuận | 947,205 | -947,205 | 0 | ||||
| …. | ….. | …. | …. | …. | … | |||
| CN Hồ Chí Minh Total | 10,844,867,202 | 128,814,671,745 | -120,708,341,578 | 18,951,197,369 | ||||
Nguồn: Phòng Kế toán
b7. Báo cáo tình hình chi phí sản xuất
Báo cáo tình hình chi phí sản xuất được lập định kỳ hàng tháng, hàng quý, hàng năm tại Danapha. Báo cáo tình hình chi phí bao gồm báo cáo tổng hợp nhập xuất tồn nguyên vật liệu, sổ cái tài khoản 621, bảng thanh toán tiền lương, sổ cái tài khoản 627. Báo cáo chi phí nguyên vật liệu trực tiếp, chi phí sản xuất chung được lập tại đơn vị bằng cách kết xuất phần mềm BFO số chi tiết và sổ tổng hợp chi phí trong kỳ theo từng tài khoản chi tiết. Báo cáo nhân công trực tiếp được lập bởi nhân viên Nhân sự của Phòng Nhân sự.
Báo cáo này cung cấp thông tin cho nhà quản lý về tình hình chi phí sản xuất như nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí sản xuất chung.
- Theo dõi tình hình chi phí nguyên vật liệu trực tiếp
Báo cáo Tổng hợp nhập xuất tồn nguyên vật liệu được lập theo nhu cầu của nhà quản lý, được lập bởi nhân viên kế toán và chịu sự kiểm tra của Trưởng phòng Kế toán.
Báo cáo tổng hợp nhập xuất tồn nguyên liệu cung cấp thông tin theo dõi số lượng nguyên vật liệu nhập xuất tồn trong kỳ, chi phí nguyên vật liệu nhập xuất tồn trong kỳ của từng loại nguyên vật liệu như cao khô dược liệu, hóa chất, nang, tinh dầu,…Báo cáo này được kết xuất từ phần mềm BFO căn cứ vào kỳ theo dõi.
Bảng 2.18: Bảng tổng hợp nhập xuất tồn nguyên vật liệu
TỔNG HỢP NHẬP-XUẤT-TỒN NGUYÊN VẬT LIỆU
| Tháng 07/2014 |
| Mã số | Mặt hang | ĐVT | Đầu kỳ | Nhập | Xuất | Tồn | ||||
| Số lượng | Giá trị | Số lượng | Giá trị | Số lượng | Giá trị | Số lượng | Giá trị | |||
| 01000NL | Kho Nguyên vật liệu | 9,242,763.5395 | 24,535,621,572 | 4,179,934.5 | 4,684,098,717 | 2,428,074.3232 | 7,550,957,055 | 10,994,623.7163 | 21,668,763,234 | |
| BTP | Bán thành phẩm | 104.913 | 69,501,050 | 480.0 | 302,973,342 | 144.443 | 91,981,746 | 440.47 | 280,492,646 | |
| BTPT005 | Tinh dầu bạc hà + đinh hương | KG | 104.913 | 69,501,050 | 480.0 | 302,973,342 | 144.443 | 91,981,746 | 440.47 | 280,492,646 |
| DUOCLIEU | Dược liệu | 96.005 | 42,011,949 | 60.0 | 25,732,024 | 36.005 | 16,279,925 | |||
| DLC0037 | Cao khô Artiso | KG | 93.107 | 39,930,527 | 60.0 | 25,732,024 | 33.107 | 14,198,503 | ||
| DLC0041 | Cao khô Ích mẫu | KG | 1.154 | 511,822 | 1.154 | 511,822 | ||||
| DLC0042 | Cao khô Hương phụ | KG | 1.744 | 1,569,600 | 1.744 | 1,569,600 | ||||
| HOACHAT | Hóa chất | 1,174,101.3636 | 22,118,476,544 | 38,560.5 | 3,384,519,802 | 438,197.1822 | 6,483,773,359 | 774,464.6814 | 19,019,222,987 | |
| HCA0003 | Acid Acetic Glacial (2,5 lit/chai) | LIT | 3.1219 | 1,080,177 | 0.375 | 129,750 | 2.7469 | 950,427 | ||
| HCA0006 | Acid Boric 99,9% | KG | 433.563 | 11,813,340 | 97.7 | 2,662,042 | 335.863 | 9,151,298 | ||
| … | … | .. | … | … | … | … | … | … | … | …. |
Nguồn: Phòng kế toán
Sổ cái tải khoản chi phí nguyên vật liệu dùng để theo dõi tổng hợp chi phí nguyên vật liệu sản xuất trong tháng. Dựa vào báo cáo sẽ cung cấp cho kế toán trưởng, nhà quản lý thông tin về nguyên vật liệu chính đã xuất dùng trong tháng, số nguyên vật liệu nhập kho khi xuất dư, thông tin về bao bì đã dùng trong sản xuất, số bao bì nhập lại kho do xuất dư, chi phí sản phẩm dở dang ở chuyền 1 và chuyền 2 của nhà máy 1 và của nhà máy 2. Đối với sản phẩm dở dang của nhà máy 2 sẽ được chi tiết thành Bán thành phẩm Cao, bán thành phẩm viên và bán thành phẩm gồm những thành phẩm đã hoàn tất các khâu sản xuất nhưng chưa được đóng gói.
Bảng 2.19: Sổ cái tài khoản 621
| Chứng từ | Diễn Giải | TK đối ứng | Phát sinh | ||
| Ngày | Số | Nợ | Có | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Dư đầu kỳ | |||||
| Nguyên vật liệu chính | 1521 | 13,735,388,022 | 2,751,300 | ||
| Bao bì | 1527 | 5,045,177,528 | 100,696,487 | ||
| Chi phí sản xuất KD dở dang – Nhà máy 1.1 | 15411 | 6,155,019,527 | |||
| Chi phí sản xuất KD dở dang – Nhà máy 1.2 | 15421 | 5,214,829,447 | |||
| Chi phí sản xuất KD dở dang – Nhà máy 1.2 (BTP) | 15422 | 302,973,342 | |||
| Chi phí sản xuất KD dở dang – Nhà máy 2 (Cao) | 15431 | 2,566,955,298 | |||
| Chi phí sản xuất KD dở dang – Nhà máy 2 (Viên) | 15432 | 435,837,851 | |||
| Chí phí sản xuất KD dở dang – Nhà máy 2 (Thành Phẩm) | 1547 | 4,001,502,298 | |||
| Tổng phát sinh | 18,780,565,550 | 18,780,565,550 | |||
| Lũy kế | 133,694,016,000 | 133,694,016,000 | |||
| Dư cuối kỳ | |||||
Bảng 2.20: Bảng định mức chi phí nguyên vật liệu sản xuất
500.000 VIÊN NÉN MIFENAN
| TT | TÊN VẬT TƯ | NƠI SX | SỐ PKN | ĐƠN | ĐỊNH MỨC |
| LÔ SX | VỊ | ||||
| 1 | MIFEPRISTON | Zhejiang Xianju Pharmaceutical.,Ltd – China | NL-240/13 MX1-130301 | kg | 5.000 |
| 2 | Eragel | Erawan – Thailand | NL-173/13 G5509119 | kg | 13.000 |
| 3 | Lactose monohydrate | Meggle- Germany | NL-110/13 L1227A4172 | kg | 62.500 |
| 4 | PVP K30 | Basf – USA | NL-172/13 G21967PTO | kg | 1.350 |
| 5 | Màu Quinolin yelow (E014) | Sensient – Singapore | NL-393/11 5116742 | gam | 35.000 |
| 6 | MCC 102 (Flocel 102 hay Comprecel 102) | Gujarat Micowatx -India | NL-143/13 E0945 | kg | 12.300 |
| 7 | Magnesi stearat | Peter Greven -Malaysia | NL-023/13 C215988 | kg | 0.815 |
| 8 | Nước RO | Danapha | kg | 12.150 |
Nguồn: Phòng Kế hoạch sản xuất
Nguyên vật liệu chính được xuất hàng tháng dựa trên bảng định mức chi phí nguyên vật liệu cho từng sản phẩm. Bảng định mức chi phí nguyên vật liệu sản xuất để sản xuất 500.000 viên Mifenan là minh họa về định mức chi phí nguyên vật liệu tại Công ty. Dựa vào Bảng định mức chi phí và dự toán sản xuất hàng tháng, hàng quý để Phòng kế hoạch sản xuất lập lệnh sản xuất gửi kho xuất nguyên liệu.
- Theo dõi tình hình chi phí nhân công trực tiếp
Chi phí nhân công trực tiếp gồm tiền lương của công nhân trực tiếp sản xuất sản phẩm, tổ trưởng tổ sản xuất, và các khoản phụ cấp theo lương. Công nhân sản xuất lương được tính theo lương khoán sản phẩm, tức được tính theo sản lượng sản xuất được hàng tháng và lương khác. Ví dụ: công nhân ở tổ bào chế được định mức khoán nấu 1 nồi cao để sản xuất 500.000 viên bài thạch sẽ được tính là 1 công, hoặc công nhân bao viên khi bao được 500.000 viên thuốc sẽ được tính là 1 công. Tiền lương sản phẩm hàng tháng sẽ được tính bằng số công trong tháng nhân với đơn giá tiền lương của nhà máy. Lương khác gồm các khoản phụ cấp và tiền lương vệ sinh nhà xưởng, tiền lương sửa máy.
75% x ∑ (SL SP x Giá trị LĐSP) – Độc hại – PC ca 3
Đơn giá = —————————————————-
Tổng công khoán
Trong đó:
SLSP: Sản lượng của từng sản phẩm
Giá trị LĐ SP: là Giá trị lao động của từng sản phẩm là do Giám đốc nhà máy đưa ra theo mức khoán sản phẩm tương ứng.
Độc hại: Tổng phụ cấp độc hại của chuyền
PC ca 3: Tổng phụ cấp ca 3 của chuyền
25% giá trị lao động còn lại sẽ chi cho công kỹ thuật và công làm thêm ngoài giờ.
Khấu trừ Bảo hiểm xã hội được tính 10.5% tiền lương cơ bản của người lao động theo quy định.
Khấu trừ tiền công đoàn được tính 1% tiền lương cơ bản của người lao động.
Khấu trừ tiền quỹ tình thương dùng để thăm hỏi ốm đau bằng 0,7% lương thực trả của người lao động.
Khấu trừ tiền Đảng phí bằng 1% lương cơ bản của người lao động.
Khấu trừ thuế TNCN theo quy định thu thuế TNCN.
Bảng 2.21: Bảng thanh toán lương sản xuất
| STT | HỌ VÀ TÊN | TỔNG LƯƠNG | Bảo hiểm xã hội | Công đoàn | Tình thương | ĐẢNG | THUẾ TNCN | NHẬN CUỐI KỲ | GHI CHÚ |
| 10.5% | 1% | 0.7% | 1% | ||||||
| I | TỔ PHỤC VỤ SX | 107,201,505 | 2,709,946 | 258,090 | 750,410 | 26,880 | 143,240 | 103,312,939 | |
| 1 | Tạ Duy Trương | 6,036,392 | 331,853 | 31,605 | 42,255 | – | – | 5,630,679 | |
| 2 | Hồ Thị Xuân Hà | 10,127,008 | 240,345 | 22,890 | 70,889 | – | – | 9,792,884 | |
| 3 | Trịnh Công Mỹ | 10,405,624 | 240,345 | 22,890 | 72,839 | – | – | 10,069,550 | |
| 4 | Phạm Hoài Vũ | 13,764,724 | 282,240 | 26,880 | 96,353 | – | 83,888 | 13,275,363 | |
| 5 | Trần Quang Minh | 10,902,021 | 282,240 | 26,880 | 76,314 | – | – | 10,516,587 | |
| … | … | … | … | … | … | … | … | … | |
| II | TỔ BÀO CHẾ | 60,003,932 | 1,730,926 | 164,850 | 420,028 | 26,880 | – | 57,661,248 | |
| 1 | Lê Thị Sương | 8,813,734 | 240,345 | 22,890 | 61,696 | – | – | 8,488,803 | |
| 2 | Huỳnh Thị Thảo Linh | 7,694,390 | 203,963 | 19,425 | 53,861 | – | – | 7,417,141 | |
| … | … | … | … | … | … | … | … | … | |
| V | THỬ VIỆC | – | – | – | – | – | – | – | |
| 1 | … | … | … | … | … | … | … | … | Thử việc |
| TỔNG CỘNG | 272,171,380 | 6,677,846 | 635,985 | 1,760,160 | 80,640 | 220,721 | 262,796,028 |
- Theo dõi chi phí sản xuất chung
Chi phí sản xuất chung tại Danapha bao gồm chi phí phục vụ sản xuất và quản lý sản xuất. Chi phí sản xuất chung bao gồm chi phí khấu hao Tài sản cố đinh, chi phí nguyên vật liệu phụ, nhiên liệu, phụ tùng thay thế, chi phí bao bì, công cụ dụng cụ, các khoản lương, thưởng của nhân viên gián tiếp phục vụ sản xuất, Bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và kinh phí công đoàn của nhân viên gián tiếp phục vụ sản xuất.
Kết xuất dữ liệu từ phần mềm BFO theo tài khoản 627 và theo kỳ theo dõi sẽ có được sổ cái tài khoản 627.
Bảng 2.22: Sổ cái tài khoản 627
Tài khoản: 627 – Chi phí sản xuất chung
| Chứng từ | Diễn Giải | Tài khoản đối ứng | Phát sinh | ||
| Ngày | Số | Nợ | Có | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Dư đầu kỳ | |||||
| Tiền mặt VNĐ – Công Ty | 11111 | 60,042,296 | |||
| Ngân hàng Công Thương | 112101 | 879,189,374 | |||
| Tạm ứng – Văn Phòng Công Ty | 1411 | 8,149,000 | |||
| Nguyên vật liệu chính | 1521 | 7,977,752 | |||
| Vật liệu phụ | 1522 | 49,175,325 | |||
| Nhiên liệu các loại | 1523 | 727,832,400 | |||
| Phụ tùng thay thế | 1524 | 63,719,589 | |||
| Bao bì | 1527 | 21,857,600 | |||
| Công cụ dụng cụ | 1531 | 68,473,940 | |||
| Chi phí sản xuất kinh doanh dở dang – Nhà máy 1.1 | 15411 | 531,686,094 | |||
| Chi phí sản xuất kinh doanh dở dang – Nhà máy 1.2 | 15421 | 778,973,162 | |||
| Chi phí sản xuất kinh doanh dở dang – Nhà máy 2 (Cao) | 15431 | 1,697,265,172 | |||
| Hao mòn TSCĐ hữu hình – Nhà cửa, vật kiến trúc | 21411 | 227,329,644 | |||
| Hao mòn TSCĐ hữu hình – Máy móc thiết bị | 21412 | 693,979,750 | |||
| Phải trả công nhân viên | 3341 | 192,138,798 | |||
| Kinh phí công đoàn | 3382 | 671,580 | |||
| Bảo hiểm xã hội – Bảo hiểm Y tế | 3383 | 7,051,590 | |||
| Bảo hiểm thất nghiệp | 3389 | 335,790 | |||
| Tổng phát sinh | 3,007,924,428 | 3,007,924,428 | |||
| Lũy kế | 18,316,868,590 | 18,316,868,590 | |||
| Dư cuối kỳ | |||||
b8. Phiếu tính giá thành
Đối tượng tập hợp chi phí sản xuất được hạch toán theo từng chuyền sản xuất. Đối tượng tính giá thành sản phẩm là sản phẩm hoàn thành ở bước cuối cùng của từng mặt hàng ở từng chuyền sản xuất. Như vậy đơn vị tính giá thành ở chuyền 1 – chuyền thuốc viên là từng viên thuốc, đơn vị tính giá thành ở chuyền 2 – chuyền thuốc tiêm là từng ống thuốc, đơn vị tính giá thành ở nhà máy 2 là từng viên thuốc.
Vào cuối tháng, kế toán giá thành tiến hành lập Phiếu tính giá thành cho từng sản phẩm. Phương pháp tính giá thành áp dụng là phương pháp toàn bộ.
Dựa vào chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp,chi phí sản xuất chung và sản lượng nhập kho của sản phẩm trong tháng để xác định giá thành sản phẩm. Các số liệu chi tiết được lấy trên sổ chi tiết các tài khoản tương ứng. Riêng chi phí sản xuất chung mỗi sản phẩm chính là chi phí sản xuất chung được phân bổ cho sản phẩm đó. Sản phẩm dở dang được đánh giá theo chi phí nguyên vật liệu trực tiếp.
Bảng 2.23: Phiếu tính giá thanh
| PHIẾU TÍNH GIÁ THÀNH | ||||||
| Tháng 08/2012 | ||||||
| STT | MÃ SỐ | SẢN PHẨM | ĐVT | SỐ LƯỢNG | ĐƠN GIÁ | THÀNH TIỀN |
| 0104 | Aminazin 25mg (lọ 500v BFNâu) | VIEN | 4,860,000 | 52.04 | 252,902,279 | |
| Chi phí Nguyên vật liệu chính – Nhà máy 1.1 | 147,413,671 | |||||
| 1 | HCA0018 | Aerosil | KG | 4 | 168,192 | 647,538 |
| 2 | HCB0006 | Bột Talc (China) | KG | 5 | 13,774 | 68,869 |
| 3 | HCC0022 | Cồn 96 độ | LIT | 75 | 17,728 | 1,337,017 |
| 4 | HCC0035 | Chlorpromazine HCL | KG | 125 | 963,676 | 120,459,471 |
| 5 | HCL0001 | Lactose | KG | 225 | 57,279 | 12,887,755 |
| 6 | HCM0003 | Magnesi Stearate | KG | 14 | 69,002 | 996,384 |
| 7 | HCM0016 | Màu Brown HT(36007 EDICOL) | KG | 1 | 1,050,000 | 588,000 |
| 8 | HCP0001 | P.E.G 400 | KG | 3 | 65,000 | 162,500 |
| 9 | HCP0004 | P.V.P K 30 (Kollidon 30) | KG | 4 | 372,000 | 1,395,000 |
| 10 | HCS0001 | Silicagen gói | GÓI | 10,000 | 87 | 870,394 |
| 11 | HCT0007 | Tinh bột sắn Dược dụng | KG | 128 | 15,500 | 1,976,243 |
| 12 | HCT0008 | Titan Dioxyde | KG | 2 | 83,000 | 124,500 |
| 13 | HCH0003 | H.P.M.C 606(Pharmacoat 606) | KG | 5 | 590,000 | 2,950,000 |
| 14 | HCH0004 | H.P.M.C 615(pharmacoat 615) | KG | 5 | 590,000 | 2,950,000 |
| Chi phí Bao bì – Nhà máy 1.1 | 28,350,913 | |||||
| 1 | BBK0001 | Băng keo in Danapha lớn | CUỘN | 2 | 18,200 | 36,400 |
| 2 | BBK0006 | Bông nhựa số 1 | CAI | 10,000 | 94 | 940,000 |
| 3 | DONA016 | Đơn Aminazin 25mg (BF) | CAI | 10,000 | 113 | 1,131,597 |
| 4 | HOPA004 | Hộp Aminazin 25mg BF nâu | HOP | 9,900 | 53 | 9,435,687 |
| 5 | LO00036 | Lọ PEHD 110ml | BO | 10,000 | 870 | 8,700,069 |
| 6 | MS00001 | Màng Siêu ĐK 35mm(chai 90, 130, 160) | CAI | 10,000 | 137 | 1,370,000 |
| 7 | NDTA011 | NDT Aminazin 25mg BF(nâu) | CAI | 84 | 85 | 7,139 |
| 8 | NHA0004 | Nhãn Aminazin 25mg BF (nâu) | CAI | 10,000 | 539 | 5,390,366 |
| 9 | TUI0003 | Túi số 3 | KG | 5 | 43,727 | 205,517 |
| 10 | TH00010 | Thùng carton Số 10 | BỘ | 84 | 13,502 | 1,134,138 |
| Chi phí Nhân công | 10,932,043 | |||||
| Chi phí chung | 66,205,652 |
2.3.4. Các báo cáo kiểm soát và đánh giá tình hình dự toán tại Danapha
a. Báo cáo kiểm soát và đánh giá tình hình thực hiện doanh thu, chi phí theo từng trung tâm trách nhiệm
Báo cáo kiểm soát doanh thu và chi phí được lập hàng tháng, hàng quý và hàng năm với nhiệm vụ kiểm soát, đánh giá kết quả hoạt động của từng trung tâm. Báo cáo kiểm soát và đánh giá tình hình thực hiện doanh thu, chi phí tại từng trung tâm doanh thu, chi phí được lập bởi nhân viên Tài chính và chịu sự kiểm soát của Trưởng phòng Tài chính.
Báo cáo này được lập hàng tháng dựa vào sổ chi tiết doanh thu, chi phí của từng tài khoản và chi tiết theo từng chi nhánh. Căn cứ vào số liệu thực hiện và dự toán để phân tích kết quả thực hiện có vượt kế hoạch đặt ra hay không, tỷ lệ đạt kết hoạch của từng chi nhánh. Trường hợp doanh thu không đạt kế hoạch và chi phí vượt kế hoạch thì nhà quản lý phải kiểm soát lại chi phí thực hiện và cảnh báo ngay với các Trưởng chi nhánh. Hằng năm, báo cáo kiểm soát doanh thu chi phí theo từng trung tâm doanh thu, chi phí này sẽ được lập và là căn cứ đánh giá hiệu quả thực hiện tại từng chi nhánh trong năm, tổ chức khen thưởng cho chi nhánh có hoạt động hiệu quả.
Bảng 2.24: Báo cáo doanh thu, chi phí tại các trung tâm doanh thu, chi phí
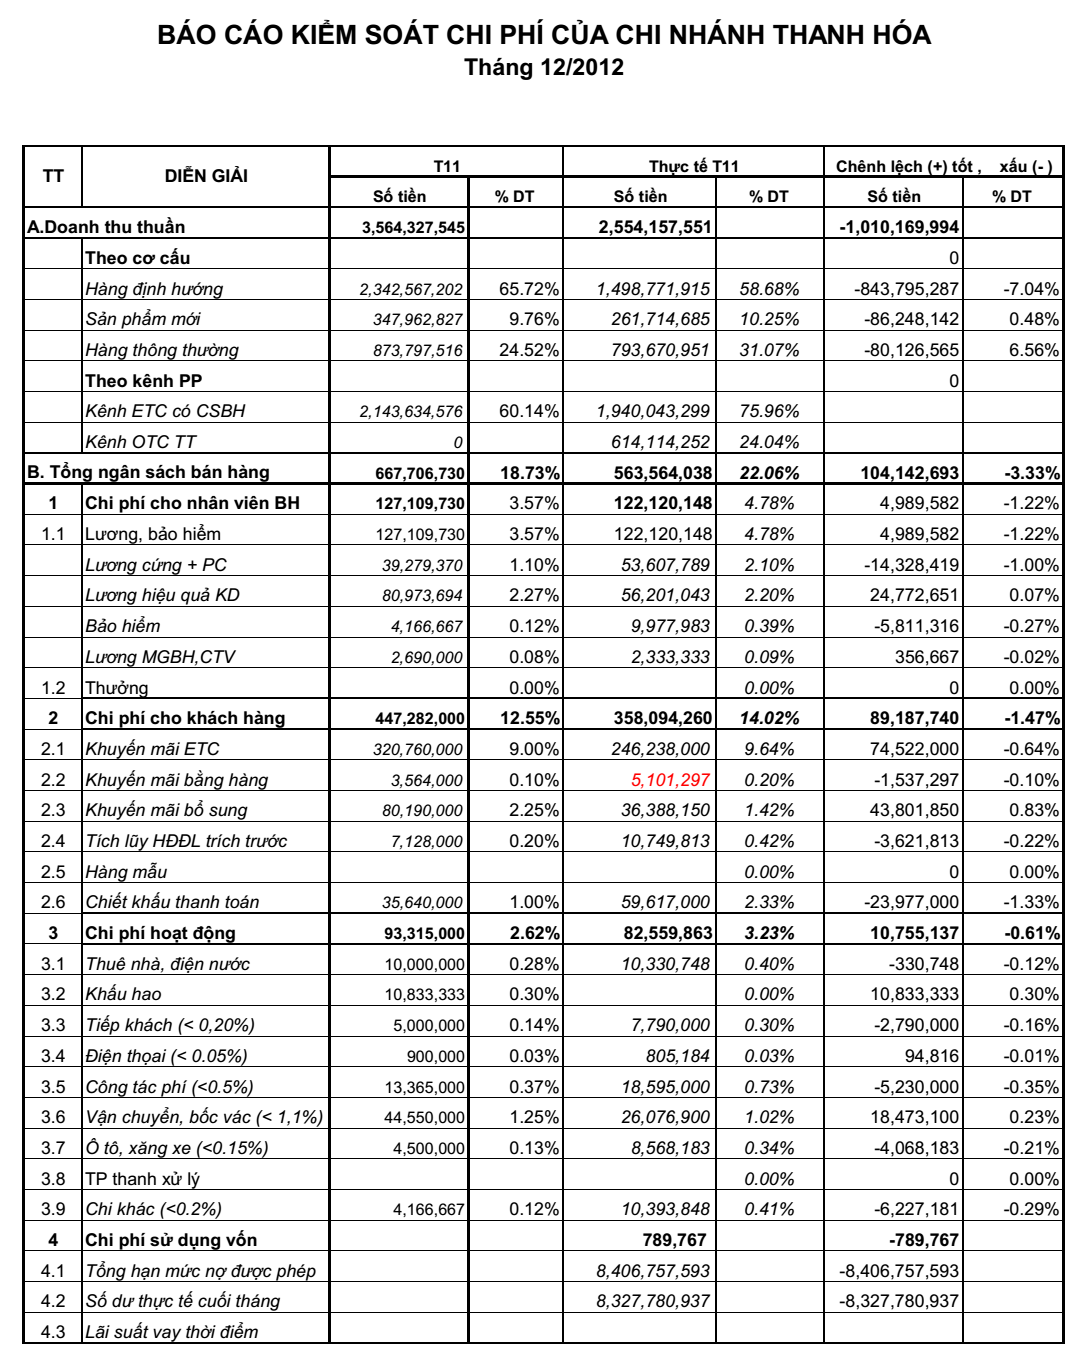
Nguồn: Phòng Kế toán
b. Báo cáo kiểm soát kết quả kinh doanh
Báo cáo kiểm soát kết quả kinh doanh được lập định kỳ hàng quý, hàng năm và 6 tháng đầu năm nhằm cung cấp thông tin về kết quả kinh doanh của doanh nghiệp. Báo cáo này được lập Trưởng phòng Tài chính và chịu sự kiểm soát của Phó tổng giám đốc Tài chính.
Báo cáo được lập dựa vào sổ chi tiết và tổng hợp của các tài khoản kế toán. Báo cáo kiểm soát này dùng để so sánh và phân tích số liệu giữa kế hoạch và thực hiện của các chỉ tiêu.
Tìm hiểu về báo cáo kiểm soát thông qua phân tích Báo cáo kiểm soát năm 2013. Báo cáo kiểm soát năm 2013 gồm các chỉ tiêu cơ bản sau:
Doanh thu bán hàng lũy kế 12 tháng là 313.109 triệu.
Doanh thu hàng khuyến mãi và hàng mẫu là 3.300 triệu
Giá vốn lũy kế 12 tháng toàn Công ty là 172.147 triệu chiếm tỷ lệ 55% doanh thu. Giá vốn hàng bao tiêu là 75%, cao hơn 5% so với kế hoạch. Giá vốn hàng bán của chi nhánh Hà Nội, chiếm 52% doanh thu, cao hơn so với kế hoạch là 4%. Điều này chỉ ra chi nhánh này tiêu thụ nhóm hàng thông thường đạt tỷ lệ lớn. Giá vốn hàng bán ở chi phí Khánh Hòa chiếm tỷ lệ thấp nhất (41% doanh thu tiêu thụ của chi nhánh) do cơ cấu tiêu thụ nhóm hàng định hướng và nhóm sản phẩm mới lên đến 74% doanh thu. Điều này chứng tỏ chi nhánh này đang phát triển tốt.
Tổng chi phí tài chính 12 tháng thực tế là 11.137 triệu chiếm 3.35% doanh thu.
Chi phí bán hàng tại Công ty và các chi nhánh thực tế 12 tháng là 57.140 triệu. Chi phí 12 tháng chi nhánh Hà Nội là 21,9% trên doanh thu, vượt so với kế hoạch 2.49%. Chi phí 12 tháng chi nhánh Thanh Hóa là 23,07% trên doanh thu, vượt so với kế hoạch 4.54%. Chi phí 12 tháng chi nhánh Hồ Chí Minh là 22,19% trên doanh thu, vượt so với kế hoạch 2.32%. Chi phí 12 tháng chi nhánh Khánh Hòa là 24,61% trên doanh thu, vượt so với kế hoạch 3.6%. Chi phí 12 tháng của Phòng Bán hàng Đà Nẵng là 21,26% trên doanh thu, vượt so với kế hoạch 2.04%. Chi phí bán hàng tăng do với kế hoạch là do Ban Tổng giám đốc có chiến lược tăng chương trình khuyến mãi.
Chi phí của Ban Phát triển kinh doanh là 7.213 triệu, trong đó chi phí cho hội chợ, quảng cáo và hội nghị là 5.543 triệu.
Chi phí quản lý doanh nghiệp trong năm là 35.893 triệu, và lợi nhuận trước thuế là 40.751 triệu. Mặc dù doanh thu đạt 95% doanh thu kế hoạch nhưng lợi nhuận đạt 107% là do doanh nghiệp đã có biện pháp giảm giá vốn thích hợp đã kiểm soát tốt chi phí tài chính của doanh nghiệp.
Thông qua Báo cáo kiểm soát kết quả kinh doanh nhà quản lý sẽ phân tích được tình hình lợi nhuận so với kế hoạch, tình hình chi phí của các chi nhánh so với kế hoạch, nhận biết chi nhánh nào kiểm soát tốt chi phí, chi nhánh nào chưa kiểm soát tốt chi phí, chi nhánh nào cơ cấu tiêu thụ tốt và chi nhánh nào chưa tốt để xây dựng kế hoạch cho năm sau hợp lý.
Bảng 2.25: Báo cáo kiểm soát kết quả kinh doanh năm 2013
| STT | Diễn Giải | Mã Chỉ tiêu | Lũy kế /2013 Số thực tế | Lũy kế /2013 Số (Kế hoạch) | TỶ LỆ % thực tế | CHÊNH LÊCH TỐT (+) | GHI CHÚ | KẾ HOACH 2013 |
| 001 | Doanh thu thuần | I | ||||||
| 002 | CN Hà Nội | I.1 | 57,095 | 60,000 | 95% | -2,905 | 60,000 | |
| 003 | CN Thanh Hóa | I.2 | 32,346 | 45,198 | 72% | -12,852 | 45,000 | |
| 004 | PBH Đà Nẵng | I.3 | 38,943 | 52,000 | 75% | -13,057 | 52,000 | |
| 005 | CN Khánh Hòa | I.4 | 24,477 | 30,060 | 81% | -5,583 | 30,000 | |
| 006 | CN Hồ Chí Minh | I.5 | 66,026 | 63,000 | 105% | 3,026 | 63,000 | |
| 007 | Bao tiêu, Gia công | I.6 | 39,405 | 39,742 | 99% | -337 | 40,000 | |
| 008 | Xuất khẩu | I.7 | 54,437 | 40,000 | 136% | 14,437 | 40,000 | |
| 009 | Khác | I.8 | 380 | 0 | 380 | |||
| 010 | Hàng Mẫu | I.9 | 181 | 0 | 181 | |||
| 011 | Khuyến mãi bằng thành phẩm | I.10 | 2,557 | 0 | 2,557 | |||
| 0111 | Khuyến mãi bằng hàng hóa khác | I.11 | 562 | 0 | ||||
| 012 | Tổng doanh thu bán hàng | I.SUM | 313,109 | 330,000 | 95% | -16,891 | 330,000 | |
| Doanh thu hàng khuyến mãi, mẫu | 3,300 | 0 | ||||||
| 013 | Giá vốn | II | CL tỷ lệ GV/DT | Tỷ lệ dự kiến | ||||
| 014 | CN Hà Nội | II.1 | 29,592 | 28,572 | 52% | -4% | 47.62% | |
| 015 | CN Thanh Hóa | II.2 | 16,050 | 21,523 | 50% | -2% | 47.62% | |
| 016 | PBH Đà Nẵng | II.3 | 17,784 | 24,762 | 46% | 2% | 47.62% | |
| 017 | CN Khánh Hòa | II.4 | 9,999 | 14,297 | 41% | 7% | 47.56% | |
| 018 | CN Hồ Chí Minh | II.5 | 31,521 | 29,986 | 48% | 0% | 47.60% | |
| 019 | Bao tiêu, Gia công | II.6 | 29,433 | 27,282 | 75% | -5% | 70% | |
| 020 | Xuất khẩu | II.7 | 37,005 | 30,030 | 68% | 9% | 77% | |
| 021 | Khác | II.8 | 763 | 0 | ||||
| 022 | Tổng Giá vốn | II.SUM | 172,147 | 176,452 | 55% | -1% | 54% | |
| 023 | LỢI NHUẬN GỘP | III | 144,262 | 153,547 | ||||
| 024 | Doanh thu tài chính | IV | 655 | 400 | ||||
| 025 | Cổ tức | IV.1 | 400 | 400 | ||||
| 026 | Chênh lệch tỷ giá – Lãi | IV.2 | 56 | 0 | ||||
| 027 | Tiền gởi | IV.3 | 199 | 0 | ||||
| 028 | Chi phí tài chính | V | 11,137 | 13,303 | ||||
| 029 | Lãi vay | V.1 | 11,051 | 13,252 | 2,201 | |||
| 030 | Chênh lệch tỷ giá – Lỗ | V.2 | 74 | 51 | -23 | |||
| 031 | Khác | V.3 | 12 | 0 | -12 | |||
| 032 | TỔNG CHI PHÍ TÀI CHÍNH | VI | 10,482 | 12,903 | 3.35% | 0.65% | 4% | |
| Hoàn trích tiền lương | -9,000 | 4,950 | 1.50% | |||||
| 033 | Chi phí bán hàng | VII | CF/DT | TỶ LỆ CF | ||||
| 034 | CN Hà Nội | VII.1 | 12,508 | 11,653 | 21.91% | -2.49% | 19.42% | |
| 035 | CN Thanh Hóa | VII.2 | 7,665 | 8,661 | 23.70% | -4.54% | 19.16% | |
| 036 | PBH Đà Nẵng | VII.3 | 8,281 | 9,995 | 21.26% | -2.04% | 19.22% | |
| 037 | CN Khánh Hòa | VII.4 | 6,023 | 6,314 | 24.61% | -3.60% | 21.01% | |
| 038 | CN Hồ Chí Minh | VII.5 | 14,654 | 12,445 | 22.19% | -2.32% | 19.87% | |
| 039 | Ban PTKD (Bao tiêu …) | VII.6 | 7,213 | 3,540 | 18.30% | -11.11% | 7.19% | |
| 040 | Marketing (thực hiện /kế hoạch) | VII.7 | 613 | 6,609 | 9.28% | -7.31% | 1.97% | |
| 041 | Xuất khẩu | VII.8 | 183 | 1,154 | 0.49% | 2.17% | 2.66% | |
| 042 | TỔNG CHI PHÍ BÁN HÀNG | VII.SUM | 57,140 | 60,372 | 18.25% | -0.05% | 18.20% | |
| 043 | Chi phí Quản lý | VIII | QL/DT | |||||
| 044 | Lương,thưởng (3.2 % ) | VIII.1 | 19,270 | 25,923 | ||||
| 045 | Khấu hao | VIII.2 | 3,122 | 3,249 | ||||
| 046 | Khác | VIII.3 | 13,501 | 7,802 | ||||
| 047 | TỔNG CHI PHÍ QUẢN LÝ | VIII.SUM | 35,893 | 36,974 | 11.46% | -0.26% | 11.20% | |
| 048 | LỢI NHUẬN KHÁC | IX | 3 | 0 | ||||
| 49 | LỢI NHUẬN TRƯỚC THUẾ | X | 40,751 | 38,000 | 12.88% | 1.38% | 11.50% |
Nguồn: Phòng tài chính
Trong chương này luận văn đã phản ánh thực trạng Báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha. Thông qua luận văn, tác giả khái quát được công tác lập báo cáo, sử dụng và phân tích thông tin báo cáo. Từ những thực nghiệm nghiên cứu để nhận ra những tồn tại cần phải khắc phục. Thêm vào đó, dựa trên những thông tin báo cáo kế toán quản trị tác giả xây dựng Bảng câu hỏi phỏng vấn sâu nhà quản lý các cấp tại Công ty để đưa ra các giải pháp hoàn thiện một cách khoa học và có tính ứng dụng cao.
CHƯƠNG 3
HOÀN THIỆN CÁC BÁO CÁO KẾ TOÁN QUẢN TRỊ
TẠI CÔNG TY CỔ PHẦN DƯỢC DANAPHA
3.1. CĂN CỨ HOÀN THIỆN CÁC BÁO CÁO KẾ TOÁN QUẢN TRỊ Ở DANAPHA
Sau khi tìm hiểu nhu cầu của nhà quản lý các cấp tại Danapha và tình hình thực trạng lập và sử dụng thông tin Báo cáo kế toán quản trị tại Danapha tác giả nhận thấy tại Công ty đã áp dụng kế toán quản trị vào công tác quản lý, việc lập và sử dụng thông tin Báo cáo kế toán quản trị đã được thực hiện nhưng vẫn còn tồn tại những hạn chế, điều này đặt ra tính cấp thiết phải hoàn thiện công tác Báo cáo kế toán quản trị tại Công ty.
- Xây dựng bảng câu hỏi phỏng vấn nhu cầu nhà quản lý các cấp tại Danapha
- Mục đích của bảng câu hỏi
Bảng câu hỏi nhằm khảo sát nhu cầu nhà quản lý các cấp tại đơn vị để nhận ra những thông tin nào nhà quản lý cần được cung cấp, nhận biết thông tin nào thật sự cần thiết nhưng chưa được cung cấp trên báo cáo kế toán quản trị của Công ty, và từ đó đưa ra các giải pháp hoàn thiện các báo cáo kế toản quản trị đó.
- Xây dựng bảng câu hỏi phỏng vấn nhà quản lý các cấp (Phụ lục số 1)
3.1.1. Đánh giá các báo cáo dự toán tại Danapha
a. Đánh giá báo cáo dự toán doanh thu và tiêu thụ
- Phỏng vấn chuyên sâu
Để xác định thông tin dự toán doanh thu và tiêu thụ đã đáp ứng nhu cầu thông tin của nhà quản lý ta tiến hành phỏng vấn như sau:
Theo anh/chị (Giám đốc kinh doanh) doanh thu kế hoạch hay sản lượng tiêu thụ kế hoạch theo từng mặt hàng, theo từng khu vực, theo từng nhóm hàng có phải là yếu tố anh/chị xem xét và phân tích không? Những thông tin trên báo cáo dự toán doanh thu và tiêu thụ đã cung cấp đầy đủ thông tin cho anh/chị chưa?
Thông qua Báo cáo dự toán doanh thu và tiêu thụ, anh/chị (Giám đốc kinh doanh) có theo dõi được doanh thu kế hoạch của từng thời kỳ (hàng tháng, hàng quý, hàng năm) không?
Dựa vào Báo cáo dự toán doanh thu hay tiêu thụ anh/chị (Giám đốc kinh doanh) có nhận thấy kế hoạch được lập phù hợp về cơ cấu tiêu thụ so với định hướng phát triển của doanh nghiệp không?
- Đánh giá
Qua quá trình phỏng vấn sâu và phân tích tác giả nhận thấy Báo cáo dự toán doanh thu và tiêu thụ đã đáp ứng được các đặc điểm cơ bản của báo cáo, cung cấp đầy đủ các thông tin cần thiết cho nhà quản lý trong việc theo dõi và ra quyết đinh.
b. Đánh giá báo cáo dự toán sản xuất
- Phỏng vấn chuyên sâu
Để xác định thông tin dự toán sản xuất đã đáp ứng nhu cầu thông tin của nhà quản lý ta tiến hành phỏng vấn như sau:
Theo anh/chị (Trưởng phòng KHSX) thông tin trên dự toán sản xuất đã thực sự hữu ích cho anh/chị không, dự toán này được lập có sát với tình hình thực tế không?
Anh/chị (Trưởng phòng KHXS), thực hiện sản xuất theo dự toán đã đáp ứng được quá trình tiêu thụ chưa, có xảy ra tình trạng đứt hàng trong quá trình tiêu thụ không. Dự toán sản xuất có đảm bảo cho máy móc hoạt động với công suất tốt, giảm thời gian hao phí trên các máy móc thiết bị và giảm chi phí nhân công nhàn rỗi trên dây chuyền sản xuất không.
- Đánh giá
Dự toán sản xuất tại Danapha đáp ứng tốt nhu cầu thông tin cho Trưởng phòng KHSX trong quản lý, dự toán được lập dựa trên dự báo và thông tin lịch sử nên gần với thực tế, giảm chi phí nhàn rỗi của công nhân trên dây chuyền sản xuất, tuy nhiên tình hình đứt hàng trong quá trình tiêu thụ vẫn xảy ra dẫn đến tổn thất cho Công ty. Nguyên nhân chính là kế hoạch sản xuất chịu sự ảnh hưởng của nguyên vật liệu dự toán, việc chậm trễ hay đứt nguyên vật liệu sản xuất ảnh hưởng đến dự toán sản xuất.
c. Đánh giá báo cáo dự toán giá vốn hàng bán
- Phỏng vấn chuyên sâu
Theo anh/chị (Giám đốc sản xuất, Kế toán trưởng, Trưởng phòng Tài chính), chi phí tiêu hao được dự toán cho một đơn vị sản phẩm có giảm so với kỳ trước không, tỷ lệ giá vốn/doanh thu đã đáp ứng được yêu cầu Ban Tổng giám đốc đưa ra chưa.
- Đánh giá
Dự toán được lập đáp ứng tốt nhu cầu của nhà quản lý đối với thông tin dự toán giá vốn hàng bán.
d. Đánh giá báo cáo dự toán mua hàng và tồn kho
- Phỏng vấn chuyên sâu
Theo anh/chị (Giám đốc sản xuất, Trưởng phòng KHSX), dự toán mua hàng và tồn kho đã được lập và có đáp ứng được công tác mua hàng và tồn kho không, đáp ứng được nhu cầu nguyên vật liệu cho sản xuất không, có xảy ra tình trạng thiếu nguyên vật liệu do dự toán thiếu không.
- Đánh giá
Dự toán mua hàng và tồn kho tại Danapha chưa được lập, doanh nghiệp mua hàng khi kiểm tra báo cáo tình hình nguyên vật liệu tồn kho và tiến hành đặt hàng khi tồn kho của nguyên vật liệu nào đó tồn thấp hơn số lượng cho phép. Nguyên vật liệu là yếu tố chính cần phải theo dõi đối với Công ty sản xuất, vì vậy cần bổ sung dự toán này để đáp ứng quá trình sản xuất diễn ra liên tục, không để xảy ra tình trạng đứt nguyên vật liệu cung ứng dẫn đến đứt các sản phẩm tiêu thụ và gây ra tổn thất cho Công ty.
e. Đánh giá báo cáo dự toán doanh thu, chi phí theo trung tâm doanh thu, chi phí
- Phỏng vấn chuyên sâu
Theo anh/chị (Giám đốc kinh doanh, Trưởng chi nhánh, Trưởng phòng Tài chính, Ban Tổng giám đốc) doanh thu kế hoạch, chi phí kế hoạch tại từng địa bàn, từng chi nhánh có phải là thông tin anh/chị theo dõi không ? Báo cáo dự toán doanh thu, chi phí theo từng trung tâm doanh thu, chi phí có cung cấp được các thông tin cần thiết cho các anh/chị không?
- Đánh giá
Báo cáo dự toán doanh thu, chi phí theo từng trung tâm doanh thu, chi phí đã đáp ứng tốt nhu cầu phân tích và theo dõi của Giám đốc kinh doanh, Trưởng chi nhánh, Trưởng phòng Tài chính.
3.1.2. Đánh giá báo cáo thực hiện tại Danapha
a. Đánh giá báo cáo doanh thu và báo cáo tình hình tiêu thụ
- Phỏng vấn chuyên sâu
Để xác định thông tin Báo cáo doanh thu và tiêu thụ đã đáp ứng nhu cầu thông tin của nhà quản lý ta tiến hành phỏng vấn như sau:
Theo anh/chị (Giám đốc kinh doanh) doanh thu hay sản lượng tiêu thụ theo từng mặt hàng, theo từng khu vực, theo từng nhóm hàng có phải là yếu tố anh/chị xem xét và phân tích không? Những thông tin trên báo cáo doanh thu hay tiêu thụ đã cung cấp đầy đủ thông tin cần thiết cho anh/chị chưa? Thông tin nào cần được bổ sung trong quá trình lập Báo cáo?
Dựa vào Báo cáo dự toán doanh thu hay tiêu thụ anh/chị (Giám đốc kinh doanh) có nhận thấy cơ cấu tiêu thụ hiện nay đang phù hợp với định hướng phát triển của doanh nghiệp chưa?
- Đánh giá:
Qua quá trình phỏng vấn sâu và phân tích tác giả nhận thấy Báo cáo doanh thu và Báo cáo tình hình tiêu thụ đã đáp ứng được các đặc điểm cơ bản của báo cáo, cung cấp đầy đủ các thông tin cần thiết cho nhà quản lý trong việc theo dõi và ra quyết định.
c. Đánh giá báo cáo sản lượng sản xuất
- Phỏng vấn chuyên sâu
Để xác định thông tin Báo cáo sản lượng sản xuất đã đáp ứng nhu cầu thông tin của nhà quản lý ta tiến hành phỏng vấn như sau:
Theo anh/chị (Trưởng phòng KHSX) thông tin trên Báo cáo sản lượng sản xuất đã cung cấp được các thông tin mà anh/chị cần không, anh/chị có cần thêm thông tin gì nữa không?
Anh/chị (Trưởng phòng KHXS), thực tế sản xuất có đáp ứng được quá trình tiêu thụ diễn ra liên tục không, có tình trạng đứt hàng trong quá trình tiêu thụ không?
- Đánh giá
Báo cáo sản xuất giúp cung cấp toàn bộ dữ liệu về tình hình sản xuất từng loại sản phẩm trong từng nhà máy hay toàn công ty. Báo cáo sản xuất tại Danapha đã đáp ứng được nhu cầu thông tin của các nhà quản lý đơn vị.
d. Đánh giá báo cáo tình hình thu mua nguyên vật liệu
- Phỏng vấn chuyên sâu
Theo anh/chị (Giám đốc sản xuất, Trưởng phòng KHSX) Báo cáo tình hình thu mua nguyên vật đã theo dõi tốt tình hình thu mua nguyên vật liệu ở Danapha chưa. Có những thông tin nào chưa được cung cấp trên báo cáo này không.
- Đánh giá
Báo cáo tình hình thu mua nguyên vật liệu đã giúp theo dõi tốt tình hình thu mua nguyên vật liệu tại Danapha.
e. Đánh giá báo cáo nguyên vật liệu trả lại nhà cung cấp
- Phỏng vấn chuyên sâu
Theo anh/chị (Giám đốc sản xuất, Trưởng phòng KHSX) Báo cáo nguyên vật liệu trả lại nhà cung cấp đã được lập ở Danapha chưa, những thông tin nào chưa được cung cấp trên báo cáo này không.
- Đánh giá
Tại Danapha Báo cáo nguyên vật liệu trả lại nhà vẫn chưa được lập, để theo dõi tốt tình hình nguyên vật liệu cần phải bổ sung báo cáo này trong quá trình sản xuất.
f. Đánh giá báo cáo tình hình công nợ
- Phỏng vấn chuyên sâu
Theo anh/chị (Kế toán trưởng) tình hình công nợ hiện nay đã được theo dõi và quản lý chặt chẽ chưa, Báo cáo theo dõi tình hình công nợ đã đáp ứng tốt chức năng quản lý công nợ của Công ty không. Có những thông tin nào anh/chị cần nhưng chưa được cung cấp trên Báo cáo này không.
- Đánh giá
Báo cáo tình hình công nợ hiện nay chỉ thể hiện được thông tin liên quan đến số tiền khách hàng còn nợ đơn vị nhưng rất khó theo dõi được thông tin về tuổi nợ một cách chi tiết, mặc dù số lượng khách hàng của Danapha rất lớn, vì vậy cần phải thiết lập báo cáo theo dõi chi tiết về công nợ và tuổi nợ để có kế hoạch thu nợ và lập dự phòng phải thu khó đòi thích hợp.
g. Đánh giá báo cáo tình hình chi phí
- Phỏng vấn chuyên sâu
Theo anh/chị (Kế toán trưởng, Trưởng phòng Tài chính, Ban tổng giám đốc), hiện nay tại Công ty đã theo dõi và kiểm soát tình hình chi phí phát sinh tốt chưa? Chi phí nào còn cao và thiếu hợp lý cần kiểm soát chặt chẽ hơn? chi phí đào tạo và phát triển nguồn nhân lực có phải là vấn đề cần quan tâm không? Hiện nay tại Công ty đã phân loại chi phí theo biến phí, định phí và chi phí hỗn hợp không?
- Đánh giá
Tại Danapha, đã kiểm soát tốt chi phí nguyên vật liệu, chi phí nhân công trực tiếp, chi phí sản xuất chung, chi phí bán hàng và chi phí quản lý cũng được quan tâm và kiểm soát chặt chẽ. Tuy nhiên chi phí chỉ được phân loại chi phí theo nội dung kinh tế, chưa phân loại theo cách ứng xử của chi phí nên gặp nhiều hạn chế trong công tác báo cáo kế toán quản trị, cụ thể hơn là chưa lập được Báo cáo kết quả hoạt động kinh doanh theo số dư đảm phí, từ đó ảnh hưởng đến việc định giá bán hợp lý và ra quyết định bán sản phẩm kịp thời và thích hợp.
Ngoài ra, chi phí cho công tác đào tạo và phát triển nguồn nhân lực tại đơn vị hiện nay rất được chú trọng, tuy nhiên Danapha chưa thiết lập báo cáo đào tạo và phát triển nguồn nhân lực mà chỉ mới theo dõi trên khoản mục chi phí quản lý doanh nghiệp. Đề xuất bổ sung báo cáo đào tạo và phát triển nguồn nhân lực.
3.1.3. Đánh giá báo cáo kiểm soát và đánh giá tình hình dự toán tại Danapha
a. Đánh giá báo cáo kiểm soát và đánh giá tình hình thực hiện doanh thu, chi phí theo từng trung tâm trách nhiệm
- Phỏng vấn chuyên sâu
Theo anh/chị (Ban Tổng giám đốc, Kế toán trưởng, Trưởng phòng Tài chính), tỷ lệ chi phí/doanh thu, tỷ lệ chi phí bán hàng/doanh thu tại từng trung tâm doanh thu, chi phí đã được kiểm soát chặt chẽ chưa? Phân tích dữ liệu báo cáo kiểm soát doanh thu, chi phí tại từng trung tâm trách nhiệm có chỉ ra những vấn đề đang tồn tại tại từng trung tâm không.
- Đánh giá mức độ thông tin của báo cáo
Báo cáo doanh thu chi nhánh tại từng trung tâm trách nhiệm đã cung cấp đầy đủ thông tin giúp nhà quản lý có thể kiểm soát doanh thu và chi phí tại từng chi nhánh cũng như tỷ lệ cơ cấu chi phí/doanh thu. Tỷ lệ chi phí nào quá lớn so với kế hoạch sẽ được báo động để có chiến lược kiểm soát chi phí này chặt chẽ hơn.
b. Đánh giá báo cáo kiểm soát kết quả kinh doanh
- Phỏng vấn chuyên sâu
Theo anh/chị (Kế toán trưởng, Trưởng phòng Tài chính, Ban tổng giám đốc), Hiện nay tại công ty đã kiểm soát các chỉ tiêu doanh thu, giá vốn, chi phí bán hàng tại từng Chi nhánh và tại Công ty tốt chưa. Tỷ lệ chi phí /doanh thu đã được kiểm soát tốt chưa. Ban quản lý đã áp dụng dữ liệu phân tích này để đưa ra những quyết định quản lý chưa.
- Đánh giá báo cáo
Báo cáo kiểm soát kết quả kinh doanh đã cung cấp đầy đủ thông tin cho nhà quản lý phân tích và đọc những dữ liệu phục vụ cho công tác theo dõi, kiểm soát, phân tích tình hình hoạt động kinh doanh tại Công ty cũng như tại từng Chi nhánh.
3.2. HOÀN THIỆN BÁO CÁO KẾ TOÁN QUẢN TRỊ TẠI DANAPHA
3.2.1. Hoàn thiện báo cáo dự toán tại Danapha
Bổ sung báo cáo dự toán mua nguyên vật liệu
Dự toán mua hàng và tồn kho tại Danapha chưa được lập tại Danapha. Thông qua công tác điều tra phỏng vấn, tác giả hiểu được hiện nay tại Danapha vẫn xảy ra tình trạng đứt hàng (tức là đứt sản phẩm khi khách hàng đặt hàng). Một phần nguyên nhân của kết quả này là do đơn vị chưa lập dự toán mua hàng, chính vì sự cần thiết này nên tác giả xây dựng Dự toán mua nguyên vật liệu. Báo cáo dự toán này được lập vào giữa tháng trước tháng dự toán. Dự toán này bao gồm các cột sau:
- Cột 1: Ngày mua nguyên vật liệu dự toán
- Cột 2: Nhà cung cấp mà Phòng KHSX chọn để cung cấp sản phẩm cần mua.
- Cột 3: Hàng hóa dự kiến mua trên kế hoạch
- Cột 4: Số lượng hàng hóa cần mua
Bảng 3.1: Dự toán mua nguyên vật liệu
| Tháng …………….. | |||
| Ngày | Nhà cung cấp | Hàng hóa | Số lượng |
| (1) | (2) | (3) | (4) |
| 01/09/2014 | Công ty TNHH Tuệ Lâm | Aerosil | 1,000.00 |
| 01/09/2014 | Công ty TNHH Thương mại – Dịch vụ Việt Hồng | Tween 80(Crillet 4) | 10.70 |
| 02/09/2014 | Cty TNHH Hóa Dược Quốc Tế Phương Đông | Amidon de ble | 1,000.00 |
| 02/09/2014 | Calci Carbonat | 600.00 | |
| 06/09/2014 | Cty TNHH -SX-TM-DV Thanh Bình | Dinatri Hydrophosphat.12H2O | 1,000.00 |
| 10/09/2014 | Cửa hàng Cô Bắc | Benzal Konium Chloride | 1.50 |
| 10/09/2014 | EDTA (Trilon B) | 10.00 | |
| 10/09/2014 | Meloxicam | 4.00 | |
| 10/09/2014 | Natri Tetraborat | 20.00 | |
| 10/09/2014 | Phenylepherin HCL KN | 4.00 | |
3.2.2. Hoàn thiện báo cáo thực hiện tại Danapha
a. Bổ sung báo cáo nguyên vật liệu trả lại nhà cung cấp
Dựa vào kết quả của khảo sát phỏng vấn nhu cầu nhà quản lý tác giả nhận thấy tại Danapha, chất lượng nguyên vật liệu đóng vai trò quan trọng cho quá trình sản xuất nên nguyên vật liệu cần được theo dõi xát xao từ khâu mua vào, lưu kho đến sản xuất. Thêm vào đó, đã tồn tại những trường hợp nguyên vật liệu mua vào nhưng tại khâu kiểm tra khi giao hàng nhân viên Phòng Kiểm tra chất lượng xác nhận là nguyên vật liệu không đạt chất lượng và xuất trả nhà cung cấp và có thể gây chậm trễ cho quá trình sản xuất. Đáp ứng nhu cầu này tác giả đề xuất xây dựng báo cáo nguyên vật liệu xuất trả nhà cung cấp hàng quý để xác định số lượng nguyên vật liệu xuất trả nhà cung cấp, và cảnh báo nhà cung cấp về tình trạng nguyên vật liệu đó cũng như yêu cầu chất lượng nguyên vật liệu trong những lần giao hàng sau.
Báo cáo nguyên vật liệu xuất trả nhà cung cấp gồm các cột:
- Ngày hợp đồng: ngày trên hợp đồng mua bán
- Số hợp đồng: số hiệu của hợp đồng
- Nhà cung cấp: tên Công ty cung cấp mặt hàng đã mua
- Hàng hóa: Tên hàng hóa đã mua trên hợp đồng
- Số lượng: số lượng hàng hóa đã mua ko đạt yêu cầu
- Đơn giá: đơn giá hàng hóa
- Thành tiền
- Ghi chú: Nêu nguyên nhân phải trả lại nhà cung cấp
Bảng 3.2: Báo cáo nguyên vật liệu trả lại nhà cung cấp
| Ngày hợp đồng | Số hợp đồng | Nhà cung cấp | Hàng hóa | Số lượng | Đơn giá | Thành tiền (chưa VAT) | Ghi chú |
| 6/12/14 | 1234 | Công ty TNHH Hóa Chất Đăng Hưng | Lactose | 5,000 | 57,000 | 285,000,000 | Nguyên vật liệu không đảm bảo chất lượng |
| 15/12/14 | 5678 | Công ty TNHH Hóa dược Minh Anh | Sắt Fumarat | 50 | 182,000 | 9,100,000 | Nguyên vật liệu không đảm bảo chất lượng |
| 27/12/14 | Công ty TNHH Khoa học Kỹ thuật S.N.C | Benzen | 5 | 143,000 | 715,000 | Nguyên vật liệu không đảm bảo chất lượng | |
| … | … | … | … | … | … | … |
b. Xây dựng báo cáo phân tích tình hình công nợ và báo cáo phạt hạn mức nợ
Sau khi phỏng vấn đánh giá nhu cầu thông tin cho nhà quản lý liên quan đến tình hình công nợ, tác giả nhận thấy Báo cáo tình hình công nợ hiện nay chỉ thể hiện được thông tin liên quan đến số tiền khách hàng còn nợ đơn vị, chưa theo dõi được thông tin về tuổi nợ một cách chi tiết. Hiện tại số lượng khách hàng của Danapha rất lớn, thị trường tài chính đang gặp nhiều biến động nên rủi ro không thu được tiền hàng khi tình hình tài chính của công ty khách hàng gặp khó khăn là rất lớn. Đáp ứng nhu cầu đó tác giả đã xây dựng báo cáo phân tích tình hình công nợ có các cột sau
- Mã khách hàng
- Tên khách hàng
- Số hóa đơn VAT: là số hiệu hóa đơn bán hàng
- Ngày hóa đơn: Là ngày ghi trên hóa đơn bán hàng
- Số ngày hạn mức: là số ngày tối đa khách hàng được phép nợ Danapha. Nếu quá số ngày này khách hàng sẽ bị phạt hạn mức nợ.
Phương án đề xuất: Phân loại khách hàng sẽ thành 2 nhóm chính: nhóm khách hàng là bệnh viện, rủi ro thu hồi công nợ rất thấp và xây dựng số ngày hạn mức nợ được xây dựng là 90 ngày, nhóm khách hàng là nhà thuốc, bệnh viện hay công ty thì số ngày hạn mức được xây dựng là 45 ngày. Nhóm khách hàng ngày đối diện với rủi ro thu hồi công nợ rất lớn nên số ngày hạn mức chỉ bằng một nửa số ngày hạn mức của nhóm khách hàng bệnh viện.
- Số ngày quá hạn = số ngày hạn mức nợ – số ngày tính từ ngày bán hàng đến thời điểm hiện tại.
Số ngày quá hạn âm thì khách hàng chưa quá hạn số nợ hóa đơn đó. Số ngày quá hạn dương thì khách hàng đã chậm thanh toán quá số ngày cho phép.
- Dư nợ: Số tiền khách hàng nợ doanh nghiệp. Dư nợ sẽ được phân thành 3 loại
- Dư nợ trong hạn mức nợ
- Dư nợ vượt hạn mức nợ từ 1 đến 30 ngày
- Dư nợ vượt hạn mức nợ trên 30 ngày.
Dựa vào số ngày quá hạn, tác giả sẽ xây dựng tính năng phần mềm cho phép phân loại và sắp xếp số dư nợ và cột dư nợ trong hạn mức, dư nợ vượt hạn mức từ 1 đến 30 ngày hay dư nợ trên hạn mức.
Báo cáo phân tích công nợ này có chức năng phân tích và theo dõi các yếu tố số ngày nợ quá hạn của mỗi khách hàng, dư nợ của mỗi khách hàng, khách hàng nào đang cần quan tâm và thu hồi nợ ngay. Đối tượng nào dư nợ lớn và nằm ở cột số ngày quá hạn vượt trên 30 ngày sẽ được xếp vào báo động và báo ngay nhà quản lý để có biện pháp thu nợ thích hợp.
Bảng 3.3: Báo cáo phân tích tình hình công nợ
Chi nhánh Khánh Hòa
| Tháng 9/2014 | |||||||||
| Mã khách hàng | Tên khách hàng | Số hóa đơn VAT | Ngày hóa đơn | Số ngày hạn mức | Số ngày quá hạn | Dư nợ | Dư nợ | ||
| Trong hạn mức nợ | Vượt 1 đến 30 | Vượt trên 30 | |||||||
| 0620040 | NT BV Đa Khoa An Phước | KH/11P|0004391 | 17/07/2014 | 45 | 31 | 1,486,143 | 1,486,143 | ||
| KH/11P|0004460 | 31/07/2014 | 45 | 17 | 5,092,500 | 5,092,500 | ||||
| KH/11P|0004576 | 19/08/2014 | 45 | -2 | 1,575,000 | 1,575,000 | ||||
| KH/11P|0004601 | 18/08/2014 | 45 | -1 | 2,205,000 | 2,205,000 | ||||
| KH/11P|0004608 | 18/08/2014 | 45 | -1 | 357,000 | 357,000 | ||||
| KH/11P|0004652 | 26/08/2014 | 45 | -9 | 5,681,550 | 5,681,550 | ||||
| KH/11P|0004653 | 26/08/2014 | 45 | -9 | 157,500 | 157,500 | ||||
| KH/11P|0004787 | 19/09/2014 | 45 | -33 | 2,562,000 | 2,562,000 | ||||
| NT BV Đa Khoa An Phước -total | 10,963,050 | 6,667,500 | 1,486,143 | 19,116,693 | |||||
| 0500004 | Bệnh viện ĐK Tâm Thần 1 | KH/11P|0004580 | 02/06/2014 | 90 | 15 | 13,821,045 | 13,821,045 | ||
| KH/11P|0004380 | 11/05/2014 | 90 | 37 | 12,682,113 | 12,682,113 | ||||
| Bệnh viện ĐK Tâm thần 1 – total | 0 | 13,821,045 | 12,682,113 | 26,503,158 | |||||
| 0500… | Công ty TNHH … | KH/11P|0… | … | … | … | … | … | … | .. |
| KH/11P|0… | … | … | … | … | .. | … | … | ||
| Công ty TNHH …- total | … | … | … | … | |||||
Bảng 3.4: Bảng phạt hạn mức nợ
Tháng .… năm ………
Chi nhánh: Khánh Hòa
| NV Thực hiện | Địa bàn | Tên khách hàng | Mã khách hàng | Số ngày hạn mức | Vượt hạn mức nợ | Tổng dư nợ vượt hạn mức nợ | Số tiền phạt | Ghi chú | |
| T + ≤ 35 | T +> 35 | ||||||||
| B | A | A+B | 1%B+1.5%A | ||||||
| Lê Bá Anh | Bình Thuận | NT BV Đa Khoa An Phước | 0620040 | 45 | 6,578,643 | 6,578,643 | 65,786 | ||
| Đặng Hữu Tín | Dak Lak | Bệnh viện ĐK Tâm Thần 1 | 0500004 | 90 | 13,821,045 | 12,682,113 | 26,503,158 | 328,442 | |
| … | … | … | … | … | … | … | … | … | |
| … | … | … | … | … | … | … | … | … | |
| Tổng cộng | 37,899,067 | 83,523,188 | 121,422,255 | 1,631,838 | |||||
Từ Báo cáo phân tích tình hình công nợ và tìm hiểu nhu cầu nhà quản lý thì tác giả nhận thấy việc thu hồi công nợ rất khó khăn. Để đôn đốc công tác thu nợ, tác giả đề xuất xây dựng bảng Phạt hạn mức nợ cho từng nhân viên bán hàng đối với hóa đơn mà khách hàng vượt hạn mức nợ như sau:
- Nhân viên thực hiện: là nhân viên bán hóa đơn bán hàng nợ
- Địa bàn: địa chỉ khách hàng
- Tên khách hàng
- Mã khách hàng
- Số ngày hạn mức
- Tổng dư nợ vượt hạn mức nợ: Số tiền khách hàng đã vượt hạn mức nợ. Chỉ tiêu này phân thành 2 loại: Tổng dư nợ vượt hạn mức nợ ít hơn 35 ngày và tổng dư nợ vượt hạn mức nợ trên 35 ngày.
- Số tiền phạt: Số tiền phạt nhân viên bán hàng. Chỉ tiêu này được thiết kế bằng 1% trên dư nợ vượt hạn mức nợ dưới hoặc bằng 35 ngày và 1.5 % trên dư nợ vượt hạn mức nợ trên 35 ngày.
c. Báo cáo tình hình chi phí
Phân loại chi phí theo cách ứng xử
Ngoài cách phân loại chi phí theo nội dung chi phí thì hiện nay cách phân loại theo cách ứng xử giúp áp dụng tốt kế toán quản trị trong doanh nghiệp hơn. Khi phân loại theo cách ứng xử chi phí thì doanh nghiệp sẽ phân tích được chi phí thay đổi như thế nào tại từng mức độ hoạt động của doanh nghiệp.
Theo cách này, toàn bộ chi phí sẽ được chia thành biến phí, định phí và chi phí hỗn hợp. Biến phí là chi phí sẽ tăng (giảm) tương ứng với tỷ lệ tăng (giảm) của mức độ hoạt động. Định phí là chi phí không thay đổi trong phạm vi giới hạn hoạt động. Chi phí hỗn hợp là chi phí bao gồm biến phí và định phí. Việc phân loại chi phí này có ý nghĩa rất quan trọng trong thiết kế, xây dựng mô hình trong mối quan hệ giữa chi phí- khối lượng – lợi nhuận.
Lập bảng phân loại chi phí theo cách ứng xử tại Công ty Cổ Phần Dược Danapha.
Chi phí hỗn hợp gồm chi phí tiền điện, nước phân xưởng và chi phí bảo dưỡng máy móc thiết bị dùng để giữ cho máy móc luôn trong tình trạng sẵn sàng hoạt động, chi phí bảo dưỡng máy móc khi tăng ca sản xuất.
Bảng 3.5: Bảng phân loại các khoản mục chi phí
| STT | Khoản mục chi phí | Biến phí | Định phí | Chi phí hỗn hợp |
| I | Chi phí nguyên vật liệu trực tiếp | |||
| 1 | Chi phí nguyên vật liệu chính | X | ||
| 2 | Chi phí vật liệu phụ | X | ||
| II | Chi phí nhân công trực tiếp | |||
| 1 | Lương sản phẩm | X | ||
| 2 | Bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, kinh phí công đoàn | X | ||
| III | Chi phí sản xuất chung | |||
| 1 | Lương | X | ||
| 2 | Chi phí nguyên vật liệu phân xưởng | X | ||
| 3 | Chi phí công cụ, dụng cụ sản xuất | X | ||
| 4 | Chi phí khấu hao tài sản cố định | X | ||
| 5 | Chi phí dịch vụ mua ngoài | |||
| 5.1 | Chi phí bảo dưỡng, sửa chửa | X | ||
| 5.2 | Tiền điện nước phân xưởng | X | ||
| 5.3 | Vận chuyển, bốc dỡ | X | ||
| 6 | Chi phí kiểm nghiệm | X | ||
| 7 | Chi phí khác | X | ||
| IV | Chi phí bán hàng | |||
| 1 | Chi phí lương nhân viên bán hàng | X | ||
| 2 | Chi phí vật liệu, bao bì, dụng cụ | X | ||
| 3 | Chi phí khấu hao | X | ||
| 4 | Chi phí điện, nước, Internet | X | ||
| 5 | Chi phí điện thoại | X | ||
| 6 | Chi phí quảng cáo, khuyến mãi | X | ||
| 7 | Chi phí hoa hồng bán hàng | X | ||
| 8 | Chi phí vận chuyển, bốc xếp | X | ||
| 9 | Chi phí sửa chữa, bảo dưỡng | X | ||
| 10 | Chi phí khác | X | ||
| V | Chi phí quản lý doanh nghiệp | |||
| 1 | Chi phí nhân viên QLDN | X | ||
| 2 | Chi phí vật liệu, dung cụ quản lý | X | ||
| 3 | Chi phí khấu hao | X | ||
| 4 | Chi phí điện nước, Internet ở văn phòng | X | ||
| 5 | Chi phí điện thoại | X | ||
| 6 | Chi phí dịch vụ mua ngoài | X | ||
| 7 | Chi phí hội họp, tiếp khách | X | ||
| 8 | Chi phí khác | X |
Chi phí hỗn hợp là chi phí mà bản thân nó bao gồm cả biến phí và định phí. Ở mức độ hoạt động căn bản, chi phí hỗn hợp thể hiện các đặc điểm của định phí, quá mức đó nó lại thể hiện đặc tính của biến phí.
Chi phí hỗn hợp = Biến phí + Định phí
Để kiểm soát và chủ động điều tiết chi phí hỗn hợp, phân tích mối quan hệ giữa chi phí – khối lượng – lợi nhuận, lập kế hoạch, phân tích và quản lý chi phí, nhà quản trị doanh nghiệp cần phải phân tích nhằm tách riêng biến phí và định phí bằng 3 phương pháp: Phương pháp đồ thị phân tán, phương pháp cực đại – cực tiểu và phương pháp bình phương bé nhất.
Cách tách định phí đơn vị và biến phí đơn vị dựa vào phương pháp bình phương bé nhất.
Hàm số chi phí hỗn hợp có dạng:
Y = ax + b
Trong đó:
Y: Là chi phí hỗn hợp
X: Mức hoạt động thay đổi
a: Biến phí đơn vị
b: Tổng định phí
Từ phương trình tuyến tính này và tập hợp n phần tử quan sát, áp dụng phương pháp giải phương trình tuyến tính sẽ tìm được biến phí đơn vị và định phí đơn vị của các chi phí hỗn hợp.
d. Bổ sung báo cáo chi phí đào tạo và phát triển nguồn nhân lực
Để xây dựng chiến lược phát triển bền vững ở Danapha thì yêu cầu Nhà quản lý phải chú trọng đến công tác đào tạo và phát triển nguồn nhân lực, công tác này đòi hỏi đội ngũ cán bộ nhân viên phải được nâng cao trình độ chuyên môn, nâng cao tay nghề cũng như xây dựng định hướng phát triển bản thân cho mỗi cá nhân. Báo cáo đào tạo vát phát triển nguồn nhân lực cũng phải được xây dựng để phục vụ công tác quản lý nguồn nhân lực. Báo cáo gồm các chỉ tiêu sau:
- Tên khóa học
- Ngày: là ngày tham dự khóa học
- Số ngày: số ngày của khóa học
- Số giờ/ngày: số giờ học trong 1 ngày
- Số người: là số lượng người tham dự khóa học
- Tổng số giờ đào tạo = số người x số giờ/ngày x số ngày
- Thành phần tham dự: thông tin họ tên cụ thể của từng nhân viên tham dự khóa học.
- Giảng viên: người giảng dạy khóa học
- Chi phí đào tạo: chi phí phải trả cho khóa học
Chi phí đào tạo = chi phí/người x số người
Tại Danapha phân thành 2 loại đào tạo gồm đào tạo bên ngoài và đào tạo nội bộ. Đào tạo bên ngoài là chương trình đào tạo mà Công ty cử người đi tham dự các khóa học nâng cao trình độ chuyên môn của các tổ chức bên ngoài, hoặc các chương trình thuê giảng viên bên ngoài về đào tạo cho nhân viên Công ty. Đào tạo nội bộ là chương trình đào tạo mà Nhà quản lý cử giảng viên nội bộ đào tạo lại cho nhân viên. Giảng viên nội bộ là những giảng viên có trình độ, kiến thức chuyên sâu, và kinh nghiệm làm việc từ 5 năm trở lên. Nội dung của các chương trình đào tạo gồm đào tạo về chuyên môn, về kỹ thuật, về kỹ năng hoặc về văn hóa. Tùy vào nhu cầu đào tạo mà Phòng nhân sự sẽ tổ chức chương trình, xác định đối tượng tham gia đào tạo cùng với lập báo cáo theo dõi thích hợp.
Bảng 3.6: Báo cáo chi phí đào tạo
| Tên khóa học | Ngày | Thời gian | Số người | Tổng số giờ đào tạo | Thành phần tham dự | Giảng viên | Chi phí đào tạo | |
| Số ngày | Số giờ/ngày | |||||||
3.2.3. Hoàn thiện báo cáo kiểm soát và đánh giá tại Danapha
a. Báo cáo kiểm soát chi phí khối văn phòng
Đối với mỗi doanh nghiệp, ngoài chi phí sản xuất thì chi phí quản lý doanh nghiệp cũng ảnh hưởng trực tiếp đến lợi nhuận doanh nghiệp. Chi phí quản lý doanh nghiệp bao gồm tất cả các chi phí phục vụ cho công tác tổ chức và quản lý quá trình sản xuất kinh doanh như: Chi phí vật liệu, dụng cụ quản lý, chi phí nhân công quản lý, chi phí khấu hao khối quản lý, chi phí điện, nước Internet, chi phí điện thoại, dịch vụ mua ngoài, hội họp, tiếp khách và chi phí khác. Kiểm soát chặt chẽ chi phí này sẽ góp phần cải thiện lợi nhuận của doanh nghiệp. Lập báo cáo kiểm soát chi phí khối văn phòng theo từng trung tâm chi phí để theo dõi và kiểm soát chi phí là việc cần thiết.
Mỗi phòng ban được xem là một trung tâm chi phí và quản lý của các phòng ban có trách nhiệm kiểm soát chi phí của phòng mình. Báo cáo kiểm soát chi phí sẽ kiểm soát các chi tiêu như chi phí vật liêu, dụng cụ khối văn phòng; chi phí điện, nước, Internet; chi phí điện thoại; chi phí dịch vụ mua ngoài; chi phí hội họp tiếp khách; chi phí khác. Báo cáo này được lập cho từng phòng ban và bao gồm các chỉ tiêu sau:
- Cột (1): Số thứ tự
- Cột (2): Là các loại chi phí cần kiểm soát với mỗi phòng ban.
- Cột (3): Phản ảnh số liệu chi phí thực tế phát sinh trong tháng.
- Cột (4): Phản ảnh số liệu định mức cho mỗi phòng ban theo quy chế tiêu thụ của Công ty (Phụ lục số 2).
- Cột (5): Số tiền chênh lệch giữa chi phí phát sinh thực tế và định mức. Nếu chênh lệch này là số âm thì số tiền chi phí thực tế phát sinh của phòng ban đó thấp hơn định mức, chênh lệch này là tốt. Nếu chênh lệch này và số dương thì sẽ tính tiếp cột (6).
- Cột (6): Phần trăm chênh lệch trên định mức chi phí. Nếu tỷ lệ này lớn thì phải cảnh báo ngay với cán bộ quản lý phòng ban đó để xử lý và kiểm soát chặt chẽ hơn trong những tháng sau.
Bảng 3.7: Báo cáo kiểm soát chi phí khối văn phòng
Phòng ban: ………….
Tháng ……
| STT | Các chỉ tiêu chi phí | Phát sinh thực tế | Định mức | Chênh lệch (+)/(-) | % Chênh lệch/định mức |
| (1) | (2) | (3) | (4) | (5) | (6) |
| 1 | Chi phí vật liệu, dụng cụ QL | ||||
| 4 | Chi phí điện, nước, Internet | ||||
| 5 | Chi phí điện thoại | ||||
| 6 | Chi phí dịch vụ mua ngoài | ||||
| 7 | Chi phí hội họp, tiếp khách | ||||
| 8 | Chi phí khác |
b. Báo cáo kiểm soát kết quả kinh doanh theo số dư đảm phí
Sau khi phân loại chi phí theo cách ứng xử chi phí thì tác giả đề xuất lập Báo cáo kiểm soát kết quả kinh doanh theo phương pháp tính giá trực tiếp (Phương pháp số dư đảm phí). Khi áp dụng phương pháp tính giá theo phương pháp trực tiếp Nhà quản lý sẽ nhận thấy rõ hơn về vấn đề doanh nghiệp có bù đắp được chi phí cố định hay không. Lợi nhuận trong Báo cáo này phản ánh đầy đủ hơn toàn cảnh hoạt động kinh doanh của doanh nghiệp, từ đó nhà quản lý có thể đưa ra các quyết định kinh doanh phù hợp. Việc lập Báo cáo kiểm soát kết quả kinh doanh theo phương pháp tính giá trực tiếp sẽ giúpphân tích được mối quan hệ giữa sản lượng – chi phí – lợi nhuận.
Mẫu Báo cáo kiểm soát kết quả kinh doanh theo số dư đảm phí như sau
Bảng 3.8: Báo cáo kiểm soát kết quả kinh doanh
Năm …..
| STT | Các chỉ tiêu | Số tiền |
| 1 | Doanh thu | |
| 2 | Biến phí sản xuất hàng bán | |
| 3 | Biến phí bán hàng và quản lý doanh nghiệp | |
| 4 | Số dư đảm phí | |
| 5 | Định phí Sản xuất chung | |
| 6 | Định phí bán hàng và quản lý doanh nghiệp | |
| 7 | Lợi nhuận thuần |
KẾT LUẬN CHƯƠNG 3
Trên cơ sở phân tích thực trạng báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha, tác giả đã nhận thấy những vấn đề đạt được của báo cáo kế toản quản trị tại Công ty, tuy nhiên vẫn tồn tại những vấn đề cần phải bổ sung hoàn thiện. Tác giả đã xây dựng bảng câu hỏi khảo sát về nhu cầu nhà quản lý các cấp để một lần nữa khẳng định lại những đánh giá của tác giả, nhận diện những vấn đề cần được hoàn thiện và từ đó đưa ra các giải pháp hoàn thiện thích hợp.
Tác giả đã đề xuất các biện pháp để hoàn thiện báo cáo kế toán quản trị như: Bổ sung dự toán mua nguyên vật liệu, bổ sung báo cáo nguyên vật liệu trả lại nhà cung cấp, xây dựng báo cáo phân tích tình hình công nợ, bổ sung báo cáo chi phí đào tạo, bổ sung báo cáo kiểm soát chi phí khối văn phòng, lập báo cáo kiểm soát kết quả kinh doanh theo số dư đảm phí và phân loại chi phí theo cách ứng xử.
KẾT LUẬN
Hoàn thiện Báo cáo kế toán quản trị là một trong những nội dung quan trọng và cần thiết trong quá trình hoàn thiện hệ thống quản lý của doanh nghiệp, khẳng định chức năng cung cấp thông tin của hệ thống kế toán trong quản lý và đáp ứng yêu cầu của nền kinh tế thị trường.
Thực trạng về Báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha đã được xây dựng và chú trọng trong công tác quản lý. Điều này được minh chứng bằng Danapha đã lập kế hoạch dự toán rất chi tiết, Báo cáo thực hiện, báo cáo kiểm soát và đánh giá cũng đã cung cấp thông tin mà nhà quản lý có thể dễ dàng phân tích số liệu. Tuy nhiên, vẫn tồn tại một số Báo cáo kế toán quản trị chưa được lập hoặc chưa được chi tiết so với mức độ cần thiết của nó.
Trên cơ sở nghiên cứu, phân tích về lý luận, thực tiễn, luận văn đã giải quyết được một số nội dung sau:
Thứ nhất, hệ thống hóa những lý luận cơ bản về Báo cáo kế toán quản trị, làm tiền đề cho công tác đánh giá thực trạng và tìm ra những giải pháp khắc phục tồn tại về Báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha.
Thứ hai, tìm hiểu được thực trạng Báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha, từ đó nhận thấy được những mặt hạn chế cần phải hoàn thiện và đưa ra giải pháp hoàn thiện.
Thứ ba, để hoàn thiện Báo cáo kế toán quản trị tại Công ty Cổ Phần Dược Danapha, tác giả đã đưa ra những giải pháp: Bổ sung các báo cáo dự toán, báo cáo thực hiện theo nhu cầu nhà quản lý thông qua thông tin khảo sát thu thập được. Căn cứ vào nhu cầu thực tế của nhà quản lý đơn vị, thiết kế lại báo cáo giúp phân tích tốt tình hình công nợ, phân loại chi phí theo cách ứng xử, bổ sung báo cáo theo dõi tình hình đào tạo và phát triển nguồn nhân lực, bổ sung các báo cáo kiểm soát chi phí ở khối văn phòng để rà soát chi phí khối quản lý và đề xuất lập báo cáo kết quả kinh doanh theo số dư đảm phí.
Luận văn đã đáp ứng được mục tiêu nghiên cứu. Tuy nhiên, đối với các doanh nghiệp Việt Nam, kế toán quản trị còn khá mới mẻ và việc áp dụng còn gặp nhiều khó khăn nên Báo cáo kế toán quản trị cần được nghiên cứu và cải thiện liên tục.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\DAI HOC DA NANG\LUAN VAN 2014\LUAN VAN (Diem Phuong)


