
Đánh giá sự hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi
Việt Nam đang ngày càng hội nhập sâu rộng vào nền kinh tế thế giới, điều này đặt ra yêu cầu cấp thiết cho ngành Hải quan – được ví như “người gác cổng nền kinh tế” là phải tạo nên diện mạo mới theo hướng hiện đại, chuyên nghiệp, minh bạch, hiệu quả, cải cách thủ tục hành chính nhằm thực hiện đồng thời, quyết liệt các nhiệm vụ vừa tạo thuận lợi thương mại, hỗ trợ doanh nghiệp trong quá trình làm thủ tục hải quan vừa phải nâng cao hiệu lực, hiệu quả quản lý nhà nước về hải quan, hướng tới xây dựng Chính phủ điện tử.
Một trong những dấu ấn nổi bật và rõ nét nhất mà Hải quan Việt Nam đạt được đó chính là điện tử hóa các hoạt động quản lý hải quan thông qua việc chính thức triển khai Hệ thống thông quan tự động VNACCS/VCIS từ ngày 01/4/2014.
Cục Hải quan Quảng Ngãi tự hào là một trong mười đơn vị đầu tiên trên cả nước triển khai Hệ thống thông quan điện tử VNACCS/VCIS từ 18/4/2014. Hệ thống thông quan điện tử đã giúp giảm bớt chi phí và rút ngắn thời gian làm thủ tục hải quan cho doanh nghiệp, giảm thiểu giấy tờ và đơn giản hóa hồ sơ hải quan, góp phần đẩy mạnh cải cách thủ tục hành chính trong lĩnh vực hải quan, bên cạnh đó phần nào giảm áp lực công việc cho công chức hải quan trong bối cảnh khối lượng công việc tăng cao trong khi số lượng biên chế không được tăng thêm, thậm chí có xu hướng giảm.
Tuy nhiên, thực tế việc triển khai hệ thống VNACCS/VCIS vẫn còn một số tồn tại, hạn chế như: hiệu quả trong việc kiểm tra phát hiện vi phạm còn hạn chế, phụ thuộc nhiều vào kết quả tính toán, phân luồng của hệ thống máy tính, chưa phù hợp với thực tiễn tại địa phương; cơ sở hạ tầng thông tin còn chưa đồng bộ với tốc độ xử lý của hệ thống; hệ thống xử lý dữ liệu, đường truyền chậm, còn hay gặp lỗi, sự cố; một số cán bộ, công chức hải quan tại một số chi cục chưa nắm vững quy trình, nghiệp vụ hải quan điện tử… Những hạn chế, bất cập trên đã gây khó khăn, chậm trễ cho doanh nghiệp trong việc hoàn thành thủ tục hải quan, không chỉ làm giảm sút sự hài lòng của doanh nghiệp mà còn ảnh hưởng đến hình ảnh của ngành Hải quan trong mắt người dân và doanh nghiệp.
Nhằm xác định và đánh giá các nhân tố ảnh hưởng đến sự hài lòng của doanh nghiệp đối với chất lượng thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi, từ đó đề xuất một số kiến nghị nhằm nâng cao mức độ hài lòng của doanh nghiệp, tác giả đã chọn đề tài “Đánh giá sự hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi” để thực hiện luận văn tốt nghiệp Thạc sĩ Quản trị kinh doanh của mình.
- Mục tiêu nghiên cứu
Mục tiêu nghiên cứu
Mục tiêu nghiên cứu tổng quát: Đánh giá mức độ hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi; nhận diện và kiểm định các yếu tố ảnh hưởng đến sự hài lòng của doanh nghiệp. Trên cơ sở đó, đề xuất các hàm ý chính sách.
Mục tiêu nghiên cứu cụ thể:
– Đánh giá mức độ hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi.
– Xác định và đánh giá các yếu tố ảnh hưởng đến sự hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi. Nhận diện những khía cạnh của thủ tục hải quan điện tử mà doanh nghiệp hài lòng hoặc không hài lòng.
– Đưa ra các kiến nghị từ kết quả nghiên cứu nhằm nâng cao mức độ hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi.
Đối tượng nghiên cứu là các yếu tố ảnh hưởng đến sự hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi.
- Phạm vi nghiên cứu
Về không gian: Tại Cục Hải quan tỉnh Quảng Ngãi. Trong nghiên cứu này chỉ tập trung khảo sát ý kiến của chủ thể chính là doanh nghiệp trực tiếp thực hiện thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi.
Về thời gian: Đề tài tập trung nghiên cứu mức độ hài lòng của doanh nghiệp và các yếu tố ảnh hưởng đến sự hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi giai đoạn 2017-2020.
Tác giả sử dụng kết hợp các phương pháp nghiên cứu sau:
– Phương pháp phân tích, tổng hợp.
– Phương pháp nghiên cứu định tính: Đây là bước nghiên cứu sơ bộ được thực hiện với kỹ thuật thảo luận nhóm chuyên gia nhằm xây dựng, điều chỉnh và bổ sung thang đo.
– Phương pháp nghiên cứu định lượng: Được thực hiện trong hai giai đoạn: nghiên cứu sơ bộ và nghiên cứu chính thức.
Về mặt lý luận:
Hệ thống hóa cơ sở lý luận để chỉ ra và phân tích tác động của các nhân tố ảnh hưởng đến sự hài lòng.
Về mặt thực tiễn:
– Đề tài xác định được các nhân tố ảnh hưởng đến sự hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử. Qua đó, đánh giá mức độ hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi.
– Kết quả nghiên cứu sẽ là tài liệu tham khảo giúp Lãnh đạo Cục Hải quan tỉnh Quảng Ngãi xác định, đo lường được những nhân tố tác động đến sự hài lòng của doanh nghiệp; từ đó, đưa ra những giải pháp trong thẩm quyền hoặc đề xuất, kiến nghị với cấp có thẩm quyền nhằm cải thiện và nâng cao chất lượng các nhân tố này để ngày càng nâng cao mức độ hài lòng của doanh nghiệp khi thực hiện thủ tục hải quan điện tử.
Nội dung chính của Luận văn được trình bày trong 04 chương:
Chương 1: Cơ sở lý luận về sự hài lòng và thủ tục hải quan điện tử.
Chương 2: Thực trạng thực hiện thủ tục hải quan điện tử và thiết kế nghiên cứu đánh giá sự hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi.
Chương 3: Kết quả nghiên cứu đánh giá sự hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi.
Chương 4: Bình luận kết quả nghiên cứu và hàm ý chính sách.
CƠ SỞ LÝ LUẬN VỀ SỰ HÀI LÒNG VÀ THỦ TỤC HẢI QUAN ĐIỆN TỬ
Parasuraman, Zeithaml và Berry (1985, 1988) cho rằng: “Chất lượng dịch vụ là khoảng cách giữa sự mong đợi của khách hàng và nhận thức của họ khi đã sử dụng qua dịch vụ”.
Các mô hình đánh giá chất lượng dịch vụ
Mô hình chất lượng kỹ thuật/chức năng của Gronroos (1984)
Mô hình khoảng cách chất lượng dịch vụ của Parasuraman và cộng sự (1985, 1988)
Mô hình này đưa ra phân tích năm khoảng cách chất lượng dịch vụ.
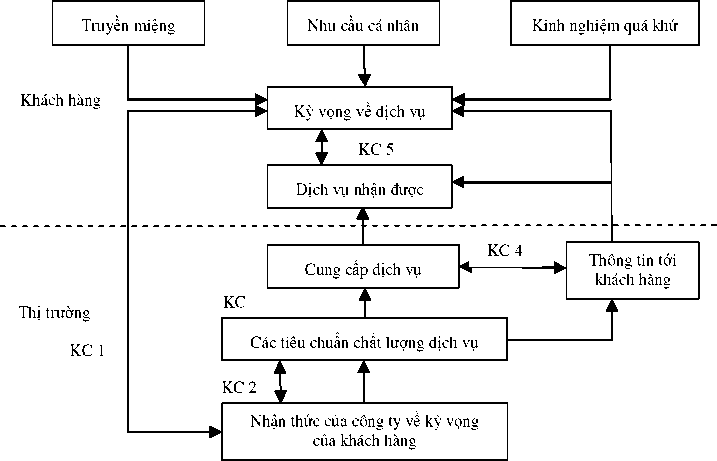
Hình 1.2. Mô hình khoảng cách chất lượng dịch vụ
(Nguồn: Parasuraman và cộng sự, 1985)
Mô hình SERVQUAL gồm 5 đặc tính chất lượng dịch vụ:
– Độ tin cậy (Reliability).
– Tính đáp ứng (Responsiveness).
– Tính đảm bảo (Assurance).
– Sự đồng cảm (Empathy).
– Phương tiện hữu hình (Tangibles).
Mô hình tổng hợp chất lượng dịch vụ của Brogowicz và cộng sự (1990)
Mô hình đánh giá dựa trên kết quả thực hiện của Cronin và Taylor (1992)
Zeithaml và Bitner (2000) cho rằng: “Sự hài lòng của khách hàng là sự đánh giá của khách hàng thông qua một sản phẩm hoặc dịch vụ đáp ứng được mong muốn và yêu cầu của họ”.
Các mô hình nghiên cứu về sự hài lòng của khách hàng
Mô hình Kỳ vọng – Cảm nhận của Oliver (1980)
Mô hình chỉ số hài lòng khách hàng Mỹ của Fornell C (1992)
Mô hình chỉ số hài lòng khách hàng các quốc gia EU của John A.dotchin, John S.Oakland (1994)
Mô hình tiền đề và trung gian của Dabholkar và cộng sự (2000)
Mô hình sự thỏa mãn của khách hàng của Zeithaml và Bitner (2000)
Mối quan hệ giữa chất lượng dịch vụ và sự hài lòng của khách hàng
Chất lượng dịch vụ là nguyên nhân dẫn đến sự thoả mãn, chất lượng dịch vụ là một tiền đề quan hệ nhân quả của sự hài lòng của khách hàng (Cronin và Taylor, 1992; Spreng và Taylor, 1996).
Có thể nói, chất lượng dịch vụ và sự hài lòng của khách hàng có mối quan hệ tương hỗ chặt chẽ với nhau mà trong đó, chất lượng dịch vụ là cái được tạo ra trước và sau đó quyết định đến sự hài lòng của khách hàng, là yếu tố quan trọng và tác động nhiều nhất đến sự hài lòng của khách hàng. Do đó, để cải thiện, nâng cao mức độ hài lòng của khách hàng, nhà cung cấp dịch vụ phải nâng cao chất lượng dịch vụ của mình. Việc đo lường chất lượng dịch vụ phải được cụ thể hóa bằng việc đo lường các thành phần của chất lượng dịch vụ.
Khái niệm thủ tục hải quan điện tử
Tại khoản 1 Điều 3 Nghị định số 08/2015/NĐ-CP ngày 21/01/2015 của Chính phủ Quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan thì thủ tục hải quan điện tử (TTHQĐT) được định nghĩa là “thủ tục hải quan trong đó việc khai, tiếp nhận, xử lý thông tin khai hải quan, trao đổi các thông tin khác theo quy định của pháp luật về thủ tục hải quan giữa các bên có liên quan thực hiện thông qua Hệ thống xử lý dữ liệu điện tử hải quan” [10].
Có thể hiểu TTHQĐT ở đây không phải là thủ tục hải quan mà tất cả các công đoạn đều thực hiện trên hệ thống nền tảng công nghệ, mà chỉ việc khai báo, tiếp nhận, xử lý thông tin khai hải quan và việc phản hồi, tiếp nhận phản hồi thực hiện thông qua Hệ thống xử lý dữ liệu điện tử hải quan, có những bước trong quy trình doanh nghiệp không thể thực hiện trên hệ thống như: kiểm tra thực tế hàng hóa, nộp một số chứng từ bản chính theo quy định,…
Các mô hình hải quan điện tử trên thế giới
Mô hình hải quan điện tử của Thái Lan
Mô hình hải quan điện tử của Singapore
Mô hình hải quan điện tử của Nhật Bản
Hệ thống thông quan tự động VNACCS/VCIS
Tại Việt Nam, TTHQĐT hiện nay được thực hiện thông qua Hệ thống thông quan tự động VNACCS/VCIS.
Việc ứng dụng Hệ thống thông quan hiện đại này sẽ làm thay đổi căn bản phương thức quản lý của Hải quan Việt Nam từ thủ công sang việc dựa trên ứng dụng các phần mềm điện tử.
Vai trò của thủ tục hải quan điện tử
Đối với doanh nghiệp
Đối với Hải quan

CÁC MÔ HÌNH NGHIÊN CỨU SỰ HÀI LÒNG CỦA DOANH NGHIỆP ĐỐI VỚI THỦ TỤC HẢI QUAN ĐIỆN TỬ
Một số mô hình nghiên cứu trên thế giới
Một số mô hình nghiên cứu trong nước
MÔ HÌNH NGHIÊN CỨU ĐỀ XUẤT SỰ HÀI LÒNG CỦA DOANH NGHIỆP ĐỐI VỚI THỦ TỤC HẢI QUAN ĐIỆN TỬ
Phương tiện hữu hình
Độ tin cậy
Tính đáp ứng
Tính đảm bảo
Sự đồng cảm
Sự hài lòng của doanh nghiệp
H1++
H2+
H3+
H4+
H5+
Hình 1.9. Mô hình nghiên cứu đề xuất
THỰC TRẠNG THỰC HIỆN THỦ TỤC HẢI QUAN ĐIỆN TỬ VÀ THIẾT KẾ NGHIÊN CỨU ĐÁNH GIÁ SỰ HÀI LÒNG CỦA DOANH NGHIỆP ĐỐI VỚI THỦ TỤC HẢI QUAN ĐIỆN TỬ TẠI CỤC HẢI QUAN TỈNH QUẢNG NGÃI
THỰC TRẠNG THỰC HIỆN THỦ TỤC HẢI QUAN ĐIỆN TỬ TẠI CỤC HẢI QUAN TỈNH QUẢNG NGÃI
Giới thiệu tổng quan về Cục hải quan tỉnh Quảng Ngãi
Quá trình hình thành và phát triển
Cơ cấu tổ chức
Quy trình thực hiện thủ tục hải quan điện tử
Đăng ký tham gia thủ tục hải quan điện tử
Quy trình thực hiện thủ tục hải quan điện tử
Bước 1: Đăng ký, tiếp nhận và xử lý phân luồng tờ khai
Bước 2: Kiểm tra hồ sơ hải quan
Bước 3: Kiểm tra thực tế hàng hóa
Bước 4: Phúc tập hồ sơ
Thực trạng thực hiện thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi
Cục Hải quan Quảng Ngãi mới được thành lập năm 2002 với số biên chế ít nhất trong hệ thống các Cục Hải quan tỉnh, thành phố trên cả nước. Với số lượng cán bộ ít, lượng hàng hóa xuất nhập khẩu ngày càng tăng, đòi hỏi cần phải đổi mới phương thức quản lý nhằm hỗ trợ hoạt động xuất nhập khẩu của doanh nghiệp.
Ngày 18/12/2009, Cục Hải quan tỉnh Quảng Ngãi triển khai thí điểm thủ tục hải quan điện tử.
Ngày 18/4/2014, Cục Hải quan Quảng Ngãi chính thức triển khai TTHQĐT tại 100% các Chi cục Hải quan trực thuộc và 100% doanh nghiệp đăng ký tham gia thực hiện TTHQĐT. Đến nay, luôn đảm bảo hệ thống vận hành an toàn, an ninh.
Năm 2018, tổng số thuế thu đạt trên 3.312 tỷ đồng, năm 2019 thu nộp ngân sách nhà nước 3.427,85 tỷ đồng (tăng 3,5% so với năm 2018), đặc biệt năm 2020, đã thu nộp ngân sách là 5.286 tỷ đồng, đạt 192% chỉ tiêu pháp lệnh được giao, đạt 165% chỉ tiêu phấn đấu.
Tính đến 31/12/2020, số doanh nghiệp tham gia thực hiện thủ tục HQĐT là 315 doanh nghiệp, tăng 21 (7,14%) doanh nghiệp so với năm 2019; tổng số tờ khai HQĐT là 34.789, tăng 9.238 tờ khai (36,16%) so với năm 2019 và kim ngạch xuất nhập khẩu đạt 4.279.633.483 USD, tăng 66,89% so với năm 2019.
Việc thực hiện TTHQĐT vẫn còn một số bất cập, khiến doanh nghiệp phiền hà như: Hạ tầng công nghệ thông tin chưa đồng bộ, vẫn còn xảy ra tình trạng quá tải đường truyền mạng, doanh nghiệp không thực hiện khai báo được trong một số giờ cao điểm; hệ thống khai báo hải quan phía doanh nghiệp và hệ thống xử lý dữ liệu điện tử hải quan chưa thật sự ổn định, còn hay gặp sự cố gây trở ngại cho quá trình khai báo của doanh nghiệp, tiếp nhận và xử lý hồ sơ của hải quan; các tiêu chí bắt buộc trên hệ thống VNACCS/VCIS nhiều, gây khó khăn trong quá trình khai báo; kết quả phân luồng, kiểm tra tờ khai còn phụ thuộc vào tính toán của hệ thống, chưa phù hợp với thực tiễn tại địa phương và chủng loại hàng hóa xuất nhập khẩu của doanh nghiệp; cùng với đó là việc áp dụng máy móc, chưa nắm rõ quy trình, quy định về HQĐT của một số công chức hải quan làm ảnh hưởng đến việc hoàn thành thủ tục hải quan… Những hạn chế, bất cập trên sẽ làm giảm sút sự hài lòng của doanh nghiệp đối với TTHQĐT tại Cục Hải quan tỉnh Quảng Ngãi.
THIẾT KẾ NGHIÊN CỨU ĐÁNH GIÁ SỰ HÀI LÒNG CỦA DOANH NGHIỆP ĐỐI VỚI THỦ TỤC HẢI QUAN ĐIỆN TỬ TẠI CỤC HẢI QUAN TỈNH QUẢNG NGÃI
Nghiên cứu được thực hiện qua hai giai đoạn: giai đoạn nghiên cứu sơ bộ và giai đoạn nghiên cứu chính thức.
– Phỏng vấn thử
– Đánh giá độ tin cậy của thang đo bằng hệ số Cronbach’s Alpha.
Đánh giá độ tin cậy của thang đo:
– Kiểm tra tương quan biến tổng bằng Hệ số Cronbach’s Alpha;
– Phân tích nhân tố khám phá EFA;
– Điều chỉnh mô hình và giả thiết nghiên cứu
Kiểm định mô hình nghiên cứu:
– Phân tích tương quan
– Phân tích hồi quy
Thang đo dự kiến
Mô hình nghiên cứu đề xuất
Cơ sở lý thuyết
Nghiên cứu định tính
Thảo luận nhóm
Thang đo chính thức
Nghiên cứu định lượng
Mục tiêu nghiên cứu
Bình luận kết quả nghiên cứu và hàm ý chính sách
Hình 2.3. Quy trình nghiên cứu
Kết quả thảo luận nhóm cho thấy, tất cả các chuyên gia đều đồng tình với 5 yếu tố tác động đến sự hài lòng của doanh nghiệp trong mô hình đề xuất.
Thực hiện bằng cách phỏng vấn thử với 30 phiếu khảo sát (sơ bộ) cho các chuyên viên xuất nhập khẩu của một số doanh nghiệp đã thực hiện TTHQĐT tại Cục Hải quan tỉnh Quảng Ngãi.
Kết quả kiểm định sơ bộ cho thấy độ tin cậy của các thang đo đảm bảo, các biến quan sát đưa vào nghiên cứu đều có ý nghĩa và được giữ lại trong nghiên cứu chính thức. Do đó, tác giả tiếp tục sử dụng bản khảo sát sơ bộ này để tiến hành khảo sát chính thức.
THANG ĐO CHÍNH THỨC VÀ MÃ HÓA THANG ĐO
Từ kết quả nghiên cứu sơ bộ, thang đo chính thức được xác định gồm 5 nhân tố thành phần chất lượng dịch vụ HQĐT và một nhân tố đo lường mức hài lòng chung của doanh nghiệp, cụ thể:
Nhân tố “Phương tiện hữu hình” ký hiệu HH gồm 4 biến quan sát được ký hiệu từ HH1 đến HH4.
Nhân tố “Độ tin cậy” ký hiệu TC bao gồm 7 biến quan sát được ký hiệu từ TC1 đến TC7.
Nhân tố “Tính đáp ứng” ký hiệu DU gồm 6 biến quan sát được ký hiệu từ DU1 đến DU6.
Nhân tố “Tính đảm bảo” ký hiệu DB gồm 6 biến quan sát được ký hiệu từ DB1 đến DB6.
Nhân tố “Sự đồng cảm” ký hiệu DC bao gồm 5 biến quan sát được ký hiệu từ DC1 đến DC5.
Nhân tố “Sự hài lòng” ký hiệu HL bao gồm 3 biến quan sát được ký hiệu từ HL1 đến HL3.
Mẫu nghiên cứu và phương pháp chọn mẫu
Dữ liệu của nghiên cứu được thu thập theo phương pháp chọn mẫu thuận tiện.
Đối với phân tích nhân tố khám phá EFA: Nghiên cứu này có 31 biến đo lường, do đó cỡ mẫu tối thiểu là: 31 x 5 = 155.
Đối với phân tích hồi quy đa biến: Nghiên cứu này có 5 biến độc lập, vậy cỡ mẫu tối thiểu là: 50 + 8*5 = 90.
Do đó có thể sử dụng kích cỡ mẫu tối thiểu cho EFA (n=155) làm kích cỡ mẫu của nghiên cứu; tuy nhiên, để tăng độ tin cậy, nghiên cứu này sẽ chọn kích thước mẫu dự kiến là 200 mẫu.
Phương pháp thu thập dữ liệu được xác định là phương pháp điều tra, khảo sát thông qua bản câu hỏi khảo sát gửi đến đối tượng khảo sát là các chuyên viên xuất nhập khẩu tại các doanh nghiệp đã thực hiện TTHQĐT tại Cục Hải quan tỉnh Quảng Ngãi. Thời gian khảo sát: từ tháng 11 đến tháng 12 năm 2020.
Đánh giá độ tin cậy của thang đo bằng Hệ số Cronbach’s Alpha
Phân tích nhân tố khám phá EFA
Phân tích hồi quy tuyến tính bội
Mô hình hồi quy bội dự kiến có dạng hàm như sau:
HL = β0 + β1*HH+ β2*TC + β3*DU + β4*DB + β5*DC + εi
KẾT QUẢ NGHIÊN CỨU ĐÁNH GIÁ SỰ HÀI LÒNG CỦA DOANH NGHIỆP ĐỐI VỚI THỦ TỤC HẢI QUAN ĐIỆN TỬ TẠI CỤC HẢI QUAN TỈNH QUẢNG NGÃI
Kết quả thu được chỉ có 180 phiếu khảo sát là phù hợp để đưa vào làm dữ liệu để nghiên cứu.
– Cơ cấu theo giới tính: Có đến 110 người là giới tính nam, chiếm 61,1%, nữ giới chỉ chiếm 38.9%, tương đương với 70 người.
– Cơ cấu theo độ tuổi: Đối tượng khảo sát tuổi dưới 25 có 65 người (chiếm 36,1%), độ tuổi từ 25 – 40 có 100 người (chiếm 55,6%) và độ tuổi trên 40 chỉ có 15 người (8,3%).
– Cơ cấu theo trình độ học vấn: Trình độ học vấn đại học chiếm 44,4%, tương đương 80 người; cao đẳng chiếm 32,8%, tương đương 59 người; trung cấp là 23 người, chiếm 12,8% và trình độ học vấn khác (thạc sĩ, tốt nghiệp THPT…) là 18 người, chiếm 10%.
Đánh giá thang đo bằng hệ số Cronbach’s Alpha
Hệ số Cronbach’s Alpha của tất cả 5 thang đo chất lượng dịch vụ TTHQĐT đều lớn hơn 0,6, trong đo hệ số Cronbach’s Alpha của thang đo Tính đảm bảo là lớn nhất (0,882), của thang đo Phương tiện hữu hình thấp nhất (0,773), như vậy tất cả các thang đo đều đạt độ tin cậy và hoàn toàn phù hợp để tiến hành nghiên cứu.
Kết quả kiểm định cho thấy các biến quan sát đều có hệ số tương quan biến tổng lớn hơn 0.3, vì vậy, tất cả 28 biến quan sát thuộc 5 thang đo chất lượng dịch vụ TTHQĐT đều được giữ lại để đưa vào quá trình phân tích nhân tố khám phá EFA.
Hệ số Cronbach’s Alpha của thang đo sự hài lòng là 0,806 > 0,6, đồng thời hệ số tương quan biến tổng lớn hơn 0.3, như vậy thang đo về sự hài lòng đạt độ tin cậy và hoàn toàn phù hợp để tiến hành nghiên cứu. Do vậy, các biến quan sát của thang đo sự hài lòng đều được đưa vào phân tích nhân tố khám phá EFA.
Đánh giá thang đo bằng phân tích nhân tố khám phá EFA
* Kết quả phân tích nhân tố khám phá EFA của các biến độc lập lần 1.
– Hệ số 0,5 < KMO = 0,801 < 1 cho thấy dữ liệu nghiên cứu thích hợp để phân tích nhân tố.
– Kết quả kiểm định Bartlett cho giá trị là 2502,819 với mức ý nghĩa Sig. = 0.000 < 0.05 có ý nghĩa thống kê, như vậy các biến quan sát có mối tương quan với nhau trong tổng thể và hoàn toàn thích hợp với kỹ thuật phân tích nhân tố khám phá.
Từ kết quả ma trận xoay lần 1: Có 3 biến DU4, TC5, HH4 cùng tải lên 2 nhóm (có chênh lệch hệ số tải nhỏ hơn 0.3), do đó ta sẽ loại các biến DU4, TC5, HH4 và chạy lại phân tích EFA lần 2.
* Kết quả phân tích nhân tố khám phá EFA của các biến độc lập lần 2.
– Hệ số 0,5 < KMO = 0,802 < 1 cho thấy dữ liệu nghiên cứu thích hợp để phân tích nhân tố.
– Kết quả kiểm định Bartlett cho giá trị là 2129,768 với mức ý nghĩa Sig. = 0.000 < 0.05 có ý nghĩa thống kê, như vậy các biến quan sát có mối tương quan với nhau trong tổng thể và hoàn toàn thích hợp với kỹ thuật phân tích nhân tố khám phá.
– Từ kết quả ma trận xoay lần 2: Biến HH1 cùng tải lên 2 nhóm, tuy nhiên có chênh lệch hệ số tải lớn hơn 0.3, do đó ta tiếp tục giữ lại để phân tích.
– Từ kết quả tại Bảng 4.2, Phụ lục 4: Giá trị tổng phương sai trích = 61,987% > 50% đạt yêu cầu và trích được 5 nhân tố từ 25 biến quan sát có giá trị riêng Eigenvalues lớn hơn 1 mang ý nghĩa tóm tắt thông tin tốt nhất, như vậy 5 nhân tố này giải thích được 61,987% biến thiên của dữ liệu. Do đó, phân tích nhân tố khám phá EFA đối với thang đo chất lượng dịch vụ thủ tục hải quan điện tử có thể dừng lại tại đây, 5 nhân tố rút trích được gồm:
+ Độ tin cậy gồm 6 biến: TC1, TC2, TC3, TC4, TC6, TC7.
+ Tính đáp ứng gồm 5 biến: DU1, DU2, DU3, DU5, DU6.
+ Tính đảm bảo gồm 6 biến: DB1, DB2, DB3, DB4 DB5, DB6.
+ Sự đồng cảm gồm 5 biến: DC1, DC2 DC3, DC4, DC5.
+ Phương tiện hữu hình gồm 3 biến: HH1, HH2, HH3.
Qua Bảng 3.8, ta thấy 3 biến quan sát được rút trích về 1 nhân tố có Eigenvalues =2,161 > 1 và phương sai trích = 72,048%. Như vậy, thang đo sự hài lòng gồm 3 biến quan sát được giữ nguyên để đưa vào nghiên cứu tiếp theo.
Điều chỉnh mô hình và giả thiết nghiên cứu
Qua kết quả kiểm định độ tin cậy thang đo bằng hệ số Cronbach’s Alpha và phân tích nhân tố khám phá EFA, 28 biến quan sát thuộc 5 nhân tố thành phần chất lượng dịch vụ TTHQĐT đã loại bỏ 3 biến DU4, TC5, HH4, còn lại 25 biến quan sát vẫn thuộc 5 nhân tố thành phần chất lượng dịch vụ; 3 biến quan sát thuộc thang đo sự hài lòng vẫn được giữ nguyên để đưa vào phân tích hồi quy. Như vậy, mô hình và giả thiết nghiên cứu vẫn được giữ nguyên như mô hình nghiên cứu đề xuất tại Mục 1.4, Chương 1.
Phân tích tương quan Pearson được sử dụng để xem xét sự phù hợp khi đưa các thành phần vào mô hình hồi quy.
Qua phân tích tương quan Pearson, nhận thấy hệ số tương quan Pearson của tất cả các biến độc lập với biến phụ thuộc đều lớn hơn 0: tương quan giữa biến phụ thuộc với biến độc lập Độ tin cậy là r=0,574; với biến Tính đáp ứng là r=0,531; với biến Tính đảm bảo là r=0,399; với biến Sự đồng cảm là r=0,465; với biến Phương tiện hữu hình là r=0,542 và đều có mức ý nghĩa sig. < 0,05. Điều đó có nghĩa là tất cả các biến độc lập đều có tương quan cùng chiều đến biến phụ thuộc là sự hài lòng của doanh nghiệp, có thể tiến hành đưa cả 5 biến độc lập và 1 biến phụ thuộc vào mô hình hồi quy tuyến tính.
Mô hình hồi quy tuyến tính bội có dạng hàm:
HL = β0 + β1*HH+ β2*TC + β3*DU + β4*DB + β5*DC + εi
Hệ số R2 = 0,605>0,5 có nghĩa là sự biến thiên của các biến độc lập giải thích được 60,5% sự biến thiên của biến phụ thuộc sự hài lòng của doanh nghiệp.
Hệ số Durbin-Watson 1,5 < DW = 2,030 <2,5 nên có thể kết luận không có hiện tượng tự tương quan chuỗi bậc nhất xảy ra.
Mục đích của kiểm định ANOVA là về mối quan hệ tuyến tính giữa biến phụ thuộc và các biến độc lập.
Qua bảng 3.14 thấy rằng Sig. =0,000<0,05 nên có thể kết luận rằng có ít nhất một biến độc lập có tác động ảnh hưởng đến biến phụ thuộc (có ít nhất một hệ số Beta khác 0), mô hình phù hợp với dữ liệu nghiên cứu và có thể sử dụng được.
Như vậy, tất cả các hệ số hồi quy đều có ý nghĩa thống kê, kể cả hằng số hồi quy vì tất cả các giá trị sig đều <0,05. Mặt khác, hệ số VIF của các biến độc lập đều nhỏ hơn 10 do vậy không có hiện tượng đa cộng tuyến xảy ra.
Qua các kết quả kiểm định, tác giả nhận thấy tất cả các giả thiết H1, H2, H3, H4, H5 đều được chấp nhận.
Phương trình hồi quy theo hệ số đã chuẩn hóa về sự hài lòng của doanh nghiệp đối với chất lượng TTHQĐT như sau:
HL = 0,352*TC + 0,257*DU + 0,231*HH + 0,205*DC + 0,115*DB.
Mô hình trên có các hệ số β đều dương, điều đó có nghĩa là sự gia tăng về các nhân tố thành phần chất lượng thủ tục HQĐT đều có những tác động thuận chiều đối với sự hài lòng của doanh nghiệp. Thứ tự mức độ tác động từ mạnh nhất tới yếu nhất của các biến độc lập tới biến phụ thuộc HL là: TC (0,352) > DU (0,257) > HH (0,231) > DC (0,205) > DB (0,115).
Phương tiện hữu hình
Độ tin cậy
Tính đáp ứng
Tính đảm bảo
Sự đồng cảm
Sự hài lòng của doanh nghiệp
Β=0,231
Β=0,352
Β=0,257
Β=0,115
Β=0,205
Hình 3.1. Kết quả kiểm định mô hình nghiên cứu
THỐNG KÊ MỨC ĐỘ ĐÁNH GIÁ CỦA DOANH NGHIỆP ĐỐI VỚI TỪNG YẾU TỐ
Qua bảng 3.15 cho thấy, doanh nghiệp đánh giá mức độ hài lòng chung đối với TTHQĐT tại Cục Hải quan tỉnh Quảng Ngãi là trên trung bình (3,3463), yếu tố được doanh nghiệp đánh giá cao nhất là “Phương tiện hữu hình” có giá trị trung bình đạt 3,7759; tiếp theo là “Sự đồng cảm” đạt 3,6422; “Tính đảm bảo” đạt 3,6185; yếu tố “Tính đáp ứng” đạt 3,5511, thấp nhất là “Độ tin cậy” chỉ đạt 2,7278.
BÌNH LUẬN KẾT QUẢ NGHIÊN CỨU VÀ HÀM Ý CHÍNH SÁCH
Sau khi thực hiện kiểm định mô hình và giả thiết nghiên cứu đã cho kết quả là 5 thành phần chất lượng dịch vụ TTHQĐT đều có tác động tương quan cùng chiều đến sự hài lòng của doanh nghiệp.
– Thành phần Độ tin cậy gồm 6 biến có ảnh hưởng mạnh nhất đến sự hài lòng của doanh nghiệp với hệ số hồi quy chuẩn hóa là 0,352. Tuy nhiên, kết quả thống kê trung bình mức độ hài lòng của doanh nghiệp về yếu tố này không cao, chỉ đạt 2,7278 điểm.
– Thành phần có ảnh hưởng mạnh thứ hai là Tính đáp ứng gồm 5 biến với hệ số hồi quy chuẩn hóa là 0,257. Kết quả thống kê trung bình mức độ hài lòng của doanh nghiệp về yếu tố này là 3,5511.
– Phương tiện hữu hình gồm 3 biến có tác động mạnh thứ ba với hệ số hồi quy chuẩn hóa là 0,231. Kết quả thống kê trung bình mức độ hài lòng của doanh nghiệp đạt 3,7759 điểm.
– Thành phần có tác động mạnh thứ tư là Sự đồng cảm gồm 5 biến với hệ số hồi quy chuẩn hóa là 0,205. Kết quả thống kê trung bình mức độ hài lòng của doanh nghiệp đạt 3,6422 điểm.
– Thành phần có tác động yếu nhất là Tính đảm bảo với hệ số hồi quy chuẩn hóa là 0,115. Kết quả thống kê trung bình mức độ hài lòng là 3,6185.
Nghiên cứu đã thiết lập mô hình hồi quy tuyến tính bội:
HL = 0,352*TC + 0,257*DU + 0,231*HH + 0,205*DC + 0,115*DB.
Nhìn chung, doanh nghiệp hài lòng với chất lượng TTHQĐT tại Cục Hải quan tỉnh Quảng Ngãi với kết quả thống kê trung bình đạt 3,3463; đây là mức độ hài lòng thấp, trong đó thành phần Độ tin cậy là khía cạnh doanh nghiệp chưa hài lòng, hầu hết các thành phần chỉ đạt mức hài lòng trên trung bình.
– Đầu tư, nâng cấp cơ sở hạ tầng, trang thiết bị phục vụ cho hoạt động TTHQĐT.
– Thường xuyên đối thoại với doanh nghiệp để tìm hiểu những khó khăn, vướng mắc trong quá trình thực hiện Hệ thống VNACCS/VCIS để đề xuất bổ sung.
– Tiếp tục đề xuất hoàn thiện khung khổ pháp lý.
– Thực hiện công khai các thủ tục hải quan trên trang thông tin điện tử và tại trụ sở các Chi cục Hải quan trực thuộc để doanh nghiệp dễ dàng tra cứu, theo dõi, thực hiện.
– Sắp xếp tổ chức bộ máy và nguồn nhân lực.
– Bố trí công việc theo đúng chuyên môn, vị trí việc làm.
– Đào tạo, bồi dưỡng nâng cao chất lượng đội ngũ công chức.
– Áp dụng các hình thức quản lý rủi ro đa dạng, thường xuyên rà soát, bổ sung, thanh lọc các tiêu chí không còn phù hợp.
– Giáo dục mỗi cán bộ, công chức tự nâng cao kiến thức để đảm bảo công tác tư vấn, giải đáp cho doanh nghiệp được chính xác, giải quyết thủ tục hải quan đúng thời gian quy định.
– Duy trì 24/7 số điện thoại đường dây nóng, hòm thư góp ý để kịp thời tiếp nhận, xử lý các phản ánh, kiến nghị của doanh nghiệp.
– Tăng cường tuyên truyền cho cộng đồng doanh nghiệp về tầm quan trọng của việc bảo mật thông tin, tuyệt đối không chia sẻ thông tin tài khoản, mật khẩu cho đối tượng không có thẩm quyền.
– Hoàn thiện các trang thiết bị bảo mật, đảm bảo an ninh, an toàn 24/7 cũng như không làm gián đoạn các hoạt động nghiệp vụ.
– Rà soát Hệ thống dự phòng để đảm bảo khi có sự cố về hệ thống, các dữ liệu khai báo của doanh nghiệp sẽ được phục hồi hoàn toàn, tránh việc mất dữ liệu.
– Tăng cường phổ biến, tuyên truyền toàn thể cán bộ công chức phải thường xuyên cập nhật chính sách, văn bản mới.
– Tuyên truyền cho toàn thể cán bộ, công chức chủ động trong việc sắp xếp và hệ thống hóa văn bản để dễ dàng tìm kiếm, tra cứu trong quá trình thực hiện TTHQĐT cũng như nhanh chóng cung cấp hướng dẫn cho doanh nghiệp.
– Triển khai các kế hoạch đo thời gian thông quan, giải phóng hàng hóa xuất nhập khẩu, so sánh thời gian thông quan, giải phóng giữa các năm để có nhận xét tổng thể nhằm kịp thời điều chỉnh.
– Luôn khuyến khích và đề cao, công nhận những sáng kiến, cải tiến, giải pháp kỹ thuật của cán bộ công chức trong toàn Cục để cải thiện hiệu suất làm việc, giúp họ phát huy hết năng lực.
– Tăng cường đối thoại với doanh nghiệp để nắm được những khó khăn, vướng mắc của doanh nghiệp.
– Kiện toàn Tổ giải quyết vướng mắc của các Chi cục Hải quan trực thuộc và Tổ giải quyết vướng mắc cấp cục để kịp thời tiếp nhận, phản hồi những vướng mắc trong quá trình thực hiện TTHQĐT.
– Tăng cường công tác phổ biến, tuyên truyền pháp luật hải quan để hạn chế tình trạng sai sót không đáng có hoặc các vi phạm pháp luật do lỗi vô ý.
Thời gian qua, cùng với sự phát triển, vươn lên mạnh mẽ của thương mại quốc tế, giá trị xuất nhập khẩu hàng hóa của Việt Nam nói chung cũng như của tỉnh Quảng Ngãi nói riêng cũng tăng lên nhanh chóng, song song đó là tình hình buôn lậu, gian lận thương mại, trốn thuế có nhiều diễn biến phức tạp. Do đó, việc áp dụng các biện pháp nghiệp vụ qua hệ thống điện tử là yêu cầu cấp thiết, vửa đảm bảo kiểm soát, phát hiện các trường hợp gian lận và vi phạm hải quan, đảo bảo nguồn thu quốc gia vừa tạo thuận lợi cho doanh nghiệp trong hoạt động xuất nhập khẩu.
Nghiên cứu các nhân tố ảnh hưởng đến sự hài lòng thông qua việc sử dụng phương pháp nghiên cứu định lượng không phải là nghiên cứu mới, nhưng nghiên cứu đánh giá sự hài lòng của doanh nghiệp đối với thủ tục hải quan điện tử tại Cục Hải quan tỉnh Quảng Ngãi là nghiên cứu mới và hiện chưa có đề tài nghiên cứu nào làm về vấn đề này tại địa bàn Quảng Ngãi.
Nghiên cứu đã thiết lập mô hình hồi quy tuyến tính bội như sau:
HL = 0,352*TC + 0,257*DU + 0,231*HH + 0,205*DC + 0,115*DB.
Qua đó cho thấy 5 thành phần chất lượng dịch vụ TTHQĐT đều có tác động tương quan cùng chiều đến sự hài lòng của doanh nghiệp cũng như thứ tự tác động của các nhân tố đến sự hài lòng của doanh nghiệp từ mạnh nhất tới yếu nhất là: độ tin cậy, tính đáp ứng, phương tiện hữu hình, sự đồng cảm và tính đảm bảo. Bên cạnh đó, nghiên cứu đã đánh giá được mức độ hài lòng của doanh nghiệp đối với TTHQĐT tại Cục Hải quan tỉnh Quảng Ngãi, chỉ ra các nhân tố mà doanh nghiệp hài lòng hoặc không hài lòng. Từ đó làm cơ sở để đề xuất một số kiến nghị, giải pháp nhằm nâng cao hơn nữa mức độ hài lòng của doanh nghiệp đối với TTHQĐT tại Cục Hải quan tỉnh Quảng Ngãi.
– Doanh nghiệp cần quan tâm đầu tư, hoàn thiện cơ sở vật chất và hạ tầng công nghệ thông tin.
– Doanh nghiệp cần chú trọng việc nâng cao trình độ, năng lực cho đội ngũ chuyên viên xuất nhập khẩu.
– Doanh nghiệp cũng nên thường xuyên trao đổi những khó khăn, vướng mắc khi thực hiện thủ tục hải quan điện tử với cơ quan hải quan.
– Khái niệm sự kỳ vọng trong thang đo SERVQUAL gây khó hiểu cho người trả lời, việc phát triển đưa các yếu tố về Hệ thống khai báo HQĐT vào 5 thành phần của thang đo SERVQUAL có thể ảnh hưởng tới chất lượng dữ liệu thu thập được, dẫn đến giảm độ tin cậy và tính không ổn định của một số biến quan sát.
– Kết quả nghiên cứu dựa trên nghiên cứu định lượng tại Cục Hải quan tỉnh Quảng Ngãi và chưa có sự so sánh, đối chiếu với Cục Hải quan khác, phần nào thiếu sự đánh giá tổng thể.
– Nghiên cứu với kích thước mẫu 200 không phải là một cỡ mẫu lớn, phương pháp chọn mẫu thuận tiện, do đó, tính đại diện của mẫu có thể chưa cao, cần có những nghiên cứu tiếp theo với số lượng mẫu lớn hơn và phạm vi nghiên cứu rộng hơn để kiểm định.
– Hiện nay, rất nhiều doanh nghiệp xuất nhập khẩu ủy thác cho các đại lý hải quan để thực hiện thủ tục hải quan điện tử. Do vậy, các nghiên cứu sau có thể xem xét đến đối tượng khảo sát này.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\DAI HOC DA NANG\QUAN TRI KINH DOANH\TRAN NGUYEN HOANG VI


