
Phát triển hoạt động kinh doanh thẻ tại ngân hàng VP Bank – chi nhánh Đà Nẵng
1. Ý NGHĨA ĐỀ TÀI NGHIÊN CỨU
Đối với ngân hàng Việt Nam thịnh vượng – VP Bank, hoạt động thẻ trong thời gian gần đây phát triển ngày càng nhanh. Ngân hàng VP Bank cũng như các ngân hàng khác, phát triển rất nhiều những dịch vụ thẻ để phục vụ cho tiện ích của đối tượng làm thẻ. Lượng thẻ của ngân hàng cũng trở nên phong phú đa dạng hơn, đặc biệt là các loại thẻ được chú trọng đầu tư cũng như gia tăng về các tiện ích dịch vụ như thanh toán quốc tế, mua vé máy bay…tuy nhiên, sự phát triển của thẻ VP Bank còn chưa thực sự phát huy đầy đủ tiềm năng của thẻ.
Từ những lý thuyết trên ghế nhà trường cũng như số liệu từ các cuộc khảo sát, trong thời gian thực tập tại ngân hàng VP Bank Đà Nẵng, em quyết định lựa chọn đề tài: “Phát triển hoạt động kinh doanh thẻ tại ngân hàng VP Bank – chi nhánh Đà Nẵng” để nghiên cứu.
– Hoàn thiện cơ sở lý thuyết về kinh doanh thẻ thanh toán và phát triẻn thanh toán qua thẻ
– Xác định thực trạng về hoạt động kinh doanh và phát triển thanh toán qua thẻ tại thành phố Đà Nẵng hiện nay và của ngân hàng.
– Đưa ra một số giải pháp kiến nghị nhằm phát triển hoạt động kinh doanh thẻ thanh toán tại ngân hàng.
3. ĐỐI TƯỢNG VÀ PHẠM VI NGHIÊN CỨU
a. Đối tượng nghiên cứu
– Nghiên cứu những vấn đề cơ bản về thẻ thanh toán, kinh doanh và phát triển thẻ thanh toán của ngân hàng thương mại.
– Thực tiễn hoạt động kinh doanh và phát triển thẻ thanh toán của Ngân hàng VP Bank chi nhánh Đà Nẵng.
b. Phạm vi nghiên cứu
Chủ yếu nghiên cứu hoạt động kinh doanh thẻ và phát triển thanh toán qua thẻ tại ngân hàng VP Bank chi nhánh Đà Nẵng thời gian từ 2012 – 2014, đề ra giải pháp từ 2015 đến 2020.
-Phương pháp nghiên cứu quá trình, so sánh, dự báo.
-Phương pháp nghiên cứu điều tra thu thập và xử lý thông tin, xử lý số liệu thống kê. Thời gian khảo sát từ tháng 10/2015.
Luận văn gồm 3 chương
– Chương 1: Những vấn đề liên quan về kinh doanh thẻ trong hoạt động ngân hàng
– Chương 2: Thực trạng kinh doanh thẻ của ngân hàng VP Bank – chi nhánh Đà Nẵng
– Chương 3: Giải pháp phát triển hoạt động kinh doanh thẻ của ngân hàng VP Bank – chi nhánh Đà Nẵng từ năm 2015 đến năm 2020
6. TỔNG QUAN VỀ ĐỀ TÀI NGHIÊN CỨU
CHƯƠNG 1
NHỮNG VẤN ĐỀ LIÊN QUAN VỀ KINH DOANH THẺ
1.1. TỔNG QUAN VỀ NHTM VÀ CÁC HOẠT ĐỘNG CỦA NHTM
Theo định nghĩa trong sách Nghiệp vụ ngân hàng thương mại của PGS.TS Nguyễn Đăn Dờn, Ngân hàng thương mại được định nghĩa là “loại ngân hàng giao dịch trực tiếp với các công ty, xí nghiệp, tổ chức kinh tế và cá nhân, bằng cách nhận tiền gửi, tiền tiết kiệm, rồi sử dụng số vốn đó để cho vay, chiết khấu, cung cấp các phương tiện thanh toán và cung ứng dịch vụ ngân hàng cho các đối tượng nói trên”.
1.1.2. Các hoạt động cơ bản của NHTM
1.1.2.1. Hoạt động Huy động vốn
1.1.2.2. Hoạt động tín dụng
1.1.2.3. Hoạt động thanh toán và ngân quỹ
1.1.2.4. Các hoạt động dịch vụ khác
1.2. KINH DOANH THẺ TRONG HOẠT ĐỘNG NGÂN HÀNG
1.2.1. Định nghĩa, đặc điểm cấu tạo, phân loại và chức năng thẻ
Thẻ ngân hàng là một loại công cụ thanh toán hiện đại do Ngân hàng phát hành và bán cho các đơn vị và cá nhân, để họ sử dụng trong thanh toán tiền mua hàng hóa, dịch vụ… hoặc rút tiền mặt tại các ngân hàng đại lý hay tại các quầy trả tiền tự động (ATM).
Thẻ được làm bằng nhựa cứng plastic, hình chữ nhật với kích thước theo tiêu chuẩn quốc tế là 8,5 cm x 5,5 cm, có 3 lớp ép sát, lõi thẻ được làm bằng nhựa trắng cứng nằm giữa hai lớp tráng mỏng.
a. Theo tính chất thanh toán
b. Theo phạm vi lãnh thổ
c. Theo công nghệ sản xuất
d. Theo hạn mức tín dụng
1.2.1.4. Chức năng thẻ
1.2.2. Vai trò của việc sử dụng thẻ
1.2.2.1. Vai trò đối với chủ thẻ
1.2.2.2. Vai trò đối với cơ sở chấp nhận thẻ:
1.2.2.3. Vai trò đối với Ngân hàng thương mại
1.2.2.4. Vai trờ đối với nền kinh tế – xã hội
a. Công cụ kích cầu, quản lý vĩ mô
b. Huy động vốn trong dân cư
c. Thanh toán không dùng tiền mặt
1.2.3. Nghiệp vụ kinh doanh thẻ thanh toán
1.2.3.1. Các chủ thể tham gia vào hoạt động phát hành thẻ
b. Chủ thẻ
c. Ngân hàng thanh toán
d. Cơ sở tiếp nhận thẻ
1.2.3.2. Các quy trình liên quan đến thẻ
1.3. PHÁT TRIỂN KINH DOANH THẺ TRONG HOẠT ĐỘNG NGÂN HÀNG
1.3.1 Quan điểm về phát triển kinh doanh dịch vụ thẻ
Phát triển kinh doanh dịch vụ thẻ trong ngân hàng thương mại là việc nâng cao số lượng thẻ được phát hành các loại, cũng như việc thanh toán qua thẻ ngày một tăng cao nhằm gia tăng thu nhập từ dịch vụ thẻ.
1.3.2 Dự báo nhu cầu sản phẩm thẻ
Dự báo là sự tiên đoán có căn cứ khoa học, mang tính chất xác suất về mức độ, nội dung, các mối quan hệ, trạng thái, xu hướng phát triển của đối tượng nghiên cứu hoặc về cách thức và thời hạn đạt được các mục tiêu nhất định đã đề ra trong tương lai.
-Phương pháp nghiên cứu thị trường người tiêu dùng (Định tính)
–Phương pháp dự báo theo đường xu hướng (Định lượng)
1.4 CÁC CHỈ TIÊU ĐÁNH GIÁ PHÁT TRIỂN HOẠT ĐỘNG KINH DOANH THẺ NGÂN HÀNG
– Doanh thu
– Lợi nhuận
– Số lượng thẻ phát hành
–Mạng lưới ATM/POS, đơn vị chấp nhận thẻ
–Đa dạng hóa sản phẩm dịch vụ thẻ
1.5. NỘI DUNG CỦA PHÁT TRIỂN KINH DOANH THẺ TRONG HOẠT ĐỘNG NGÂN HÀNG
1.5.1. Đa dạng hóa sản phẩm thẻ ngân hàng
Đa dạng hóa sản phẩm thẻ chính là các ngân hàng đưa ra nhiều loại hình thẻ, dịch vụ cũng như tiện ích có liên quan để phục vụ tốt hơn cho khách hàng. Số lượng sản phẩm thẻ càng đa dạng thì hoạt động kinh doanh thẻ càng có điều kiện phát triển.
1.5.2 Mở rộng mạng lưới thanh toán qua thẻ
-Gia tăng ĐVCNT
– Phát triển hệ thống ATM/POS
1.5.3. Gia tăng quy mô lượng tiền qua thẻ
– Thu hút tiền gửi qua thẻ
– Thu hút chuyển tiền
– Đầu tư vào mở thẻ và thu phí
1.5.4. Mở rộng thanh toán qua gia tăng tiện ích của thẻ
– Thanh toán qua POS
– Thanh toán trực tuyến
– Thanh toán tiền điện, nước, internet
-I nternet/SMS Banking
1.5.5. Gia tăng sự hài lòng của khách hàng trong sử dụng thẻ
Sự hài lòng của khách hàng chính là tâm trạng, cảm giác của họ về một sản phẩm, một thương hiệu hay một doanh nghiệp khi họ được thỏa mãn hoặc được đáp ứng đầy đủ, vượt mức về mong đợi đối với sản phẩm, dịch vụ hay thương hiệu của công ty đó.
1.3.7. Các chỉ tiêu đánh giá phát triển kinh doanh thẻ
– Doanh thu
– Lợi nhuận
– Số lượng thẻ phát hành
–Mạng lưới ATM/POS, đơn vị chấp nhận thẻ
–Đa dạng hóa sản phẩm dịch vụ thẻ
1.6. CÁC NHÂN TỐ ẢNH HƯỞNG ĐẾN VIỆC SỬ DỤNG THẺ
– Trình độ dân trí và thói quen tiêu dùng của người dân
– Thu nhập của người dùng thẻ
– Môi trường pháp lý
– Môi trường công nghệ
– Môi trường cạnh tranh
1.6.2. Nhân tố chủ quan
– Trình độ của đội ngũ cán bộ làm công tác thẻ
– Tiềm lực kinh tế và trình độ kỹ thuật công nghệ của ngân hàng thanh toán thẻ
– Định hướng phát triển của ngân hàng
– Hoạt động quản lý rủi ro
KẾT LUẬN CHƯƠNG 1
Trong chương 1, luận văn đã nêu lên những vấn đề chính bao gồm: Trình bày tổng quan về NHTM và các hoạt động của ngân hàng thương mại, kinh doanh thẻ trong hoạt động ngân hàng. Nêu lên nội dung của phát triển kinh doanh thẻ trong hoạt động ngân hàng. Các chỉ tiêu đánh giá sản phẩm thẻ của ngân hàng
NGÂN HÀNG VP BANK – CHI NHÁNH ĐÀ NẴNG
2.1. TỔNG QUAN VỀ NGÂN HÀNG VP BANK – CHI NHÁNH ĐÀ NẴNG
2.1.1. Quá trình hình thành, phát triển của Ngân hàng VP Bank Việt Nam
2.1.1.1. Tổng quan về ngân hàng VP Bank Việt Nam
2.1.1.2. Quá trình hình thành và phát triển
2.1.2. Quá trình hình thành, phát triển của ngân hàng VP Bank chi nhánh Đà Nẵng
2.1.2.1. Quá trình hình thành và chức năng nhiệm vụ của ngân hàng VP Bank chi nhánh Đà Nẵng
Chi nhánh VP Bank Đà Nẵng được thành lập theo giấy phép số 0026/GTC ngày 22/07/1995 do thống đốc NHNN Việt Nam cấp. Ngày 14/09/1995 chính thức đi vào hoạt động
2.1.2.2. Cơ cấu tổ chức các phòng ban trong Ngân hàng VP Bank chi nhánh Đà Nẵng
2.2. ĐÁNH GIÁ VỀ HOẠT ĐỘNG KINH DOANH CỦA NGÂN HÀNG VP BANK – CHI NHÁNH ĐÀ NẴNG TỪ NĂM 2012 – 2014
Bảng 2.1. Tình hình huy động vốn của chi nhánh qua các năm
ĐVT: Tỷ đồng
| CHỈ TIÊU | NĂM 2012 | NĂM 2013 | NĂM 2014 | CHÊNH LỆCH 2013/2012 | CHÊNH LỆCH 2014/2013 | ||
| Số tiền | Số tiền | Số tiền | Số tiền | Tỷ trọng | Số tiền | Tỷ trọng | |
| 1. Nhận tiền gửi | 1.843,7 | 2.278,3 | 2.855,4 | 434,6 | 23,6% | 577,1 | 25,3% |
| Cá nhân | 1.537,9 | 1.895,3 | 2.384,3 | 357,4 | 23,2% | 489,0 | 25,8% |
| Các TCKT | 305,8 | 383,0 | 471,1 | 77,2 | 25,3% | 88,1 | 23,0% |
| 2. Phát hành GTCG | 28,9 | 31,1 | 34,5 | 2,2 | 7,7% | 3,4 | 11,0% |
| 3. Vốn khác | 57,9 | 60,2 | 63,2 | 2,3 | 4,0% | 3,0 | 5,0% |
| Tổng NV huy động | 1.930,5 | 2.369,6 | 2.953,1 | 439,1 | 22,7% | 583,5 | 24,6% |
(Nguồn : Báo cáo tài tình hình hoạt động trong ba năm 2012 – 2014 của VP Bank chi nhánh Đà Nẵng)
Xét bảng và biểu đồ 2.1, ta thấy tổng số vốn huy động tăng qua các năm, trong đó năm 2012 là 1.930,5 tỷ đồng, năm 2013 là 2.369,6 tỷ đồng, năm 2014 là 2.953,1 tỷ đồng.
Thông qua bảng cùng biểu đồ 2.2, ta có thể thấy hoạt động cho vay của ngân hàng có xu hướng tăng qua mỗi năm. Tình hình cho vay của ngân hàng VP Bank – chi nhánh Đà Nẵng có sự tăng trưởng ổn định qua các năm, tuy nhiên mức độ tăng trưởng năm 2014 thấp hơn so với năm trước nhưng vẫn giữ mức khá cao, ổn định và tình hình nợ xấu cũng được kiểm soát ở mức xấp xỉ 2%/ năm.
Bảng 2.2. Tình hình cho vay của chi nhánh qua các năm
2012 đến 2014
ĐVT : Tỷ đồng
| CHỈ TIÊU | NĂM 2012 | NĂM 2013 | NĂM 2014 | CHÊNH LỆCH 2013/2012 | CHÊNH LỆCH 2014/2013 | ||
| Số tiền | Số tiền | Số tiền | Số tiền | Tỷ trọng | Số tiền | Tỷ trọng | |
| 1. Doanh số cho vay | 1398,8 | 1773,7 | 2169,2 | 374,9 | 26,8% | 395,5 | 22,3% |
| 2. Doanh số thu nợ | 1717,5 | 2132,1 | 2434,8 | 414,5 | 24,1% | 302,8 | 14,2% |
| 3. Dư nợ bình quân | 2751,1 | 2946,2 | 3084,6 | 195,0 | 7,1% | 138,5 | 4,7% |
| 4. Nợ xấu | 57,15 | 56,79 | 55,94 | (0,37) | -0,6% | (0,85) | -1,5% |
| 5. Tỷ lệ nợ xấu | 2,08% | 1,93% | 1,81% | -0,15% | -0,11% | ||
(Nguồn : Báo cáo tài tình hình hoạt động trong ba năm 2012 – 2014 của VP Bank chi nhánh Đà Nẵng)
2.2.3. Các hoạt động khác – Kết quả hoạt động kinh doanh
Bảng 2.3. Kết quả hoạt động kinh doanh của chi nhánh từ năm
ĐVT : Tỷ đồng
| CHỈ TIÊU | NĂM 2012 | NĂM 2013 | NĂM 2014 | CHÊNH LỆCH 2013/2012 | CHÊNH LỆCH 2014/2013 | ||
|---|---|---|---|---|---|---|---|
| Số tiền | Số tiền | Số tiền | Số tiền | Tỷ trọng | Số tiền | Tỷ trọng | |
| I. Thu nhập | 579,28 | 692,00 | 886,61 | 112,72 | 19,5% | 194,61 | 28,1% |
| 1. TN từ cho vay | 489,32 | 587,26 | 757,56 | 97,93 | 20,0% | 170,30 | 29,0% |
| 2. Thu lãi từ tiền gửi | 45,41 | 50,91 | 63,28 | 5,50 | 12,1% | 12,37 | 24,3% |
| 3. Thu từ phí hoạt động dịch vụ | 34,83 | 41,41 | 50,56 | 6,58 | 18,9% | 9,15 | 22,1% |
| 4. Thu từ kinh doanh ngoại tệ | 2,75 | 3,15 | 3,43 | 0,40 | 14,6% | 0,28 | 8,8% |
| 5. Thu khác | 6,96 | 9,27 | 11,77 | 2,31 | 33,2% | 2,50 | 27,0% |
| II. Chi phí | 513,78 | 595,71 | 738,09 | 81,93 | 15,9% | 142,38 | 23,9% |
| 1. Chi phí trả lãi tiền gửi | 473,33 | 549,82 | 676,28 | 76,49 | 16,2% | 126,46 | 23,0% |
| 2. Chi phí khác | 40,46 | 45,89 | 61,81 | 5,44 | 13,4% | 15,92 | 34,7% |
| III. Lợi nhuận | 65,50 | 96,29 | 148,52 | 30,80 | 47,0% | 52,23 | 54,2% |
(Nguồn : Báo cáo tài tình hình hoạt động trong ba năm 2012 – 2014 của VP Bank chi nhánh Đà Nẵng)
Tóm lại thông qua bảng kết quả hoạt động kinh doanh, ta có thể nhận thấy tình hình kinh doanh của ngân hàng đang ngày càng tăng trưởng, các mức tăng ổn định, có dấu hiệu giảm ở một số trương mục nhưng không đáng kể, tình hình chi nhánh ngân hàng có xu hướng phát triển đều và vững mạnh qua các năm.
2.3. KHÁI QUÁT THỊ TRƯỜNG THẺ TẠI VIỆT NAM TRONG THỜI GIAN GẦN ĐÂY (2012 – 2014)
2.3.1. Thực trạng về dịch vụ thẻ tại Việt Nam trong thời gian 2012 – 2014
Ba năm trở lại đây, dịch vụ thẻ đang ngày càng phát triển hơn và trở nên thông dụng hơn trong cộng đồng dân cư. Số lượng thẻ phát hành ngày càng gia tăng mà thanh toán qua thẻ cũng được ứng dụng trong thực tế một cách rộng rãi. Tuy nhiên, vẫn còn tới 90% giao dịch tại Việt Nam sử dụng tiền mặt làm phương thức thanh toán chính nên tiềm năng và cơ hội đẩy mạnh dịch vụ thẻ, thanh toán không dùng tiền mặt hay ví điện tử là rất cao.
2.3.2. Nhu cầu dân cư về dịch vụ thẻ thông qua các điều tra khảo sát
Theo một khảo sát đơn giản trên trang mạng Vnexpress, về sử dụng dịch vụ thẻ, nếu xét 54.7% tức 742 người chỉ sử dụng thẻ để rút tiền thì 55.4% còn lại thanh toán bằng thẻ ATM, trong đó 20.9% tức 283 người thanh toán qua thẻ ATM một cách thường xuyên, 24.5% tức 332 người thỉnh thoảng sử dụng thẻ để thanh toán.
2.4. THỰC TRẠNG TÌNH HÌNH KINH DOANH THẺ TẠI NH VP BANK – CHI NHÁNH ĐÀ NẴNG NĂM 2012 – 2014
2.4.1. Các sản phẩm thẻ hiện hành
2.4.1.2. Thẻ Tín dụng
2.4.2. Doanh thu và lợi nhuận của thẻ VP Bank – Đà Nẵng
Bảng 2.5. Tình hình thu nhập, chi phí, lợi nhuận từ thẻ qua 3 năm
ĐVT: Tỷ đồng
| Năm 2012 | Năm 2013 | Năm 2014 | CHÊNH LỆCH 2013/2012 | CHÊNH LỆCH 2014/2013 | |||
|---|---|---|---|---|---|---|---|
| Số tiền | Số tiền | Số tiền | Số tiền | Tỷ trọng | Số tiền | Tỷ trọng | |
| 1.Thu nhập | 4,642 | 5,750 | 7,695 | 1,108 | 23,87% | 1,945 | 33,82% |
| Thu nhập từ thanh toán thẻ | 2,896 | 3,430 | 4,453 | 0,534 | 18,44% | 1,023 | 29,81% |
| Thu nhập từ huy động qua thẻ | 1,124 | 1,462 | 1,989 | 0,338 | 30,11% | 0,527 | 36,01% |
| Thu nhập từ phát hành thẻ | 0,090 | 0,118 | 0,168 | 0,029 | 31,87% | 0,049 | 41,78% |
| Thu nhập từ thu phí dịch vụ thẻ | 0,532 | 0,739 | 1,085 | 0,207 | 38,90% | 0,346 | 46,80% |
| 2.Chi phí | 2,415 | 2,636 | 3,164 | 0,221 | 9,15% | 0,528 | 20,04% |
| 3. Lợi nhuận | 2,227 | 3,115 | 4,531 | 0,887 | 39,83% | 1,416 | 45,48% |
(Nguồn : Báo cáo tài tình hình hoạt động kinh doanh thẻ trong ba năm 2012 – 2014 của VP Bank chi nhánh Đà Nẵng)
Tình hình thu nhập, chi phí, lợi nhuận từ thẻ qua các năm của ngân hàng VP Bank chi nhánh Đà Nẵng tăng qua các năm. Thông qua phân tích các số liệu trên, ta có thể nhận thấy, việc kinh doanh thẻ của ngân hàng ngày càng phát triển hơn.
2.4.3. Lượng thẻ phát hành
Bảng 2.6. Thực trạng phát hành thẻ tại ngân hàng VP Bank Đà Nẵng qua ba năm 2012 – 2014
ĐVT: Thẻ
| LOẠI THẺ | Năm 2012 | Năm 2013 | Năm 2014 | CHÊNH LỆCH 2013/2012 | CHÊNH LỆCH 2014/2013 | ||
| Số thẻ | Số thẻ | Số thẻ | Số thẻ | Tỷ trọng | Số thẻ | Tỷ trọng | |
| Thẻ thanh toán | 1461 | 1788 | 2253 | 327 | 22,38% | 465 | 26,01% |
| Thẻ tín dụng | 334 | 579 | 1103 | 245 | 73,35% | 524 | 90,50% |
| Tổng số thẻ | 1.795 | 2.367 | 3.356 | 572 | 31,87% | 989 | 41,78% |
(Nguồn : Báo cáo tài tình hình hoạt động kinh doanh thẻ trong ba năm 2012 – 2014 của VP Bank chi nhánh Đà Nẵng)
Ta thấy, số lượng thẻ VP Bank được phát hành tăng dần qua ba năm từ năm 2012 đến năm 2014. Ta cũng có thể nhận thấy số lượng thẻ phát hành của ngân hàng VP Bank Đà Nẵng còn quá ít so với hai ngân hàng trên địa bàn.
2.4.4. Mạng lưới ATM/POS của ngân hàng
Bảng 2.9. Số lượng máy ATM và máy POS của một số ngân hàng trong địa bàn thành phố Đà Nẵng
| Agri | Vietin | Vietcom | DongA | VPB | |
| Máy ATM | 44 | 21 | 23 | 50 | 11 |
| Máy POS | 40 | 19 | 15 | 22 | 27 |
(Nguồn:Số liệu thống kê từ các trang web của ngân hàng)
Số lượng máy ATM và máy POS thể hiện sự đầu tư của ngân hàng VP Bank Đà Nẵng chưa thật sự hợp lý khi số lượng máy ATM thấp hơn nhiều so với các ngân hàng trong địa bàn nhưng số lượng máy POS lại khá cao.
2.4.5 Những tiện ích hiện tại của thẻ VP Bank
2.4.6. Sự hài lòng của khách hàng về sử dụng thẻ ngân hàng
Nhìn tổng qua đánh giá của khách hàng về dịch vụ thẻ của ngân hàng VP Bank chi nhánh Đà Nẵng khá khả quan, trong đó tín hiệu tốt là không có khách hàng nào lựa chọn “rất không hài lòng”, tuy nhiên “chưa hài lòng” ở một số yếu tố vẫn có. Thông qua khảo sát, có thể thấy khách hàng chưa hoàn toàn thỏa mãn, hài lòng với sản phẩm thẻ của VP Bank, mới chỉ dừng lại ở mức độ trung bình tạm được.
2.5. NHỮNG KẾT QUẢ ĐẠT ĐƯỢC, HẠN CHẾ TRONG KINH DOANH THẺ VÀ NGUYÊN NHÂN
2.5.1. Những kết quả đạt được
– Về sản phẩm thẻ:
– Về đầu tư, đổi mới công nghệ:
– Về đội ngũ cán bộ nhân viên ngân hàng:
– Về thương hiệu và uy tín của ngân hàng:
2.5.2. Hạn chế và nguyên nhân
– Một số sản phẩm thẻ chưa phát triển
– Số lượng thẻ phát hành
–Lượng thanh toán qua thẻ còn ít
– Hệ thống máy ATM/POS còn hạn chế
– Vấn đề bảo mật, thất thoát và hao phí
2.5.2.2. Nguyên nhân
a. Nguyên nhân khách quan
b. Nguyên nhân chủ quan
KẾT LUẬN CHƯƠNG 2
Thông qua chương 2, luận văn đã đưa ra toàn cảnh thực trạng hoạt động kinh doanh nói chung và hoạt động kinh doanh thẻ nói riêng thông qua những phân tích, đánh giá các số liệu thực tiễn và minh họa lại bằng đồ thị.
GIẢI PHÁP PHÁT TRIỂN HOẠT ĐỘNG KINH DOANH THẺ CỦA NGÂN HÀNG VP BANK – CHI NHÁNH ĐÀ NẴNG TỪ NĂM 2015 ĐẾN NĂM 2020
3.1. PHƯƠNG HƯỚNG, MỤC TIÊU TRONG VIỆC PHÁT TRIỂN DỊCH VỤ THẺ CỦA NGÂN HÀNG VP BANK CHI NHÁNH ĐÀ NẴNG TỪ NĂM 2015 ĐẾN NĂM 2020
3.1.1. Tầm nhìn, Sứ mệnh, Chiến lược Phát triển và Giá trị Cốt lõi của VP Bank
Tầm nhìn trên được hiện thực hóa bằng một chiến lược gồm 2 gọng kìm chính:
– Tăng trưởng hữu cơ quyết liệt, tập trung vào phân khúc khách hàng cá nhân và SME, đồng thời khai thác cơ hội trong phân khúc khách hàng doanh nghiệp lớn và tín dụng tiêu dùng.
– Xây dựng các hệ thống nền tảng vững chắc về tổ chức, nhân sự, công nghệ, vận hành, v.v.
3.1.2. Phương hướng, mục tiêu trong việc phát triển dịch vụ thẻ của ngân hàng VP Bank chi nhánh Đà Nẵng
3.1.2.1. Dự báo nhu cầu – đường xu hướng tổng thẻ phát hành trong thời gian từ năm 2015 đến 2020
– Phương pháp nghiên cứu thị trường người tiêu dùng (Định tính)
Xét khảo sát có thể dự báo rằng 2/3 số dân cư trong tương lai tại thành phố Đà Nẵng sẽ có thêm nhu cầu dùng thẻ ngân hàng và VP bank Đà Nẵng cần tận dụng thế mạnh này để tiến hành phát triển kinh doanh thẻ.
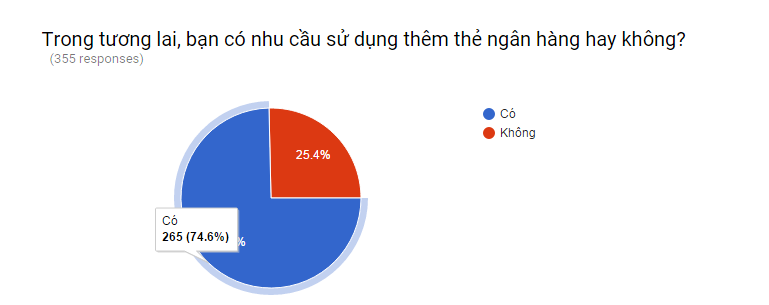 Biểu đồ 3.1. Dự báo theo phương pháp nghiên cứu thị trường
– Phương pháp dự báo theo đường xu hướng (Định lượng)
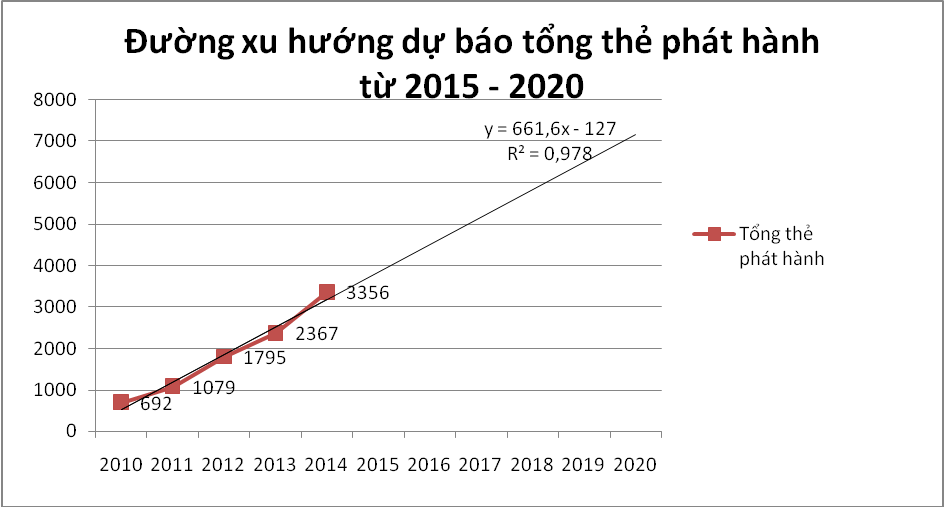
Biểu đồ 3.2. Đường xu hướng dự báo tổng thẻ phát hành của ngân hàng từ năm 2015 đến năm 2020
Dựa theo phương trình đường xu hướng, ta có thể tính được dự báo cho các năm tiếp theo – nghĩa là khả năng phát hành thẻ trong tương lai sẽ tăng khoảng 662 thẻ/ năm phù hợp với mục tiêu đặt ra của ngân hàng trong thời gian tới.
Phương hướng ngân hàng VP Bank đặt ra là: Giữ vững và củng cố vị thế trong cung cấp tín dụng, mở rộng hoạt động một cách vững chắc, an toàn về tài chính và cung cấp các sản phẩm dịch vụ khác biệt so với các ngân hàng khác.
3.1.2.3. Mục tiêu
Bảng 3.1. Mục tiêu ngân hàng VP Bank chi nhánh Đà Nắng
| Mục tiêu | Chỉ tiêu |
| Phát triển sản phẩm thẻ | Gia tăng số thẻ phát hành tăng ròng hơn 500 thẻ qua các năm, hướng đến đầu tư phát triển thẻ quốc tế, thẻ tín dụng và đặc biệt là các thẻ mới ra mắt |
| Gia tăng lượng tiền | Thu hút thêm lượng tiền tăng ròng khoảng 30% về mặt huy động, lượng tiền thanh toán tăng 25%. Phấn đấu giữ vững mức tăng ổn định qua các năm. |
| Mở rộng các ĐVCNT | Mục tiêu trong năm năm tới tăng gấp đôi số cột ATM hiện có và tăng hơn 20 ĐVCNT trên toàn địa bàn Đà Nẵng. |
| Xây dựng thương hiệu mạnh cùng sự hài lòng, tin cậy của khách hàng | VP Bank Đà Nẵng đặt chỉ tiêu đưa thương hiệu thẻ nói riêng cũng như thương hiệu ngân hàng nói chung lên một vị trí cao hơn, trở thành một thương hiệu mạnh, luôn giữ vị trí top đầu trong hệ thống ngân hàng địa bàn. |
3.2. GIẢI PHÁP PHÁT TRIỂN KINH DOANH THẺ TẠI CHI NHÁNH ĐÀ NẴNG TỪ NĂM 2015 ĐẾN NĂM 2020
3.2.1. Đa dạng hóa các loại thẻ và hình thức thanh toán qua thẻ
3.2.1.1. Hoàn thiện phát triển các sản phẩm thẻ
– Thẻ VP Lady
– Thẻ VP Bank StepUp
– Thẻ thanh toán Ảo
– Thẻ VP PASSPORT
3.2.1.2. Nghiên cứu phát triển sản phẩm thẻ mới
– VP School: Dành cho học sinh từ 13 – 15 tuổi, lứa học sinh trung học cơ sở, phụ thuộc vào gia đình.
– VP Student: Dành cho học sinh từ 15 – 18 tuổi, lứa tuổi học sinh trung học phổ thông, vẫn còn phụ thuộc vào gia đình nhưng lượng tiền chi tiêu nhiều hơn. Mức chi tiêu vào khoảng 500.000 VNĐ/tháng.
– VP Salary: dành cho nhóm công nhân, người lao động (18- 40 tuổi). Mức thu nhập thường khoảng 2-4triệu VNĐ/tháng.
– VP Retirement: Dành cho nhóm người hưu trí, độ tuổi khoảng 45 – 60 tuổi.
3.2.2. Mở rộng mạng lưới thanh toán qua thẻ
3.2.2.1. Mở rộng mạng lưới chấp nhận thẻ
Trước hết việc tập trung vào những ĐVCNT có doanh số cao cũng hết sức quan trọng… Ngoài ra VP Bank cũng cần định kỳ cho người xuống các ĐVCNT để kiểm tra và bảo dưỡng máy, sửa chữa kịp thời.
Bên cạnh đó, VP Bank còn khuyến khích các đơn vị cung ứng hàng hóa, dịch vụ tham gia mạng lưới chấp nhận thanh toán thẻ để tận hưởng nhiều lợi ích từ phương thức thanh toán hiện đại.
3.2.2.2. Phát triển hệ thống ATM, POS
Ngân hàng VP Bank Đà Nẵng cần tập trung phát triển số lượng máy ATM, quảng bá sản phẩm thẻ thanh toán để phát triển toàn diện dịch vụ thẻ phù hợp với cơ sở vật chất hạ tầng đã đầu tư phát triển. VP Bank cũng nên hợp tác với các ngân hàng khác về việc sử dụng chung các cây ATM, máy POS. Như vậy ngân hàng có thể tiết kiệm chi phí lắp đặt, bảo trì máy… mà doanh số thanh toán thẻ cũng tăng nhanh.
3.2.3. Gia tăng quy mô lượng tiền qua thẻ
3.2.3.1. Thu hút tiền gửi qua thẻ
Trước tiên ngân hàng nên tăng lãi suất tiền gửi qua thẻ, hoặc tăng lãi suất số dư tối thiểu trong thẻ để khách hàng có thể an tâm để lại trong tài khoản thẻ một số tiền lớn. Giải pháp tiếp theo thu hút tiền gửi qua thẻ chính là cải tiến sản phẩm thẻ về hai loại thẻ mới như đã nói ở giải pháp đa dạng hóa thẻ ngân hàng
3.2.3.2. Thu hút chuyển tiền
Muốn thu hút được khách hàng chuyển tiền nhiều hơn, VP Bank Đà Nẵng ngoài việc làm tốt công tác quảng bá khuyến mãi cùng ưu đãi, còn cần một đội ngũ nhân viên khi khách hàng đế giao dịch phải hướng dẫn thật kĩ về cách thức sử dụng hệ thống Smartlink chuyển tiền liên ngân hàng.
3.2.3.3. Đầu tư vào mở thẻ và thu phí
Đầu tiên là việc gia tăng nhận diện thương hiệu mà không tốn nhiều chi phí. Càng phát hành nhiều thẻ, ngân hàng càng quảng bá tốt cho thương hiệu của mình.Với việc thu phí, thường là các ngân hàng lớn có mạng lưới và số lượng phát hành thẻ nhiều từ 3-5 triệu thẻ, VP Bank hiện tại chỉ thu phí giao dịch ngoại mạng nhưng một số ngân hàng hiện tại đã có thu phí dịch vụ nội mạng, và đó là một nguồn thu lớn.
3.2.5. Gia tăng tiện ích về thẻ cho khách hàng
3.2.4.1. Duy trì, khắc phục những tiện ích hiện tại
Vấn đề tài khoản bị trừ tiền không rõ nguyên nhân: Ngân hàng phải luôn gửi tin nhắn hoặc điện thoại thông báo một cách rõ ràng đến khách hàng khi muốn thanh toán khoản phí.
Hàng tháng, ngân hàng nên kiểm tra bảo trì máy để tránh tình trạng máy hỏng mới sửa sẽ gây mất nhiều thời gian hơn so với việc kiểm tra máy thường xuyên. Theo dõi chặt chẽ, thường xuyên lượng tiền mặt còn lại trong từng máy ATM kể cả trong những ngày nghỉ cuối tuần, nghỉ lễ, Tết để thực hiện tiếp quỹ tiền mặt ngay khi máy ATM gần hết tiền nhằm đáp ứng nhu cầu rút tiền của khách hàng.
3.2.4.2. Gia tăng tiện ích mới
Việc mở rộng thêm hệ thống máy móc để dịch vụ thẻ tiến hành thuận lợi hơn là một giải pháp bắt buộc phải thực hiện của ngân hàng. ATM của ngân hàng nên có thêm chức năng gửi tiền qua máy
Khách hàng muốn ngân hàng phát triển thêm đó là về mức chi phí và tính bảo mật của thẻ. VP Bank cần phải nhanh chóng liên kết với Hiệp hội thẻ của các nước trong khối ASEAN và các nước trên thế giới để cùng họ phát triển tiện ích của thẻ mang tính quốc tế.Tiện ích tiếp theo đó chính là ví điện tử và Mobile POS.
3.2.5. Gia tăng sự hài lòng của khách hàng trong sử dụng thẻ
– Cơ sở vật chất
– Dịch vụ nhanh chóng
– Cách phản hồi/giải đáp thắc mắc
– Đội ngũ nhân viên
– Ngân hàng có giá thành cạnh tranh và mạng lưới rộng khắp
– Nâng tầm thương hiệu
3.2.6. Nâng cao sự an toàn và tính bảo mật trong lĩnh vực thẻ
* Về phía Ngân hàng
* Về phía ĐVCNT
* Về phía Chủ thẻ
3.2.7. Các nhóm giải pháp khác
3.2.7.1. Giải pháp nguồn nhân lực
– Đối với các cán bộ quản lý điều hành:
– Đối với các nhân viên giao dịch
3.2.7.2. Giải pháp marketing về kinh doanh thẻ
Để thu hút ngày càng nhiều khách hàng đến với mình, ngân hàng cần tích cực quảng bá hình ảnh của mình trên các phương tiện truyền thông, đài phát thanh, báo chí, Internet…; Ngân hàng cũng có thể thực hiện các chương trình khuyến mại hay dịch vụ đi kèm nhằm tăng tính cạnh tranh với các Ngân hàng khác.
3.3. MỘT SỐ ĐỀ XUẤT, KIẾN NGHỊ
3.3.1. Đối với Chính phủ, các bộ ngành liên quan
3.3.2. Đối với Ngân hàng nhà nước
3.3.3. Đối với cơ quan, ban ngành thành phố Đà Nẵng
KẾT LUẬN CHƯƠNG 3
Chương 3 đưa ra rất nhiều giải pháp và kiến nghị với các cơ quan hữu quan nhằm phát triển hoạt động của ngân hàng VP Bank chi nhánh Đà Nẵng trong thời gian tới phù hợp với phương hướng cùng mục tiêu của ngân hàng.
Dù mới chỉ tham gia vào công tác phát hành và thanh toán thẻ trong vài năm gần đây, có thể nói thời gian còn khá ngắn nhưng cũng đủ để ta có những nhìn nhận và đánh giá ban đầu về hoạt động thẻ của ngân hàng VP Bank – chi nhánh Đà Nẵng đã có những bước đầu khá ấn tượng trên thị trường tại Đà Nẵng. Tuy nhiên, dù đạt được một số thành tựu nhưng những kết quả đạt được chưa phải là nhiều và còn gặp phải những khó khăn, vướng mắc chưa giải quyết được trong việc phát hành và thanh toán thẻ. Trong đó, khó khăn lớn nhất đó là việc tham gia thị trường thẻ đòi hỏi ngân hàng luôn phải chú trọng đầu tư khoa học kỹ thuật nhằm hiện đại hóa công nghệ ngân hàng để đáp ứng nhu cầu khách hàng.
Đất nước ngày càng mở cửa và hội nhập, cơ hội cho mỗi cá nhân và tổ chức doanh nghiệp là rất lớn. Và để giao lưu với thị trường rộng lớn bên ngoài thì chiếc thẻ ngân hàng là một công cụ rất hữu dụng và đầy tiện ích. Với lí do này, Ngân hàng VP Bank Đà Nẵng cần mở rộng hơn các chương trình quảng bá cũng như khuyến mãi để có thể nâng tầm thẻ của ngân hàng. Sự phát triển của nghiệp vụ thẻ là cơ hội để ngân hàng VP Bank có những bước tiến xa hơn trong thị trường trong nước.
E:\DỮ LIỆU COP CỦA CHỊ YẾN\LUAN VAN DUY TAN\LUAN VAN DUY TAN\huynh thi duong yen\SAU BAO VE


