
Mộtsốgiải phápvềquản lý thu thuếđốivớicác doanh nghiệp ngoài quốc doanhtạiCụcThuế tỉnh NamĐịnh
MỞĐẦU
1. Tínhcấpthiếtcủađềtài
Thuếlà nguồn thuchủyếu, lâu dài làbộphận quan trọng nhấtcủangân sách nhànước,góp phần tolớnvàosựnghiệp xây dựng vàbảovệtổquốc.Mụctiêu quan trọngcủanướcta là xây dựngđượcmộthệthống thuế có hiệulựcvà hiệuquảcao.Điềunày khôngchỉphụthuộc vào chính sách thuếhợplý mà cònphụthuộc rất lớnvào công tác quản lý thuếcủanhànước.
Sau hơn 20 năm thực hiệncảicách chính sách thuế và quản lý thuế, ngành thuếđãcó những đóng góp đángkểvàosựnghiệp phát triển kinhtế- xã hội, góp phần hoàn thành các nhiệmvụphát triển màĐảngvà Nhànướcđãđềra.Hệthống chính sách thuế tươngđốihoàn chỉnh,đảmbảobao quátđầyđủcác nguồn thu vàphùhợpvớinềnkinhtếthịtrường vàhộinhập kinhtếquốctế.Quản lý thuế từng bướcđượcchuyên môn hoá, phát huytốtvai trò, trách nhiệmcủacá nhân vàtậpthểtrong quản lý thunộpthuế,bảođảmtính công khai, minh bạch, dân chủ.
Cụcthuế tỉnh NamĐịnhđượcthànhlậpnăm 1990, cùngvớingành thuếcảnước,trong những nămvừaqua ngành thuế NamĐịnhluôn quan tâmtớicông tác quản lý thuế trênđịabàn. Công táctổchức quản lý thuế từngbướcđượccảicách, hiệnđạihoá, trìnhđộchuyên môn nghiệpvụcủacánbộcông chức thuế ngày càngđượcnâng lênkếtquảthu ngân sách nhànướcnăm sau luôn cao hơn năm trước. Tuy nhiên, theo đánh giá chung thì công tác quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh trênđịabàn tỉnh cũng cònbộclộmộtsốtồntại,đólà: Tình trạng nộpthuế chưa phản ánh đúng quy mô SXKDcủadoanh nghiệp, còn nhiều doanh nghiệpsửdụng hóađơnbấthợppháp nhằmmụcđích trốn thuế, chiếmđoạttiền thuếcủaNhànước;việcbốtrísắpxếplựclượngcánbộcông chức làm công tác thanh tra kiểm tra còn ít dovậychưa phát hiệnđượcnhiều trườnghợpvi phạm pháp luậtvềthuếđểngăn chặnxửlýkịpthời; công tác tuyên truyềnhướngdẫnchính sách pháp luật thuế chongườinộpthuế có lúc còn chưakịpthời; còntồntạimộtbộphận công chức thuế chưađápứngđượcyêucầucủacông cuộc quản lý thuế theo hướnghiệnđạihóa ngành thuế.
Hiện nay xuthếhộinhập kinhtếtrong khuvựcvàthếgiới tiếntớitoàn cầu hoá làtấtyếukhách quan. Theođóhộinhập quốctếvềthuế ngày càng rộng và sâu nhằm khuyến khíchđầutư,tựdo hoá thươngmạitrên toànthếgiới. Ngoài việc phải xây dựnghệthống chính sách thuế tương thích thì quản lý thuế phảiđượccảicách
2
vàhiệnđạihoá theo các chuẩnmựcquản lý thuế quốctếnhằmtạođiềukiện thuận lợiđểthu hút mạnhmẽđầutưnướcngoài vào Việt Nam và khuyến khích doanh nghiệp Việt Namđầutư ranướcngoài,tạomôi trường thuậnlợiđồngnhấtvềthuếđểphát triển kinhtế- xãhộiđấtnước.
Mặtkhác, Nghị quyếtĐạihộiđạibiểuĐảngbộtỉnh NamĐịnhkhóa XVIIIđãđềramộtnhiệmvụchínhtrịtolớncho ngành thuế tỉnh NamĐịnh,đólà thu ngân sách nhànướcđếnnăm 2015đạttừ2.200 – 2.300tỷđồng,gấp2lầnnăm 2010 trongđiềukiện kinhtếtrênđịabàn phát triển còn chậm, chưa có nguồn thulớnvàổnđịnh.Nhưvậyvấnđềđặtrađốivớingành thuế NamĐịnhlà phải tăngcườngquản lý thuếđểtăng thu cho Ngân sánh nhànước.
Nhữngyếutốnêu trênđặtramộtyêucầucấpthiết phải nâng cao hiệuquảquản lý thuế nói chung, và hiệuquảquản lý thuếđốivớikhuvựcdoanh nghiệp ngoài quốc doanh nói riêng nhằm tăng thu cho Ngân sách nhànướctrênđịabàn tỉnh NamĐịnh.Với10 năm công táctạiCụcthuế tỉnh NamĐịnh,qua thựctếởChi cục thuế và phòng chức năngcủaCụcthuế, có cơhộitìm hiểu thực trạngvềcông tác quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh trênđịabàn, tôiđãchọnđềtài
“Mộtsốgiải phápvềquản lý thu thuếđốivớicác doanh nghiệp ngoài quốc doanhtạiCụcThuế tỉnh NamĐịnh”làmđềtài luận văn Thạc sĩ.
2.Mụctiêu nghiên cứu:
Mụctiêu tổng quát:
Luận văntậptrung phân tích, đánh giá thực trạng,đềxuất những giải pháp và kiến nghị nhằm góp phần tăngcườngcông tác quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh nhằm tăng thu cho ngân sách nhànướctrênđịabàn tỉnh NamĐịnh.
Cácmụctiêucụthể:
-Hệthống hóa cơsởlý luậnvềquản lý thuếcủaNhànướcđốivớidoanh nghiệp ngoài quốc doanh .
– Phân tích đánh giá thực trạng công tác quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh trênđịabàn tỉnh Namđịnh.
-Đềxuấtmộtsốgiải pháp nhằm nâng cao hiệuquảquản lý thuếđốivới doanh nghiệp ngoài quốc doanh nhằm tăng thu cho ngân sách nhànướctrênđịabàn tỉnh Namđịnh.
3
3.Đốitượngvà phạm vi nghiên cứu 3.1.Đốitượngnghiên cứu:
Đốitượngnghiêncứucủađềtài là cácvấnđềlý thuyết và thực tiễncủaviệc quản lý thuếđốivớicác doanh nghiệp ngoài quốc doanh trênđịabàn tỉnh NamĐịnhđặttrong tổngthểvấnđềquản lý thuế, phí vàlệphí trong toàn ngành thuế.
3.2. Phạm vi nghiên cứu:
-Nộidung: Phạm vi nghiêncứucủaluận văn giớihạntrong lĩnhvựcquản lýthuế giátrịgia tăng và thu nhập doanh nghiệpđốivớicác doanh nghiệp ngoài quốc doanh trênđịabàn tỉnh NamĐịnh.(Không baogồmthuế giátrịgia tăng hàng nhập khẩu)
-Vềkhông gian: Tỉnh NamĐịnh.
-Vềthời gian:Sửdụng cácsốliệu thống kê trong phạm vi 5 năm,từnăm 2008-2012 vàđềra các giải pháp cho giaiđoạn2013-2015.
4. Phương pháp nghiên cứu:
– Khung lý thuyếtsửdụngđểphân tích thực tiễn: Tổnghợpmộtsốlý thuyết chungvềthuế, Luật Quản lý thuế; quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh.
– Cácdữliệucầnthu thập:Sốdoanh nghiệp ngoài quốc doanh hoạtđộngtrênđịabàn; tổng thu NSNN trênđịabàn; tình hình doanh nghiệp ngoài quốc doanh kêkhai,nộpthuế;sốthuế GTGTđãhoàn;sốliệuvềcông tác tuyên truyềnhỗtrợ; sốdoanh nghiệp ngoài quốc doanhđượcthanh tra, kiểm tra;sốthuế phát hiện sau thanh tra kiểm tra;sốliệuvềnợđọngthuế;sốcánbộcông chức thuếcủaCụcthuếNamĐịnh;cánbộcông chức thuế làm công tác thanh tra kiểm tra, tuyên truyềnhỗtrợvà các công tác khác.
– Phương pháp thu thập thông tin: Phương pháp thu thập thông tinthứcấpđượcthu thậptừcác nguồn tài liệu, báo cáocủaCụcthuế NamĐịnh;Niên giám thống kê tỉnh NamĐịnh;các tài liệu thông tinđãđượccôngbốtrên các giáo trình, báo,tạpchí.
-Sửdụng phương pháp thống kêđểhệthống hóa và tổnghợpsốliệu theo các tiêu thức phùhợpvớimụcđích nghiên cứu; phương pháp so sánhđểđánh giásựtương quansốliệu giữa các năm; phương pháp đánh giáđểrút ra những ưu nhượcđiểmvà nguyên nhâncủacông tác quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh trênđịabàn tỉnh NamĐịnh.
4
5.Dựkiến đóng gópcủaLuận văn
Luận văn nêu lên thực trạng, đánh giá phân tích thực trạngvềcông tác quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh trênđịabàn tỉnh Namđịnh.
Trên cơsởđóLuận văn nêu ra các giải pháp và kiến nghị có tínhkhảthi nhằm tăngcườngcông tác quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh nhằm tăng thu cho ngân sách nhànướctrênđịabàn tỉnh Namđịnh.
6.KếtcấucủaLuận văn
Ngoài phầnmởđầu,kếtluận,mụclục, các bảng biểu,phụlục, danhmụctài liệu tham khảo, Luận vănđượctrình bàygồm3 chương,nộidung các chương nhưsau:
Chương 1: Cơsởlý luậnvềthuế và quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh .
Chương 2: Thực trạngvềcông tác quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh trênđịabàn tỉnh NamĐịnh.
Chương 3:Mộtsốgiải phápvềquản lý thu thuếđốivớicác doanh nghiệp ngoài quốc doanhtạiCụcThuế tỉnh NamĐịnh.
5
CHƯƠNG 1
CƠSỞLÝ LUẬNVỀQUẢN LÝ THUẾĐỐIVỚI DOANH NGHIỆP NGOÀI QUỐC DOANH
1.1.Mộtsốvấnđềcơbảnvềthuế1.1.1. Khái niệmvềthuế
Trong các sách báo kinh tếtrênthếgiới, chođếnnayvẫnchưa cósựthống nhất tuyệtđốikhái niệmvềthuế. Nhiều quanđiểmđưaramớinhìn nhậntừnhững khía cạnh khác nhaucủathuế nên chưa phản ánhbảnchất chung nhấtcủaphạm trùnày.
Theo các nhà kinhđiểnthì thuếđượcquan niệmrấtđơngiản. C.Mácđãchỉrõ:“Đểduy trì quyềnlựccông cộngđó,cầnphải có nhữngsựđóng gópcủanhững
ngườicông dâncủaNhànướcđólàthuế…”.
Sau này khái niệmvềthuế ngày càngđượcbổsung và hoàn thiện hơn. Trong cuốntừđiểnkinhtếcủahai tácgiảngườiAnh Chrisopher Pass và Bryan Lowes cho rằng:“Thuếlàmộtbiện phápcủaChínhphủđánh trên thu nhậpcủacảivà vốn nhậnđượccủacác cá nhân hay doanh nghiệp (thuế trực thu), trên việc chi tiêuvềhàng hoá và dịchvụ(thuế gián thu) và trên tàisản”.
Mộtđịnhnghĩavềthuế tươngđốihoàn chỉnhđượcnêu lên trong cuốn “Kinh tếhọc”củahai nhà kinhtếMỹMakkollhell và Bruy như sau:“Thuếlàmộtkhoản chuyển giaobắtbuộc bằng tiền (hoặc là chuyển giao bằng hàng hoá, dịchvụ)của các công ty và cáchộgia đình cho Chính phủ, mà trongsựtraođổiđóhọkhông nhậnđượcmộtcách trực tiếp hàng hoá hoặc dịchvụnàocả,khoảnnộpđókhông phải là tiền phạt mà toà án tuyên phạt do hành vi vi phạm phápluật”.
Theo nhà kinhtếhọcGaston Jeze, trong cuốn“Tài chínhcông”đãđưara mộtđịnhnghĩa tươngđốicổđiểnnhất:“Thuếlàmộtkhoản tríchnộpbằng tiền, cótính chất xácđịnh,không hoàntrảtrực tiếp do các công dân đóng góp cho Nhànướcthông qua conđườngquyềnlựcnhằm bùđắpnhững chi tiêucủaNhànước”.
Trên gócđộphân phối thu nhập,ngườitađịnhnghĩa: Thuế làmộthình thức phân phối và phân phốilạitổngsảnphẩm xãhộivà thu nhập quốc dân nhằm hình thành cácquỹtiềntệtậptrungcủaNhànướcđểđápứngcác nhucầuchi tiêu cho việc thực hiện các chức năng, nhiệmvụcủaNhànước.
Trên gócđộngườinộpthuế, thuếđượccoi là khoản đóng gópbắtbuộc màmỗitổchức, cá nhân phải có nghĩavụđóng góp cho nhànướctheo Luậtđịnhđể
6
đápứngnhucầuchi tiêu cho việc thực hiện các chức năng, nhiệmvụcủaNhànước.
Trên gócđộkinhtếhọc, thuếđượcxem xét như làmộtbiện phápđặcbiệt, theođó,Nhànướcsửdụng quyềnlựccủamìnhđểchuyểnmộtphần nguồnlựctừkhuvựctư sang khuvựccông nhằm thực hiện các chức năng kinhtếxãhộicủaNhànước.
Ởnướcta hiện nay cũng chưa cómộtđịnhnghĩa thống nhấtvềthuế. Theotừđiểntiếng việt (Trung tâmtừđiểnhọc- 1998), thuế là khoản tiền hay hiệnvậtmà
ngườidân hoặc cáctổchức kinh doanh,tuỳtheo tài sản, thu nhập, nghềnghiệp…buộc phảinộpcho Nhànướctheomứcquyđịnh.
Mặcdù còn nhiềuđịnhnghĩa khác nhau, songnếukhái quát chungđểtìm hạt nhân lýtưởngcủatừng quanđiểm,cóthểrút ramộtsốđặctrưng chungcủathuếnhư sau:
Thứnhất,nộidung kinhtếcủathuếđượcđặctrưngbởicácmốiquanhệtiền tệphát sinh giữa Nhànướcvớicác pháp nhân và cácthểnhân trong xã hội.
Thứhai, nhữngmốiquanhệdướidạng tiềntệnàyđượcnảysinhmộtcách khách quan và cóýnghĩa xãhộiđặcbiệt – việc chuyển giao thu nhập có tính chất bắtbuộc theo mệnh lệnhcủaNhànước.
Thứba, xét theo khía cạnh luật pháp, thuế làmộtkhoảnnộpcho Nhànướcđượcnhànướcquyđịnhtheomứcthu và thờihạnnhấtđịnh.
Từnhữngnộidung trên, cóthểnêu khái niệm tổng quátvềthuế như sau:
Thuế làmộtkhoản đóng gópbắtbuộctừcácthểnhân và pháp nhân cho Nhànước theomứcđộvà thờihạnđượcpháp luật quyđịnhnhằmsửdụng chomụcđích công cộng.
1.1.2.Bảnchất, chức năngcủathuế1.1.2.1Bảnchấtcủathuế
Bảnchấtcủathuếđượcthểhiệnbởicác thuộc tính bên trong,vốncó của thuế. Những thuộc tínhđócó tínhổnđịnhtươngđốiqua từng giaiđoạnphát triển và biểu hiện thành nhữngđặctrưng riêng cócủathuế, quađógiúp ta phân biệt giữa thuếvớicác côngcụtài chính khác. Nhữngđặctrưngđólà:
(1) Tínhbắtbuộc: là thuộc tính cơbảnvốncócủathuếđểphân biệt giữa thuếvớicác hình thứcđộngviên tài chính kháccủaNgân sách nhànước.Nhà kinh tếhọcnổitiếng Joseph E.Stiglitz cho rằng:“Thuếkhácvớiđasốnhững khoản
7
chuyển giao tiềntừngườinày sangngườikia: Trong khitấtcảnhững khoản chuyển giaođólàtựnguyện thì thuếlạilàbắtbuộc”.
Đặcđiểmnày vạch rõnộidung kinhtếcủathuế là những quanhệtiềntệ,đượchình thànhmộtcách khách quan và cómộtýnghĩa xãhộiđặcbiệt- việcđộng viên mang tính chấtbắtbuộccủaNhànước.Phân phối mang tính chấtbắtbuộc dướihình thức thuế làmộtphương thức phân phốicủaNhànước,theođómộtbộphận thu nhậpcủangườinộpthuếđượcchuyển giao cho Nhànướcmà không kèm theomộtsựcấpphát hoặc những quyềnlợinào khác chongườinộpthuế.
(2) Tính không hoàntrảtrực tiếp: Tính chất không hoàntrảtrực tiếp của thuếđượcthểhiệnởchỗthuếđượchoàntrảgián tiếp chongườinộpthuế thông qua các dịchvụcông cộngcủaNhànước.Sựkhông hoàntrảtrực tiếpđượcthểhiệncảtrướcvà sau khi thu thuế.Trướckhi thu thuế, Nhànướckhônghềcungứngtrực tiếpmộtdịchvụcông cộng nào chongườinộpthuế. Sau khinộpthuế, Nhànước cũng không cósựbồihoàn trực tiếp nào chongườinộpthuế. Như vậy,ngườinộp thuế khôngthểphảnđốiviệc thực hiện nghĩavụthuế hoặc không có quyềnđòihỏiđượcthừahưởngnhiều dịchvụcông cộng hơn sovớisốthuế màhọphải trả.
(3) Tính pháp lý cao: Thuế làmộtcôngcụtài chính có tính pháp lý cao.ĐiềunàyđượcquyếtđịnhbởiquyềnlựcchínhtrịcủaNhànước.Nhànướclà một tổchức chính trị,đạidiện cho quyềnlợicủagiaicấpthống trị, thi hành các chính sách do giaicấpthốngtrịđặtrađểcaitrịxã hội. Vì vậy,đểbắtbuộc các công dân“tựnguyện”nộpthuế thì Nhànướcphảisửdụngđếnquyềnlựccủamình, quyền lựcấyđượcthểhiện bằng luật pháp. Nhà kinhtếhọcJoseph E.Stiglitz nói rằng:
“Việcchuyển giaobắtbuộc này giống như là ăn trộm,chỉcómộtđiểmkhácchủyếulà trong khicảhai chuyểnđềulà khôngtựnguyện, thì cách chuyển qua Chính phủcó mangtấmáo choànghợppháp vàsựtôn trọng do quá trình chínhtrịban cho”.
1.1.2.2. Chức năngcủathuế
Chức năngcủamộtsựvậthaymộtđốitượngnàođólàsựthểhiện công dụngvốncócủanó.Đốivớimộtphạm trù kinhtếchức năng phản ánhbảnchấtsựtácđộngcủanó, làmộtphương thứcđặcbiệt biểu hiện nhữngđặctínhvốncó của phạm trù. Cũng nhưbảnchất, chức năng cũng có tínhổnđịnhtươngđốitrong suốt thời giantồntạicủasựvậthayđốitượng.
Thuế không những làmộtphạm trù kinhtế,mà còn là phạm trù tài chính. Dođó,thuế khôngchỉmang trong mình những thuộc tính chungvốncócủacác quan
8
hệtài chính, mà còn biểu hiện nhữngđặctrưng, hình thứcvậnđộngvà các chức năng riêng cóbắtnguồntừtổngthểcácmốiquanhệtài chính.
Chođếnnay trên các sách báo kinhtếtrongnướccũng như trênthếgiới cũng chưa cósựthống nhất trong việcđưarasốlượngcác chức năngcủathuế vàtêngọicủachúng, nhưng thông qua quá trình rađời,tồntạivà phát triểncủathuế, chúng ta thấy thuế luôn thực hiện hai chức năng cơ bản: Chức năng huyđộngnguồn lựctài chính cho Nhànướcvà chức năngđiềutiết kinhtế.
1.1.3.Hệthống thuế, phân loại thuế và cácyếutốcấuthànhmộtsắcthuế1.1.3.1. Khái niệmhệthống thuế
Cơsởnộpthuếđềubắtnguồntừthu nhập, song do yêucầucủaquá trình tái sảnxuất, thu nhậpvậnđộngquamộtchu trình kinhtếvà thayđổihình thái biểu hiệncủanó.
Trongnềnkinhtếthịtrường, thu nhập luân chuyển trongmộtvòng khép kín:
ngườilaođộngnhậnđượctiền công, dùng tiền công nàyđểmua hàng hoá, dịchvụcủacác công ty, các công tylạidùngsốtiền thuđượcđểtrảlãi chovốnđầutư, tiền thuêđấtđai, tiền công…và những thành phần này chi tiêudướinhiều dạngđểmua hàng hoá, dịchvụ.
Chínhsựbiếnđổiđa dạng nàyđãtạorakhảnăng đánh thuếcủaChínhphủtrênsựluân chuyểncủadòng thu nhập khép kín. Trong dòng luân chuyểnđónảysinh các cơsởkhác nhau, dođóxuất hiện các hình thức thuế khác nhau.
Hệthống thuế là tổnghợpcác hình thức thuế khác nhau mà giữa chúng cómốiquanhệmậtthiếtvớinhau và việc xây dựng các loại thuế, phương pháp thu nộpthuếđượcthực hiện theo những nguyêntắcnhấtđịnh.
1.1.3.2. Phân loại thuế
Tuỳtheođiềukiện và hoàn cảnhcụthểcủamỗinướcmàhệthống pháp luật thuế baogồmnhiều loại thuế khác nhau.Ðểđịnhhướngxây dựng và quản lýhệthống thuế, việcsắpxếpcác Luật thuế có cùng tính chất thành những nhóm khác nhau,gọilà phân loại thuế.
Phân loại thuế là việcsắpxếpcác loại thuế tronghệthống pháp luật thuếthành những nhóm khác nhau theo những tiêu thức nhấtđịnh.Tuỳthuộc vào mục tiêu, yêucầucủatừng giaiđoạnphát triển kinhtế- xãhộimà cơcấuvànộidung các Luật thuế có khác nhau. Cũngtuỳthuộc vào cơsở,mụcđích phânđịnh,thông thường thuếđượcphân loại theo các tiêu thức sau:
– Căncứvào tính chấtcủanguồn tài chínhđộngviên vào Ngân sách nhà
9
nước, thuếđượcphân làm 2 loại: thuế gián thu và thuế trực thu.
+ Thuế gián thu là loại thuế mà Nhànướcsửdụng nhằmđộngviênmộtphần thu nhậpcủangườitiêu dùng hàng hoá,sửdụng dịchvụthông qua việc thu thuếđối vớingườisảnxuất, kinh doanh hàng hoá, dịchvụ.Tính chất gián thuthểhiệnởchỗngườinộpthuế vàngườichịu thuế khôngđồngnhấtvớinhau. Thuế gián thu là một bộphậncấuthành trong giácảhàng hoá, dịchvụdochủthểhoạtđộngsảnxuất, kinh doanhnộpcho Nhànướcnhưngngườitiêu dùnglạilàngườiphải chịu thuế.Ởnướcta thuộc loại thuế này bao gồm: Thuế GTGT, thuế xuất khẩu, thuế nhập khẩu, thuế TTĐB…
+ Thuế trực thu là loại thuế mà Nhànướcthu trực tiếp vào phần thu nhập của các pháp nhân hoặcthểnhân. Tính chất trực thuthểhiệnởchỗngườinộpthuế theo quyđịnhcủapháp luậtđồngthời làngườichịu thuế. Thuế trực thu trực tiếpđộng viên,điềutiết thu nhậpcủangườichịu thuế.Ởnướcta thuộc loại thuế này gồm:
thuế TNDN, thuế thu nhập cá nhân, thuếsửdụngđấtnông nghiệp, thuế nhà đất…
Sựphân loại thuế thành thuế gián thu và thuế trực thu cóýnghĩa quan trọng trong việc xây dựng chính sách pháp luật thuế.
– Căncứvàođốitượngđánh thuế. Theo cách phân loại này thuếđượcchia thành: Thuế đánh vào hoạtđộngsảnxuất kinh doanh, dịchvụnhư thuế GTGT, thuếđánh vàosảnphẩm hàng hoá như thuế xuất nhập khẩu, thuế TTĐB. Thuế đánh vào thu nhập như thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân. Thuế đánh vào tài sảnnhư thuế nhàđất,thuế đánh vào việc khai thác hoặcsửdụngmộtsốtàisảnquốc gia như thuế tài nguyên, thuếsửdụngđất,lệphí, phí.
Các loại thuế trênđượcáp dụng cho nhiềuđốitượngkhác nhauđểvừaphát huy tác dụng riêngcủatừng loại thuế,vừahỗtrợ,bổsung cho nhau nhằm thực hiện mộtcách tổnghợpcácmụctiêu và vai tròcủahệthống pháp luật thuế.
1.1.3.3. Cácyếutốcơbảncấuthànhmộtsắcthuế
Khácvớicác hình thứcđộngviên tài chính khác, thuế thực hiện chuyển giao thu nhậpdướicác hình thức biểu hiệncụthểcủamình bằngmộtsắcthuế.Mỗisắc thuếđềuphảiđượcquyđịnhbằngmộtvănbảnpháp luật vàđượcgọilàmộtluật thuế. Trongmộtluật thuế thông thường chứađựngcácyếutốcơbảnsau đây:
-Chủthểchịusựđiềuchỉnhcủamộtluật thuế(Đốitượngnộpthuế):
Chủthểchịusựđiềuchỉnhcủamộtluật thuếchỉrõ khoản thuếđódochủthểnào phải nộp. Luật thuếgọichủthểđólàđốitượngnộpthuế.
10
Đốitượngnộpthuế theo luậtđịnhlàthểnhân hoặc pháp nhân có trách nhiệm phảinộpthuế cho Nhànướctheo luật pháp quyđịnh.Đốitượngnộpthuế không nhất thiết làđốitượngchịu thuế. Trong nhiều trườnghợpđốitượngnộpthuế cũng chính làđốitượngchịu thuế, khi trongsắcthuếđóngườinộpthuế không cókhảnăng chuyển giao gánh nặng thuế chongườikhác. – Kháchthểchịusựđiềuchỉnhcủaluật thuế(Đốitượngchịu thuế):
Kháchthểtrong luật thuếchỉrõđốitượngđượcđưara làm cơsởtính thuếhayđốitượngchịu thuế. Trong luật thuế,ngườitagọikháchthểlàđốitượngchịu thuế.
Do cơsởthuế là thu nhập, hàng hoá hay tài sản, dođóđốitượngchịu thuếcũng cóthểlà thu nhập, giátrịhàng hoá hoặc giátrịcủatài sản.Mỗimộtluật thuếcómộtđốitượngchịu thuế riêng.Đốitượngchịu thuế cóthểđượctính trênmộtđơn vị,trênmộtđơnvịvậtlý hoặcmộtđơnvịgiá trị.
-Mứcthuế phảinộptrênmộtđơnvịđốitượngchịu thuế (Thuế suất):
MứcthuếthểhiệnmứcđộđộngviêncủaNhànướctrênmộtđơnvịcủađối tượngchịu thuế. Trong ngônngữluật thuếngườitagọimứcthuế phảinộplà thuếsuất hayđịnhsuất.

Trongmộtluật thuế, thuế suất hayđịnhsuất là linhhồncủasắcthuế, mang trong mình nó gánh nặngcủathuế,thểhiện nhucầucầntậptrung nguồn tài chính và biểu hiện chính sáchđiềuchỉnh kinhtế- xãhộicủaNhànước,đồngthời cũng làmốiquan tâm hàngđầucủangườinộpthuế. Vì vậy, việc xácđịnhthuế suất trong mộtluật thuế phải quán triệt quanđiểmvừacoi trọnglợiích chungcủaquốc gia vừaphải chúýthích đángđếnlợiíchcủangườinộpthuế, giải quyếttốtmốiquanhệgiữatậptrung và tíchtụtrong việcsửdụng côngcụthuế.
Thuế suất (t)đượcxácđịnhdựatrên haiyếutố:tổngsốthuếcầnhuyđộng cho Nhànước(T) và cơsởthuế (C):
t = T/C
Tổngsốthuếcầnhuyđộngphụthuộc vào nhucầuchi tiêucủaNhànước trong từng thờikỳ,mứcthu nhập vàmứctíchluỹđạtđượctrongnềnkinhtếquốc dân.
– Cơsởthuế làmộtbộphậncủađốitượngtính thuếđượcxácđịnhlàm căn cứtính thuế. Cơsởthuế thường thấp hơnđốitượngtính thuế,bởivìtồntạimức tốithiểu không phảinộpthuế, miễn giảm thuế.Mộtcơsởthuế sau khi tính và nộp mộtloại thuế tươngứngcóthểtrởthành cơsởcủamộtloại thuế khác.
11
-Miễn giảm thuế làyếutốngoạilệđượcquyđịnhtrongmộtsốsắcthuế. Thực chấtđólàsốtiền thuế màngườinộpthuế phảinộpcho Nhànước,song vìnhững lý do kinhtế- xãhộimà Nhànướcquyđịnhcho phép không phảinộptoàn bộ(miễn thuế) hoặcchỉnộpmộtphần (giảm thuế) trongsốtiền thuếđó.
1.1.4. Vai tròcủathuế trongnềnkinhtếthịtrường
Quản lý Nhànướcđốivớikinhtếlàmộtchức năngvốncócủaNhànước,đặcbiệt trongnềnkinhtếthịtrường thì nhất thiết vai tròđócàngđượccoi trọng vàphát huy.Vớivai tròchủyếulàtạora cơsởpháp lý chosựphát triển kinhtế- xãhội,sựcan thiệp tíchcựccủaNhànướcthông quahệ thống Pháp luật,đặcbiệt làpháp luật tài chính, thuế, ngân hàng, trongđóvai tròcủathuếtrởnêncựckỳquan trọng. Thuếđượccoi là côngcụđiềutiết vĩ mônềnkinhtế,là nguồn thuchủyếu củaNgân sách Nhànước,cóảnhhưởngtolớnđếnsựphát triển kinhtế- xã hội. Thuếđiềutiết thu nhập trong xãhộivà góp phầnđảmbảocông bằng xã hội.
1.1.4.1. Thuế là khoản thuchủyếucủaNgân sách Nhànước
Đểcómộtnềntài chính quốc gia lành mạnhchủyếuphảidựavào nguồn thutừnộibộnềnkinhtếquốc dân.Đặcbiệtđốivớinướcta hiện nay, các khoản việntrợgiảm xuống nhiều thì thuế phảitrởthành nguồn thuchủyếucủaNgân sách quốc gia, làmộtbộphận cơbảncủachính sách tài chính quốc gia. Sau hơn 20 nămđổimớitình hình kinhtếnướcta có nhiều chuyển biến tích cực.Tốcđộtăng trưởng kinhtếbình quân 5 năm 2006-2010 là 5,85%.
Hình 1.1:Kếtquảthu ngân sáchcủanướcta giaiđoạn2008 – 2012
Đơnvị:nghìntỷđồng 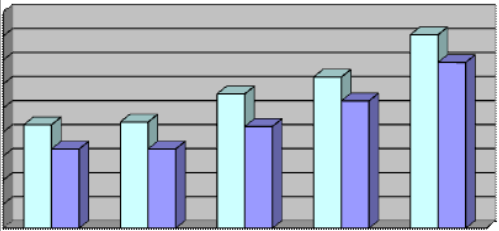

900.000 800.000 700.000 600.000 500.000 400.000 300.000 200.000 100.000
0
T?ng thu NSNN
2008 442.3402009 559.1702010 629.5502011 805.5002012
S? thu thu? n?i d?a 329.679 330.156 423.570 530.230 690.350
(Nguồn: Tổngcụcthuế )
12
Giaiđoạn2008-2012lạmphátđượckìm hãm vàđẩylùi,nềnkinhtếsau thờikỳsuy thoáiđãdầnhồiphục,thịtrườngđượcmởrộng, kim ngạch xuất khẩu tăng,tạođiềukiện chosảnxuất trongnướcphát triển. Quanhệkinhtếđốingoại từngbướcđượcmởrộng và phát triểnhộinhập.Trongbốicảnhđóthu ngân sách hàng năm, năm sauđềucao hơn nămtrướcđápứngđượcnhucầuchi thường xuyên, chiđầutư phát triển, góp phần tích lũy cho Ngân sách và chitrảnợvay, nhưvậythuếđãgóp phần tíchcựctrong việc tăng thu Ngân sách.Tỷlệ độngviên GDP vào Ngân sách Nhànướcngày càng tăng trongđómứcđộngviên thuế và phí chiếm vai trò quan trọng.
Ngân sách Nhànướcđượcthutừnhiều nguồn khác nhau:từthuế, phílệphí, việntrợnướcngoài, tín dụng, nhưng thuế và phí,đặcbiệt là thuế là nguồn thuchủyếu, làbộphận cơbảncủanềntài chính quốc gia.ởcácnướcphát triển, thuế chiếm trêndưới90% tổng thu ngân sách.ỞViệt Nam vai tròcủathuế trong tổng thu ngân sách chiếmtỷtrọnglớnngày càng tăng. Trong năm 1990tỷtrọng thuế và phí trong tổng thu ngân sách nhànướclà 76,8%, năm 2010 tăng lên 93,8%;tốcđộthu ngân sáchcủanướcta qua các nămđượcthểhiện theo Hình 1.1
Vớicơcấunềnkinhtếhàng hoá nhiều thành phần,hệthống thuếđượcáp dụng thống nhất,đồngbộgiữa các thành phần kinhtếđãbao quát toànbộmọihoạtđộngSXKD, thuếđãhoàn thànhđượcnhiệmvụtậptrung tích lũy ngân sáchđảm bảocho yêucầuchicủaNhànướcvềcác mặt: Chi thường xuyên, chiđầutư phát triển…
1.1.4.2. Thuế là côngcụquản lýđiềutiết vĩ mônềnkinhtế
Thuế làmộtcôngcụsắcbéncủaNhànướcđểquản lý kinhtế- xãhộivới chức năngchủyếulàđảmbảonguồn thu cho Ngân sách nhànướcvàđiềutiết vĩ mônềnkinhtế,hướngdẫntiêu dùng khuyến khíchsảnxuất phát triển theođịnhhướng củaNhànước.
Mộttrong những yêucầucó tính nguyêntắclà chính sách thuế phải phùhợpvớichiếnlượcphát triển kinhtếtrong từng thờikỳ.Do vậy, bằng cácsắcthuếkhác nhau áp dụngđốivớitừng ngành, từng lĩnhvựckhác nhau. Nhànướcđiều chỉnh quy môđầutư vào các ngành, các lĩnhvựckhác nhau.
Thực hiện cânđốihàng – tiền, cânđốicungcầuởtầmvĩ mô, hình thành cơcấukinhtếhợplý giữa các ngành, các vùng lãnhthổgiữa trung ương vàđịaphươngđápứngnhucầusảnxuất tiêu dùng tích lũy trong toànbộnềnkinhtếquốc dân. Đây làđiềukiện quan trọngổnđịnhđểthúcđẩytốcđộphát triểncủanềnkinhtế.
13
Thông qua phápluật thuế Nhànướcxácđịnhđúngđắncơcấuvà quanhệgiữa cácsắcthuế, quyđịnhchính xác,hợplýđốitượngnộpthuế,chếđộmiễn giảm, phương pháp quản lý thuếđểđảmbảoviệc thu đúng, thuđủđồngthời khuyến khích những hoạtđộngSXKDcầnthiết cho xã hội, khuyến khích những thành phần kinh tếcầnthiết, các doanh nghiệp SXKD có hiệu quả.Đồngthờihạnchế, thu hẹp những ngành nghề, nhữngmặthàngcầnthiết phảihạnchếkểtừsảnxuấtđếntiêu dùng xãhộitheođịnhhướngcủachiếnlượcphát triển kinhtếcủaĐảngvà Nhànước:“khuyến khích các cơsởsảnxuất kinh doanh thuộcmọithành phần kinhtếcạnh tranh và chốngđộcquyền khôngthểáp dụngmộtcơchếtài chínhđồngnhất cho các doanh nghiệp Nhànướctrong giaiđoạnchuyểnđổihiện nay (giữa các doanh nghiệp kinh doanh theo cơchếthịtrường và các doanh nghiệp phụcvụ các lợiích công cộng)đểđiềutiết kinhtế- xã hội.Mặtkhácđểchốngđộcquyền cần thiết phải có Luậtvềmặttài chínhcầnphảisửdụng côngcụthuế”
Thuế góp phần khuyến khích việcbảovệtài nguyên thiên nhiên,bảovệmôi trường sinh tháiđồngthời khuyến khích việc khai thác,sửdụngmộtcách tiết kiệm có hiệuquảtài nguyên thiên nhiên,vậttư trongnước.
Bằng các quyđịnhphùhợpvớicác chuẩnmựcvà thônglệquốctế,thuếkhông những khuyến khíchđượchoạtđộngxuất khẩu hàng hoánộiđịa,từđóthúcđẩysảnxuất phát triểnđồngthời thuếđãtạođiềukiệntốtcho quanhệhợptác quốc tếtrong khuvựcvà quốctế.Mởrộng, phát triểnđầutưhợptác quốctếthông qua chính sách khuyến khíchđầutư và xuất nhập khẩu.
1.1.4.3. Thuế góp phầnbảođảmbìnhđẳnggiữamọingườinộpthuế vàgóp phần thực hiện công bằng xãhội
Hệthống chính sách thuếđượcáp dụng thống nhấtđốivớimọithành phần kinhtế,mọingành nghề và các tầnglớpdân cư. Cácđốitượngnộpthuế bìnhđẳng vềquyền và nghĩavụđốivớiviệcnộpthuế, khôngmộtai có nhữngđặcquyềnđặc lợiriêng. Chính sách thuế không phân biệt, ưu tiên hayhạnchếgiữa các thành phần kinhtế.Mọitổchức, cá nhânđềuphải chịusựđiềuchỉnh giống nhaucủapháp luật thuế.
Thực hiện chức năng phân phốilạithu nhập quốc dân bằng cácsắcthuế vàcácmứcthuế suất khác nhauđốivớitừng lĩnh vực, từngmứcthu nhập, Nhànước thực hiện việcđiềutiềt thu nhập giữa các thành phần kinhtếvà các cá nhân trong xãhội. Bằng cáchđó,Nhànướcthu hẹp, rút ngắn khoảng cách chênh lệch quámứcvềthu nhập giữa cácbộphận trong xã hội.Ngườicó thu nhập cao phảinộpthuế nhiều,
14
người có thu nhập thấpnộpthuế thu nhập ít.Đồngthời khuyến khích các doanh nghiệp, các cá nhân SXKD giỏi, có hiệuquảbằng cách thừa nhận các khoản thu nhậphợpphápcủahọ.
Trongđiềukiện kinhtếchưa phát triển,ýthức pháp luật, tínhtựgiác của phầnlớnngườinộpthuế chưa cao.Đểđảmbảosựcông bằngvềnghĩavụnộpthuếthìmộtviệchếtsứcquan trọng là phải tăngcườngcông tác quản lý thuế. Thông qua việc kiểm tra, thanh tra việc chấp hành pháp luật thuế phát hiện vàxửlý nghiêm mọihành vi vi phạm pháp luật thuế.Từyêucầuđótrongmọiluật thuếđềuquyđịnh rõ các biện phápxửphạt,cưỡngchế.Nhờđóthuếđãgóp phần tíchcựctrong việc thực hiện nghĩavụnộpthuếcủacáctổchức, cá nhân trong xã hội, góp phần vào việc thực hiện công bằng xã hội.
1.2. Quản lý thuếđốivớidoanh nghiệp ngoài quốc doanh
1.2.1. Doanh nghiệp ngoài quốc doanh trongnềnkinhtếthịtrường 1.2.1.1. Khái niệm doanh nghiệp ngoài quốc doanh
Theo Luật doanh nghiệp năm 2005 thì:“Doanh nghiệp làtổchức kinhtếcótên riêng, có tài sản, cótrụsởgiao dịchổnđịnh,đượcđăng ký kinh doanh theo quyđịnhcủapháp luật nhằmmụcđích thực hiện các hoạtđộngkinh doanh. Kinh doanh là việc thực hiện liêntụcmột,mộtsốhoặctấtcảcác côngđoạncủaquá trìnhđầutưtừsảnxuấtđếntiêuthụsảnphẩm hoặc cungứngdịchvụtrênthịtrường nhằmmụcđích sinhlời”.
Doanh nghiệp ngoài quốc doanh là loại hình doanh nghiệp ngoài Nhà nước, trongđócác cá nhân hoặc nhóm cá nhân làmchủdoanh nghiệp vàđượctổchức dướicác hình thức pháp lý khác nhau như công ty trách nhiệmhữuhạn, công tycổphần, công tyhợpdanh, doanh nghiệp tư nhân,hợptác xã.
1.2.1.2. Vai tròcủadoanh nghiệp ngoài quốc doanh
Theosốliệu thống kê, tínhđếnhếtnăm 2012 Việt Nam có khoảng 470.000 doanh nghiệp ngoài quốc doanh đăng ký theo Luật doanh nghiệp. Khuvựcdoanh nghiệp ngoài quốc doanh đóng vai trò quan trọng trong phát triểnbềnvữngcủacác nềnkinhtếnói chung vàcủaViệt Nam nói riêng.Đặcbiệt làđốivớiViệt Nam đang trên conđườngcông nghiệp hoá và hiệnđạihoá. Vai tròcủacác doanh nghiệp ngoài quốc doanhthểhiện qua cácmặtsau đây:
(1) Đóng góp vàokếtquảhoạtđộngcủanềnkinhtế,tăng thu cho NSNN:
15
Cũng như khuvựcDNNN, khuvựcdoanh nghiệp ngoài quốc doanhởnước tađãcungcấprathịtrường nhiều loại hàng hoáđápứngnhucầuchosảnxuất vàtiêu dùng trongnước.Ngoài ra, doanh nghiệp ngoài quốc doanh còn cungcấphầu hếtsảnphẩm trong nhiều ngành công nghiệp truyền thống thu hút nhiều laođộng như giầy dép, chiếu cói,… Nhưvậycác doanh nghiệp ngoài quốc doanhđãgóp phần khôngnhỏvàokếtquảhoạtđộngcủanềnkinhtế,tăng thu cho NSNN.
(2)Tạora việc làm, thu nhập cho phầnlớnngườilaođộng,góp phần giảmtỷlệthất nghiệp, xoáđóigiảm nghèo, thực hiện công bằng xã hội:
Đặcđiểmchungcủacác doanh nghiệp ngoài quốc doanh là ítvốnvà hoạtđộngchủyếutrong các ngànhsửdụng nhiều laođộng.Dođó,doanh nghiệp ngoài quốc doanh cóthểtạocông ăn việc làm chomộtsốlượnglớnngườilaođộng,theo sốliệu thống kê hiện nay doanh nghiệp ngoài quốc doanh thu hút khoảng 60%sốlaođộnglàm việc trong các doanh nghiệp. Các doanh nghiệp ngoài quốc doanh cóvai trò quan trọng trong việctạocơhộiviệc làm, thu hút laođộngvà giảmtỷlệthất nghiệp trongnềnkinhtế,quađógóp phần giải quyết cácvấnđềxãhộimanglạilợiích cho cộngđồngdân cưkểcảngườithất nghiệp,phụnữvàngườitàn tật.
Nướcta làmộtnướcnông nghiệp, năng suấtcủanềnsảnxuất xãhộicũng như thu nhậpcủadân cư còn thấp. Thu nhậpcủadân cư nông thônchủyếudựavào nềnnông nghiệp thuần nông. Các doanh nghiệp ngoài quốc doanhđãgóp phần tăng nhanh thu nhậpcủacác tầnglớpdân cư, cuộc sốngcủangườidânđặcbiệtởkhu vựcnông thônsẽổnđịnhhơn,mứcsốngđượcnâng cao góp phần xoáđóigiảm nghèo, giảm khoảng cáchvềthu nhập giữa các tầnglớpdân cư và tăngmứcđộcông bằng trongnềnkinhtế.Mặtkhác, doanh nghiệp ngoài quốc doanh hoạtđộng có tính năngđộngvà linh hoạt,điềunàysẽtạođiềukiện phát huylợithếcủamỗi vùng, phát triển các ngành, các khu công nghiệp,từđólàm giảm thiểu khoảng cách giữa các vùng trên toàn quốc, xoábỏdầnmứcchênh lệchvềthu nhập giữa các vùng dân cư.
(3) Huyđộngnguồnvốnvàsứcmạnhcủaxãhộitrong SXKD.
Vốnđầutư làmộtyếutốcơbảncủaquá trìnhsảnxuất, nó có vai trò quan trọng trong việcđầutư trang thiếtbị,cảitiến công nghệ,đàotạonghề, nâng cao trìnhđộtay nghề cho công nhân… Trongđiềukiện hiện nay chính sách tài chính tín dụngcủaChínhphủvà các ngân hàng chưa thựcsựgâyđượcniềm tinđốivới nhữngngườicóvốnnhànrỗitrong các tầnglớpdân cư, theo đánh giá chung thì
16
doanh nghiệp ngoài quốc doanh có vai tròlớntrong việc huyđộngvốnnhàn rỗi trong dân cưđểđưavào hoạtđộngSXKD.
(4) Đóng góp quan trọng vào chuyển dịch cơcấukinhtếtheohướngcông nghiệp hoá và hiệnđạihoáđấtnước:
Doanh nghiệp ngoài quốc doanh góp phần chuyển dịch cơcấukinhtếtheo tấtcảcác khía cạnh như. vùng kinhtế,ngành kinhtếvà thành phần kinhtế.Trước hếtlàsựthayđổicơcấukinhtếvùngnhờsựphát triển thông qua các ngành công nghiệp, tiểuthủcông nghiệpởnông thôn. Các doanh nghiệp ngoài quốc doanh cũngđượcphânbốđềuhơnvềlãnhthổởcảvùng nông thôn, thành thị, miền núi,đồng bằng. Bên cạnhđósựgia tăng mạnhmẽcủacác doanh nghiệp ngoài quốc doanh còn có tác dụng làm cho cơcấuthành phần kinhtếthayđổi,sựphát triểncủacác doanh nghiệp ngoài quốc doanh còn kéo theosựthayđổicơcấungành kinhtếthông quasựđa dạng hoá các ngành nghề, duy trì, phát triển các làng nghề truyền thống.
(5) Góp phần tăngcườngvà phát triển cácmốiquanhệkinhtế:
Các doanh nghiệp ngoài quốc doanh hình thành và phát triển trong các ngành nghề khác nhau luôn cómốiquanhệmậtthiếtvớinhau và cómốiliênkếtvới DNNN. Nhiều doanh nghiệp ngoài quốc doanhmớithànhlậpchỉnhằmmụcđích cungcấpsảnphẩm cho DNNN. Vì vậy, khi khuvựcdoanh nghiệp ngoài quốc doanh phát triểnsẽgóp phần tăngcườngcácmốiquanhệliênkếthỗtrợkhu vực DNNNnhờđórủiro kinh doanhsẽđượcchiasẻvà góp phần tăng hiệuquảcủanền kinhtếxã hội,đồngthời cùngvớiDNNNtạora cácmốiliênkếthiệuquảtrong tổngthểcác chuỗi giátrịvà chuỗi giátrịtoàn cầu.
1.2.1.3.Đặcđiểmcủadoanh nghiệp ngoài quốc doanh (1)Đặcđiểmchung:
Phầnlớncác doanh nghiệp ngoài quốc doanh có quy mô SXKD nhỏ, hoạtđộngchủyếutrong lĩnhvựcthương mại, dịchvụsửdụng nhiều laođộng,doanh nghiệp ngoài quốc doanh có nhữngđặcđiểmkhác biệt sovớiDNNN trong quátrình hình thành và phát triển.
-VềhoạtđộngSXKD:Hầuhếtcác doanh nghiệp ngoài quốc doanhchỉcần mộtlượngvốnít,sốlaođộngkhông nhiều, diện tíchmặtbằngnhỏvớicácđiềukiện làm việcđơngiảnđãcóthểbắtđầuhoạtđộngSXKD. Nguồnvốnkinh doanhchủyếulàvốntựcó, các doanh nghiệp ngoài quốc doanh thường thiếu các nguồnlựcđểthực hiện cácdựánđầutư lớn
F:\TÀI LIỆU ĐÃ LƯU\TÀI LIỆU NĂM 2022\NĂM 2022 KHO SỐ 2\DẠY HỌC ONLINE
Mộtsốgiải phápvềquản lý thu thuếđốivớicác doanh nghiệp ngoài quốc doanhtạiCụcThuế tỉnh NamĐịnh


